
プリペイドカード基幹システムは、自家型か第三者型か、ハウス型か国際ブランド付きかで構成が変わります。外部基盤を使うか自社台帳で持つかも含め、残高の正本と責任範囲を先に決め、方式を選ぶのが要点です。
まずは役割と種類を押さえ、そのあとで導入、費用、発注先、運用へ進みます。
▼関連記事一覧
・プリペイドカード基幹システム開発の進め方
・プリペイドカード基幹システム開発でおすすめの開発会社6選と選び方
・プリペイドカード基幹システム開発の見積相場・費用
・プリペイドカード基幹システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
プリペイドカード基幹システムの全体像と役割
プリペイドカード基幹システムは、前払いされた金額やポイントを台帳で管理する仕組みです。支払いの承認から加盟店への精算、社内の会計までを一つにつなぎます。
カードの見た目やスマートフォン画面より、取引の正しさと監査証跡のほうが大切です。そのため、後から取引をたどれる設計にしておきます。
カード発行システムとの違い
カード発行システムが主に扱うのは、番号の採番、券面情報、発送、バーチャルカードの発行です。一方で基幹システムは、残高という価値の増減を管理します。
- チャージ・利用:残高の加算と、利用時の減算
- 取消・返金:元の取引との関係を保った残高の戻し
- 加盟店精算:締め日ごとの売上と手数料の計算
発行画面を外部サービスに任せる場合でも、残高の正本をどのシステムが持つかは先に決めておく必要があります。
一貫して管理する処理の流れ
処理は、発行とチャージに始まり、残高の更新、利用承認、売上確定、加盟店精算を経て、会計と監査へ進みます。
- 取引状態:受付、承認、保留、確定、取消、返金、失効の各状態
- 重複防止:再送されても二重計上されない冪等性
通信が切れた後にチャージが再送されても、取引IDや冪等キーで処理済みかどうかを判定します。この判定ができないと、残高と会計残高がずれる可能性があります。
国内のキャッシュレス決済比率は2025年に58.0%、決済額は162.7兆円となりました(出典: 経済産業省「2025年のキャッシュレス決済比率」、2026年)。また、チャネルが増えるほど、アプリやPOS、EC、会計、本人確認、通知との連携も増えます。そのため、決済画面よりも業務をつなぐ台帳基盤として設計する必要があります。
プリペイドカード基幹システムの種類と選び方
適した方式は、利用場所と年間発行額、加盟店数によって変わります。さらに、チャージ手段や払戻しの有無、独自の精算ルールも影響します。
自社内だけで使うか、外部の加盟店や国際ブランドへ広げるかによって、必要な接続先と責任分界が変わります。費用だけでなく、法的類型とデータ所有権も先に整理しておきます。
自家型・ハウスプリペイドが向くケース
自家型は、発行者自身の店舗やサービス内に利用範囲を限定する方式です。利用場所と業務ルールがはっきりしている企業に適しています。
- 店舗横断:複数店舗で残高を使えること
- 会員施策:ランク還元、キャンペーン残高、ギフト配布の組み合わせ
- 顧客分析:購買履歴を使ったCRMへの活用
カード発行、チャージ、残高照会、利用を備えたクラウドやパッケージを使うのが現実的です。返金、失効、店舗別精算もそこに含め、会員・POS・EC・会計と連携させます。
自社店舗に限った場合でも、前払式支払手段に当たるか、利用期限や払戻しをどう扱うかは個別に確認が必要です。
第三者型・加盟店網を持つ方式の特徴
第三者型は、発行者以外の加盟店でも使える方式です。自社店舗だけで使う方式に比べると、業務設計と精算設計が複雑になります。
- 加盟店業務:登録や営業時間、通信障害時の対応
- 売上・返金:承認から確定、取消、返品、手数料まで
- 締め・入金:締め日と加盟店別の入金の標準化
加盟店が増えるほど、こうした条件を標準化しておく必要性が高まります。
なお、内閣府の資料では、年間発行額1兆円以上かつ利用可能な加盟店1万店以上が、特定社会基盤事業者の指定基準として示されています(出典: 内閣府「経済安全保障推進法における特定社会基盤役務」、2026年7月時点)。対象になるかどうかは事業者によって異なるため、該当する可能性があれば、設備導入や委託先管理の審査期間を見込んでおきます。
国際ブランド付きと自社台帳の分け方
国際ブランド付きでは、ブランドネットワークやプロセシングとの接続が必要です。加えて、本人認証や不正対策、チャージバックや返金への対応も求められます。
- 外部基盤:トークン化や外部プロセシングを使い、カード情報の保持範囲を抑えること
- 自社領域:会員、販促、分析、店舗画面など、競争力になる機能
- 責任分界:障害、規制、監査の対応を受け持つ領域
カード情報を外部基盤に任せ、自社台帳と組み合わせるハイブリッド構成もあります。ただし、残高の正本を分散させる場合は、差異の検知と復旧手順まで設計しておく必要があります。
プリペイドカード基幹システムの開発・導入の進め方
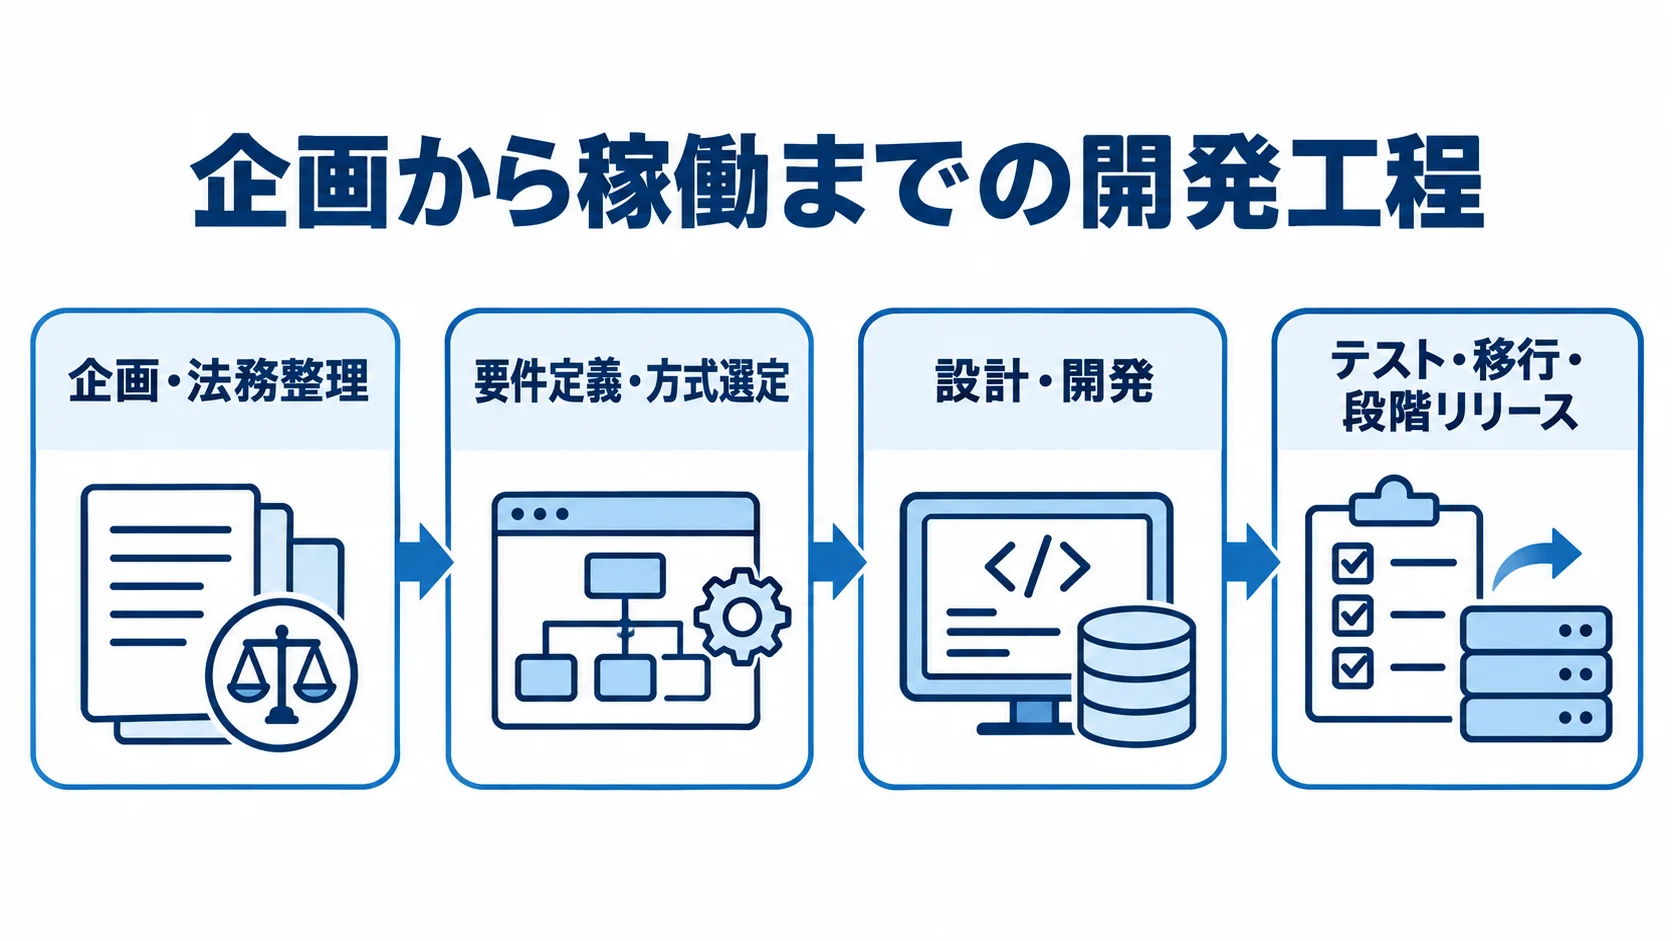
開発に入る前に法的類型と資金の流れを固めておくと、開発の失敗を避けやすくなります。残高台帳や加盟店精算、異常時の復旧も、早い段階で決めておく必要があります。
企画から稼働までを一連の流れとして捉え、発注側と開発会社が各段階の判断材料と成果物を残すようにします。
企画・法務整理で決めること
企画段階では、発行者、利用場所、送金・払戻し、利用期限を整理します。そのうえで、自家型か第三者型か、カードの媒体やチャージ方法も決めます。
企画の段階で曖昧なまま進むと、契約や画面仕様だけでなく、資産保全、本人確認、会計処理までやり直す可能性があります。
- 企画書:業務・資金フロー、関係者、法令確認事項を一つにまとめた資料
- 事業規模:取扱高、加盟店数、ピーク取引件数の見積もり
- 運用目標:サポート時間と障害時の目標の設定
取引量は月間平均だけでなく、キャンペーンや給料日などのピークも含めて考えます。さらに、毎秒の処理件数や同時接続数に換算しておきます。
要件定義・方式選定の比較項目
要件定義では、発行やチャージ、照会、利用承認、制限を洗い出します。さらに、返金や失効、再発行も含めて整理します。
加盟店の登録や売上確定から、精算、帳票、問い合わせ対応までを業務単位で整理します。
- 異常系:二重チャージ、タイムアウト、返金遅延、再送の検討
- 状態異常:残高不足や停止中の利用、締め中の取消の扱い
- 方式比較:API、移行性、責任、監査、保守体制の各観点
クラウド・ASP、パッケージ、スクラッチ、ハイブリッドは、初期費用に加えて運用や保守の条件まで含めて比べます。小規模な検証では、実業務に近い条件でPoCを行い、画面の出来映えより台帳の整合性と再処理のしやすさを確かめます。
設計・開発で外せない技術要件
残高は、円やポイントの最小単位を定めた整数で扱います。加減算の履歴は消さずに残し、元取引、訂正、返金と関連付けます。
- 残高突合:日次締めとリアルタイム残高の照合
- 訂正証跡:残高訂正の申請や承認、理由、根拠資料の記録
- API対策:再試行、順序逆転、重複通知、一時停止への備え
また、権限を分けておくと、内部不正や入力ミスが起きたときに原因を特定しやすくなります。外部連携では、タイムアウトも想定しておきます。
カード番号や認証情報を扱う領域では、暗号化やトークン化を含む複数の対策を組み合わせます。具体的には、秘密情報の分離、最小権限、アクセスログの記録などを設けます。また、保存する決済データは必要最小限にとどめます。
利用者向けの画面に加えて、CS担当者が取引状態を確認し、安全に停止や返金を行える運用画面も要件に含めます。
テスト・移行・段階リリースの進め方
テストでは、単体・結合・総合の各段階に加えて、負荷や障害切替を確認します。さらに、バックアップ復元、災害復旧、脆弱性診断も行います。
- 業務テスト:残高突合、日次締め、返金、加盟店精算の確認
- 再処理:チャージ後に台帳更新が失敗した場合の想定
- 売上・取消:確定の遅延や取消の重複が起きた場合の正しい状態の定義
再処理を誰が担当するかも、あらかじめ決めておきます。移行では、旧番号と新しい識別子の対応、残高、失効日を検証し、履歴や会員状態も合わせて確認します。
移行の前後で総残高が一致することを確認します。そのうえで、全会員を一斉に切り替えず、まずは社内や限定店舗で試してから、段階的に広げます。
段階展開の際は、問い合わせ件数や決済成功率、精算差異などを測ります。再処理時間も合わせて見ると、障害の影響を小さくできます。
▶ 詳細はこちら:プリペイドカード基幹システム開発の進め方
プリペイドカード基幹システムの費用相場とコスト内訳
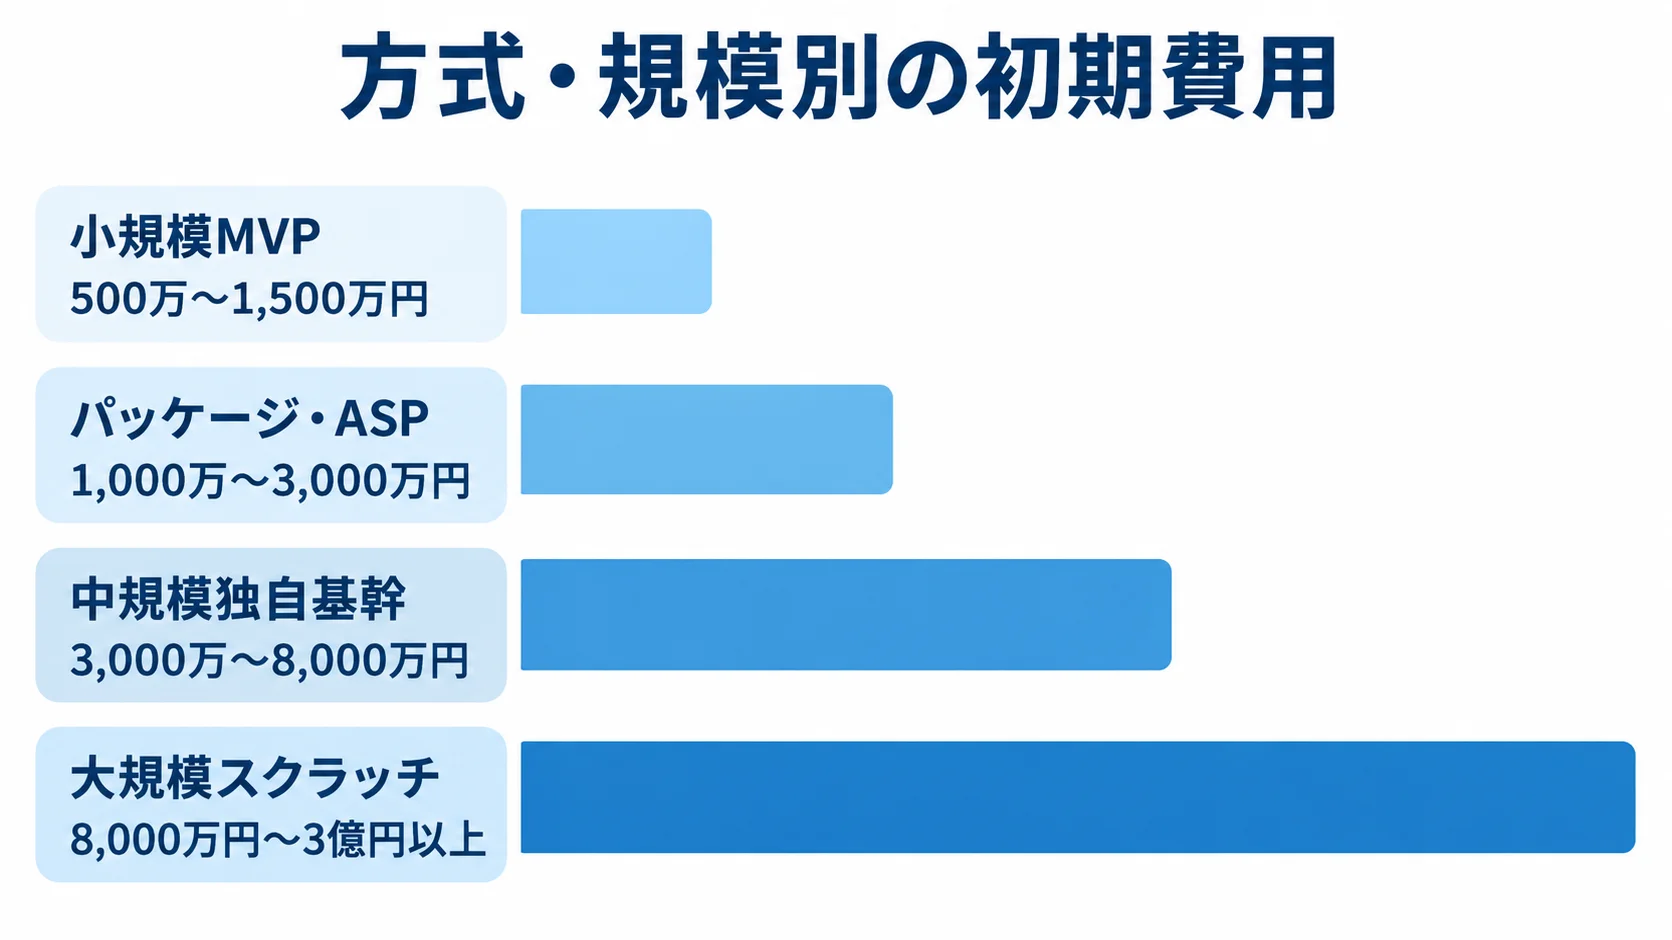
全国一律の公開相場は確認しにくいため、ここで示す金額は、2026年時点の類似するポイント・電子決済システムの公開費用などから組み立てた推定レンジです。
残高台帳、精算、セキュリティに必要な工数も踏まえています。見積もりでは、方式や発行額、取引ピーク、加盟店数、連携数を明記します。加えて、PCI DSSの責任範囲、24時間運用、移行データも示します。
方式・規模別の初期費用と期間
発注側は、方式や開発規模ごとの費用と期間を把握して、初期計画の予算の幅を見定めます。
- 小規模MVP:クラウドやプロセサ接続、1チャネル・外部連携1〜2件の構成で500万〜1,500万円、3〜6か月が目安
- パッケージ・ASP:チャージ・残高・精算とPOS・EC連携を含む構成で1,000万〜3,000万円、4〜9か月程度
- 中規模独自基幹:複数チャネルなどを含み3,000万〜8,000万円、9〜18か月が検討ライン
- 大規模スクラッチ:国際ブランドなどを含み8,000万円〜3億円以上、18〜30か月以上となる可能性
パッケージなどは、標準機能を使えば期間を短縮しやすい一方で、独自の販促や会員ルールを追加すると工数が増えます。
中規模独自基幹には、会計・CRM連携や返金、不正対策、移行が含まれます。大規模スクラッチでは、複数の加盟店網と冗長化、24時間監視に加え、厳格な監査も含まれます。
これらは市場の平均値を示すものではなく、要件ごとの予算シナリオとして扱う必要があります。
初期費用に含めるべき内訳
初期費用の配分の目安は、企画・法務・業務要件に10〜15%、基本・詳細設計に15〜20%です。
- コア実装:台帳、チャージ、利用承認、精算への35〜45%
- 外部連携:外部システムとの接続開発に10〜20%
- 品質・安全:テスト、性能、セキュリティへの15〜25%
比率は案件ごとに変わります。ただし、コア業務と非機能を一括にすると、費用の内訳が見えにくくなります。
見積書では、API・ファイル連携数、移行、マスタ整備、監視、バックアップを別々に記載します。さらに、障害訓練、運用マニュアル、教育、脆弱性診断、監査資料も区別して示します。
未確定の要件は一式にまとめず、前提や除外事項、追加時の単価、変更管理の方法を明記します。そうすると、候補先どうしの比較がしやすくなります。
ランニングコストとTCOの見方
運用費は、初期開発費の年15〜30%程度、または月額固定と従量制の組み合わせで見積もります。
- 基盤費:クラウド、監視、保守それぞれの費用
- 決済費:発行料、ブランド・プロセサ費用、取引手数料
- 運用費:本人確認、不正検知、通知、PCI DSS評価、診断、問い合わせ対応の費用
月額が低くても、発行枚数や取引件数に応じた従量費が積み重なると、TCOが大きくなる場合があります。
初期費用と12か月分の運用費だけでなく、3〜5年の取扱高シナリオで総保有コストを試算します。
利用者増加時の性能増強や制度改正も含めます。さらに、外部API変更、データ移行、終了時のエクスポート費用まで含めると、隠れたコストを把握できます。
▶ 詳細はこちら:プリペイドカード基幹システム開発の見積相場・費用
開発会社・サービスの選び方と比較ポイント
発注先は、知名度や提案書の見栄えだけでなく、経験の中身で選びます。具体的には、台帳やプロセシング、精算の経験に加えて、セキュリティ、法務、運用の経験も見ます。
発行者、開発会社、決済基盤の責任分界を図にすると、契約後の認識差を減らせます。ブランドや加盟店、会計との関係も、同じ図に入れておきます。
得意領域と自社方式の適合性
自社の方式に合う候補から絞り込みます。特に、ハウス型では店舗や会員、販促、POS連携の経験が重要です。
- 第三者型:加盟店登録、精算、返金、サポートの確認事項
- 国際ブランド:発行審査や接続、不正対策、チャージバックへの対応力
- API型:上限設定や停止、返金などを外部から操作できる範囲の確認
導入実績では、業界名だけでなく、カード種別、年間発行額、加盟店数を尋ねます。さらに、ピーク取引や連携先、稼働年数、障害対応体制についても聞きます。
事例を紹介できない場合でも、提案の具体性は評価できます。評価の材料になるのは、匿名化した構成図やテスト計画に加え、障害時の連絡手順、サービスレベルの実績などです。
セキュリティと責任分界の評価
契約前に、カード情報を守る対策と、運用中のセキュリティ対応を担う範囲を確かめます。
- カード情報:保管場所やトークン化、ログ内容、暗号鍵の管理者
- 運用責任:脆弱性対応、アクセスレビュー、事故報告それぞれの担当
カード情報を扱う場合は、PCI DSSの対象範囲を構成図で示します。準拠証明や自己評価、委託先管理、診断頻度も、確かめておく必要があります。
PCI DSS v4.xでは、2025年3月31日から将来日付きの要件が適用されています。公開Webアプリの攻撃検知・防止なども確認対象です(出典: PCI Security Standards Council「PCI DSS v4.x requirements」、2025年)。
RFPと相見積もりによる同じ条件での比較
候補先には、取扱高や月間・ピーク件数、カード種別、チャージ方法、加盟店を同じ資料で提示します。そのうえで、利用チャネルや連携、移行、帳票も含めます。
- 非機能:稼働率、サービス時間、RTO・RPOの提示
- 責任範囲:PCI DSSの分担と必要な帳票
- 見積内訳:機能、連携、非機能、移行、運用の区分
同じ条件で比べると、重要な作業を外して安く見せる提案を見抜けます。比較先は2〜3社程度に絞り、同じ業務シナリオでデモやPoCを依頼します。
依頼の際には、チャージや利用、取消、返金のほか、停止や精算差異も実際に操作してもらいます。
障害時の再処理や問い合わせ対応、追加要件の扱いも、あわせて確かめておく必要があります。判断の基準は、最安値よりも、変更可能な範囲と復旧体制に置きます。
▶ 詳細はこちら:プリペイドカード基幹システム開発でおすすめの開発会社6選と選び方
発注・外注・委託で失敗しない進め方
基本の形は、発注者が事業・法務・会計・CSの判断を持ち、受託先が設計や実装、テスト、運用支援を担うことです。
要件が固まる前に機能一式の請負契約を結ぶと、変更のたびに費用と納期の交渉が発生しがちです。そのため、段階的な契約が有効です。
準委任と請負の工程ごとの使い分け
業務整理や初期要件定義には、検討しながら成果物を更新できる準委任が合いやすいです。
- 企画・要件定義:準委任による検討内容の更新
- 実装・テスト:仕様と受入条件の確定、請負範囲の設定
- 工程ごとの契約:成果物、責任、検収条件の区分
企画や要件定義、設計・開発、運用で契約の形を使い分けると、仕様変更のリスクを管理しやすくなります。
契約書には、再委託や秘密・個人・カード情報の扱い、脆弱性、障害通知を盛り込みます。さらに、損害責任やサービスレベル、変更、知財についても定めます。
データの所有権と、終了時の返却・移行支援の取り決めも必要です。第三者サービスの扱いや障害時の連絡経路についても、確かめておく必要があります。
発注者側のプロジェクト体制
発注者側には、事業とシステムの責任者、法務やコンプライアンスの担当、経理、CSを置きます。さらに、店舗や加盟店の代表も入れます。
- 社内判断:残高差異や返金、停止、精算、問い合わせの優先順位
- 進捗指標:業務シナリオの通過率と重大障害の状況
- 稼働準備:外部接続、移行リハーサル、運用訓練の完了状況
社内会議で優先度を決めておくと、技術判断が事業判断から孤立しにくくなります。
画面の完成率だけでなく、残高突合の結果や未解決の重大障害を指標にします。また、外部接続試験や移行リハーサル、運用訓練の完了も確認の対象とします。
月次報告では、予定工数に加えて、仕様変更やセキュリティ課題の状況を共有します。外部サービスの変更や稼働判定条件も、あわせて伝えます。
RFPに入れる最低限の項目
RFPには、事業目的やカード種類、想定利用者を記載します。また、発行・チャージ・利用・返金・失効のルールや、チャネル、加盟店も書いておきます。
- 規模・連携:取扱高、ピーク件数、外部システムとの接続、データ移行の情報
- 運用・監査:帳票、権限、監査、稼働時間の要件
- サービス目標:SLA、RTO・RPOの目標
将来機能は必須要件と分けて書き、初期リリースで実現する範囲をはっきりさせます。
候補先には、台帳の正本や再送防止の方法を質問します。さらに、返金と精算の責任者、停止判断者、解約時のデータ形式も尋ねます。
回答が機能の説明にとどまらず、運用手順やログ、SLA、契約条項とつながっているかを確かめます。
▶ 詳細はこちら:プリペイドカード基幹システム開発の発注・外注・委託方法
運用開始後に必要なセキュリティ・監査・改善
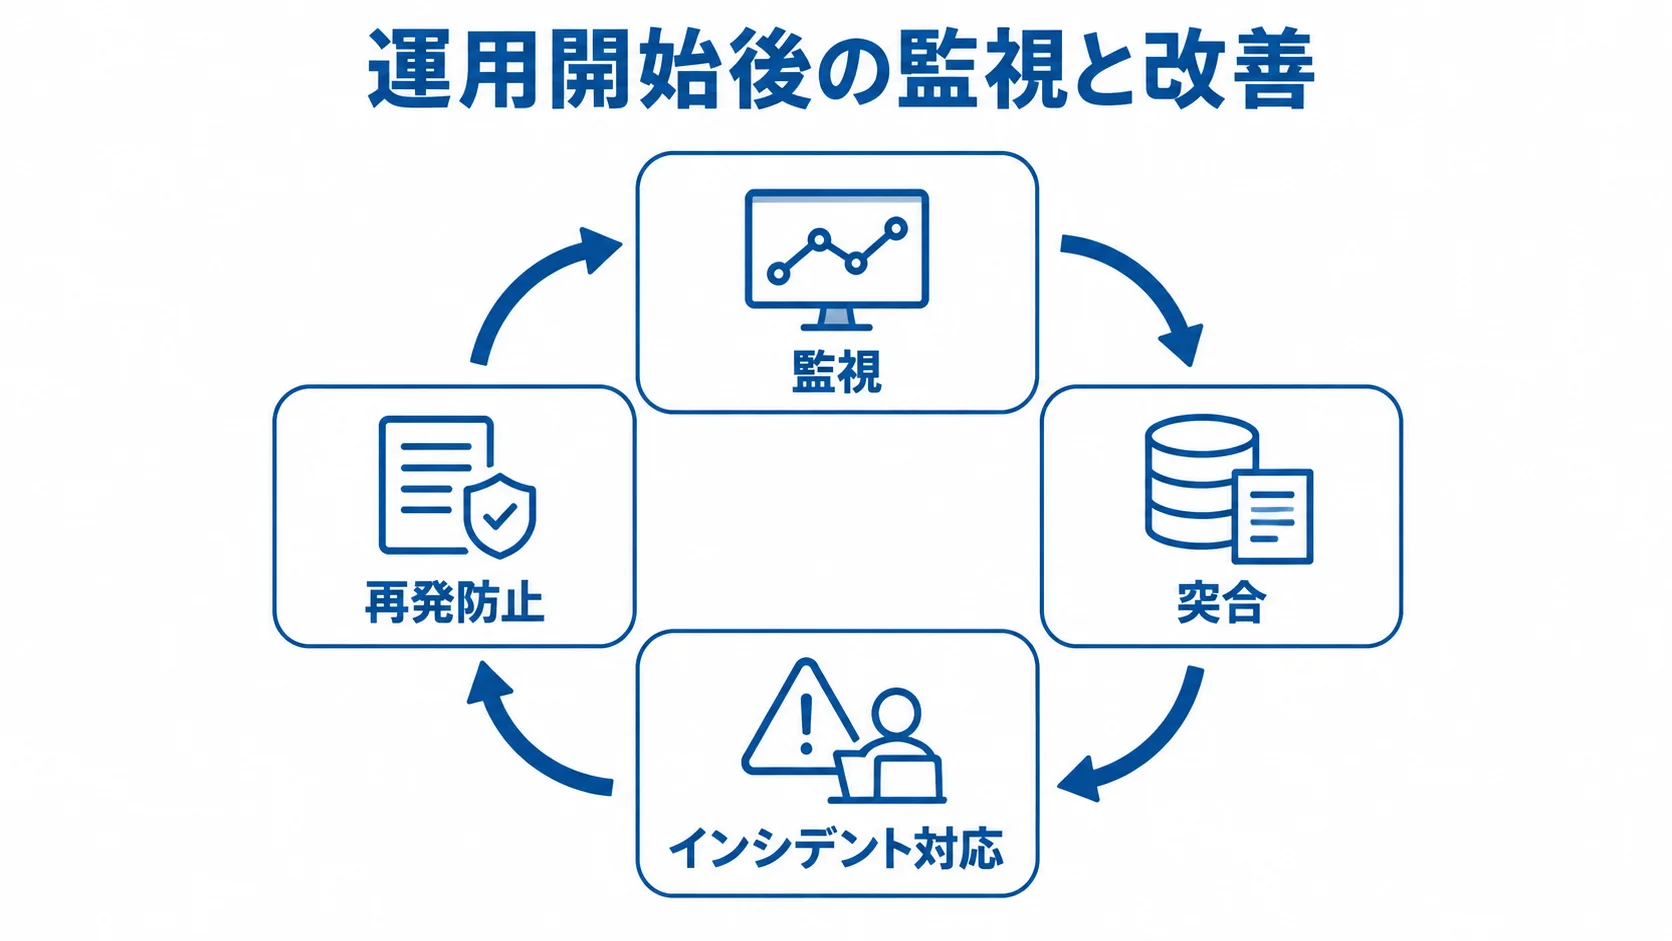
稼働後は、残高の正確性や利用者の保護、加盟店精算、監査可能性を維持する業務が始まります。
決済量やチャネルの変化に合わせて、非機能要件を実績と照合し、運用費とリスクを定期的に見直します。
監視・突合・インシデント対応の定例化
監視は、サーバーの稼働率だけでなく、業務の異常も対象にします。
- 決済状況:チャージ成功率、承認遅延、外部連携エラーの把握
- 残高・精算:差異、未作成ファイル、返金滞留の確認
- 不正・停止:停止カードへの要求や不正利用の兆候
日次では、台帳残高とチャージ・利用・返金の各総額、失効額、未精算額を突合します。差異は、担当者へ自動で通知します。
手順書には、利用停止や利用者への告知、加盟店への連絡、再処理を含めます。さらに、金融・法務への報告、原因分析、再発防止も書き込みます。
重大度ごとの連絡網と、停止や再開を承認する人をあらかじめ決めておくと、判断の遅れによる被害の拡大を防ぎやすくなります。
制度改正・監査・外部仕様変更への対応
金融庁は2025年11月に前払式支払手段に関する内閣府令の改正を公布し、同月18日から施行・適用しました(出典: 金融庁「前払式支払手段に関する内閣府令の一部を改正する内閣府令」、2025年)。
適用関係は事業形態によって異なるため、一般的な解説だけでは判断せず、対象範囲を専門家に確かめる必要があります。
- 制度変更:法務・コンプライアンスとシステム担当の間での変更共有
- 外部仕様:影響調査、回帰テスト、切戻し、利用者告知の管理
- 監査記録:取引、権限、残高訂正、障害、復元、脆弱性対応を追跡できる状態
カードや本人確認、決済、通知の各サービス、会計サービスの仕様や認証方式は、変わる可能性があります。そのため、変更を受け付ける窓口を設けます。
利用データの安全な改善への活用
利用履歴を分析する際は、改善に役立つデータを選び、個人情報や決済情報の扱いを決めておきます。
- 活用対象:需要、販促効果、失効率、問い合わせ、チャージ失敗の分析
- 情報保護:識別子の分離と、目的・権限・匿名化・保存期間の設定
- 改善順位:売上に加えて、残高差異や返金遅延、復旧時間の考慮
分析環境へ個人情報や決済情報を複製すると、アクセス範囲と保管期間が広がります。そのため、業務に必要なデータだけを連携させる必要があります。
コア台帳の安定性を守りながら、会員体験やデータ活用を段階的に広げると、信頼性と事業成長を両立できます。
よくある質問
導入前によく寄せられる質問を取り上げます。事業規模やカード方式によって結論が変わるため、判断の基準もあわせて整理します。
プリペイドカード基幹システムの開発期間はどのくらいですか?
小規模MVPや外部基盤の構成は3〜6か月、パッケージ・ASPの構成は4〜9か月が目安です。
中規模独自基幹は9〜18か月、大規模スクラッチは18〜30か月以上が目安です。法務整理やカード審査を含め、外部接続や移行、パイロットまで見込むと、開発の見積もりより長くなることがあります。
パッケージとスクラッチはどちらを選ぶべきですか?
自社店舗向けで、チャージや残高、精算といった標準的な機能が中心であれば、クラウドやパッケージで初期費用と期間を抑えやすくなります。
独自の精算や複雑な利用制限、深い基幹統合、データ活用が競争力になる場合は、スクラッチやハイブリッドを検討します。
コア台帳を内製すること自体を目的にせず、差別化する業務と外部に任せる領域を分けて考えます。
法規制やPCI DSSは開発会社に任せられますか?
開発会社へ調査や対応を委託することはできます。ただし、発行者としての事業判断や最終責任まで、自動的に移るわけではありません。
自社の方式や資金フロー、カード情報の保持範囲、委託先を整理したうえで、専門家と法令やPCI DSSの適用範囲を確かめます。
RFPでは、準拠証明や診断結果、委託先管理について尋ねます。さらに、インシデント報告と監査資料の提供条件も確認します。
見積もり前に何を準備すればよいですか?
カード方式や利用範囲、年間発行額、月間・ピーク件数、チャージ方法を整理します。加盟店数や連携先、移行対象も、あわせて洗い出します。
稼働時間やSLA、RTO・RPO、セキュリティ要件も示します。そのうえで、返金、失効、停止、再発行の流れを業務シナリオにまとめ、異常系や日次締め、精算差異も同様に扱います。
未定の項目は、未定のままでも構いません。ただし、決定の期限と仮置きの条件を記載すると、候補先が同じ前提で見積もれます。
まとめ
プリペイドカード基幹システムの要点
最初に決めるのは、価値の発行・移転・利用・返金・失効を、誰がどの台帳で管理するかです。
自家型と第三者型、ハウス型と国際ブランド付き、クラウド・パッケージ・スクラッチは、規模と責任分界で選びます。そのうえで、正常系と異常系を一緒に要件へ含めます。
導入前に実行する三つの確認
導入の準備では、事業要件、費用、発注後の運用を確かめ、実行計画を整えます。
- 事業・要件:資金フローと法的類型、方式と責任分界の整理
- 費用・方式:初期費用に従量費・保守・監査・移行費を足したTCOの比較
- 発注・運用:業務シナリオとRFPの作成、候補先のPoCや再処理の確認
基幹システムは、チャージや台帳、利用承認をつなぎます。さらに、返金や失効、精算、会計、監査までを一つの流れで扱います。開発要件には、二重チャージやタイムアウト、返金遅延、精算差異、障害復旧を含めます。
初期費用は、小規模MVPで500万〜1,500万円、パッケージ・ASPで1,000万〜3,000万円です。中規模独自基幹は3,000万〜8,000万円、大規模スクラッチは8,000万円〜3億円以上が目安です。
RFPには、取扱高やピーク件数、連携先を記載します。さらに、SLAやRTO・RPOに加え、PCI DSSの責任分界、データ所有権、終了時の移行条件も明記します。
監視、突合、制度改正への対応まで合意したうえで、段階的にリリースします。稼働後も、外部仕様の変更への対応や権限の見直しを続ける体制が、利用者と加盟店の信頼につながります。
▼関連記事一覧
・プリペイドカード基幹システム開発の進め方
・プリペイドカード基幹システム開発でおすすめの開発会社6選と選び方
・プリペイドカード基幹システム開発の見積相場・費用
・プリペイドカード基幹システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。