
プリペイドカード基幹システム開発は、まず法務・業務整理と要件定義を行い、方式選定とPoCを経て設計・開発に進みます。その後、テスト・移行を経て段階リリースへ進みます。
法的な条件と残高の扱いを先に決めると、稼働後の安全な運用につながります。全体像については、完全ガイドもご覧ください。
▼全体ガイドの記事
・プリペイドカード基幹システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
プリペイドカード基幹システムの全体像
プリペイドカード基幹システムは、利用者があらかじめ購入・チャージした価値を管理するシステムです。その価値を、カード番号や会員情報と結び付け、残高や有効期限、利用履歴も含めて扱います。
利用の承認から売上の確定、加盟店への精算、会計・監査用の記録までが一続きでつながります。そのため、一般的な会員アプリやポイント管理画面に比べて、金額の整合性と業務の継続性がとくに重視されます。まず、自社が提供するカードの種類と、システムが担う責任範囲を整理します。
自家型・第三者型とハウス型・国際ブランド型の違い
カードの類型を整理するには、利用形態と加盟店の範囲を確かめます。
- 自家型・ハウス型:自社の店舗やサービスだけで使えるカードは、一般に自家型・ハウス型に当たります。
- 第三者型:加盟店網を広げて使うカードです。
- 国際ブランド付きカード:自家型・第三者型と比べて、ブランドの規則への準拠や承認接続など、求められる業務が変わります。
- 類型の判断:価値の発行主体と、使える加盟店の範囲を確かめます。
第三者型の前払式支払手段では、資金決済法や金融庁への登録・届出のほか、利用者保護、供託・保全の検討が必要な場合があります。
金融庁は2025年11月18日、前払式支払手段に関する内閣府令などの改正を施行・適用しました(出典:金融庁「前払式支払手段に関する内閣府令の一部を改正する内閣府令」、2025年)。
法的な整理が遅れると、画面やAPIの完成後に、利用規約や本人確認、残高管理、帳票の修正が必要になります。そのため、企画の段階で、法務や経理、情報システム、事業部門が判断します。
主要機能と「発行から精算まで」のデータフロー
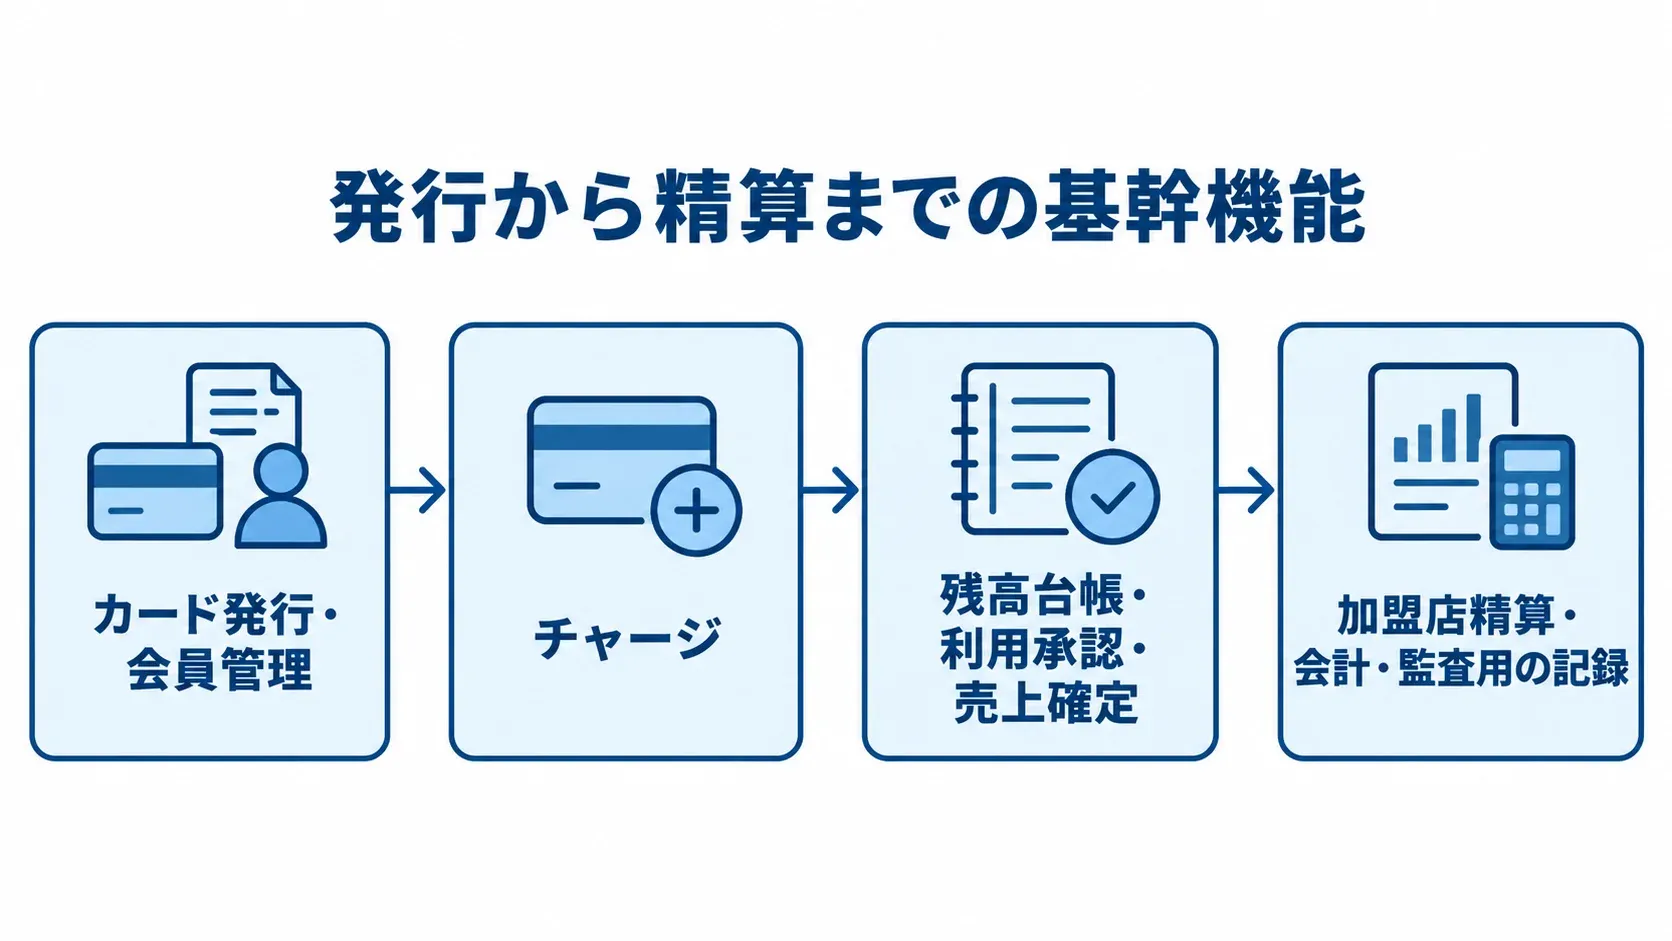
基幹機能は、発行から会計・監査までの取引と残高を一貫して扱います。
- カードを発行し、会員情報を管理する。
- 入金チャネルごとに上限、重複、取消、返金を処理してチャージする。
- 残高台帳を更新し、利用を承認して売上を確定する。
- 加盟店精算を行い、会計・監査用の記録を残す。
発行・会員管理では、物理カードとバーチャルカードの両方を扱います。カード番号のトークン、本人確認、会員ランクも対象です。
チャージ元には、店頭や銀行などがあり、コンビニやクレジットカード、アプリも含まれます。
残高は上書きせず、取引ごとの加算・減算・保留・失効として記録します。
承認のタイムアウトや通知の再送、返金と売上確定の順序が逆になる場合に備え、二重計上や残高不足を防ぎます。精算まわりでは、加盟店別の手数料や締め処理を要件に含めます。加えて、精算ファイルと日次の残高突合も要件として扱います。
プリペイドカード基幹システムの進め方・工程
開発は、まず事業と法務を整理し、要件定義と方式選定に進みます。RFPとPoCを経て設計・実装に入り、テスト・移行を行ったうえでパイロット運用へ進みます。
期間の目安は、クラウドやプロセサを活用した小規模MVPで3〜6か月です。複数チャネルと移行を含む独自基幹は9〜18か月、大規模スクラッチは18〜30か月以上が目安です。期間は規模や外部連携数で変わります。
各工程で、何を納めるかと、次へ進む判断の基準を決めておくと、納期と品質を両立しやすくなります。
企画・法務整理と要件定義の先行実施
企画では、発行主体と利用範囲を決めたうえで、価値の移転や払戻し、失効後の扱いを定めます。
- 事業範囲:自社店舗だけで使うか、外部加盟店や送金機能を含めるかを決めます。
- カード条件:払戻し、有効期限、失効後の扱いを文書にまとめます。
- 処理規模:発行額、会員数、加盟店数を数値で示し、月間取扱高とピーク取引数も押さえます。
- 稼働条件:稼働時間と、障害時のRTO・RPOを定めます。
要件定義では、チャージや利用、取消、返金といった各処理を、正常系と異常系のシナリオにします。失効や再発行、カード停止、加盟店精算も、同じ形で扱います。
画面表示の後に台帳の更新が失敗するケース、同じ売上が二度届くケース、通信断から復旧するケースも扱います。あらかじめ正とするデータと再処理の承認者を決めておくと、RFPの回答を比べられます。
方式選定とPoCによる責任の分かれ目の確認
候補となる方式を、事業の優先事項に照らして比べます。そのうえでPoCを行い、どこまでを誰が受け持つかと、移行できるかどうかを確かめます。
- クラウド・プロセサ接続型:既存のカード処理基盤を活用します。
- パッケージ・ASP型:既存機能を使って導入する形です。
- スクラッチ型:独自要件に合わせて構築します。
- ハイブリッド型:差別化領域を自社開発し、決済コアを外部基盤と分けます。
短期導入を優先するハウスプリペイドでは、残高とカード処理、精算を外部基盤に任せる方法があります。そのうえで、会員アプリやCRM連携は自社で作ります。
独自の利用制限や複雑な精算、既存基幹との深い統合が強みであれば、差別化部分を自社で開発する構成も候補になります。
PoCでは残高照会だけでなく、チャージや承認、取消、返金を含む一連の処理を一つのシナリオで動かします。売上確定や加盟店精算、障害復旧も同じシナリオに含めます。
カード番号を保有する側と、APIの再送・レート制限を管理する側を確かめ、障害時の連絡先も決めておきます。初期費用の見積もりには表れにくい、受け持ちの範囲と将来の移行可能性も評価します。
設計・開発からテスト・段階リリースまでの流れ
設計では、金額と取引状態が確定する条件を明確にします。訂正の手順まで定めておきます。
- 金額・取引:通貨の最小単位で表した整数と、一意な冪等キーを使います。
- 安全管理:状態遷移と監査ログを定め、権限分離や暗号化、秘密情報の管理も含めます。
- API連携:タイムアウトや再試行、順序の逆転を想定し、通知の重複にも備えます。
テストでは、単体・結合・総合に加えて、負荷や障害切替、災害復旧、脆弱性診断を確かめます。残高突合や日次締め、返金、精算ファイルも、テストの対象です。
稼働前には、限定会員や一部の加盟店でパイロットを行います。問い合わせへの対応や、カード停止・再発行、手動での再処理を確かめます。
全加盟店へ一度に広げず、取引量と対象範囲を段階的に増やしていくと、残高の差異や業務の負荷を抑えられます。
プリペイドカード基幹システムの費用相場とコストの内訳
全国一律の公開相場は確認しにくいため、ここに示す金額は、類似システムの公開情報と必要な工数から組み立てた2026年時点の推定です。
金額は、カードブランドや取扱高、同時接続数で変わります。連携先や移行データ量、PCI DSSの責任範囲も、金額を左右します。比較の際は、月額や従量費を含めた3〜5年の総保有コストで見ます。
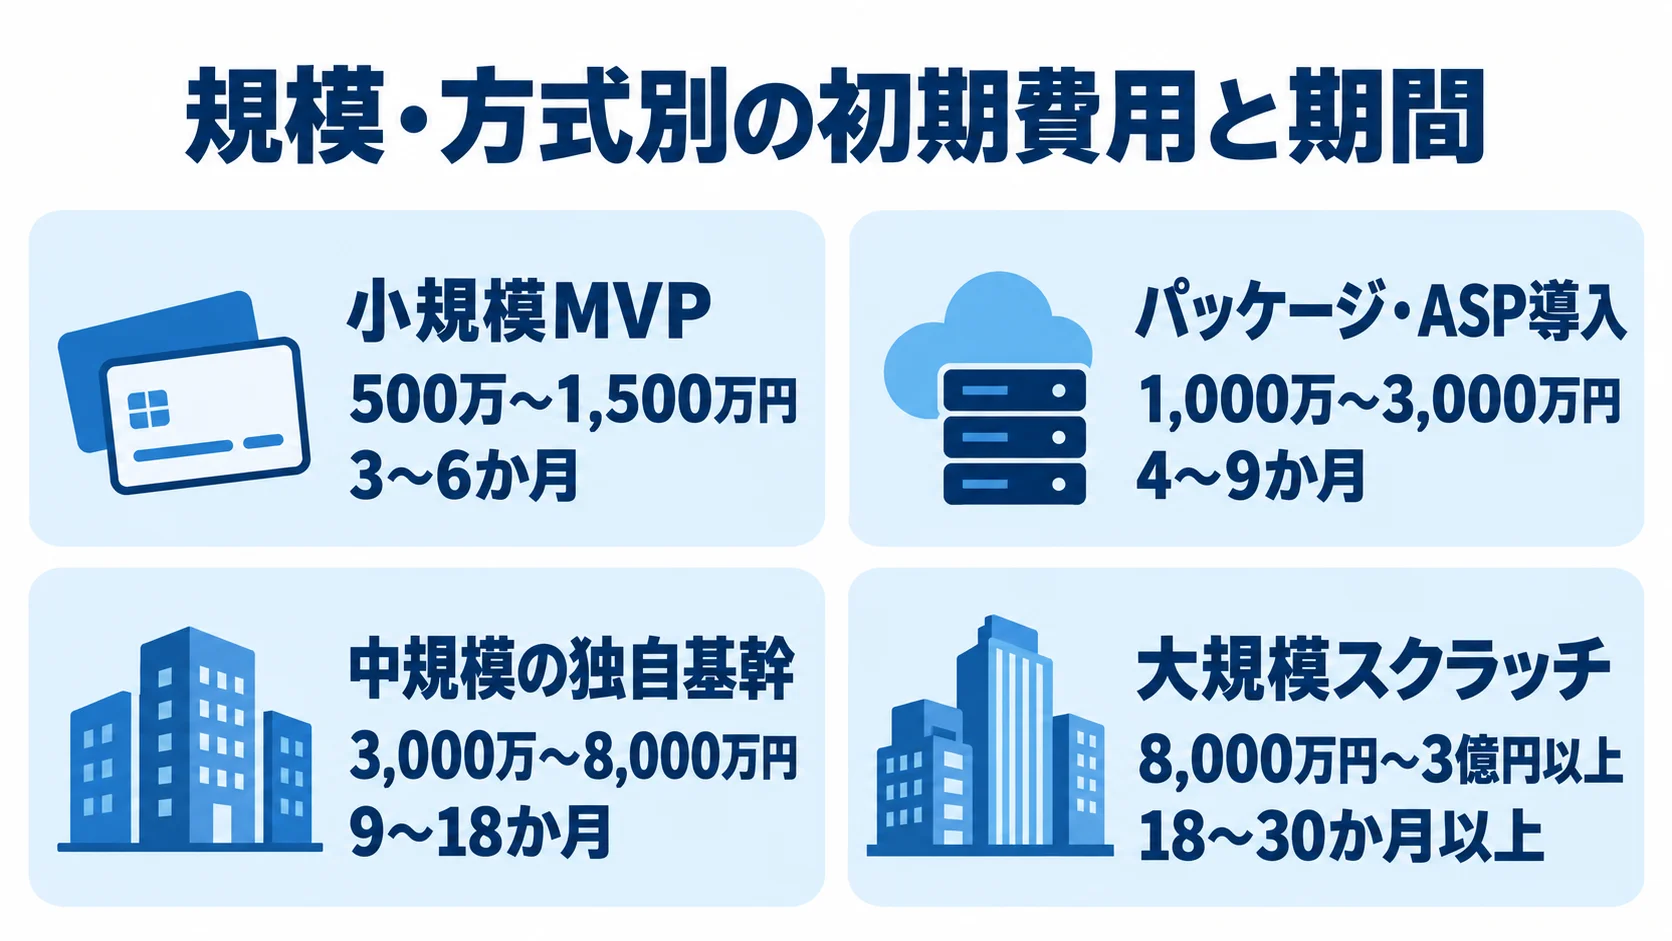
規模・方式別の初期費用と期間の目安
方式と規模によって、初期費用と期間の目安が異なります。
- 小規模MVP:500万〜1,500万円、3〜6か月。
- パッケージ・ASP導入:1,000万〜3,000万円、4〜9か月。
- 中規模の独自基幹:3,000万〜8,000万円、9〜18か月。
- 大規模スクラッチ:8,000万円〜3億円以上、18〜30か月以上。
小規模MVPは、チャージ・利用各1チャネル、外部連携1〜2本の構成で、既存のカード処理基盤を使う前提です。パッケージ・ASPでは、チャージや残高、精算に加えて、POS・EC・API連携まで導入します。
中規模では、複数チャネルや会計・CRM連携、不正対策を含みます。返金や、既存会員・残高の移行も範囲に入ります。
大規模は、国際ブランドへの対応や複数加盟店網、冗長化を含め、24時間監視と厳格な監査まで自社で構築する想定です。金額は、要件を限定した概算シナリオに基づくもので、市場の確定的な平均ではありません。
riplaが2026年に公開したポイントカード情報では、パッケージ活用は150万〜500万円です。同じ情報では、ポイントカードのスクラッチ費用が小規模で300万〜800万円、大規模で2,000万〜5,000万円以上です。
電子決済システムの目安は、小規模で300万〜600万円、中規模で600万〜1,500万円、大規模で1,500万〜5,000万円以上です(出典:株式会社ripla「ポイントカードシステム開発の見積相場や費用」「電子決済システム開発の見積相場や費用」、2026年)。
プリペイドカード基幹では、金銭性のある残高を扱うほか、返金や精算、監査も加わります。そのため、単純なポイント管理より高めに見積もる必要があります。
人件費・非機能費用・ランニングコストの内訳
見積もりは費目ごとに分け、初期費用と運用費を並べて見られる形にします。
- 企画・法務・業務要件:初期費用の10〜15%程度。
- 基本・詳細設計:15〜20%程度。
- 台帳・チャージ・承認・精算の実装:初期費用の35〜45%程度。
- 外部連携:10〜20%程度。
- テスト・性能・セキュリティ:15〜25%程度。
一式で計上された見積もりは、機能や連携、非機能、移行に分けて再提出を依頼すると、比べやすくなります。
ランニング費には、クラウドや監視、障害対応の費用が入ります。加えて、カード発行やブランド・プロセサの費用、決済手数料、外部APIも含まれます。
脆弱性診断やPCI DSS評価、保守改修、バックアップ保管も対象です。保守費は初期開発費の年15〜30%程度、または月額固定と取引従量費の組み合わせです。
小規模運用では月20万〜100万円程度ですが、24時間監視や複数環境を含む場合は、月300万〜1,000万円以上になることがあります。この金額は、取引量とSLAを前提に確かめます。
プリペイドカード基幹システムの見積もりを取る際のポイント
見積もりの精度は、依頼の時点で条件をそろえられるかどうかで決まります。前提条件がそろわないまま依頼すると、各社の見積範囲が異なり、価格を比べられません。
RFPには、業務範囲と取扱規模、外部連携を分けて書きます。移行や運用体制、セキュリティも記載します。同じ条件で、2〜3社へ依頼します。
RFPに書くべき事業・機能・非機能要件
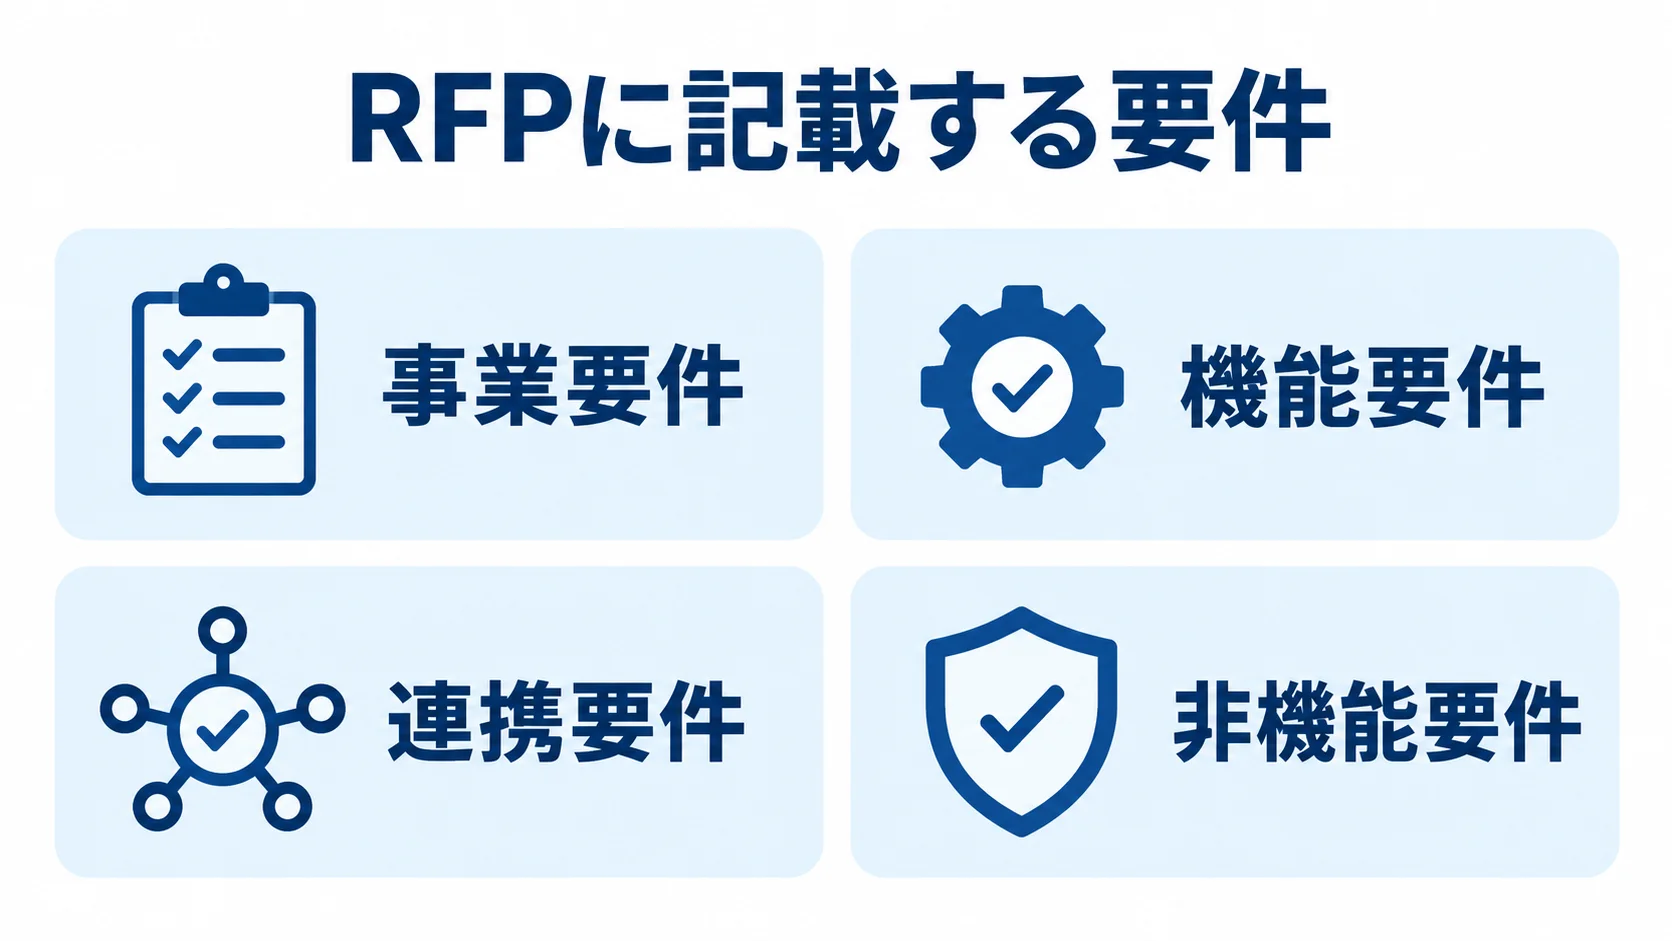
RFPでは、事業規模と必要な機能、連携先、運用条件を具体的に書きます。機能要件は、発行から会計・監査までの取引と残高を一貫して扱えるかを確かめる項目として並べます。
- 事業要件:種類、発行主体、利用範囲、加盟店・会員数を示します。発行額、月間取扱高、ピーク数、チャネル、返金・払戻し方針も書きます。
- 機能要件:発行、チャージ、残高照会、承認、停止・再発行、利用制限、取消、返金、失効、加盟店登録、売上確定、精算、帳票、権限、監査ログ。
- 連携要件:POS、EC、アプリ、CRM。会計・ERP、本人確認、通知、分析基盤。
非機能要件には、稼働時間や可用性、ピーク負荷、応答時間を含めます。加えて、RTO・RPOやバックアップ、災害対策を書きます。監視とログ保管期間も盛り込みます。
暗号化や脆弱性対応、権限の見直し、再委託の管理も記載します。カード情報を自社で持つか、トークン化して外部基盤へ委ねるかも明記します。
PCI DSS v4.0.1では、将来日の指定があった要件が2025年3月31日から有効になり、公開Webアプリの攻撃検知・防止などの扱いも変わりました(出典:PCI Security Standards Council「PCI DSS v4.0.1」「FAQ」、2025年)。
RFPでは、自社の適用範囲と、委託先の証跡を確かめます。
開発会社の選び方と契約・保守の確認
開発会社は、見積総額だけでなく、基幹業務とセキュリティの経験を見て選びます。
- NTTデータ:PaySpreme。
- インフキュリオン:Xard、Wallet Station。
- バリューデザイン:独自Pay。
- ジェーシービー:プロセシング事業。
- NTTカードソリューション:プリペイド・ICカード関連サービス。
リンク・プロセシングの決済ソリューションも候補になります。各社の得意領域は異なります。サービスの提供範囲や対象規模は変わり得るため、候補をそのまま採用せず、RFPとの適合性を確かめます。
要件定義は準委任で進め、仕様が確定した後に請負へ移す方法が現実的な場合もあります。契約では、追加単価や変更の承認、障害対応を定めます。再委託先やSLA違反の扱いも、あわせて定めておきます。
データの所有権やログの保管、契約終了時の移行、事故報告の期限も明記します。
基幹インフラ制度では、一定の事業者が重要設備の導入や維持管理の委託を行うと、事前届出・審査の対象になり得ます。内閣府の指定や資料は、2026年7月に更新されています。
第三者型で大規模な加盟店網を扱う場合は、発注の前に所管省庁や専門家へ、対象になるかどうかを確かめます(出典:内閣府「基幹インフラ役務の安定的な提供の確保に関する制度」、2026年)。
費用超過と稼働後トラブルを防ぐリスク対策
見積もりの時点で、費用超過の原因を洗い出し、変更があった場合の扱いを決めます。
- 追加・異常系:連携先を増やす場合や、取消・返金、再処理の扱いを確かめます。
- 移行・安全性:既存残高をどう引き継ぐかと、セキュリティ要件を見ます。
- 運用設計:精算締めと再発行、会計仕訳を決めます。問い合わせ時に、どこまで照会してよいかも定めます。
工程ごとに、確定した要件と未確定の前提、変更時の追加費用を分けて整理し、予備費も初期計画に含めます。
稼働後には、残高の差異や不正チャージ、API停止が起こり得るほか、重複通知や外部仕様の変更も考えられます。日次の残高突合と精算確認、異常取引のアラートを、運用に組み込みます。権限の見直しや連絡網、手動での停止・再開の承認手順も、あわせて決めておきます。
開発会社と自社の担当範囲を決めておくと、障害時の責任の押し付け合いを避けやすくなります。
プリペイドカード基幹システム開発でよくある質問(FAQ)
開発方式や費用、法務の疑問に答えるほか、セキュリティや期間についても触れます。取扱高や利用範囲で結論が変わるため、最終判断には要件定義と専門家への確認が必要です。
プリペイドカード基幹システムの開発費用はいくらですか?
推定の目安は、小規模MVPで500万〜1,500万円、ASP・パッケージ導入で1,000万〜3,000万円です。
中規模独自基幹は3,000万〜8,000万円、大規模スクラッチは8,000万円〜3億円以上です。金額は、ブランドや連携数、加盟店数によって変わります。取扱高や移行、24時間運用も、金額を左右します。
月額や従量費、監査、保守も含めて見積もります。
プリペイドカード基幹システムは何か月で開発できますか?
既存プロセサを使う1チャネルのMVPは3〜6か月、中規模開発は9〜18か月、大規模スクラッチは18〜30か月以上が目安です。
中規模にはPOS・EC・会計・CRM連携やデータ移行を含みます。法務整理やPoC、テスト、パイロットを省くと、稼働後の残高差異や返金トラブルにつながります。
機能を絞った段階リリースと、後続機能のロードマップを分ける方法が現実的です。
カード情報を自社で持たずに開発できますか?
可能です。カード番号の保管や決済処理は、プロセサや決済基盤に委ねられます。
自社がトークンや会員ID、利用履歴、業務データを扱うハイブリッド構成も選べます。
自社の画面やAPI、ログ、管理者権限は、PCI DSSの対象として残る場合があります。委託先の証明書類と受け持ちの範囲を、脆弱性対応や障害時の再処理も含めて、契約と設計の両方で確かめます。
まとめ
法務と業務、技術、運用を一体で考え、残高の正しさと利用者への継続的な価値提供を、同じ計画の中で確かめます。
最初に決めるべき判断の基準
カード類型と開発方式は、発行額や加盟店数、利用チャネルのほか、将来の拡張性でも比べます。
残高台帳と精算を担当する会社、自社が扱うカード情報の範囲を先に決めておくと、費用とセキュリティを具体的に検討できます。
発注前に行う次の一歩
発注の前に業務シナリオを整理してから、RFPと見積もりの比較に進みます。
- ヒアリング:利用者や加盟店、会計、運用の担当者から話を聞きます。
- 業務シナリオ:発行やチャージ、利用を整理したうえで、返金や精算、失効の流れも並べます。
- RFP条件:取扱高やピーク件数、連携先を示し、SLAやRTO・RPO、PCI DSSで誰が何を受け持つかも書きます。
- 比較:2〜3社にPoCと見積もりを依頼し、結果を比べます。
プリペイドカード基幹システム開発では、まず、発行主体と利用範囲、法的な類型を決めます。払戻しと加盟店精算を誰が受け持つかも、そのときに定めておきます。
発行やチャージ、残高台帳、利用承認を、一つの業務フローとして要件にします。取消や返金、精算、監査も、同じフローに含めます。
カード発行画面だけを先に作ると、後から二重チャージや返金の未反映が表面化します。締めの差異や障害時の再処理も、問題として表れます。
発注に進む前に、費用の目安も押さえておきます。費用は開発方式や規模によって異なり、次の金額は類似システムの公開費用と必要工数から組み立てた推定です。
- 小規模MVP:500万〜1,500万円。
- ASP・パッケージ導入:1,000万〜3,000万円。
- 中規模独自基幹:3,000万〜8,000万円。
- 大規模スクラッチ:8,000万円〜3億円以上。
実際の金額は、取扱高や外部連携、カードブランドによって変わります。セキュリティや移行、運用体制も、金額に影響します。
見積もりを比べるために、RFPで条件をそろえます。
- RFP:正常系と異常系、RTO・RPO、PCI DSSの対象範囲を書きます。移行や契約終了時の持ち出しも含めます。
- 見積条件:依頼する全社に同じ前提を示します。
開発方式は、自社の事業上の強みが生きる構成を検討します。
- 顧客体験・CRMが強み:決済コアを実績あるクラウド・プロセサに任せる方法が有力です。
- 独自の精算・利用制限・既存基幹連携が強み:ハイブリッド構成も選択肢です。
本番展開に向けては、動作の確認と、対象範囲の広げ方を考えます。
- 段階的な導入:PoCで、どこまでを誰が受け持つかを確かめ、限定会員と限定加盟店でパイロットを行います。
段階的な展開が、プリペイドカード事業を安全に成長させる進め方です。
▼全体ガイドの記事
・プリペイドカード基幹システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。