
債権回収管理システムは、債権の種類、業務の流れ、連携範囲によって、必要な機能と導入方法が変わります。そのため、まず業務類型を整理し、次に機能や費用、開発会社の選び方を順に確かめておくと、発注時の判断材料がそろいます。
▼関連記事一覧
・債権回収管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・債権回収管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・債権回収管理システム開発の見積相場や費用/コスト/値段について
・債権回収管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
債権回収管理システムの概要
債権回収管理システムは、債権の発生から入金までを一つにまとめて管理するシステムです。
未入金や延滞後の対応も含め、請求から入金、消込、督促までを一連の業務として扱います。
分割回収や回収不能、会計連携も対象になります。そのため、請求書発行や会計帳簿だけを担うシステムとは役割が異なります。
4つの業務類型による違い
債権回収管理システムは、主に4つの業務類型に分かれます。対象とする業務によって、必要な機能も変わります。
- 一般企業:売掛金の照合、差額や過入金、滞留債権が主な対象です。
- 銀行・信販会社:ローンや割賦の延滞ステージ、架電、入金約束、代位弁済、法的手続きまで含みます。
- サービサー:受託・買取債権の区分、法定帳簿、事業報告書が欠かせません。
- 自治体:税や料金の滞納整理、分納、催告、執行管理が中心です。
この違いを見ないまま進めると、一般企業向けのサービスに金融機関向けの機能を求めてしまうことがあります。また、大規模な回収基盤を必要以上に導入する可能性もあります。発注する側は、回収する債権の範囲と、回収を始める段階、回収の方法を先に決めておくと、業務類型に合う構成を選びやすくなります。
Excel管理からの移行と回収業務の再現性
債権情報がExcelやメールに分かれていると、例外の処理が担当者の経験に頼りがちです。
- 名義の揺れ:入金者名が請求先と異なる場合もあります。
- 一括・分割入金:複数請求への一括入金や分割入金の処理です。
- 約束不履行:入金約束が守られなかったときの対応です。
顧客ID、契約ID、請求ID、入金IDをひも付けておくと、判断者と判断内容を履歴に残せます。その結果、担当者が変わっても同じ基準で追跡でき、回収率だけでは測れない効果も得られます。
導入前には、回収率、消込・延滞発見時間、督促実施率を測っておきます。
入金約束の履行率、回収日数、1件あたりの対応時間も押さえておくと、導入後の効果を比べられます。監査資料の作成時間もKPIに加えると、現場ごとの違いが分かりやすくなります。
債権回収管理システムの主要機能と導入効果
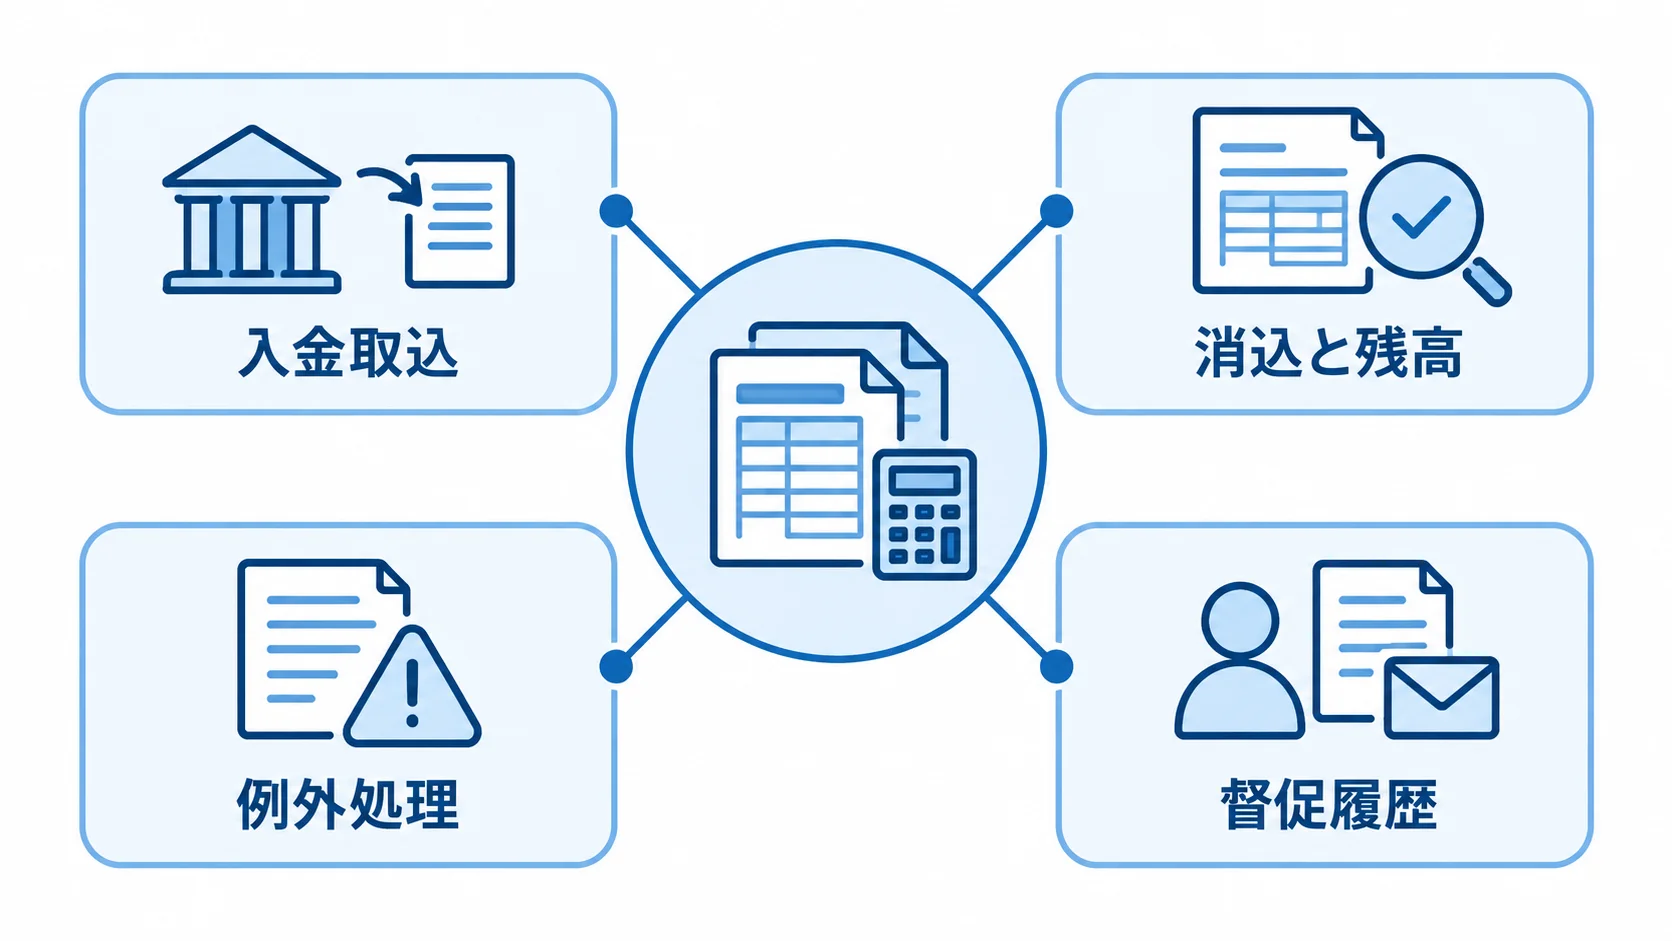
必要な機能は業務類型によって変わりますが、債権の登録から入金の反映、次の回収行動までの流れは共通しています。
発注側は、機能の有無だけでなく、例外処理や履歴管理を現場で扱えるかも確かめます。
台帳・請求・入金消込の連携
基本機能は、顧客・契約・債権の登録と、請求・入金予定の登録です。
請求書や催告書も出力できます。
- 入金取込:銀行明細や決済データを取り込む機能です。
- 消込と残高:未消込一覧や債権残高の管理です。
- 例外処理:一括入金、手数料、過入金、部分入金、返金の扱いです。
入金名義が揺れていても、候補表示を使えば消込の手作業を減らせます。ただし、自動判定を使う場合は、確定の前に担当者が確認し、訂正の前後も記録します。
会計・販売管理と連携すると、消込の結果から仕訳を作成でき、二重入力を減らせます。
連携方式には、CSVやSFTP、REST API、Webhookなどがあります。
方式は新しさよりも自社の運用に合うかで選び、更新頻度や、エラー時の再送、重複取込の防止を確かめておきます。また、項目追加や障害時の手動運用も、あらかじめ決めておく必要があります。
督促・分割回収・監査の履歴管理
延滞後の対応を追うには、期限や連絡結果などを債権ごとに記録しておく必要があります。
- 督促履歴:担当者、連絡先、文面、連絡結果の記録です。
- 入金約束:約束日、金額、次回のフォロー日です。
- 再フォロー:期限後のタスクを作り、対応漏れを防ぐ仕組みです。
メールやSMSのほか、郵送や電話を使う場合も、送信や架電の事実と結果を残します。金融機関やサービサーでは、正常債権から延滞、代位弁済、法的手続きを経て回収不能に至るまでの状態を定義します。状態変更の根拠と承認者を保存しておくと、法定帳簿や事業報告書に必要な情報を後から再現できます。
自治体では、督促や催告、分納、滞納処分が対象になります。
民間の売掛金管理とは別の要件になるため、発注側は早い段階で分けて検討します。
債権回収管理システムの開発・導入の進め方
画面を先に作ると、後からデータや業務ルールの問題が見つかりやすくなります。そのため、現行業務、連携、例外処理、法務・監査の条件を先に整理し、小さく検証してから本番に展開します。
▶ 詳細はこちら:債権回収管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
要件定義での債権の状態と例外処理の整理
要件定義では、対象の債権から例外時の処理、必須機能までを対応づけて整理します。
- 対象債権:売掛金、ローン、受託・買取債権、税・料金などの区分です。
- 業務フロー:債権発生、請求、入金予定、入金取込、消込、未入金判定、督促、約束、分割回収、回収不能、償却、会計計上の順に工程を並べます。
- 工程ごとの要件:入力項目、判断者、承認の要否、期限、例外時の戻し方です。
- MUST:債権台帳、入金取込、消込、延滞一覧、督促履歴、権限、監査ログ、会計連携など、業務停止を防ぐ機能です。
- WANTとAIの確認:回収優先順位の推薦や予測は、データ品質と受入体制を見て検証します。結果は自動確定させず、人が訂正できるようにします。
データ移行とPoCによる難所の検証
移行データの品質は、システムの画面と同じくらい、債権管理の成否を左右します。そのため、移行では顧客・契約・請求番号、入金明細、残高をサンプルにして確かめます。延滞日や約束、督促履歴も、サンプルに含めます。
重複や欠損、名義揺れを確かめるほか、旧コードや分割入金、回収済み債権の扱いも見ておきます。
移行期間を広げるほど初期作業は増えるため、法定保存・監査用と日常参照用の履歴を分けておきます。
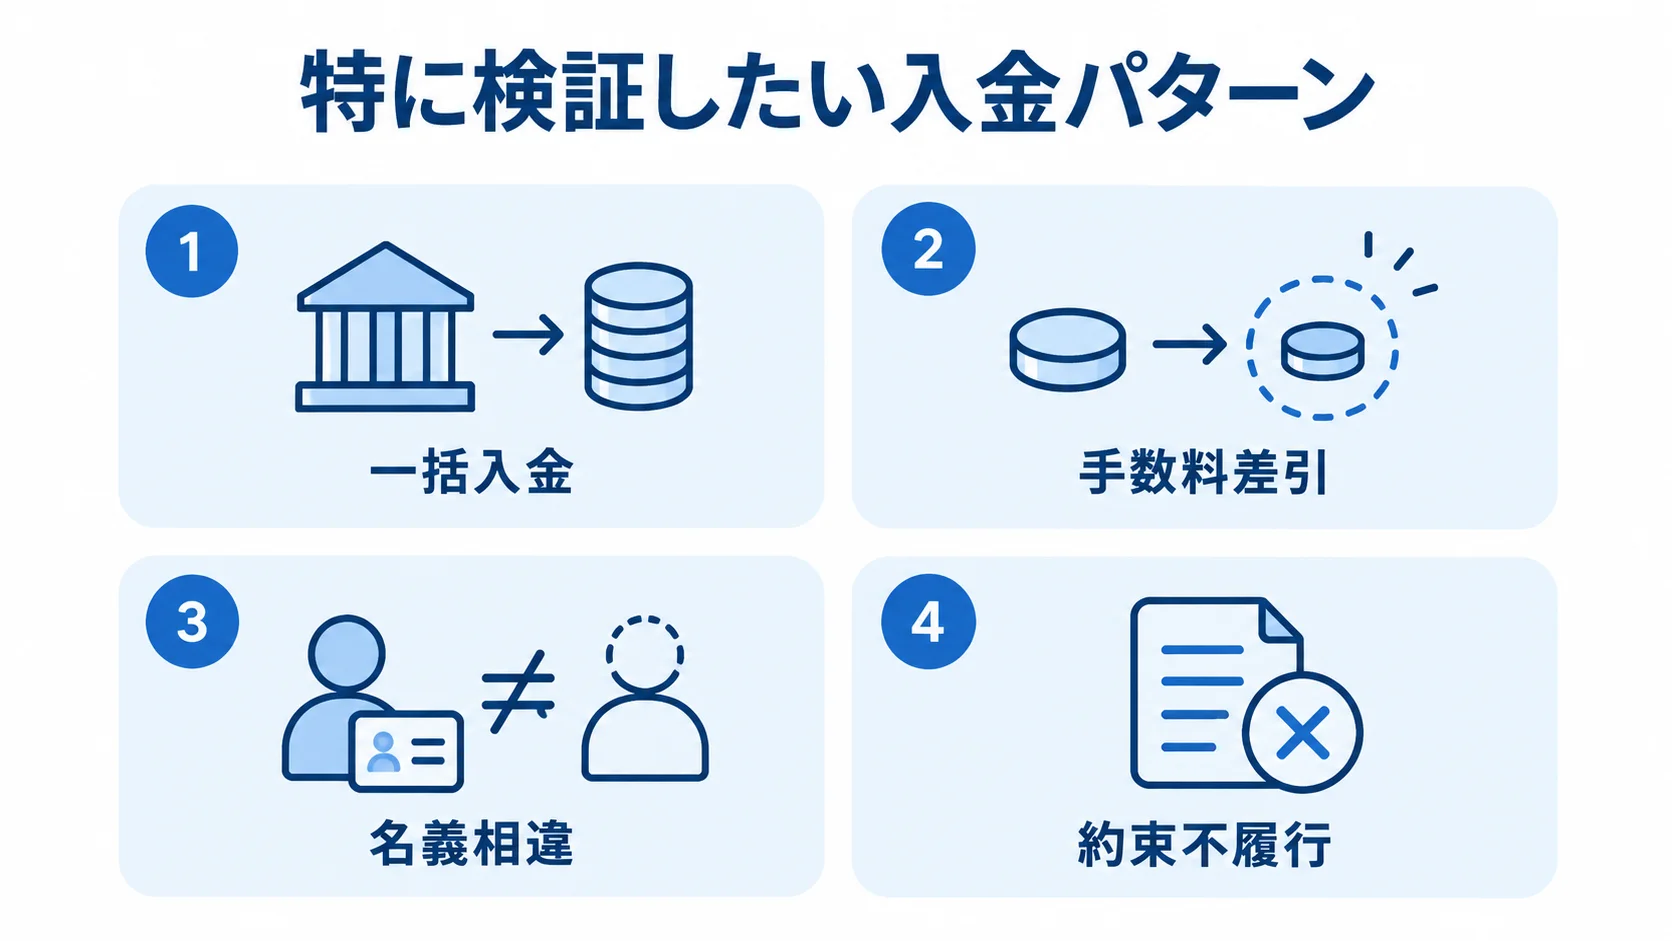
PoCやパイロットでは、平均的なデータに加えて、入金の名義や金額が標準から外れたケースも再現します。消込が自動で通るか、どこで手作業に戻るかを確かめるためです。次の4つは、そのなかでも特に検証したい入金パターンです。
- 一括入金:同じ取引先が、複数の請求へまとめて支払うケース。
- 手数料差引:振込手数料が差し引かれて入金されるケース。
- 名義相違:請求先と異なる名義で入金されるケース。
- 約束不履行:分割入金の約束が守られないケース。
消込の正解率や手動確認率、処理時間を測ります。
エラー後の再実行方法も確かめたうえで、本番移行の基準を決めます。
権限・監査・障害対応の確認と段階的なリリース
本番移行は、事前の確認と限定的な稼働で安全性を確かめてから進めます。
- 本番前の検証:機能、権限、操作ログ、バックアップ復元、連携再送、重複取込防止、帳票保存、データ訂正の承認を対象にします。
- セキュリティ:個人情報や延滞情報を扱う場合があるため、多要素認証、最小権限、通信・保存時の暗号化、端末管理、脆弱性対応、委託先監督を整えます。
- 段階的な稼働:全社一斉を避け、部門・債権種別・拠点を絞った並行稼働から始めます。
- 残高照合:旧システムと、請求・入金の総額、未消込残高、延滞件数を日次で突き合わせます。
- 運用準備:切り戻し条件、問い合わせ先、現場教育、運用マニュアル、法改正や銀行仕様変更時の責任分担を決めます。
債権回収管理システムの費用相場と開発期間
費用は、債権件数や利用者数、業種によって変わります。連携数、帳票、督促手段も費用を左右します。
移行履歴や法定帳簿、可用性は、費用に影響する要素です。
保守体制も加えたうえで、標準クラウドと個別開発を分けて見ると比べやすくなります。
初期費用と月額利用料は、分けて示してもらいます。連携・移行や教育、保守、追加開発も、項目ごとに分けて見積もります。
▶ 詳細はこちら:債権回収管理システム開発の見積相場や費用/コスト/値段について
導入パターン別の初期費用と月額費用
導入形態と対象業務をそろえて、初期費用と月額費用の目安を比べます。
- 小規模クラウド:一般企業が請求・消込・滞留一覧から始める場合の目安で、初期0万〜50万円程度、月額2万〜15万円程度です。
- 標準クラウドの料金例:2026年8月時点で、初期5万円または10万円、月額6,500円または2万円からの例があります。
- パッケージ:連携や帳票調整を伴う場合、初期50万〜300万円超、月額5万〜30万円程度または年額契約が目安です。
- スクラッチ開発:小規模で200万〜500万円程度、中規模で600万〜2,000万円程度です。
- 大規模基盤:金融機関やサービサー向けでは、2,000万〜5,000万円以上になる場合があります。
ただし、標準クラウドの例は標準機能の料金で、金融機関やサービサー向けの法定帳簿や延滞管理の価格ではありません。クラウド料金は、ライセンス数や明細件数で変わります。オプションや導入支援の有無も、料金に影響します。
個別開発の推定レンジは、公開価格が少ない領域での目安です。
実際の費用は、要件と体制に応じた見積もりが前提になります。
開発期間と5年TCOの比較
期間は、開発だけでなく、要件定義から移行、並行稼働までを含めて見積もります。
- 小規模クラウド:設定に2週間〜3か月、連携付きパッケージは2〜6か月が目安です。
- スクラッチ・基盤:小規模3〜6か月、中規模6〜12か月、大規模9〜18か月以上です。
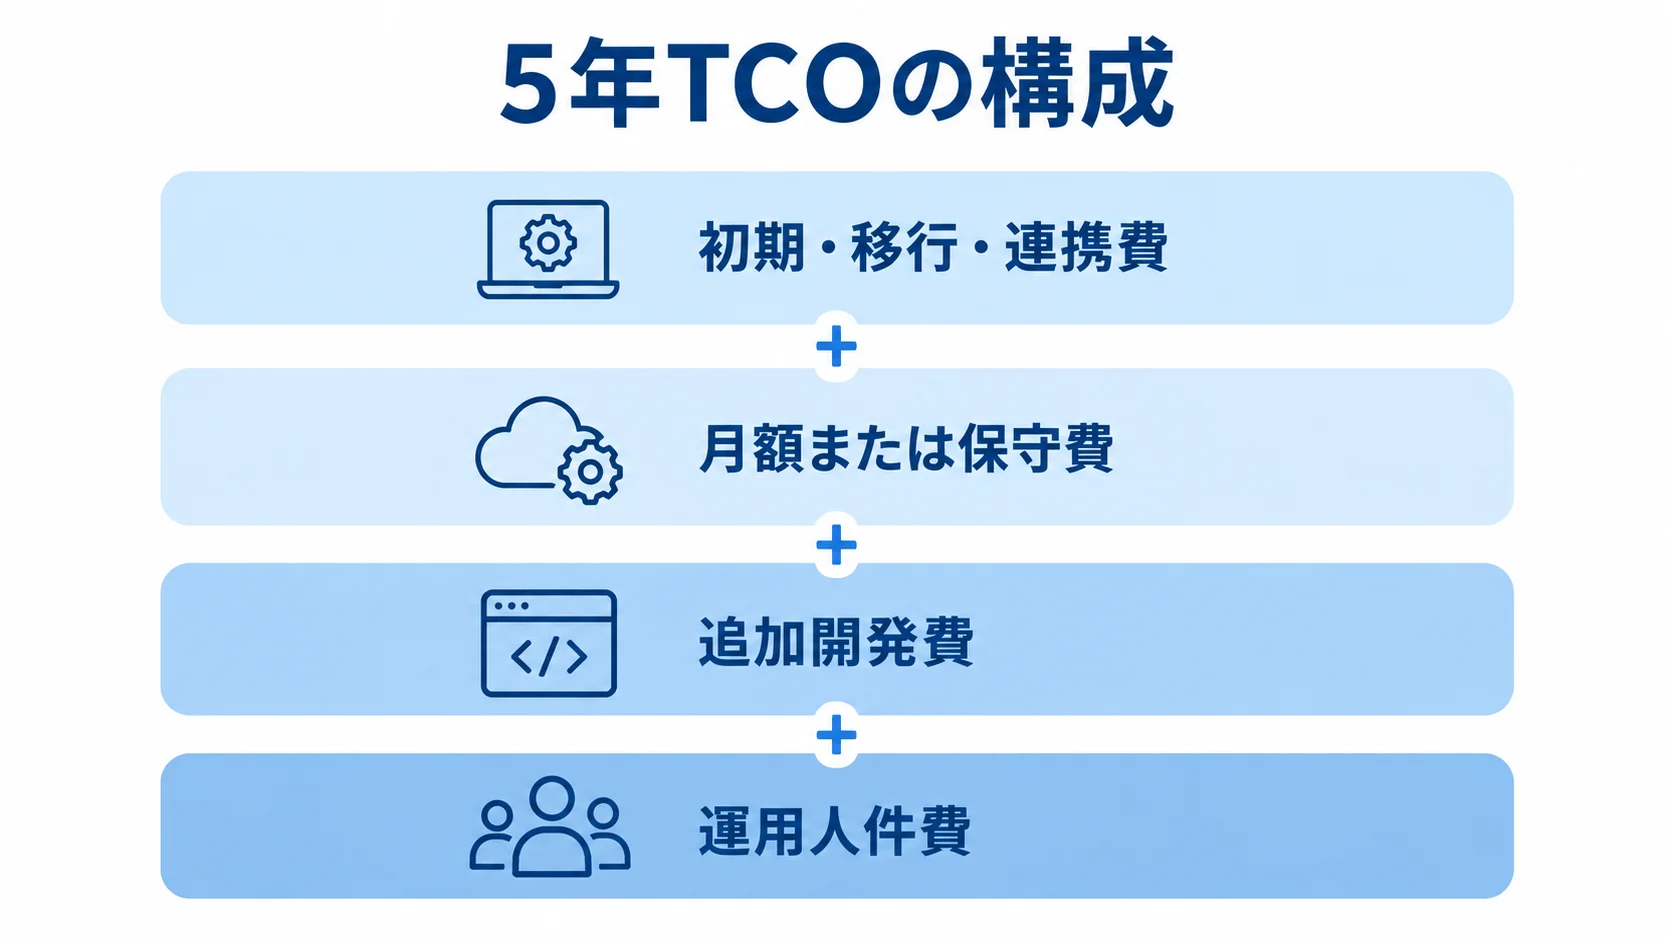
- 5年TCO:初期・移行・連携費に、月額または保守費、追加開発費、運用人件費を加えて見ます。
- 追加料金:ユーザー、帳票、SMS・郵送、明細容量、API、バックアップ、監視、サポート、データ返却が別途かかるかです。
- 見積工程:要件定義、設計、開発、テスト、移行、教育、保守の工程ごとに分けます。
一般的な工程配分の例では、要件定義が約10%、設計が10〜20%、開発が40〜60%、テストが10〜20%です。
要件定義、データ整理、移行に加えて、現場テストや並行稼働にも時間がかかります。画面の開発だけで予定を組むと、全体の期間が短すぎる可能性があります。
移行や連携が多い案件では、費用の配分も変わります。一方で、個別開発は初期費用が大きくても、手作業を減らせることがあります。
債権回収管理システムの開発会社・ベンダーの選び方
開発会社は、知名度や機能数よりも、自社の債権類型と運用責任に合うかで比べます。完成品、パッケージ拡張、個別開発では、得意分野も契約後の責任も異なります。
提案を受ける前に、対象業種と債権件数、連携先を共有します。帳票や移行期間、目標KPIも伝えておくと、提案内容を比べやすくなります。
業界実績と業務類型の一致
導入社数が多くても、自社と同じ債権を扱った実績があるとは限りません。
- 一般企業:会計連携、名義揺れ、過入金、滞留分析。
- 金融機関:延滞段階、入金約束、代位弁済、監査ログ。
- サービサー:受託・買取、法定帳簿、事業報告、督促履歴。
- 自治体:税・料金の滞納整理と公共向け運用。
金融機関の実績では、障害時にも継続して運用できるかを確認します。
自治体では、公共向けの運用経験を見ます。
事例を見るときは、導入前の作業時間や対象件数、連携範囲、導入後の変化に注目します。金融機関の公式事例では、催告書の作成・送付が1件約30分から約15分になったと報告されています(出典: 金融機関向けシステム導入事例、2025年公開)。回収率だけでなく、作業時間や処理件数で効果を説明できるかも確かめます。
導入後の保守・法改正対応と契約範囲
契約の前に、稼働後の変更への対応と、契約上の分担を具体的に決めておきます。
- 保守対象:銀行明細や請求方式、保存要件、督促手段、社内ルールの変更への備えです。
- 保守条件:問い合わせ時間、目標復旧時間、バックアップ、パッチ、法改正、帳票変更、追加開発単価の取り決めです。
- 契約範囲:請負・準委任、仕様変更、受入テスト、移行データ不備の分担です。クラウドは停止時の代替手順とデータ返却方法も含みます。
- 請負と準委任:要件未確定の固定請負は、変更費用や納期延長が起きやすく、変更無制限の準委任は予算管理が難しくなります。
- 管理方法:優先順位、月次上限、成果物、意思決定者です。
提案比較の進め方と評価の観点
各社に同じサンプルデータと例外ケースを渡し、処理の結果を比べると、差が見えます。
- 回収処理:消込判定、未入金通知、約束不履行の再フォロー。
- 例外対応:名義揺れ、一括・過入金、返金、分割入金。
- 実現方法:標準機能、設定、追加開発、運用回避のどれか。
帳票や訂正履歴、連携エラーも、デモで確かめます。
標準のケースだけで判断すると、例外時の差を見落とすおそれがあります。
評価表には、業務への適合性、移行、連携、セキュリティ、監査を入れます。保守、導入体制、5年TCOも含めます。自社で変更できる範囲や現場教育、管理者の引き継ぎやすさも評価します。
評価表は、現場や経理・財務の担当者、情報システム、法務・コンプライアンスの担当者がそれぞれ確認します。導入後の責任者も、契約の前に決めておきます。
▶ 詳細はこちら:債権回収管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:債権回収管理システム開発の発注/外注/依頼/委託方法について
要件定義で確認すべきセキュリティと運用設計
債権回収管理には、金額や取引条件、住所、連絡先などの情報が集まります。延滞状況や督促履歴も含まれ、注意が必要な情報です。
安全性はクラウドかオンプレミスかだけでは判断しきれないため、誰がどのデータに対し、何を、どの期間まで行えるかを設計します。機能要件と同時に、アクセスや保存、訂正、削除を決めておきます。監査や障害対応も、同じ時期に決めます。
最小権限・操作ログ・復旧の要件
障害時の業務継続に備えて、権限や記録、認証、復旧手順は一体で定めます。
- 権限範囲:部署や役職に加えて、債権種類、拠点、担当範囲、承認権限で区切ります。
- 操作権限:閲覧、登録、消込確定、訂正、督促送信、債権放棄、データ出力を、それぞれ別に設定します。
- アクセス管理:多要素認証、暗号化、IP・端末制御、操作ログ、ログの保管と改ざん防止、異動・退職時の停止です。
- バックアップ:復元時間と時点、別リージョンや媒体での保管、復元テスト、障害時の連絡手順を定めます。
- 連携障害と復旧目標:入金データの手動取込と、重複を避ける再処理の方法を決めます。復旧の時間目標と許容できるデータ損失は、業務側と合意します。
業務類型ごとの法務・保存要件
必要な法務・保存要件は、業務類型と情報の扱い方に合わせて確かめます。
- サービサー:法務省が案内する債権管理回収業に関する特別措置法の対象になるか、許可・監督・事業報告の要件です。
- 記録の再現:法定帳簿を出力でき、取得・受託・回収・移管の履歴と、訂正・削除の承認者を残せる状態にします。
- 固有規則:自治体や金融機関には独自の規則があり、一般企業向けの型はそのまま当てはまりません。
- 個人データ:安全管理を中心に、取り扱いの確認が必要です。
債権管理回収業分野のガイドラインは、安全管理措置を示しています。委託先の監督や漏えい時の対応、データの正確性も対象に含まれます(出典: 個人情報保護委員会、2024年改訂版を2026年8月確認)。
電子請求書や取引情報は、電子帳簿保存法の要件を確認します(出典: 国税庁「電子帳簿保存法の概要」「電子取引関係」、2026年8月確認)。適用の有無は業務や保存方法によって異なるため、法務・税務の担当者が要件を確定します。
よくある質問(FAQ)
適した構成は、債権の種類と社内ルールによって変わります。導入前によく聞かれる質問に、標準クラウド、パッケージ、個別開発をまたいで答えます。
債権回収管理システムはクラウドとスクラッチのどちらがよいですか?
導入形態は、業務を標準機能に合わせられるかどうか、固有の要件があるかどうかで比べます。
- クラウド:一般企業の請求・消込が中心で、標準機能に合わせられる場合は、短期間で始めやすく有力です。
- 拡張・個別開発:金融機関、サービサー、自治体の場合、固有の状態遷移や法定帳簿、監査、複雑な連携を踏まえて検討する形になります。
- 比較条件:監査や複雑な連携を確かめたうえで、5年TCO、移行、保守、障害対応まで含めて選びます。
AIで入金消込や督促を自動化できますか?
AIやルールエンジンは、候補の提示などを支援できます。ただし、確定の前には人が確認する必要があります。
- 支援できる業務:名義候補、回収優先順位、督促文の下書き、問い合わせ分類。
- 人の確認:誤消込や不適切な督促は、会計・信用・法務の問題になり得るので、確定の前に担当者が見ます。
- 運用管理:判定根拠、訂正履歴、再学習やルール変更の記録です。
- 検証方法:定型的で検証しやすい消込候補から始めて、効果と誤判定率を測ります。
小規模企業はどのくらいの費用から導入できますか?
標準クラウドで請求・消込から始める場合は、初期0万〜10万円程度、月額6,500円〜2万円程度からの例があります(出典: 標準クラウド各社の公式料金ページ、2026年8月確認)。利用者数や明細件数が増えると、総額は上がります。連携や移行、教育、追加帳票も、総額を押し上げる要素です。一方で、対象部門と債権を絞って効果を測る方法もあります。
Excelの過去データはすべて移行する必要がありますか?
移行の対象は、日常業務と監査・保存に必要な履歴を基準に決めます。
- 残す履歴:全件の移行は必須ではありませんが、運用、監査、法定保存、問い合わせに必要な記録は保持します。
- データ整理:顧客・契約・請求・入金・残高・延滞・督促履歴を一覧にして、重複や欠損を直します。
- 移行と保管:サンプルで移行と照合を行い、古い履歴は参照専用の領域に分ける方法もあります。
古い履歴を参照専用の領域に分ける方法では、本番の台帳を軽く保ちつつ、必要な証跡を残せる場合があります。
まとめ
債権回収管理システムは、請求と消込から督促、分割回収、会計連携、監査までを一つにまとめて管理します。
対象は、一般企業、金融機関、サービサー、自治体の4類型のどれに当たるかで明確にします。
費用は、標準クラウドと個別開発を分けて見ます。初期費用や月額費用、連携、移行、保守、運用人件費も含めます。5年TCOで比べ、実績や例外処理、権限・監査、法改正、障害時の責任も確認します。
KPIには、消込時間や延滞発見時間、督促実施率を設定します。約束履行率や回収日数も加えて、効果を改善につなげます。
▼関連記事一覧
・債権回収管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・債権回収管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・債権回収管理システム開発の見積相場や費用/コスト/値段について
・債権回収管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。