
債権回収管理システム開発は、業務類型、例外処理、連携範囲を固めてから、要件整理から定着までの6段階で進めます。
段階ごとに判断事項が見えるため、回収漏れと判断漏れを防げます。全体像は、債権回収管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・債権回収管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
債権回収管理システムの全体像
債権回収管理システムは、契約や顧客情報を起点に、請求金額、支払期限、入金状況を管理します。未収や延滞の状態、督促履歴、回収結果もまとめて管理し、次に誰がいつ何をするかを明確にします。
債権回収管理システムは、入金を消し込むだけでなく、回収業務を継続的に改善できる点に価値があります。
管理対象の定義
まず、対象の債権と管理する状態を定めます。ここが決まると、製品比較の前提がそろいます。そのうえで、入金消込だけを改善するのか、督促から回収までを扱うのかも確かめます。
- 一般企業:売掛金、請求書、入金予定、銀行明細、入金消込、未収金、督促履歴が中心です。
- 金融機関:ローンや割賦を扱う場合は、正常債権の管理から延滞、入金約束、保証会社への代位弁済、法的手続きまでが対象です。
- サービサー:受託・買取債権の区分、法定帳簿、事業報告の記録を扱います。
現場の担当者とともに、回収対象、回収完了の定義、例外時の判断者を確認します。
対象債権や業務範囲、利用部門は、一枚にまとめて前提をそろえておきます。月間件数や過去データの保管期間も、同じ一枚に書き込みます。
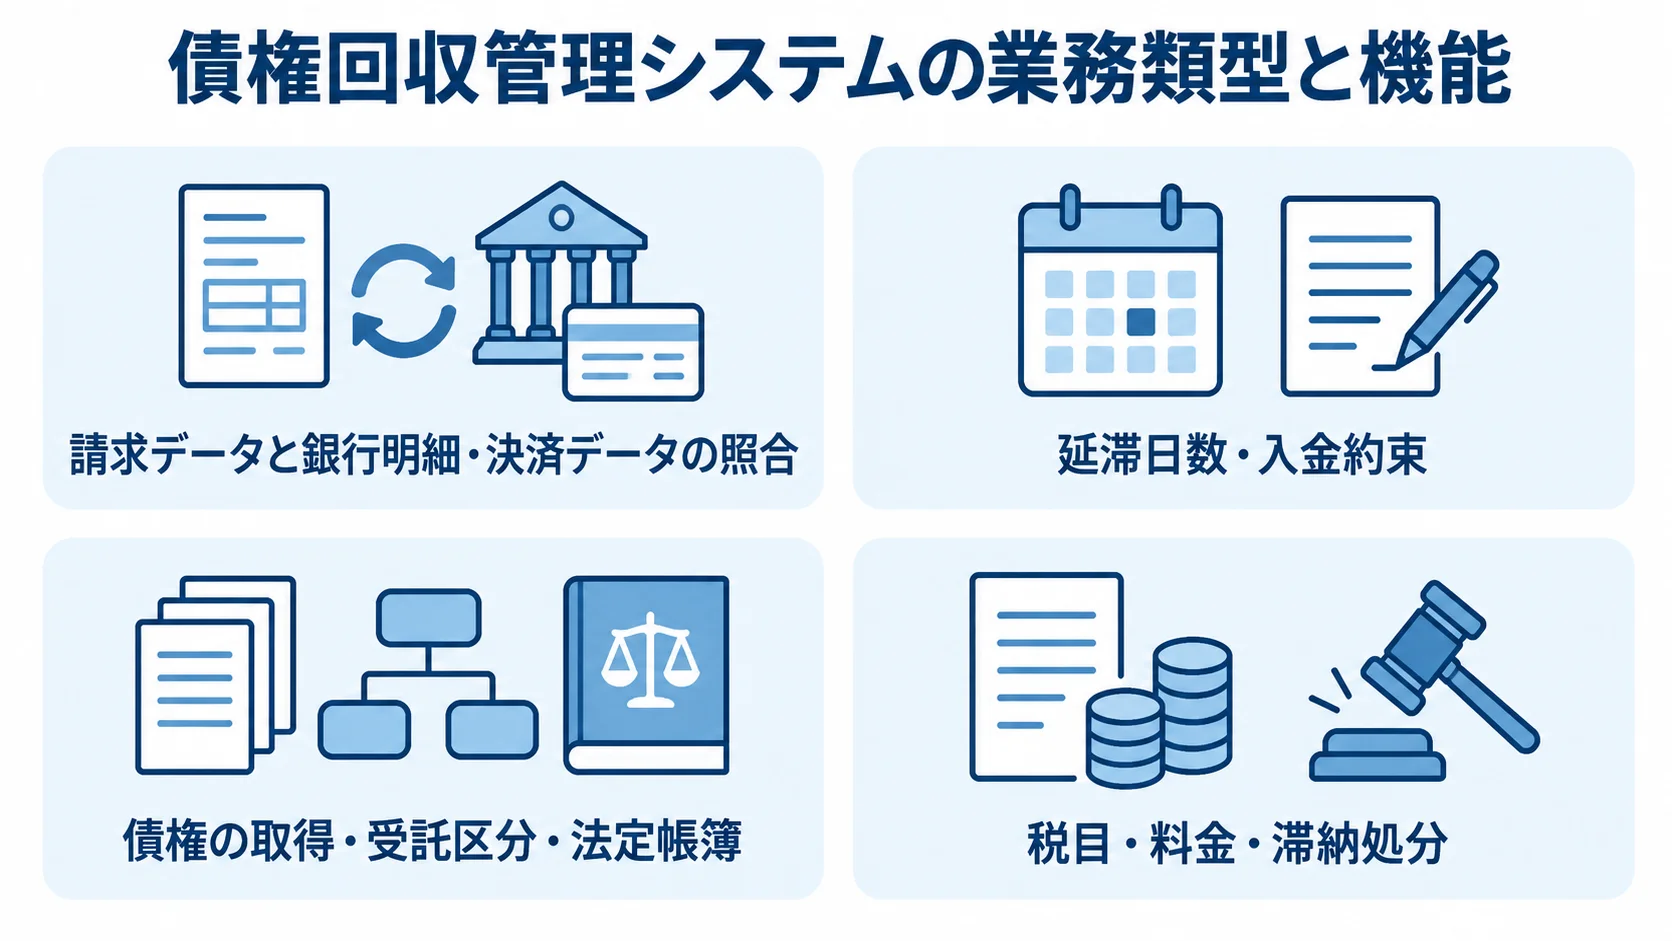
4つの業務類型と必要機能の違い
製品を比べる前に、業務類型に合う機能を選ぶことが前提になります。
- 一般企業:販売管理・会計の請求データと、銀行明細・決済データを照合します。
- 金融機関:延滞日数、督促チャネル、入金約束、代位弁済、回収不能を管理します。
- サービサー:債権の取得・受託区分、債務者対応、法定帳簿、帳票保存を扱います。
- 自治体:税目・料金、滞納処分、担当課間の引き継ぎ、住民情報を扱います。
類型を分けずに比べると、標準クラウドの消込機能を金融機関向け基盤と同じ基準で評価するおそれがあります。反対に、大規模パッケージを一般企業の小規模な入金管理に導入するおそれもあります。
複数の業務を扱う場合は、共通マスタと類型ごとの追加項目を分けたうえで、共通化する範囲を先に決めます。
回収率だけでなく業務指標による効果測定
回収率は景気や顧客構成にも左右されるため、それだけでは効果を判断できません。導入前に、複数の業務指標を記録しておきます。
- 処理時間:入金消込と1件あたりの対応にかかる時間を記録します。
- 発見・督促:未入金の発見時間と督促実施率
- 入金約束:履行率と不履行後の再フォロー率
- 監査:監査帳票の作成にかかる時間
株式会社ITFORの千葉興業銀行向けCMS導入事例では、催告書の作成・送付が1件あたり約30分から約15分になりました(出典: 株式会社ITFOR「千葉興業銀行様導入事例」、2025年)。効果は、何件を何分で処理したかで比べます。
債権回収管理システム開発の進め方
開発は6フェーズに分けると、判断事項が見えてきます。フェーズは、要件整理から始まり、定着で終わります。
完了条件を決めないまま進むと、後工程で移行や例外処理が発覚し、納期と費用が膨らみやすくなります。各会議では、成果物と未決事項を残し、業務側の責任者が承認してから次の段階に進みます。
Phase1:要件整理で洗い出す業務と例外
請求から入金、督促、回収完了までを、業務フローとして書き出します。Excelで行っている入力や照合、承認も確認します。差し戻しや記録の判断も、あわせて確かめます。
- 入金例外:名義揺れ、一括入金、手数料差額、過入金、未消込を確認します。
- 処理例外:分割入金、返金、組織変更、債権譲渡、回収不能を確認します。
- MUST:法定帳簿、権限、操作ログ、バックアップ、請求と入金の正確な紐付けを含めます。
- WANT:高度な分析やAIによる督促候補の推薦を置く方法が現実的です。
要件には、MUST、SHOULD、WANTの3段階で優先順位を付けます。要件整理の完了時には、対象債権、月間処理件数、ユーザー数を確認します。外部連携や保存年数も、同じ場で確かめます。帳票とKPIも、あわせて確認します。
障害時の代替手順まで決まっているかも、確認しておきます。
Phase2:選定での適合性と5年TCOの比較
請求・入金消込が中心の一般企業では、短期間で導入しやすい標準SaaSやハイブリッドが候補です。
- 開発方式:標準SaaS、業界パッケージ、パッケージと追加開発の併用、フルスクラッチを比べます。
- 金融機関・サービサー:延滞ステージ、法定帳簿、監査、督促履歴、制度変更を確認し、業界パッケージを優先します。
- デモ:正常系だけでなく自社サンプルで例外を再現し、顧客・契約・請求・入金IDの外部対応を確かめます。
- 連携:API、CSV、SFTP、Webhookの利用可否と、取込失敗時の再実行を確かめます。
- 5年TCO:初期費用・月額に加え、移行、連携開発、帳票、SMS・郵送、ユーザー追加、教育、保守、法改正対応を含めます。
業務の独自部分だけを拡張するほうが、保守しやすい場合もあります。
Phase3:設計・開発で先に固めるデータと権限
画面より先に、データモデルと状態遷移を決め、業務ルールを文章にします。
- データモデル:顧客、契約、債権、請求、入金、督促、入金約束、回収結果をIDで結びます。
- 状態・履歴:分割・一括入金、消込取消、返金の履歴を定義します。
- 業務ルール:延滞判定日、休日、督促停止、承認変更、法的手続きへの移行条件を文章化します。
- 権限・保護:役職ではなく業務上の最小単位で設計し、変更者と日時を記録します。
閲覧、登録、消込などの操作は、一つずつ分けて扱います。督促からデータ削除まで、操作ごとに分けます。
債権回収会社向けのガイドラインは、安全管理措置、委託先監督、データの正確性や保存期間を示します。このため、要件定義のチェック項目に組み込みます(出典: 個人情報保護委員会「債権管理回収業分野における個人情報保護に関するガイドライン」)。
Phase4:テストでの例外処理と移行データの検証
画面が開くかだけでなく、業務結果が正しく再現されるかを確かめます。単体、連携、業務シナリオのテストには合格基準を置き、権限、性能、障害復旧についても基準を決めます。
- 入金:名義揺れ、一括入金、手数料控除、過入金、分割入金を試します。
- 回収:消込取消や督促の二重送信を、実データに近い例で確かめます。
- 移行・復旧:残高、履歴、再取込、バックアップ復元を照合します。
例外処理は、本番後に見つかると影響が大きいため、実データに近いサンプルで確認します。
移行では件数だけでなく、金額合計、未収残高、延滞日数を照合します。入金約束や対応履歴、顧客と契約の紐付けも、あわせて照合します。
移せない旧項目は削除せず、参照用に残します。そのため、保存する期間と検索方法を事前に決めておきます。
バックアップからの復元、連携停止時の再取込、手動処理の後追い登録も確認します。確認結果は、稼働判定の材料にします。
Phase5:小さく始める稼働と並行運用の管理
本番稼働では、切替方法と判定条件を先に決めておきます。
- パイロット:全社一斉より、対象部門や債権種類を絞って始める方が安全です。
- 並行運用:最初の期間は旧・新を動かし、請求残高、入金取込件数、消込結果、督促タスク、帳票を日次照合します。
- 差異対応:原因をデータ変換、業務ルール、操作、連携に分けて記録し、責任者が切戻しを判断します。
- 稼働判定:重大障害がなく、現場が通常業務を完了できるか確認します。所定時刻の入金取込、未消込配分、督促停止、承認・ログ、バックアップ、窓口も確認します。
- 帳票確認:金融機関やサービサーは、監査・法定報告帳票をサンプル出力してから切り替えます。
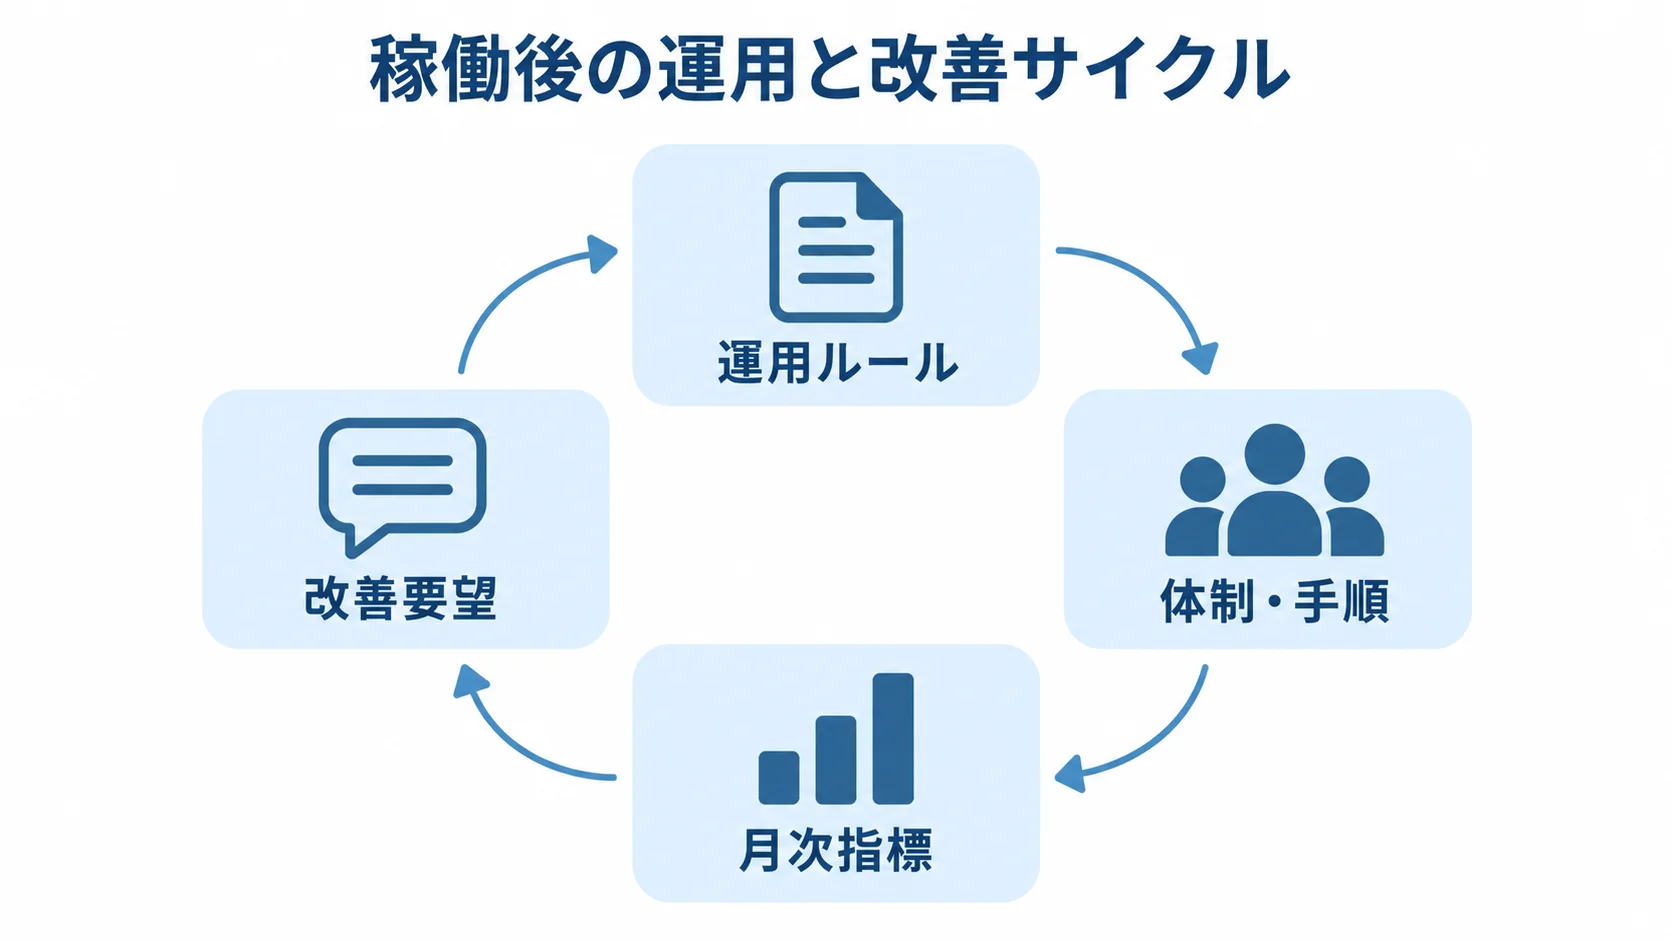
Phase6:定着に向けた運用ルールと改善サイクル
稼働後に備えて、役割、指標、改善方法を決めておきます。
- 運用ルール:未消込の確認者、何日延滞したら督促するか、約束不履行時の担当、例外帳票を決めます。
- 体制・手順:責任者、管理者、経理・回収担当、ベンダー窓口を定め、判断基準入りのマニュアルを整えます。
- 月次指標:消込時間、未消込残高、督促実施率、約束履行率、再フォロー率、回収までの日数、問い合わせ件数を確認します。
- AI候補:AIによる消込・督促候補は自動確定せず、人が承認・訂正し、推薦理由と訂正履歴を残します。
- 改善要望:業務ルールの変更、設定変更、追加開発に分けて判定します。
債権回収管理システムの費用相場と内訳
費用は、標準クラウド、パッケージの連携・拡張、専用基盤のどれを選ぶかで変わります。公開価格のある一般企業向けサービスと、金融機関・サービサー向けの個別見積もりは、分けて考えます。
次に示すのは、公開価格と会計・財務システムに近い開発相場の目安です。実際の金額は、件数や連携数、移行範囲、保守要件によって変わります。
導入方式ごとの初期費用と期間の目安
請求・入金消込・滞留一覧が中心の小規模クラウドは、初期費用が0万〜50万円程度、月額が6,500円〜15万円程度です。導入期間は、2週間〜3か月程度が目安です。
株式会社ラクスの「楽楽債権管理」は、初期費用10万円、月額2万円からと案内しています(出典:株式会社ラクス公式料金表示、2026年確認)。株式会社オービックビジネスコンサルタントの「債権奉行クラウド」は、月額6,500円から、初期費用0円からと表示しています(出典:OBC「債権奉行クラウド」料金ページ、2026年確認)。
構成ごとの案内では、ライセンスや初期費用が別途必要なため、契約条件を確認します。
- パッケージ連携:初期50万〜300万円超、月額または保守5万〜30万円程度、期間2〜6か月程度です。
- 小規模スクラッチ:消込・督促・基本帳票で200万〜500万円程度です。
- 中規模:与信、複数連携、分割回収、権限・監査を含め600万〜2,000万円程度です。
- 大規模基盤:金融機関・サービサー向けでは、2,000万〜5,000万円以上の場合があります。
スクラッチの金額の幅は、公開された近接領域の相場と要件から整理した目安です。個別案件で保証される金額ではありません。
見積書で分けて確認する開発費以外の項目
見積書は、工程ごとの費用と、移行や教育、稼働支援、保守の費用に分けて確認します。開発費だけを比べると、移行作業や帳票の調整が含まれていない場合があります。
- 移行:旧データの抽出、クレンジング、変換、検証、再移行を確認します。
- 連携:API利用料、SFTP環境、監視、再送処理まで含むかを確認します。
- ランニング費:クラウド、ユーザー追加、銀行・決済連携、SMS・郵送、監視、バックアップ、問い合わせ、法改正・セキュリティ対応を含めます。
- 保守・変更:法改正対応を含め、標準更新と有償変更の境界を確認します。
保守費は、初期開発費の年5〜15%程度を目安にする例もあります。その金額は、24時間監視や障害時の復旧目標、法定帳票の変更、追加開発を含むかで変わります。
5年TCOに含める人件費とリスク
5年間の総保有コストは、初期費用+連携・移行費+月額または保守費×60か月で試算します。法改正や追加開発、運用の人件費を含めます。障害や再処理の想定コストも、あわせて入れます。
- 方式ごとの負担:SaaSは利用規模で月額が増えることがあり、スクラッチはOSや銀行仕様変更の保守費が残ります。
- 導入実績:社数は参考にし、自社に近い事例か確かめます。
- 比較条件:自社と同じ業界、件数、連携、回収ルールの実績を確かめ、5年後の運用体制とベンダーの担当範囲もそろえて比べます。
R&ACは2026年4月に、「Victory-ONEシリーズ」の累計導入社数が2,000社を突破したと発表しています(出典:株式会社アール・アンド・エー・シー「Victory-ONEシリーズ累計導入社数2,000社突破」、2026年6月)。
見積もりを取る際のポイント
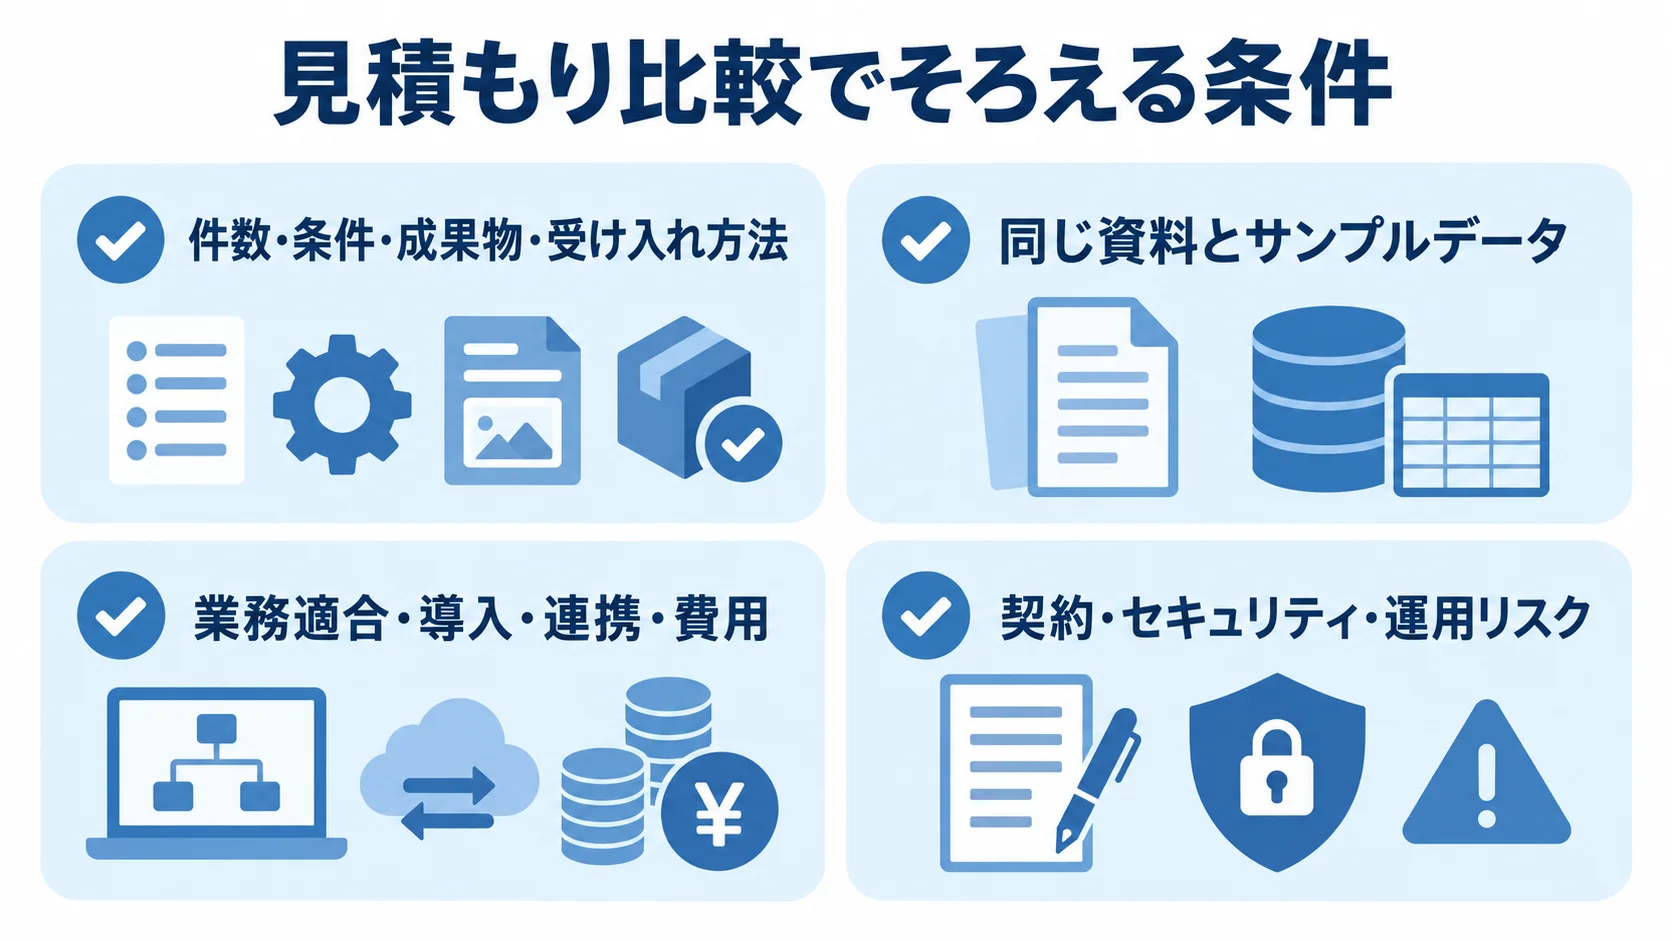
見積もりの精度は、依頼時にどこまで前提をそろえられるかで決まります。製品名だけでなく、対象債権や利用者、連携先を共有し、月間の請求・入金・延滞件数もあわせて伝えます。
帳票や移行期間、運用開始の希望日は、見積もりの前提に含めて伝えます。セキュリティ要件も伝えます。判断が必要な例外も隠さず示せば、追加費用のリスクを下げられます。
要求仕様に記載する件数・例外・成果物
要求仕様は、機能名だけでなく件数や条件まで書きます。成果物や受け入れ方法も定め、後から判断が分かれない粒度で記載します。
- 消込条件:取込件数、自動消込、人手確認、名義候補の文字数、手数料差額の許容を定めます。
- 入金条件:複数請求への充当順と、分割入金後の残額表示を具体化します。
- 督促条件:何日でメール・SMSを出すか、停止条件、履歴、承認者、再送を明記します。
- 成果物・受け入れ:仕様・計画書、処理時間、照合、ログ、復元、帳票の条件を定めます。
複数社の同じシナリオでの比較
候補2〜3社以上に、同じ資料とサンプルデータを渡します。そのうえで、同じシナリオで提案を受けます。
デモでは、現場担当者が未消込の確認から督促の登録まで操作できるかを見ます。承認や帳票出力まで操作できるかも、確かめます。
- 業務適合:対象の業種や債権、標準機能、督促、法定帳簿を比べます。
- 導入・連携:連携方式、移行支援、同業種の導入実績を確かめます。
- 運用・費用:SLA、保守、カスタマイズ、5年TCOを同条件で比べます。
実績があるのは、ITFORが金融機関やサービサー向け、R&ACが入金消込・債権管理クラウドです。
標準クラウドが、金融機関の延滞管理にそのまま合うとは限りません。そのため、対象業務と合うかを確かめます。
契約・セキュリティ・運用リスクの事前確認
初期費用が安くても、例外処理を個別開発すると長期費用が高くなる場合があります。
- 契約:請負・準委任、要件変更、検収、遅延責任、データ所有権、返却・削除を確認します。
- 運用条件:再委託、障害対応、サービスレベルも確認します。
- 機能・変更:設定か追加開発か、アップデート後も維持されるかを仕様書に残します。
- セキュリティ:多要素認証、最小権限、通信・保存時の暗号化、操作ログ、バックアップ、復旧目標、脆弱性対応、委託先、データセンター所在地を確認します。
- 法令・AI:法定帳簿、個人情報の保存・削除、AIの利用条件を確認します。
サービサー業務では、法務省が示す債権管理回収業の制度を踏まえます。個人情報保護委員会のガイドラインに沿って、帳簿や個人情報、委託先の安全管理を要件に含めます。
AIについては、学習利用や外部提供の扱いを確認します。誤判定の訂正、説明可能性、ログ保存も、あわせて確かめます。
よくある質問(FAQ)
進め方は、業務類型と既存システムの状態によって変わります。導入前によくある判断を、質問ごとに取り上げます。
債権回収管理システムはパッケージとスクラッチのどちらがよいですか?
方式は、業務類型と必要機能に合わせて選びます。
- 一般企業:請求・入金消込が中心ならSaaSやパッケージを比べ、独自連携・帳票だけ追加する方法が現実的です。
- 金融機関・サービサー:延滞ステージ、法定帳簿、複雑な回収ルール、大量処理が必要な場合があります。
- 選択肢:業界パッケージを基盤にするか、特殊要件だけ個別開発します。
- スクラッチ:自由度が高い反面、法改正や外部仕様変更を保守する体制が必要です。
個人情報や延滞情報をクラウドで管理しても問題ありませんか?
クラウドを使うこと自体が、直ちに問題になるわけではありません。業務類型に応じた確認が必要です。
- サービス管理:アクセス権、暗号化、操作ログ、バックアップ、障害復旧を確認します。
- 委託・保管:委託先、データの保管場所、削除条件を確認します。
- 社内評価:ベンダー資料だけでなく、利用目的、保存期間、権限、事故時の連絡も評価します。
サービサーは、個人情報保護法や分野別ガイドラインに沿った安全管理と委託先監督が必要です。
開発から稼働までどのくらいの期間がかかりますか?
期間の目安は、小規模クラウドが2週間〜3か月、パッケージ導入と連携が2〜6か月です。小規模スクラッチは3〜6か月、中規模以上は6〜12か月が目安になります。
金融機関・サービサー向けの大規模基盤は、移行や監査、並行稼働、複数部門の受け入れを含むと、9〜18か月以上かかる場合があります。
期間は、要件整理やデータ品質、既存改修によって変わります。業務側の承認速度も影響するため、各フェーズの完了条件を確認しておきます。
AIで消込や督促を自動化すれば回収率は上がりますか?
AIを導入しただけで、回収率が上がるとは限りません。入金・請求データや顧客・契約ID、督促ルール、担当者の対応速度が前提になります。
まずはAIに候補を推薦させ、人が承認・訂正します。正解率や誤判定率を測り、処理時間や回収日数も見ながら、自動送信・確定に広げる際は例外と監査ログを確認します。
まとめ
開発は6段階で進めます。要件整理、選定、設計・開発の3段階では、最初に業務類型を定め、対象債権、例外、連携を明確にします。権限や帳票、移行範囲も、あわせて明確にします。後半は、本番に出す前の確認と、稼働後の運用づくりが中心になります。
- テスト:例外処理と移行データの検証
- 稼働:小さく始める切替と並行運用の管理
- 定着:運用ルールと改善サイクル
標準SaaSの公開価格と個別開発の見積もりを分け、初期費用だけでなく5年TCOで比べます。
自社の例外処理の一覧化
直近1か月の請求・入金データと未消込・督促データで、通常処理と例外処理を一覧にします。例外は、名義揺れや一括充当、手数料差額を例示します。分割入金や約束不履行も挙げておきます。返金や担当者変更も、同じ一覧に加えます。
現場と経理で資料を確認します。情報システムや法務・コンプライアンスの担当者にも、資料を見てもらいます。MUST要件と改善したい業務指標を合意し、製品デモや見積もりの確認事項にします。
費用と定着まで広げる成功の基準
成功は稼働だけでなく、消込時間や延滞発見時間、督促実施率が改善し、現場で続くことです。約束履行率や再フォロー率、監査・報告時間の改善も見ます。
ベンダーには、機能・費用・期間のほか、移行や教育、障害対応を確認します。法改正やセキュリティ、データ返却も、確かめておきます。同じ前提で比べると、自社に合う開発方法を選べます。
▼全体ガイドの記事
・債権回収管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。