
債権管理システムの開発は、要件定義から設計、開発、テスト、運用までを段階を追って進みます。各段階で何を決め、何を準備するかを早めに見通しておくと、開発をスムーズに進めやすくなります。
- 業務整理:請求・入金・督促の流れと例外パターンの明確化
- 機能設計:消込、アラート、権限、外部連携の整理
- 工程管理:テスト、移行、初期運用までの確認
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
債権管理システムの全体像
債権管理システムは、企業が保有する売掛金・未収金・受取手形などの債権を一元的に管理し、入金消込・督促・与信管理などの業務を効率化する仕組みです。会計システムや販売管理システムと連携させると、リアルタイムな債権残高の把握と回収業務の自動化を実現できます。
債権管理システムの主な機能と種類
債権管理システムは、スクラッチ開発(完全オーダーメイド)型とパッケージ型(既製品のカスタマイズ)に大きく分けられます。スクラッチ開発は、自社の業務フローに完全に合わせて設計できる反面、開発コストと期間がかかります。パッケージ型は初期費用を抑えられるものの、業務プロセスをシステムに合わせて変える必要がある場合もあります。
主な機能は、業務ごとに分けると整理しやすくなります。
- 入金消込・照合:銀行入金データと売掛金データの自動照合
- 与信管理:取引先ごとの与信限度額の設定
- 督促管理:期日を過ぎた債権へのメールや通知の自動送信
- 債権残高管理:勘定科目・取引先別の残高の一覧
- 帳票出力:残高確認書や回収状況報告書の自動生成
スクラッチ開発とパッケージ導入の違い
スクラッチ開発では、自社独自の回収ルール・消込ロジック・会計連携仕様をシステムに盛り込めるため、業務の標準化と自動化を最大限に追求できます。一方でパッケージ導入は、「Victory-ONE」「債権奉行クラウド」「Money Forward クラウド債権請求」などの既製品を活用するため、初期費用を抑えて短期間で導入できる利点があります。
どちらを選ぶかは、取引件数・業種特性・既存システムとの連携要件によって異なります。たとえば、月間の債権件数が数千件を超えるような大企業や、特殊な消込ルール・多通貨対応が必要な場合は、スクラッチ開発を選ぶケースが多い傾向にあります。さらに、パッケージ型では対応しきれない業務フローがある場合も、スクラッチ開発が適しています。
債権管理システム開発の進め方・工程・手順
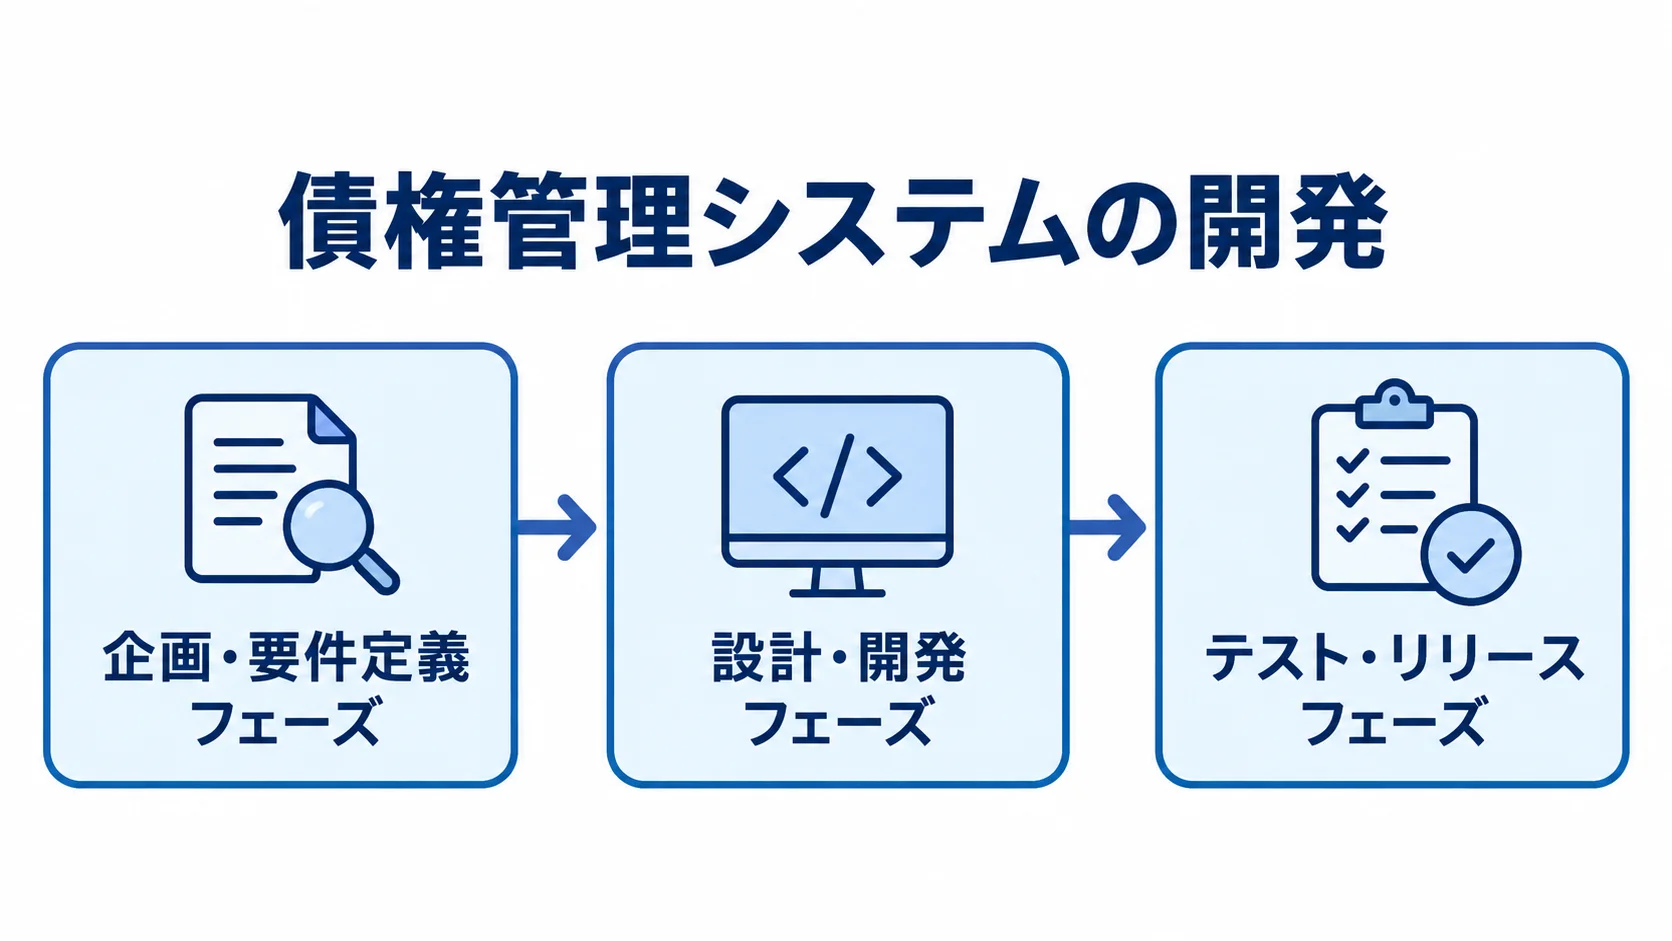
債権管理システムの開発は、「企画・要件定義フェーズ」「設計・開発フェーズ」「テスト・リリースフェーズ」の3段階で進みます。各フェーズで何を決め、何を準備すべきかを押さえておくと、開発会社との認識のずれを防ぎ、プロジェクトを円滑に進められます。
要件定義・企画フェーズ:業務の棚卸しが成否の鍵
要件定義フェーズは、開発プロジェクト全体の方向性を決める最重要ステップです。ここを疎かにすると、開発中に仕様変更が多発し、コスト超過や納期遅延の原因になります。そのため、債権管理システムの要件定義では、業務の範囲を明確にすることが欠かせません。
まず自社では、債権管理業務の現状フローを可視化します。具体的には、営業部門が受注した案件が請求・入金・消込の処理に至るまでの流れを、部門をまたいで一覧にします。そのうえで、例外処理(分割払い・相殺・返品・値引き後の請求など)まで洗い出しておくことが大切です。例外パターンを見落とすと、後工程での大幅な手戻りにつながります。
次に、既存システムとの連携要件を整理します。販売管理システム・会計システム・ERPとのデータ連携が必要な場合は、どのデータをどの頻度でやり取りするかを決めます。連携仕様が曖昧なまま開発を進めると、後から高額な追加開発が発生する恐れがあります。さらに、金融機関の入金データ(全銀フォーマット)の取り込み仕様も、担当銀行に確認して要件に盛り込むことをお勧めします。
設計・開発フェーズ:基本設計から実装までの流れ
設計フェーズは、「基本設計(外部設計)」と「詳細設計(内部設計)」に分かれます。基本設計では、システム全体の業務フロー・画面遷移・データの流れを定義します。具体的には、請求データの発生から入金消込・督促・残高更新に至るまでの処理フローを図式化し、発注側と開発会社が共通認識を持てる仕様書を作成します。
詳細設計では、各画面の入力項目・ボタン動作・バリデーション条件、データベーステーブルの定義、APIの仕様などを落とし込みます。この段階で仕様の曖昧さを排除しておくことが、後工程のコーディング品質を左右します。コーディング(実装)フェーズでは、詳細設計書に基づいてエンジニアが実際のプログラムを書き上げます。
債権管理システムは、会計・金融データを扱うため、計算精度・丸め処理・端数処理のルールを厳密に実装することが求められます。このほか、複数ユーザーが同時にアクセスする場合は、排他制御(二重登録防止)も実装しておく必要があります。開発期間の目安としては、小規模なシステムで3〜6ヶ月、中規模システムで6ヶ月〜1年程度を見込んでおくとよいでしょう。
テスト・リリースフェーズ:本番移行と初期運用
テストフェーズでは、単体テスト、結合テスト、システムテストを経て、ユーザー受入テスト(UAT)まで順に品質を確認します。債権管理システムでは、入金消込処理の正確性と督促ロジックの動作を重点的にテストします。加えて、帳票出力の正確性や他システムとのデータ連携の整合性も確かめます。
実際の業務データを使ったシミュレーションテストを行うと、本番移行後のトラブルを大幅に減らすことができます。そのうえで、リリース(本番移行)にあたっては、移行計画を事前に立てておきます。旧システムのデータを新システムへ移行する「データマイグレーション」では、移行前後の残高が一致することを必ず確認します。
特に月末・期末のリリースは業務への影響が大きいため、閑散期を選んで段階的にリリースするアプローチをとる企業も多くあります。また、リリース後の初期運用期間は、開発会社のサポートを手厚く設定することも、安定稼働のために大切です。
費用相場とコストの内訳
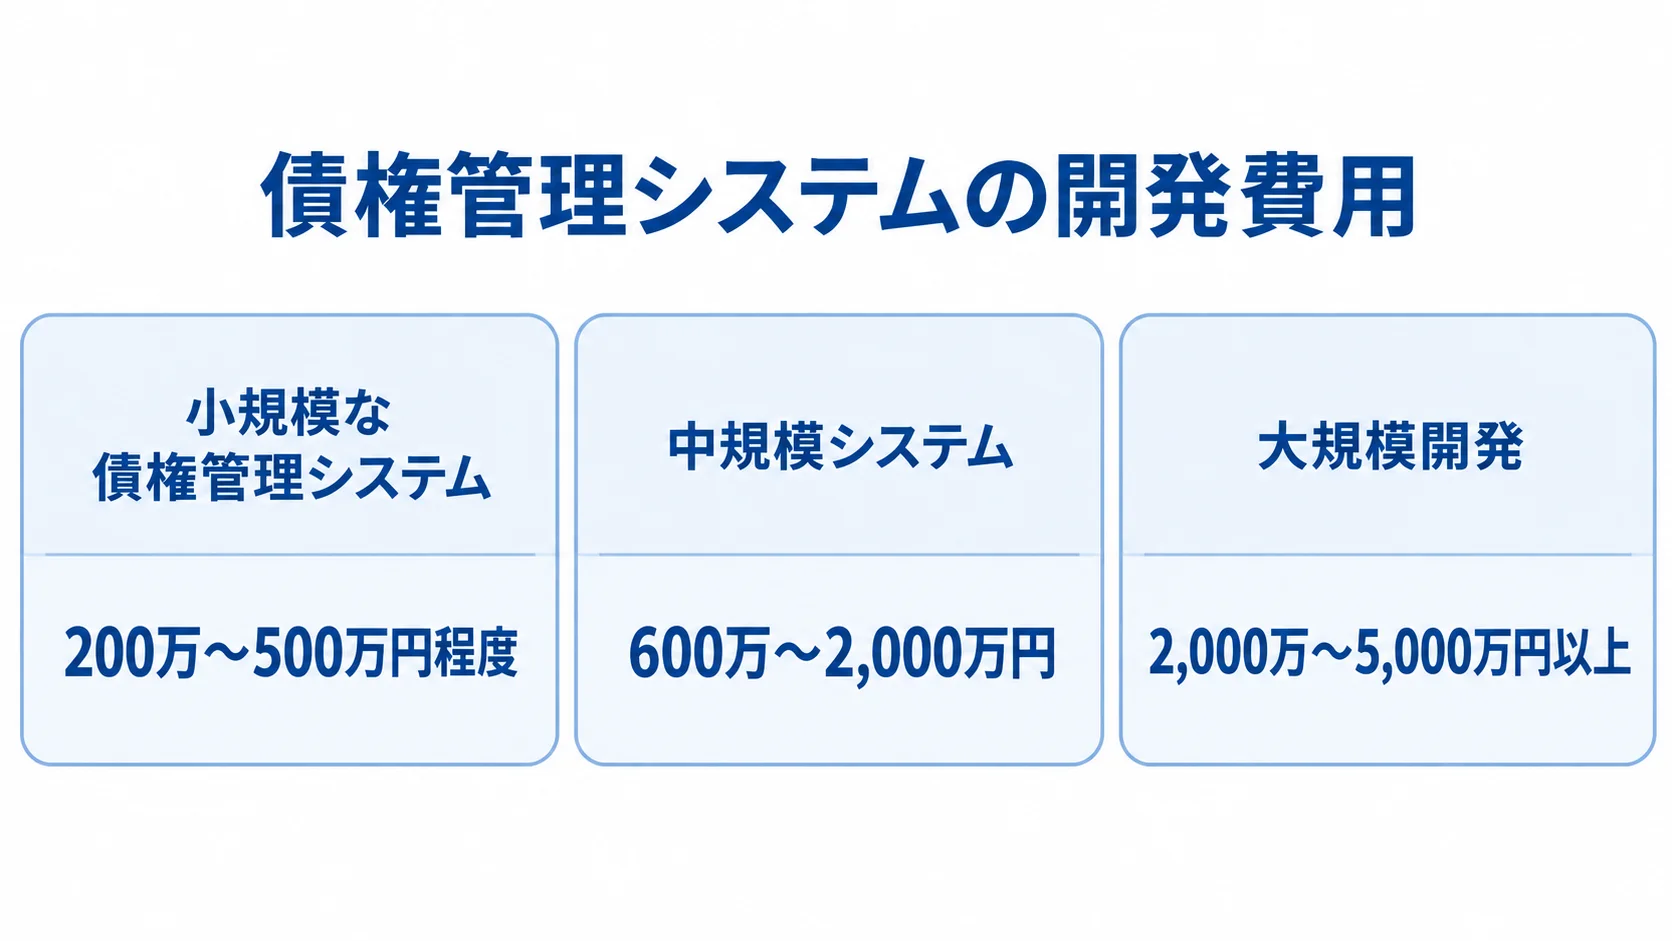
債権管理システムの開発費用は、規模・機能要件・開発手法によって大きく変わります。予算を組むときは、おおまかな費用感を目安として把握しておくことが大切です。
人件費と工数:スクラッチ開発の費用感
スクラッチ開発の場合、費用の60〜70%は人件費が占めます。エンジニアの人月単価は平均80万〜120万円程度で、スキルレベルや地域によって異なります。
小規模な債権管理システム(基本的な消込・督促機能のみ)であれば、200万〜500万円程度で開発できる場合もあります。一方、販売管理・会計システムとの連携や与信管理機能を含む中規模システムでは600万〜2,000万円、大企業向けの基幹システム連携を含む大規模開発では2,000万〜5,000万円以上になるケースもあります。
費用を抑えるには、機能のスコープ(範囲)を絞って段階的にリリースする「フェーズ分割」のアプローチが有効です。まず最低限必要な機能(MVP:Minimum Viable Product)でリリースし、利用状況を見ながら機能拡張していくことで、初期投資を抑えながら着実にシステムを育てられます。
初期費用以外のランニングコスト
リリース後は、保守・運用費がランニングコストとして毎月かかります。一般的に、保守費用は初期開発費の10〜20%/年が目安とされています。たとえば1,000万円のシステムを開発した場合、年間100万〜200万円の保守費が継続的にかかる計算になります。
クラウド環境(AWS・Azure・GCPなど)でホスティングする場合は、サーバー費用も加わります。債権管理システムは会計・財務データを扱うため、アクセスログ・暗号化・バックアップといったセキュリティ要件を満たすインフラ構成が求められます。そのため、月額5万〜30万円程度のインフラ費用を見込んでおく必要があります。
さらに、法改正(インボイス制度・電子帳簿保存法など)への対応開発が発生する場合は、都度追加費用が生じる点も考慮してください。
見積もりを取る際のポイント
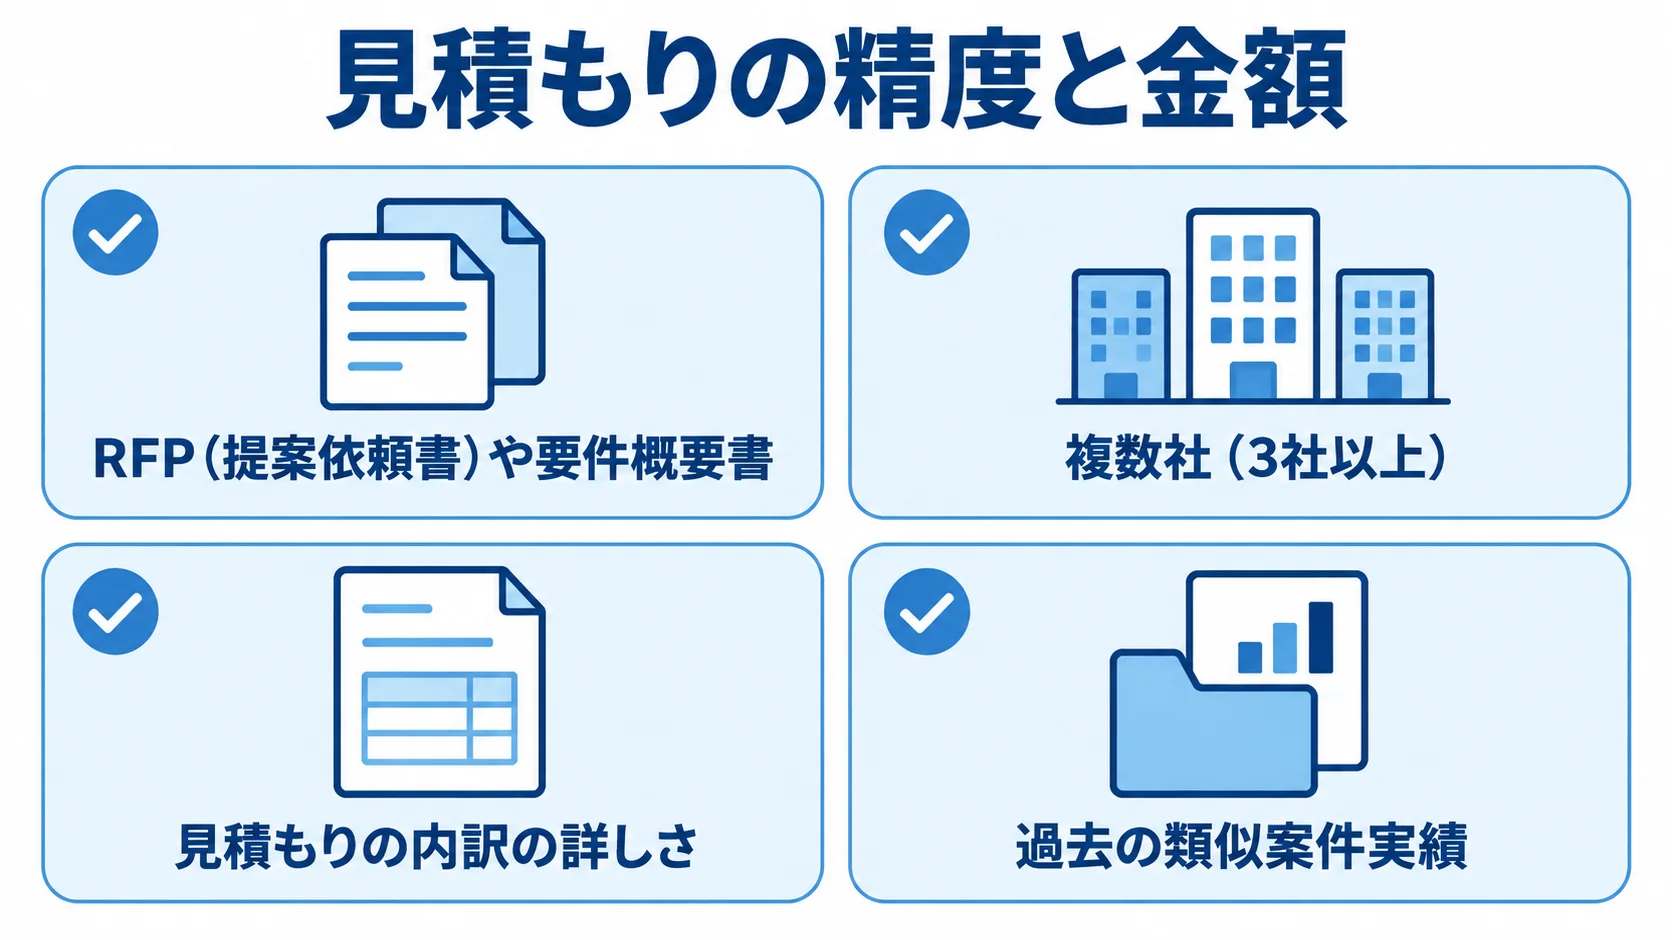
開発会社に見積もりを依頼する際は、事前準備が適切かどうかで、見積もりの精度と金額が大きく変わります。正確で比較しやすい見積もりを取るには、要件の準備から比較、リスクへの備えまで押さえておくことが大切です。
要件明確化と仕様書の準備
見積もり精度を高めるには、RFP(提案依頼書)や要件概要書を準備することが有効です。現状の業務フロー、課題と解決したいこと、必要な機能一覧を文書にまとめて、開発会社に提示します。既存システムとの連携要件、利用ユーザー数・データ件数の規模感、セキュリティ・法令要件も添えることで、開発会社は正確な工数を見積もれるようになります。
要件が曖昧なまま見積もりを依頼すると、開発会社はリスクを見越して見積もり金額を高めに設定することがあります。また、後から「この機能は見積もりに含まれていなかった」という認識齟齬が発生しやすくなります。そのため、要件の明確化に時間をかけることが、最終的なコスト削減につながります。
複数社比較と発注先の選び方
見積もりは必ず複数社(3社以上)から取得することを推奨します。同じ要件でも、開発会社によって見積もり金額が2〜3倍異なるケースは珍しくありません。
比較の際は、金額に加えて、見積もりの内訳の詳しさや担当者のコミュニケーション能力も見てください。過去の類似案件実績やサポート体制も、あわせて確認しておくとよいでしょう。
契約形態も確認しておきたい事項です。要件定義フェーズは「準委任契約」、設計・開発フェーズは「請負契約」とするのが一般的ですが、会社によって異なります。請負契約の場合は納品物の品質責任がベンダー側にある一方、準委任契約では工数に対して報酬が発生するため、契約形態を理解したうえで交渉することが大切です。
注意すべきリスクと対策
債権管理システム開発でよく起こるリスクの一つが、要件の後追い変更による費用超過です。開発着手後に「やはりこの機能も必要だった」という追加要件が出ると、その都度追加費用がかかります。これを防ぐには、要件定義に十分な時間と人員を投入し、実際に業務を担当するユーザーを参画させることが有効です。
また、データ移行にもリスクがあります。既存システムから新システムへ移行する際に、データの欠損・重複・フォーマット不一致が起きると、債権残高のズレという深刻な問題に直結します。
移行ツールの開発・テスト・検証に十分な工数を確保し、移行前後の残高照合を必ず行ってください。さらに、リリース後の初期運用期間は、開発会社のサポートを手厚くしてもらう契約にしておくとよいでしょう。
まとめ
債権管理システムの開発をご検討の際は、コンサルティングから開発・導入後の定着支援まで一気通貫でサポートできる開発パートナーにご相談ください。要件定義から一緒に伴走すると、業務に本当にフィットしたシステムを実現しやすくなります。
債権管理システム開発の全体像は、完全ガイドの記事をご覧ください。
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。