
債権管理システムをフルスクラッチで開発するかは、独自業務への適合性、費用、法改正対応の負担を比べて決めます。標準機能で足りない競争力の核だけを作り込むのが基本です。
適するケース、導入形態と費用、進め方の順に見ていきます。全体像は、完全ガイドにまとめています。
▼全体ガイドの記事
・債権管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
フルスクラッチが適するケース・不適なケース
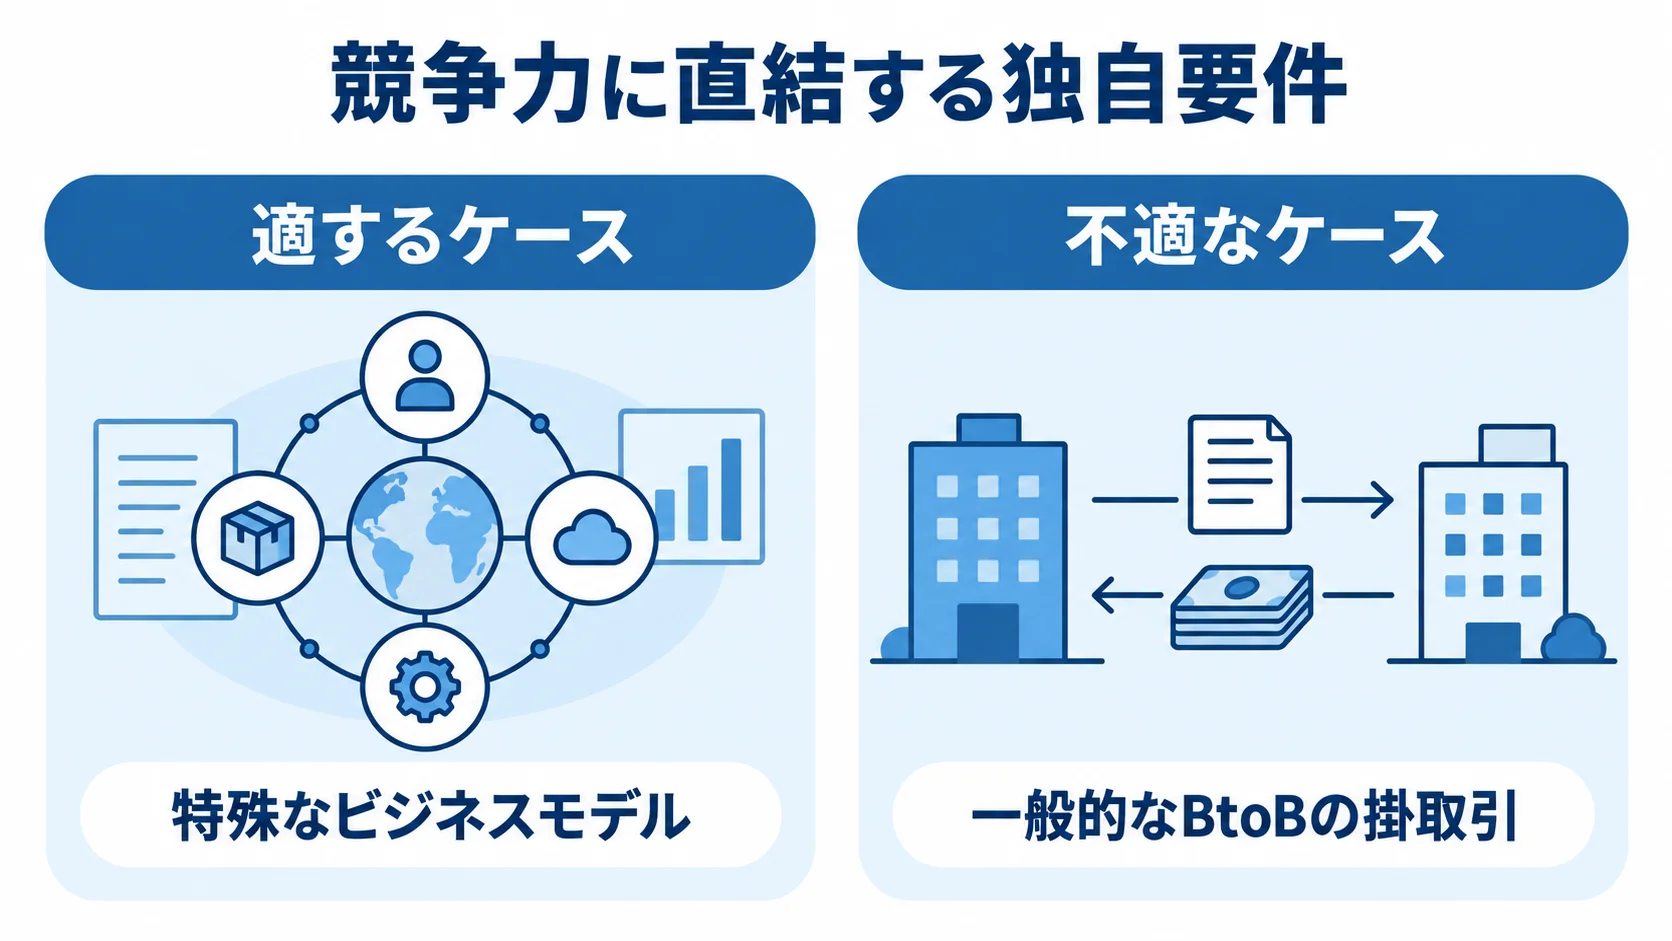
フルスクラッチ・オーダーメイド開発なら、債権管理システムを自社業務に100%合わせられます。一方で、莫大なコストと期間がかかります。
独自要件があるだけで安易に決めず、まずSaaSやパッケージで対応できないかを確かめます。適するケースと不適なケースを見極めることが大切です。特に、線引きを誤ると、SaaSで足りる業務に数千万円を投じることになりかねません。
フルスクラッチが適するケース
適するのは、特殊なビジネスモデルや業界固有の複雑な商習慣があり、既存SaaSで請求や入金消込を再現できない場合です。
独自ロジックが回収業務の根幹にあり、その独自性が競争力の源泉になっています。
独自要件が回収業務の根幹にある場合は、次のような業務や連携が該当します。
- 複雑な商習慣:特殊な歩引(値引き)の計算、多段階のリベート、グループ企業間の債権譲渡や相殺
- 独自の基幹連携:自社開発の大規模なレガシー基幹と密結合しており、市販製品の連携口では接続できない
独自の商習慣を無理にSaaSの標準機能へ当てはめると、手作業の例外対応が増え、システム化の効果が薄れることがあります。
フルスクラッチが不適なケース
一般的なBtoBの掛取引であれば、入金消込特化型や請求一体型SaaSで十分対応できることが多いです。ゼロから開発すると、費用の無駄になりかねません。
次のような課題も、既存SaaSの標準機能で解決できる範囲に収まることがほとんどです。
- 消込の遅れ:入金消込に時間がかかっている
- 督促の属人化:担当者ごとに督促業務の進め方が異なる
- 残高の把握:売掛金残高をリアルタイムで確認できていない
債権管理では、インボイス制度や電子帳簿保存法への対応も必要です。SaaSは法改正への対応をベンダーが自動で提供するため、この点で優位です。
フルスクラッチでは、改正のたびに自社で改修費を負担することになります。ただし、業務の大半は標準的で、独自要件は一部という企業も多くあります。
発注側は要件を洗い出し、既存SaaSを調べたうえで、残るギャップが競争力に直結するかを見極めます。
パッケージ・SaaS・ローコードとの比較
債権管理には多様なSaaSやパッケージがあるため、フルスクラッチを考える前に、比較対象となる導入形態の特徴を押さえておきます。
代表的な製品タイプと、その中間解であるローコード・セミオーダー型を比べます。既存製品で埋まらない差分を補う方法として検討できます。
SaaS・パッケージのタイプと特徴
製品は、カバーする業務範囲によって3つのタイプに分かれます。既存システムや効率化したい範囲に合わせて選びます。
- 特化型:既存の販売管理を使い続け、入金消込だけを自動化したい企業向け
- 請求一体型:請求書発行から消込までを一つにまとめ、回収までの流れを効率化したい企業向け
- ERP連携型:会計・販売管理と統合し、債権を統制して経営数値を把握したい企業向け
Fit to Standard(業務をシステムに合わせる方法)の強みは、コストを抑えられることと、インボイス制度などの法改正にも自動で対応できることです。
実績のある製品のベストプラクティスに業務を寄せることで、開発費を抑えながら、法対応や機能改善をベンダーに任せられます。
標準機能で対応できない差分(Gap)をゼロから独自に構築するフルスクラッチは、Fit to Standardとは対極の方法です。
ローコード・セミオーダー型という中間解
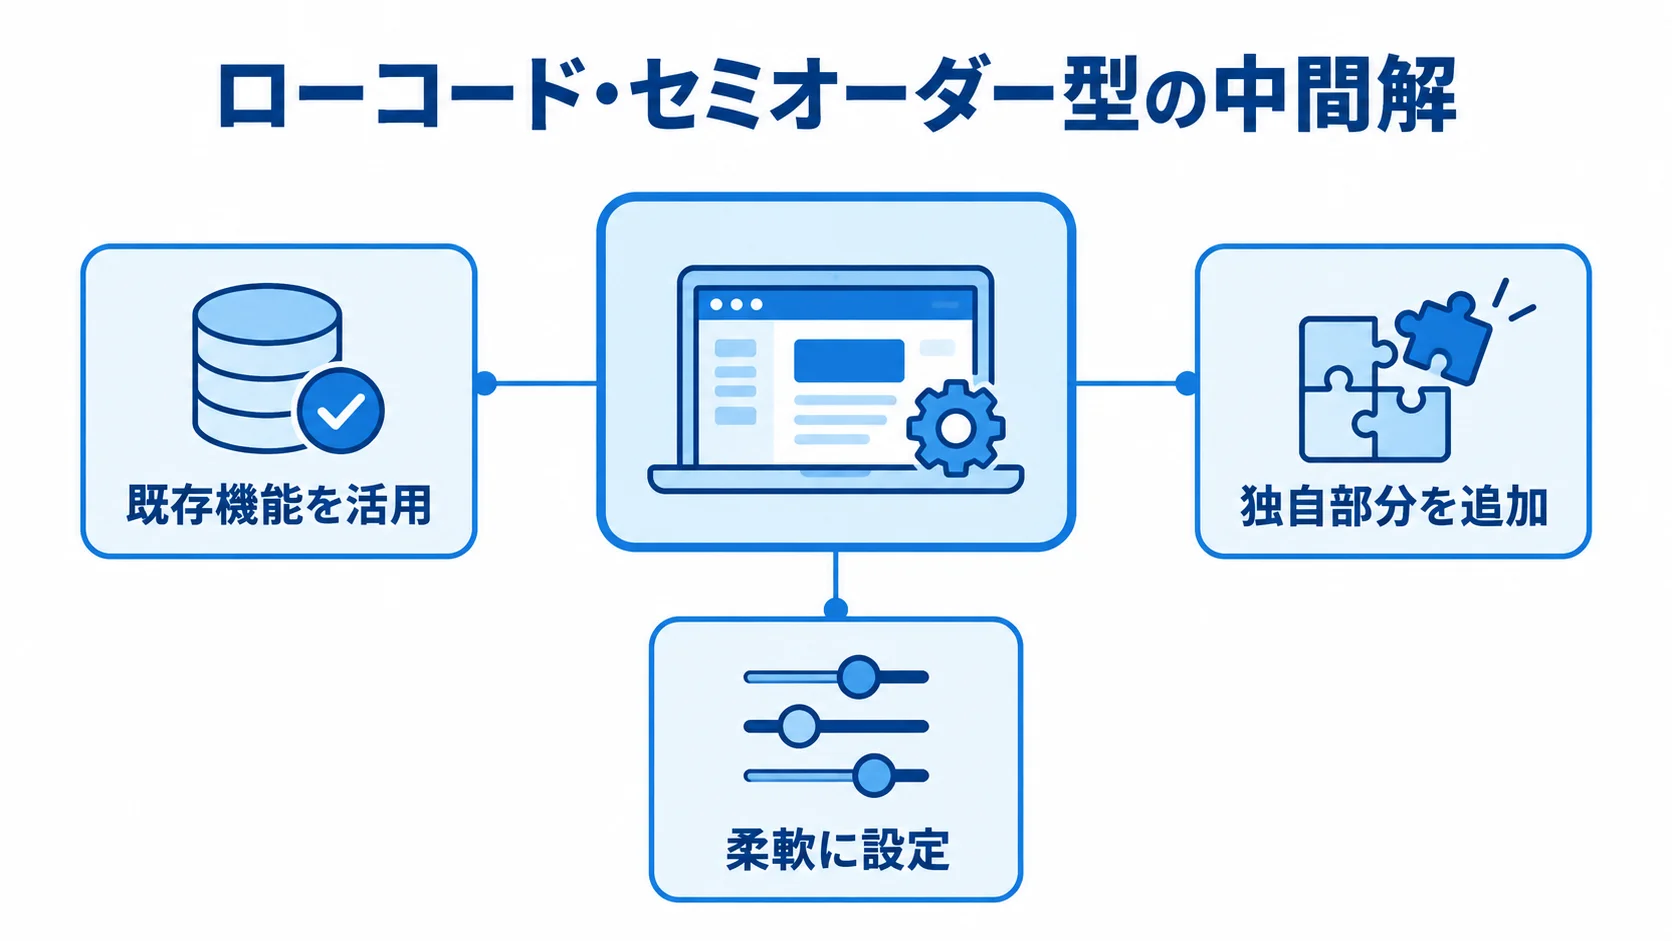
二択で迷う場合は、既製品やローコード基盤を使い、独自要件だけを追加で開発する方法があります。基本機能と独自部分を切り分けられます。
- 既存機能を活用:請求、消込、与信、督促などの基本機能をそのまま製品で使う
- 独自部分を追加:特殊な相殺ルールや与信判定ロジックの開発
- 柔軟に設定:ローコード基盤で行う承認ルート、マスタ項目、帳票レイアウトの構築
フルスクラッチより開発期間と費用を抑えながら、標準製品では満たせない要件にも対応できます。法改正対応は、基盤の更新に乗れる場合もあります。
まずSaaSを試し、足りなければセミオーダー型を検討します。それでも対応できない競争力の核だけを、フルスクラッチで作ります。
独自性の高い業務は一部に限られ、セミオーダー型で足りる企業も多くあります。この順で判断すれば、費用とリスクを抑えやすくなります。
フルスクラッチのメリット・デメリットと費用相場
フルスクラッチへの投資を判断する前に、メリット、デメリット、費用相場を押さえておきます。
債権管理には、他の業務システムとは異なる固有のデメリットもあります。その負担を踏まえて選ぶ必要があります。
メリットと債権管理固有のデメリット
独自の商習慣や与信スコアリング、オンプレミス基幹との連携要件を100%システム化できるのが強みです。そのため、パッケージに業務を合わせずに済みます。
一方で、最大のデメリットは法改正対応のコストを自社で負担することです。債権管理は請求書発行と帳票保存を扱うため、法改正の影響を受けやすい業務です。
- インボイス制度:2023年に開始した適格請求書等保存方式への対応が必要
- 電子帳簿保存法:検索要件やタイムスタンプなどへの対応が求められる
- ベンダーロックイン:保守や改修の主導権を握られ、乗り換えが難しくなるリスク
SaaSでは、法改正に合わせてベンダーが更新します。これに対してフルスクラッチでは、改正や新しい会計基準の施行のたびに、数百万円から数千万円規模の改修費がかかる場合があります。法改正や機能追加の負担は、初期構築の時点では見えにくく、稼働後に表面化します。
特定のベンダーしか中身を把握していない状態も、注意が必要です。
費用相場と予算バッファ
導入形態によって費用の差は大きいため、初期費用だけでなく、保守や法改正対応を含めた総額で比べます。
- SaaS・パッケージ:請求書発行型は年額23,760円程度から
- ERP連携型:初期設定費用10万円程度と月額ライセンス費用
- フルスクラッチ:要件定義から独自に進め、初期開発費は数千万円から1億円以上
SaaS・パッケージは多くの場合、月額数万円の運用費に収まります。
フルスクラッチは、初期開発費の年間15〜20%程度が保守・運用費として毎年発生します。
保守には、インフラ維持、API連携、AI消込ロジックの調整などが含まれます。たとえば初期費用が5,000万円なら、年間750万〜1,000万円程度が目安になります。
フルスクラッチは、SaaSとの費用差を独自の価値で正当化できなければ割に合いません。
要件の変更や、技術の難度に関する見込み違いにも備えます。そこで、全体予算の15〜20%程度をバッファとして確保します。
発注側は、法改正対応を含む5年程度の総費用で、SaaSやセミオーダー型と比べます。
失敗しないための進め方
フルスクラッチ開発の成否は、プロジェクトの進め方で大きく変わります。大きな投資を無駄にしないためには、事前の準備が欠かせません。
要件の範囲、体制、データ移行は、先に計画しておく必要があります。押さえる点は、要件の絞り込みと、体制・データ移行の2つに分けて見ていきます。
要件の絞り込みとスモールスタート
あらゆる入金パターンや例外的な与信・督促を最初から盛り込むと、要件が膨らみます。そのため、開発費と期間が計画を超えるおそれがあります。
標準機能で足りる範囲と、本当に独自開発が必要な部分を分けて、後者に絞ります。こうすることで、要件が際限なく広がるのを避けられます。
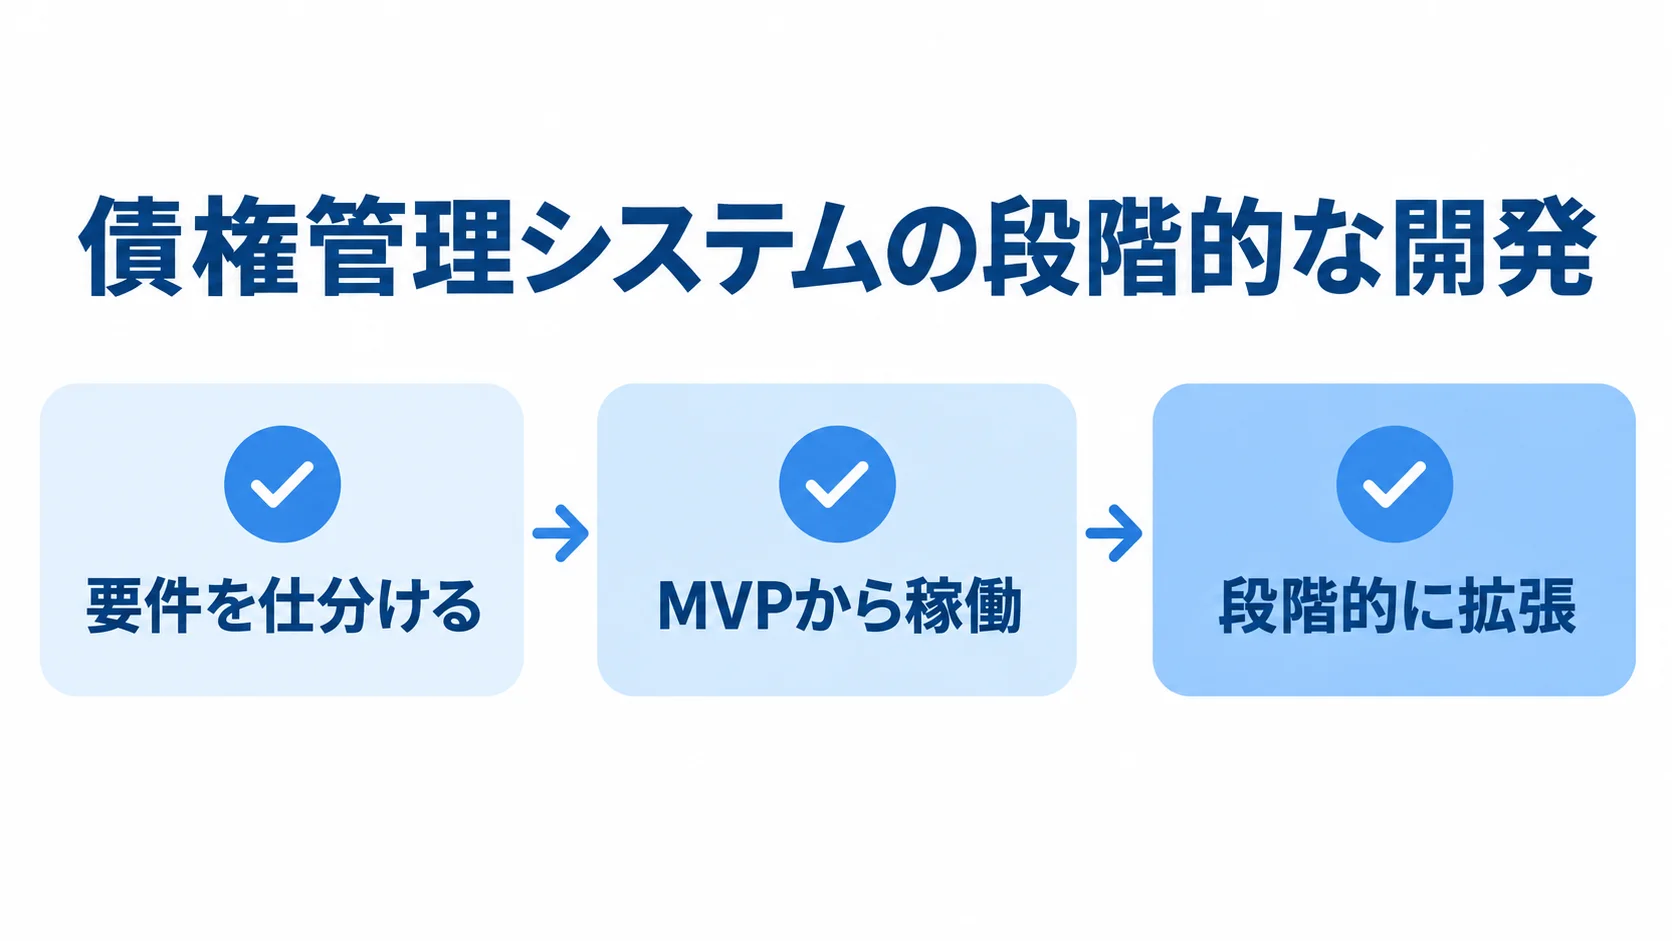
- 要件を仕分ける:独自開発が必要なものと、標準機能で足りるものとの線引き
- MVPから稼働:請求、売掛金台帳管理、入金消込から先に構築する
- 段階的に拡張:特殊な相殺や複雑な貸倒引当金の自動算定は、第2フェーズ以降に回す
MVP(最小限の機能セット)を早く稼働させれば、初期投資を抑えながら効果を得られます。完璧な全部入りを目指すより、小さく始めて育てるほうが、リスクを抑えやすくなります。
独自の入金消込ロジックを作る場合は、PoCで実データを使い、実現可能性を事前に確かめておきます。開発後半での大きな手戻りを防ぐための備えです。
専任リーダーの選任とデータ移行
経理・営業・情報システムにまたがるため、明確な指揮系統がないと、消込ルールや与信基準の決定が滞ります。さらに、自由度が高い開発ほど要望が増え、要件がぶれて収拾がつかなくなります。
要件の拡大を防ぐには、意思決定の体制と、データ移行の準備が欠かせません。
- 専任リーダー:全体を統括し、要件の取捨選択を一貫して進める
- 部門担当者:各部門で意思決定できる人を確保する
- 移行準備:取引先コードの名寄せや売掛金残高の突合を早期に計画する
- 事前検証:本番前にモックデータで消込、連携、帳票を確かめ、稼働後のトラブルを減らす
既存システムやExcelの残高を移す作業は、開発とは別の作業として予定に組み込みます。残高が正しくないと、稼働初日から消込や与信が機能しません。
要件の統制と、データ移行・検証が、プロジェクトの成否を支えます。
まとめ
ここまで、適不適の判断、導入形態との比較、メリット・デメリットと費用、進め方の順に見てきました。
債権管理システムは、自社が回収する側のキャッシュフローを支えます。取引先へ支払う側を担う債務管理システムとは、対の関係にあります。
適するのは、特殊な歩引やリベート計算、グループ間の債権譲渡などを既存SaaSで再現できない場合です。
独自のレガシー基幹と密結合させる必要がある場合も、候補になります。いずれも、独自性が競争力の源泉となるケースに限られます。
一般的なBtoBの掛取引なら、特化型・請求一体型SaaSやローコード・セミオーダー型で足りることがあります。
導入費用と法改正対応の負担も、比べる必要があります。
フルスクラッチでは、法改正対応の改修費を自社で負担し続けることになります。初期開発費は数千万円から1億円以上で、年間15〜20%程度の保守費も発生します。
まずSaaSで回収業務が回るかを確かめ、埋まらない競争力の核だけを開発します。そのうえで、複数の開発会社に要件を示して比べ、効率とリスクの両面から選びます。
フルスクラッチは、回収業務を支える選択肢の一つです。SaaS、セミオーダー、フルスクラッチを並べて比べることが、後悔のない選定につながります。
▼全体ガイドの記事
・債権管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。