
債権管理システムの導入検証は、画面、機能、実データの順に確かめると、導入判断の精度を高められます。
モックアップは画面、プロトタイプは機能、PoCは実データでの実現可能性を確かめ、検証の焦点は画面から実データへ移ります。全体像は債権管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・債権管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
モックアップ・プロトタイプ・PoCの違い
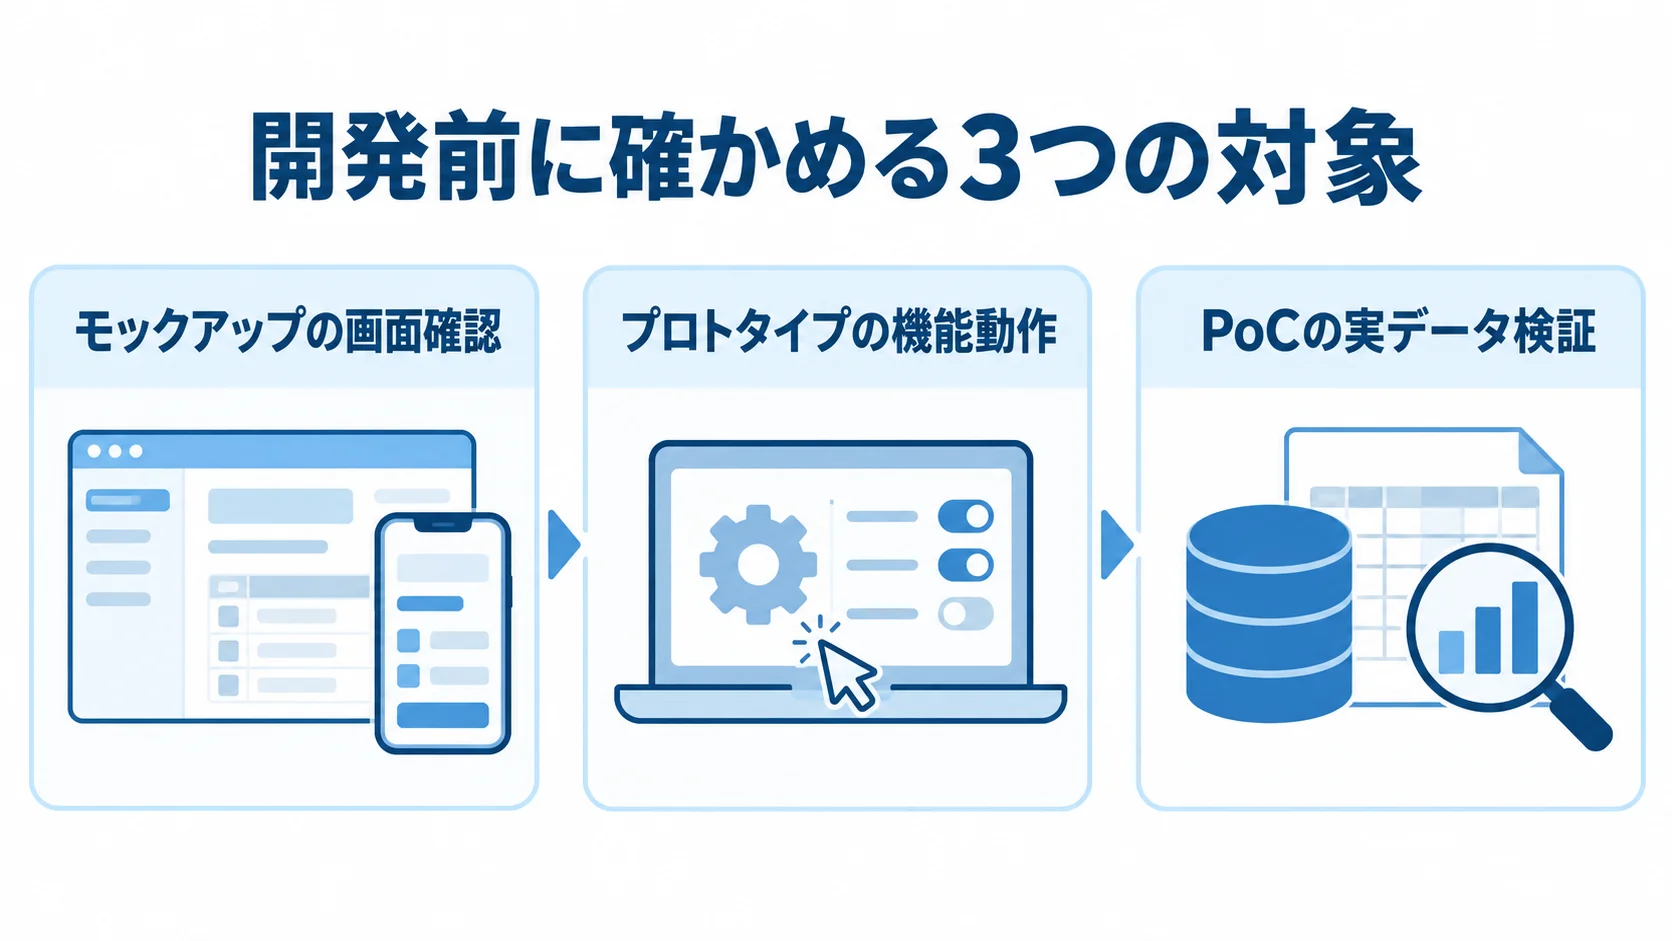
3つの手法は、見るものも目的も異なります。モックアップは見た目を、プロトタイプは機能の動作を、PoCは実データでの実現可能性を確かめます。そのため、どの手法をどの段階で使うかを先に決めておくことが、無駄なコストを抑える第一歩です。段階を追って検証の解像度を上げていきましょう。
モックアップとプロトタイプの役割
モックアップは、稼働前に画面イメージを静的に作り、見やすさや操作性を確かめる手法です。
- 画面の確認:入金消込画面、売掛金台帳、滞留債権の督促リストなどの画面イメージを作ります。
- 操作動線の確認:現場担当者が、入金と請求の表示や、消込確定までの操作の流れを試します。
- 機能の動作確認:プロトタイプで、ダミーデータを使い機能が動くかを確かめます。
消込は経理担当者が毎日・毎月繰り返す作業なので、画面の使い勝手が実務の効率を左右します。そこで、モックアップの画面を早い段階で現場に試してもらうと、後の手戻りを減らせます。
プロトタイプでは、販売管理システムの請求データを取り込み、消込後の仕訳データを会計システムへ出力します。少量のサンプルデータで、データが一連につながるかを早期に確かめられます。
既存SaaSは完成度の高い画面や機能を備えているため、モックアップやプロトタイプを省き、トライアル環境でPoCを行う場合があります。3段階すべてを実施する必要はありません。
一方で、フルスクラッチや大規模カスタマイズでは、画面設計をモックアップで調整し、プロトタイプで連携を確認してから、PoCで実データを検証する進め方が有効です。どの手法にどれだけ力を入れるかは、採用する導入形態によって変わります。
PoC(概念実証)の役割
PoC(Proof of Concept=概念実証)は、自社の入金パターンをシステムが処理できるかを検証する手法です。
- 対象データ:過去の実際の入金データと請求データを使います。
- 確認すること:自社特有の複雑な入金パターンを、システム、特にAIによる自動消込機能が処理できるかを見ます。
入金消込には、請求1件に入金1件の形だけでなく、名義不一致、合算入金、手数料差引きなど多くの例外があります。こうした例は、実データを流して初めて見えることもあります。
モックアップやプロトタイプは、ダミーデータや理想的なケースを確認します。一方で、PoCは実データを使う点が異なります。
ベンダーのデモで自動化できそうに見えても、自社データでは自動消込率が伸びない場合があります。そのため、債権管理システムの本契約や本格開発の前にPoCを行うと、投資判断の材料を得られます。
債権管理はキャッシュフローに直結し、誤りは会計処理にも波及します。だからこそ、事前の実データ検証が、導入後の大きな失敗を防ぎます。
PoCで検証すべきポイント
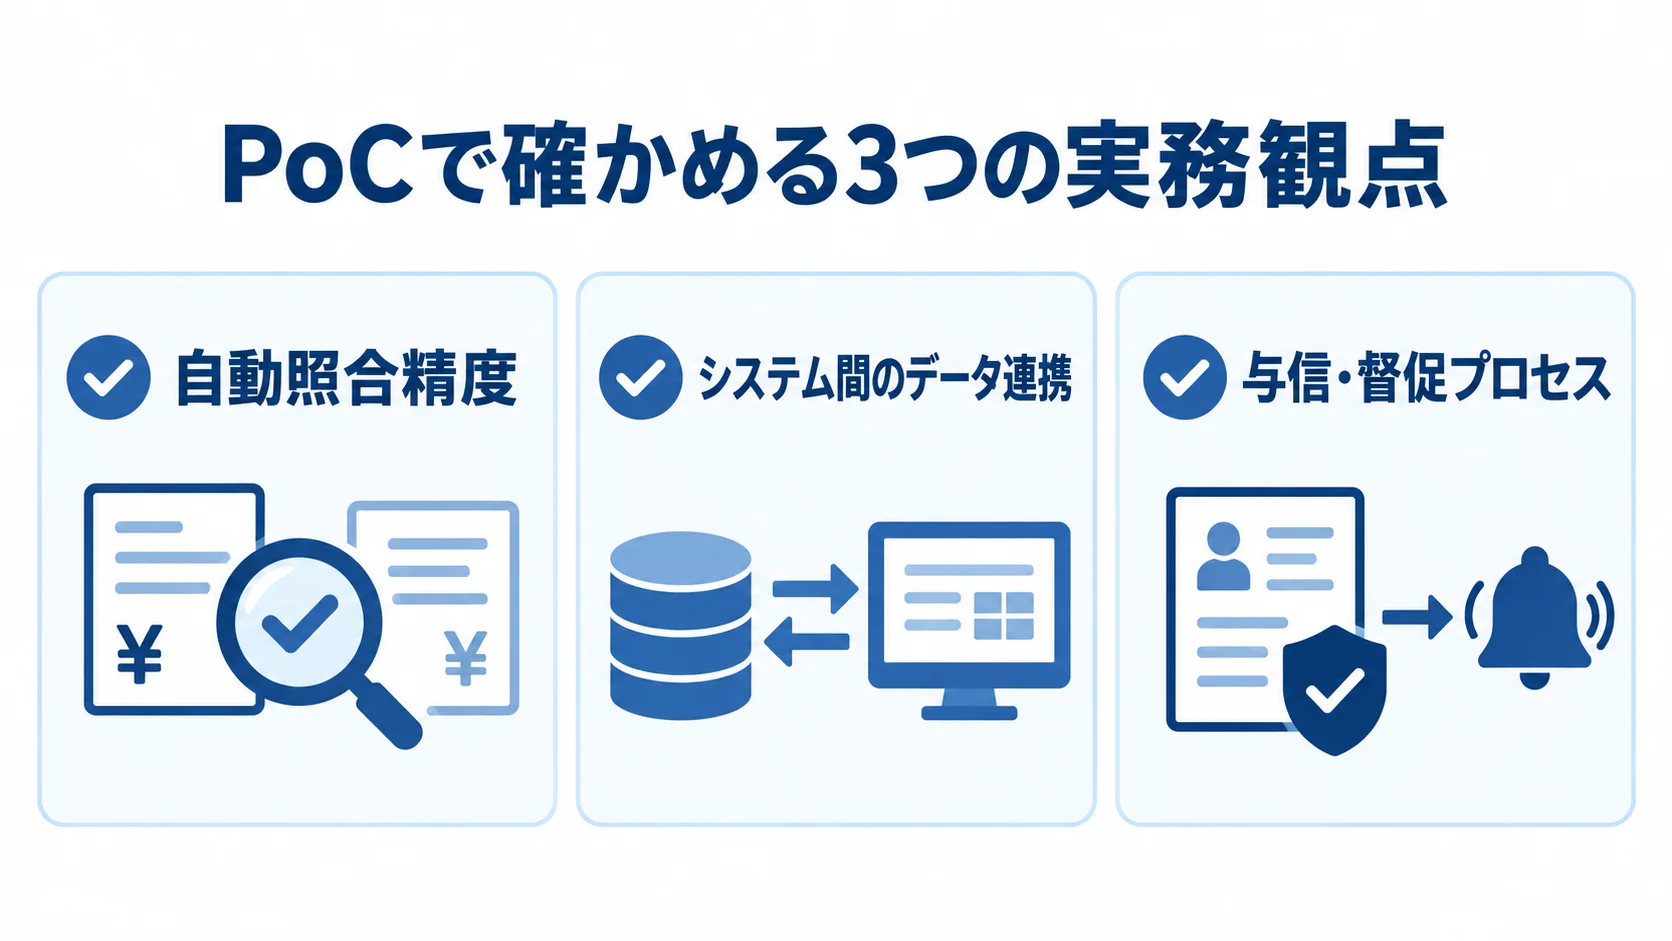
PoCでは「使えそうか」を眺めるだけでなく、回収側に特有の確認点を先に定めて、実データで検証します。
消込精度、システム連携、与信・督促の3観点を、デモでは見えない条件で確かめることで、限られた期間でも重大なミスマッチをほぼ防げます。
入金消込の自動照合精度と学習能力
最も重視するのは、自動照合の精度と学習能力です。次のような入金を実データで再現し、正しく処理できるかを確かめます。
- 名義の不一致:請求先が株式会社A、代表者個人名がヤマダタロウの場合も、正しい債権に結び付くかを確認します。
- 手数料の差額:顧客が手数料を差し引いて支払った、数百円以内の差額を支払手数料として自動計上し、許容範囲の設定で消込できるかを見ます。
- 合算入金:3月分と4月分など複数の請求書分がまとめて振り込まれた際、正しく突合できるかを確かめます。
優れたシステムは、一度手動で紐付けたパターンを学び、次回から自動でマッチングします。そこで、PoCでは実データを繰り返し流し、自社の実務に耐える学習精度かを見極めます。さらに、学習後の自動消込率がどれだけ向上したかを数値で確認すると、導入効果を定量的に評価できます。
データ連携と与信・督促プロセスの妥当性
連携と業務処理では、システムをまたいだデータが正確か、設定した条件どおりに動くかを確認します。
- 入金データ:銀行データをファームバンキングや全銀EDIで自動取得できるかを見ます。
- 請求データ:販売管理システムから欠損なく連携できるかを確認します。
- 仕訳データ:消込後の金額や勘定科目を、PCA、勘定奉行、マネーフォワードなどへ正確に渡せるかを確かめます。
- 与信・督促:高機能システムでは、与信限度額超過時にアラートが発報し、期日超過の滞留債権へ督促メールを適時送信するかを確認します。
個々の機能が動いても、連携の際に欠落、重複、文字化けが起きることがあります。そこで、PoCで実データを流し、システム間のデータの流れを確認します。
消込結果の仕訳連携にずれが生じると、決算業務にも影響します。また、与信や督促は取引先との信用に関わるため、アラートの遅れや、支払期日前の誤送信がないかを、実データに近い条件で確認します。連携とワークフローの妥当性は、入金消込の精度と並んで実用性を左右します。
PoCの進め方とGo/No-Go判断基準
PoCは、明確な合否基準を持って実施してこそ、投資判断の材料になります。検証して終わりにせず、結果を導入判断へつなげることが大切です。
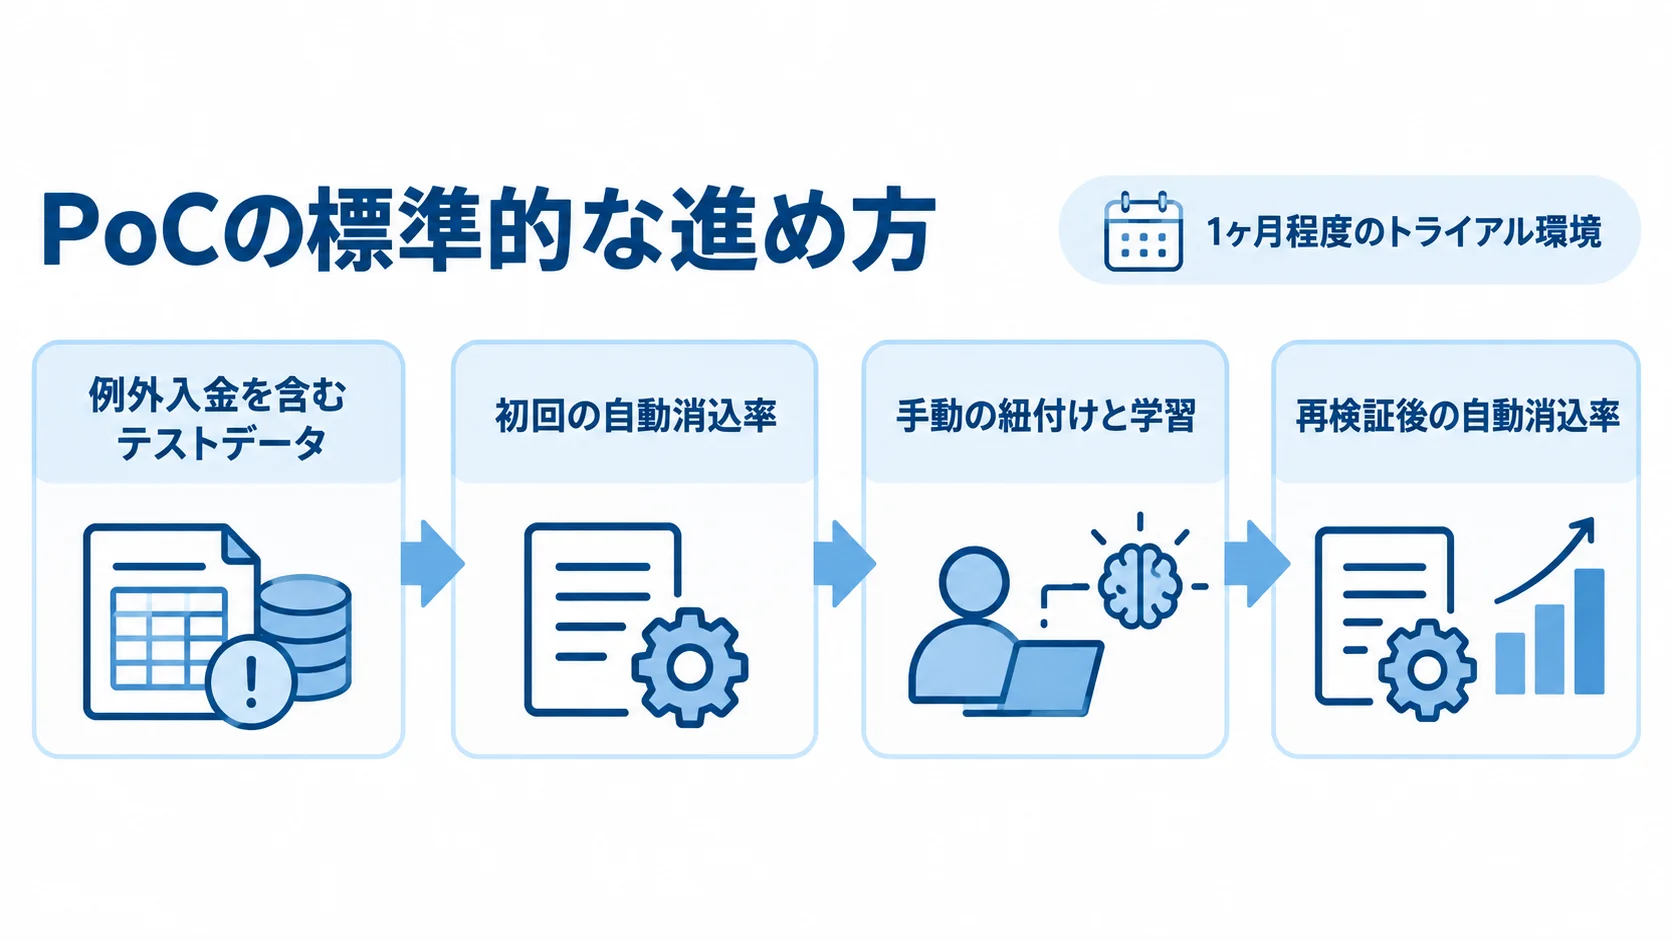
PoCの標準的な進め方
PoCは、ベンダーが提供する無償または有償のトライアル環境を使い、多くの場合1ヶ月程度で行います。次の順で検証します。
- 自社でよくある例外入金を代表するテストデータを用意し、名義不一致や合算入金、手数料差引き、部分入金を含めます。
- データをトライアル環境に流し、初回の自動消込率を測定します。
- 自動で消し込めなかった入金を手動で紐付け、システムに学習させます。
- 同種のデータを再度流し、自動消込率の向上を確認します。
理想的なデータだけでは、どのシステムも高い自動消込率になりやすく、実務上の差が見えません。そのため、例外を意図的に多く含めます。
自動消込率の測定と再検証を通じて、自社の入金パターンへの適応度と省力化の見込みを把握できます。あわせて、経理担当者にも環境を操作してもらい、日々の運用に耐える操作性かを評価します。
Go/No-Goの判断基準
Go/No-Goを決めるには、定量・定性の基準を事前に定めておきます。その基準に照らして、消込時間の削減、実運用での処理精度、既存システムとの連携の確かさを確認します。
- 消込時間:月々の手作業時間が、期待する水準まで削減できるかを見ます。
- 学習精度:AIマッチングの学習後、自動消込率が実運用に届き、手作業を減らせるかを確かめます。
- データ連携:販売管理や会計システムとの連携で、重大な欠落や重複がないかを確認します。
省力化が目的なら、たとえば消込時間を80%以上削減できるかが基準になります。期待した水準に届かなければ、投資に見合わないと判断すべきです。
学習後も自動消込率が十分に伸びず、多くを手動で処理する場合は、期待した効果を得られません。また、連携に不整合があれば、消込が正確でも会計処理の信頼性が損なわれます。
基準を数値で定めておき、結果と冷静に照らし合わせれば、「何となく良さそう」という理由で決めてしまうリスクを避けられます。なお、基準に届かなかった場合でも、別システムの検討や要件の見直しに進めるなら、それもPoCの成果です。
判断基準は経理だけで決めず、投資対効果を見る経営層や、技術面を判断する情報システム部門とも共有しておきます。そのうえで、誰が最終判断するか、何を根拠にするかを開始前に文書にしておくと、結果をめぐる評価の食い違いや意思決定の停滞を防げます。
PoCで失敗を防ぐ鉄則
PoCは意思決定に役立ちますが、進め方を誤ると時間と労力を浪費します。失敗を防ぐには、実データと現場を巻き込み、検証範囲を絞ることが2つの鉄則です。
実データと現場を巻き込む
自社の実データを使い、実際に消込を担う現場担当者にも参加してもらいます。PoCでは、デモでは分からない自社特有の入金パターンへの対応を確かめます。
- 実データを使う:過去の入金明細や請求データに、担当者を悩ませる例外を含めます。
- 現場が評価する:情報システム部門だけでなく、日々消込を行う経理担当者が操作性を確かめます。
整ったサンプルだけでは成績が良く見えやすく、実運用で「デモでは動いたのに消し込めない」という差が生じます。
現場が業務の負担軽減を実感できるかは、机上の要件評価だけでは測れません。そこで、早い段階から参加してもらうと、操作や運用の懸念を導入前に洗い出せます。さらに、現場を巻き込んで課題を解決しておくことは、稼働後の定着にもつながります。
検証範囲を絞り目的を見失わないこと
検証項目を広げすぎると、どの観点も中途半端になります。そこで、開始時に定めた目的に沿って、確認範囲を絞ります。
- 核心を優先する:最大のリスクである自動照合精度に、実データと時間を集中します。
- 課題を記録する:例外的な入金や連携の課題を残し、本契約前に解決の見通しを合わせます。
なお、与信管理や督促、帳票の細かな体裁は、標準機能で対応できる場合が多く、本稼働後の設定調整で補える余地もあります。
限られたPoC期間で全機能を確認するより、「実現できなければ導入する意味がない」論点を優先します。
見つかった課題を導入後に先送りすると、本稼働後のトラブルにつながります。そのため、ベンダーと契約前に解決策をすり合わせておきます。
まとめ
モックアップは画面、プロトタイプは機能、PoCは実データでの実現可能性を確かめます。債権管理では、実データでの自動消込精度が特に重要です。
PoCでは、名義不一致などの入金、システム連携、与信・督促を確認します。PoCの進め方、Go/No-Go基準、失敗を防ぐ鉄則も整理しました。
事前に定めた基準で結果を判断し、実データと現場を使って小さく検証してから本格導入へ進めば、投資の失敗を防げます。
債権管理システムは、代金を回収する側のキャッシュフローを支える仕組みです。支払う側の債務管理システムとは対の関係にあります。
売掛金回収業務のシステム化を検討する担当者は、いきなり本契約するより、まずベンダーのトライアル環境で自社データを試し、現場を交えて検証することから始めます。この順序を守ることが、回収業務のシステム化を成功に近づけます。
▼全体ガイドの記事
・債権管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。