
住民税システムの発注は、業務範囲と責任を定め、方式と契約を選び、RFPで提案を比べる順に進めます。この順に進めると、課税誤りと移行リスクを抑えられます。全体像は、住民税システム開発の完全ガイドで確認できます。
▼全体ガイドの記事
・住民税システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
住民税システムの発注・外注で最初に決めること
発注前に決めるのは、実現する内容、期限、責任範囲です。ベンダー名を比べるのは、その後になります。住民税システムは税額計算を中心に、資料受付から証明までの業務と、収納や統計、外部連携を扱います。
対象が曖昧なまま見積を依頼すると、追加費用や納期延長が起きやすくなります。そのため、個人住民税と法人住民税の範囲、周辺システムとの境界、移行条件を先に整理しておきます。
個人住民税と法人住民税の範囲の定義
個人と法人では、対象になる業務と資料が違うため、RFPでは別々のモジュールとして範囲を書き分けます。
- 個人住民税の管理:納税義務者、扶養、所得、控除、異動情報が対象です。
- 課税資料の取込:給与・年金支払報告書、確定申告・国税連携データ、住民税申告。
- 個人税の後続業務:通知、証明、賦課更正、原票、エラー一覧、再計算、審査履歴まで。
- 法人住民税の管理:法人番号、法人台帳、事業所、申告、更正、減免、納付情報。
個人税の通知には特別徴収税額通知と普通徴収の納税通知があり、証明には課税証明と所得証明があります。なお、大量の資料を短期間で処理する条件も確認しておきます。
法人住民税では、予定申告・確定申告と電子申告、法人番号による名寄せも扱います。個人住民税と同じ画面やデータ構造にまとめると、法人固有の要件が漏れるおそれがあります。
そのため、RFPでは税目ごとに、申告経路、帳票、連携先、過年度の保持年数を確認します。
周辺システムと業務の境界の一覧
住民税システムは、住民記録や宛名、国税連携と接続します。eLTAXや給与支払報告書、年金データともつながります。加えて、収納・滞納や証明書との連携もあり、統計や帳票印刷にも関わります。
境界は、データの入口と出口で区切ります。発注者が用意するシステム、受託者が改修するシステム、第三者へ委託する業務を分けて書きます。さらに、連携ファイルの作成主体と送受信時刻、エラー時の再送方法も決めておきます。
個人番号を含むデータの扱いと、障害時の連絡先も明確にしておきます。業務フローには、担当課やベンダー、外部機関、再委託先を書き込みます。そのうえで、各工程の検証結果を誰が承認するかも定めます。
発注形態の選び方
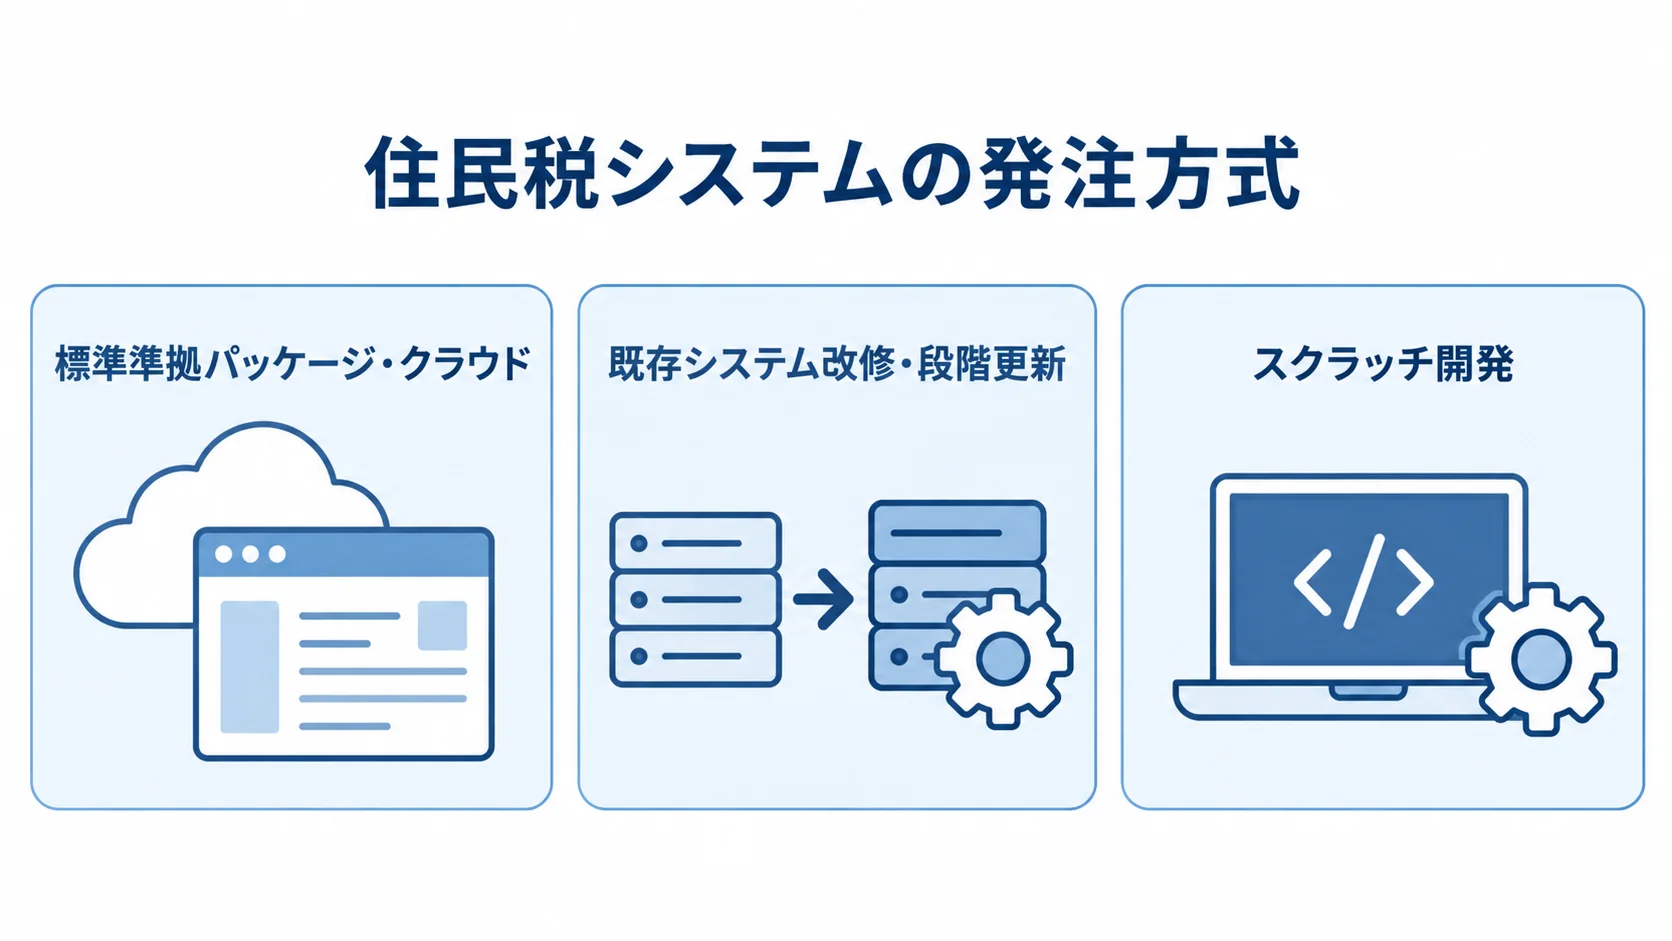
標準仕様へ移行する場合は、標準準拠パッケージかクラウドを中心に据え、移行・連携・帳票の差分だけを個別に委託する形が比べやすいです。独自業務が多い場合でも、差分の量を計ってから方式を選びます。
標準準拠パッケージ・クラウドを選ぶ方法
製品の業務への合い方と、クラウドの運用・費用条件は、別々に比べます。
- 標準準拠パッケージ:自治体業務、法改正、帳票、外部連携の知見の活用。
- クラウドの運用:ガバメントクラウド対応、アクセス制御、監査ログ、バックアップ、障害復旧、通信経路。
- 費用比較:利用料の変動条件、機器更改費、運用要員を含めた5年TCO。
標準準拠パッケージは、ゼロから開発する場合に比べて要件漏れを抑えやすい方式です。ただし、クラウドを選んでも必ず安くなるとは限りません。
デジタル庁の標準仕様では、2026年2月27日公開のデータ要件・連携要件に、個人住民税と法人住民税の第10.0版が掲載されています(出典:デジタル庁「データ要件・連携要件の標準仕様」、2026年)。
見積依頼書には、対応版と更新の提供時期、追加費用、移行後の差分管理方法を書いてもらいます。「標準仕様に対応」とだけ記されていると、更新の条件が分からないためです。
既存システム改修・段階更新を選ぶ方法
部分委託が適するかは、現行システムの稼働状況と標準化の期限を踏まえて判断します。
- 段階的な外注:eLTAX更改、制度改正、帳票変更、申告受付などを、個別の案件として切り出す形。
- 差分の記録:標準仕様とのずれ、移行時に廃止する機能、ソースコードや設計書の帰属。
- 随意契約の根拠:契約理由、権利や互換性の制約、価格の妥当性、代替案。
現行の稼働が安定し、標準化の期限や事業者の製品計画に合えば、段階更新でリスクを分散できます。ただし、改修を重ねると、独自のデータ形式や仕様が将来の移行を妨げるおそれがあります。
墨田区の2025年11月の一覧では、eLTAX5期更改に伴う改修が258万5,000円でした(出典:墨田区「令和7年11月 随意契約一覧」)。同じ一覧の令和8年度税制改正に伴う課税原票管理システム改修は320万1,000円です。いずれも新規導入費ではなく、既存環境の個別改修の参考値です。
スクラッチ開発を検討する条件
スクラッチ開発を選ぶ場合は、独自要件と、将来の保守や再調達の条件を並べて検討します。
- 検討条件:標準パッケージで扱えない固有業務、複雑な連携、独自の計算や帳票がある場合。
- 納品条件:業務ルール、計算ロジック、ソースコード、設計書、テスト仕様書、データ定義、運用手順。
- 再調達への備え:データ出力、APIや標準的なファイル連携、第三者保守の可否。
自由度は高い一方で、発注者には長期の保守負担が残ります。税制改正や標準仕様の更新、セキュリティ対応は、その都度の負担になります。担当者が交代する場合も、保守の負担に影響します。
法改正のたびに個別改修が必要になる場合、初期見積は魅力的でも、5年後の総額が逆転することがあります。そこで、業務ルールや計算ロジックを文書にまとめ、将来の再調達時に引き継げる成果物を契約で定めます。
RFPと要件整理の進め方
RFPは、発注者の業務課題と、受託者に提出してほしい提案条件をそろえるための文書です。製品の紹介を求めるためのものではありません。
現行の処理量や繁忙期、データ状態を、開示できる範囲で整理します。連携方式や帳票数、利用者数も押さえます。こうして整理しておくと、各社の見積条件がそろい、単純な安値競争を避けやすくなります。
現行業務とデータの見える化
RFPの前提をそろえるには、現在の業務とデータ、繁忙期の動きを、提案者が読める形で書き出しておく必要があります。
- 業務フロー:課税、異動、更正、証明、収納、統計、問合せ対応。
- データ項目:宛名番号、個人・法人番号、年度、所得・控除、徴収方法、履歴、原票、外字。
- データ品質:欠損、重複、宛名不一致、旧字体、過年度参照の頻度から、移行難易度を数値で示す。
- 繁忙期の流れ:1月からの資料受付、審査、合算、税額計算、通知発送の流れと、応援要員・意思決定者。
当初課税が遅れると、住民への通知や徴収に影響します。そのため、平常時だけでなく、短期間に大量データを処理するピーク時の性能も要件に含めます。
RFPに必ず入れる質問の整理
質問を領域ごとにそろえておけば、提案条件の差を見落とさずに済みます。
- 機能と標準仕様:対応版・期限、標準外機能、個人・法人の範囲、各外部連携方式。
- 移行とサービス水準:責任分界、リハーサル回数、照合方法、受入試験件数、ピーク支援要員、法改正SLA。
- セキュリティ:権限、特権ID、ログ保管期間、バックアップ世代、復旧目標、再委託先、持ち出し制御。
- 終了時の引き継ぎ:データ返却形式、消去証明、設計書とテスト結果の引き渡し。
機能面では、eLTAXと国税連携、給与支払報告書、年金データの連携方式を確認します。加えて、行政事務標準文字とガバメントクラウドの構成も見ておきます。
契約終了時に条件を交渉すると不利になりやすいため、返却や引き渡しの条件はRFPの段階で定めます。
機能適合率に頼らない評価
機能適合率が高くても、移行や運用、障害時の対応が同じ水準とは限りません。そのため、同じ評価手順でこれらも確かめます。
- 配点:機能、移行、連携、非機能、体制、費用、保守の区分ごとに分けた点数。
- 提案内容:標準機能、設定、追加開発、代替運用の色分け。
- 業務デモ:匿名サンプルによる取込、宛名特定、エラー修正、再計算、帳票、証明、権限変更の操作。
- 障害対応:データ不整合や連携停止時の復旧手順の実演。
標準外の改修が多い提案、移行検証を発注者任せにする提案、法改正への対応が遅い提案は、稼働後の負担が大きくなります。
デモでは成功例だけでなく、対応方法と前提も見て、稼働後の運用力を比べます。
契約形態と責任分界の決め方
要件定義から運用保守まで、工程ごとに成果物も不確実性も異なります。そのため、上流整理や本開発、移行支援、運用保守ごとに責任を分けると、管理しやすくなります。
変更が生じたときの判断方法は、契約書と仕様書に残しておきます。すべてを一つの契約にまとめる場合でも、各工程の責任と変更管理は明確にします。
工程ごとの準委任と請負の使い分け
工程ごとの契約条件は、要件の確定度と成果物に合わせて決めることになります。準委任と請負では、何を基準に契約するかが違うためです。
- 準委任:要件が固まらない段階の現行調査、業務整理、RFP作成、移行方針の検討。作業時間や役務を基準にする契約が適する場合があります。
- 請負:仕様と受入条件が確定した機能開発や帳票改修で、成果物と完成条件を定めた契約が適する場合があります。
- 請負時の変更:前提が崩れた場合の追加変更を、あらかじめ定義しておく項目。
- 準委任時の成果物:課題一覧、設計書、移行結果、試験結果など、月次の納品物。
契約形式を選んでも、リスクは残ります。そのため、成果物、検査、変更管理、遅延時の扱いを具体的に決めます。
パッケージ設定、データ移行、連携試験は、発注者側のデータ品質や外部機関の予定にも左右されます。だからこそ、契約書には作業範囲と前提条件を記載し、変更時に責任が曖昧にならないようにします。
移行・連携・障害の責任者の決定
移行や外部連携、障害対応では、複数の関係者が同じ作業に関わります。そのため、どこまでを誰が受け持つかを責任分界表で先に決めておきます。
- データ移行:抽出、変換、取込、件数・税額・帳票の照合、エラー修正、再移行、旧環境の参照期間。
- 外部連携:送信側の作成、受信側の取込、受付結果、再送、手動代替。
- 障害対応:一次受付、原因切り分け、住民案内、復旧、事後報告。
- 本番判定:対象者数、所得合計、課税標準、税額、徴収方法、帳票件数の突合と、承認者・証跡。
当初課税の前に、旧システムと新システムを突合し、差の許容範囲と修正対象を決めます。
受託者が検証したという説明に加えて、発注者が確認できる証跡も納品条件に含めます。
法改正SLAと契約終了時の条件
保守契約と終了時の引き継ぎ条件は、契約前に具体化しておきます。保守の範囲があいまいだと、法改正が来たときに、どこまでが保守の範囲かで迷うことになります。
- 法改正の期限:受付、影響分析、設計、試験、リリースまでの期限。
- 追加費用とSLA:制度改正、帳票差し替え、eLTAX変更、脆弱性対応の扱い。
- データ返却:課税・収納履歴、原票、ログ、設定、帳票定義を、再利用できる形で返却。
- 終了時の支援:消去証明、再委託先からの回収、移行支援期間、引継ぎ質問への対応。
緊急の税制改正などを通常保守と分ける場合は、追加費用の条件を記載します。SLAの評価では、稼働率だけでなく、法改正の納期と繁忙期支援も含めます。
ベンダーへの依存が強いほど、終了条件を先に決めておく必要があります。
住民税システムの費用相場と見積の見方
住民税システム単体の全国一律の定価は、公開されていません。そのため、公開契約や自治体基幹システムの作業規模をもとに、案件の範囲ごとに相場を見ます。
ここに挙げる金額は概算で、人口、税目、移行年度によって変わります。連携数や帳票、保守の範囲なども金額を左右します。ベンダーの見積に代わるものではなく、RFPで確認する予算の目安として使います。
案件タイプごとの概算レンジ
金額は対象範囲によって大きく変わるため、案件のタイプごとに分けて見ておきます。
- 部分改修:200万円から1,000万円程度。墨田区の例はeLTAX改修258万5,000円、原票管理改修320万1,000円(出典:墨田区、2025年)。
- 個人住民税モジュール:移行、標準連携、帳票、研修、受入試験を含め、5,000万円から1億5,000万円程度。
- 税務システム全体:個人・法人住民税、宛名、収納、証明、標準化移行を含め、1億5,000万円から4億円程度。
- スクラッチ・大幅改修:3億円から8億円以上の可能性があり、継続費用は別です。
- 港区の公開契約:年度ごとの金額も参考になります。
墨田区の例は、対象機能や改修元の権利関係が異なるため、他自治体にそのまま当てはめられる金額ではありません。
港区の令和6年度対応分は、税務システム標準準拠パッケージの導入サービス委託です(出典:港区「税務システム標準準拠パッケージの導入サービス委託」、2025年)。その落札金額は8,272万4,400円です。調査ノートで確認した令和7年度対応分の契約は、3億8,019万9,600円とされています。
令和7年度対応分も、税務システム全体の導入サービスで、個人住民税単体の価格ではありません。自治体の規模や対象範囲が違う公開金額は、単純に比べないことが重要です。
見積項目の初期費用と運用費用への分解
見積を比べるときは、初期費用と運用費用を分けて読まないと、稼働後にかかる費用の差が見えません。
- 初期費用:企画、要件定義、環境構築、ライセンス、設定、開発、連携、帳票、移行、試験、研修、稼働支援。
- 見積の内訳:「一式」に補ってもらう項目は、作業、数量、単価、前提、除外事項、成果物。
- 運用費用:クラウド、保守、監視、バックアップ、ヘルプデスク、制度改正、セキュリティ、印刷・発送。
- 継続業務:当初課税支援、仕様改定、連携、権限の棚卸し、復旧訓練の費用。
移行費用が人月だけで示されている場合は、抽出や変換、照合、再移行の回数を確かめます。初年度だけの移行支援と、毎年発生する当初課税支援は、分けて考えます。
帳票の印刷や封入封緘、発送、データ入稿も、運用費用の対象です。
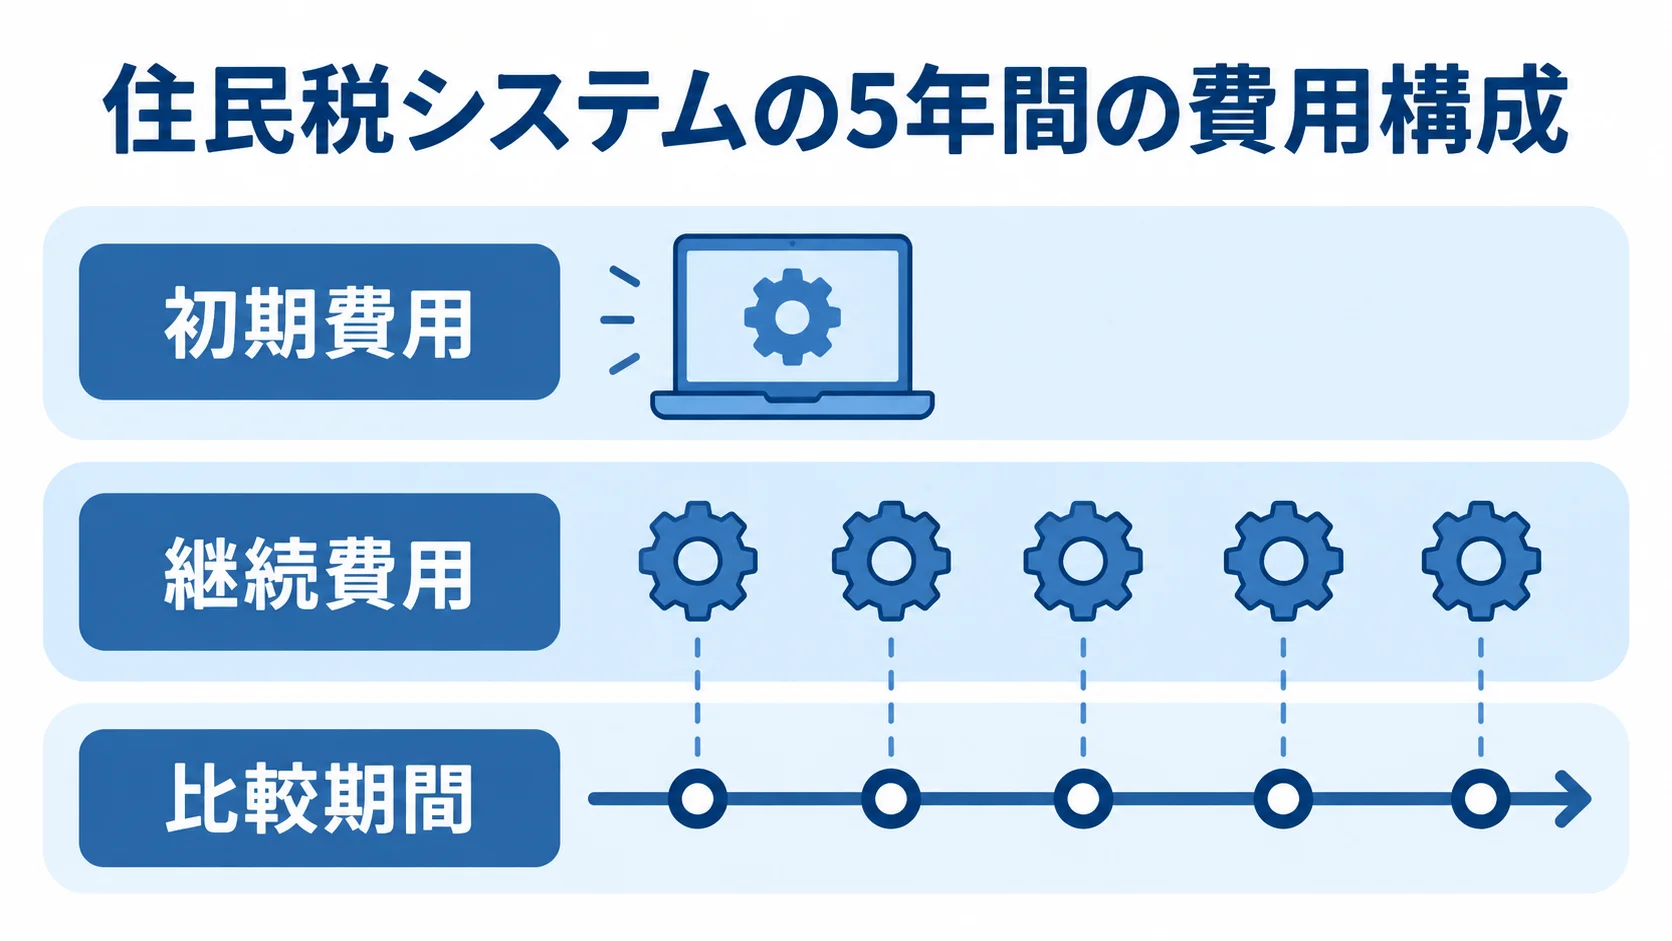
5年TCOによる比較
候補は初期費用だけでなく、5年間の運用にかかる費用も含めて合算します。これが総保有コスト(TCO)です。
初期費用が低くても、標準外機能の改修単価が高かったり、保守に制度改正が含まれなかったり、データ出力が有償だったりすると、数年後に費用差が広がります。
デジタル庁は、標準準拠システム移行後の運用経費について、2018年度比で少なくとも3割削減を目指す考え方を示しています(出典:デジタル庁「地方公共団体の基幹業務システムの統一・標準化」、2026年更新)。
ただし、すべての自治体で費用が自動的に3割下がるわけではありません。削減効果は、人口や共同利用、カスタマイズといった前提で変わります。クラウド利用量や運用体制も含めて、各自治体で見積もります。
- 契約費用:要件定義、ライセンス、設定、開発、移行、試験ごとの金額。
- 継続費用:利用料、保守、法改正、連携、職員工数の合計。
- 比較期間:初期費用と運用費用を、5年間で合算した額。
委託先選定と見積比較のポイント
委託先は、知名度や価格だけでなく、住民税業務への理解や標準化、移行実績で評価します。加えて、繁忙期支援、法改正への追随、再委託の管理も見ます。
提案書の見た目より、質問に対して前提とリスクを具体的に答えられるかを見ます。前提とリスクが具体的であれば、稼働後に隠れた問題が表に出るのを防げます。
自治体・税務・移行の実績の確認
実績は件数だけでは判断できず、どの範囲をどの体制で担ったかを見る必要があります。
- 導入条件:個人・法人の対象、人口規模、標準仕様の版、移行年数。
- 稼働実績:連携方式、当初課税の稼働時期、稼働後支援、同規模自治体の評価や残課題。
- 実施責任者:PM、業務設計、移行、連携、保守の責任者と役割。
- 再委託:会社、担当工程、個人情報へのアクセス、監督方法、障害時の連絡経路。
住民税業務への適合性は、自治体向けシステムの導入実績を、業務範囲と照らして見ます。
提案担当者と実際の導入責任者が異なる場合もあるため、提示された責任者が各工程を担うかを確かめます。
同じ前提での見積比較
各社の価格差と作業範囲を比べるには、見積条件と比較項目を統一しておく必要があります。条件がそろっていないと、安い見積が作業を減らしているのか、単に価格が低いのかを判断できません。
- 共通条件:RFP、データ量、対象年度、帳票数、連携先、稼働時期。
- 比較項目:要件定義、ライセンス、クラウド、設定、開発、移行、試験、研修、支援、保守、法改正、オプション、再委託費。
- 未記載の費用:「0円」ではなく、「別途」「対象外」「発注者実施」のいずれかの明示。
- 価格差の確認:移行や支援、並行稼働、バックアップ、帳票検証、障害対応の前提。
価格差が大きい場合は、データクレンジングの範囲や移行リハーサルの回数も確かめます。
安い会社だけでなく、高い会社の前提も調べ、表面的な価格差を生む要因を把握します。
評価点は費用だけでなく、品質や納期、体制、継続性も合わせて決めます。
発注前に見落としやすいリスク
「一式」や「込み」といった定型的な表現では、作業範囲が読み取りにくくなります。
- 標準対応:版、対象機能、経過措置、追加オプション。
- 移行費一式:欠損・重複、外字、過年度参照、原票、照合結果の納品範囲。
- 保守費込み:制度改正、仕様改定、脆弱性、問合せ、繁忙期支援のそれぞれの対象範囲。
- 標準文字:外字の置換確認、本人通知、外部連携の符号化を含む受入条件。
行政事務標準文字は、画面のほか、帳票や郵送物、外部連携にも関係します。過去データの表示も対象になります。
標準化の対象も、個人・法人住民税だけでなく、収納管理や滞納管理など周辺業務へ広がります。そのため、住民税だけを切り離すと、周辺システムとの連携要件が欠けるおそれがあります。
発注後の開発・移行・当初課税の管理
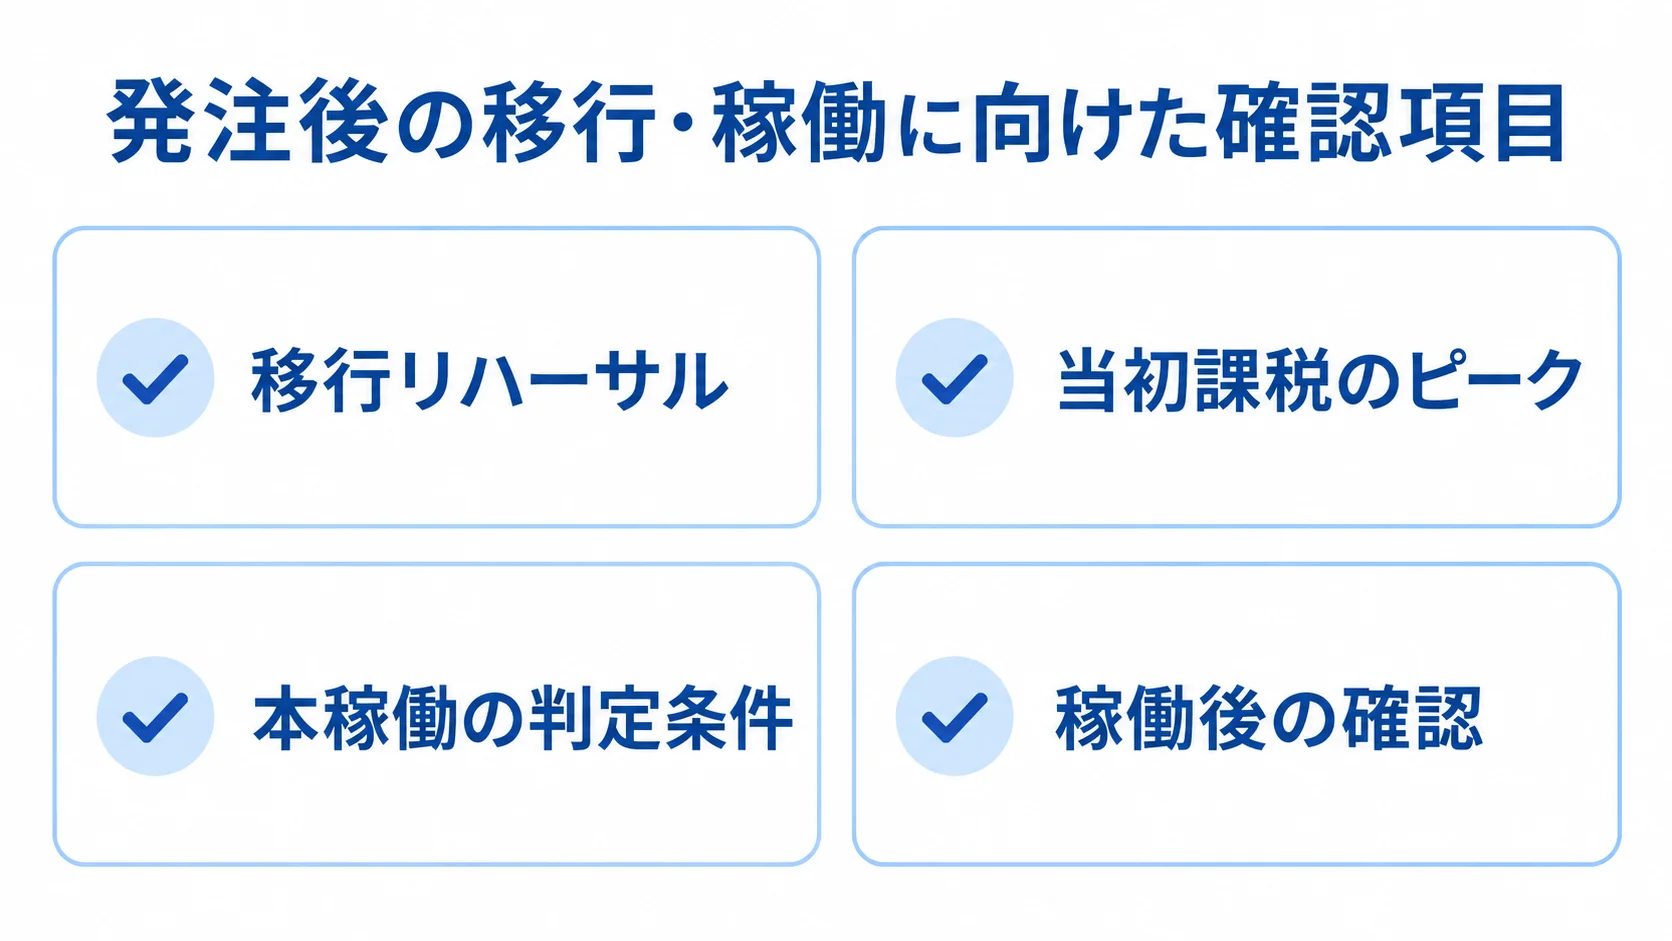
契約後は、要件定義の完了を待って一気に本番へ進むのではなく、工程ごとに判定しながら進めます。判定は次の順で行います。
- 設計と設定・開発の完了条件の確認
- 連携、移行、試験の結果の検証
- 研修と並行稼働を経たうえでの、当初課税リハーサルの判定
各段階で「次へ進める条件」を定めます。未解決の課題を残したまま後工程へ進まないことが、発注者側の管理の中心になります。
移行リハーサルの複数回実施
移行方式、データ品質、課税結果の3点を、試行のたびに段階的に検証します。こうして本番移行の判断材料をそろえていきます。
- 移行対象:宛名番号、個人・法人番号、年度、所得・控除、課税額、徴収方法、収納、原票、外字。
- 記録:項目別のマッピング表とエラー一覧。結果を後から追えるように残す。
- 反復確認:1回目は方式、2回目以降は所要時間、差分取込、職員の検証可否。
- 差の分析:税額差を、制度、データ、計算ロジック、設定、丸めの要因に分けること。
- 受入判断:業務パターン別の検証、差の許容基準、承認者。
検証の対象には、扶養や所得区分、控除のほか、異動や更正も含めます。特別徴収と普通徴収の区分、法人の申告種別も入れます。
無作為に選んだ数件だけでなく、業務パターンごとに対象を用意します。課税誤りにつながる差を本稼働へ持ち越さないよう、判定結果を記録します。
当初課税のピークを前提にした運用設計
当初課税のピークは短期間に処理が集中するため、通常の運用とは別に備えておく必要があります。ピーク時の処理、支援体制、AI-OCRやBPOを含む確認手順は、まとめて設計します。
- 集中する資料:給与・年金支払報告書、確定申告・国税連携データ、住民税申告。
- 業務と性能試験:受付から問合せまでの流れに加え、ピーク日の取込量、同時利用者、帳票、検索、復旧。
- 稼働後の支援:繁忙期の常駐・オンライン支援、問合せ優先度、緊急連絡、制度改正、障害時の代替手順を契約で定める。
- AI-OCR・BPO:職員確認、訂正履歴、個人情報の保管、誤読時の責任。
当初課税の期間中は、資料受付と審査、通知が止まらずに進むかを見ます。受付から問合せまでの流れ全体も、同じ期間中に確かめます。
通常の件数の試験では、ピーク時の性能は確かめられません。そのため、試験条件を繁忙期の水準に合わせます。
AIの判定を最終決定とせず、職員が確認できる運用にします。新技術の導入よりも、確認者と証跡が明確であることを優先します。
本稼働の判定条件
本稼働に進むには、事前に決めた受入条件を満たしていることが前提になります。
- 受入条件:重大障害、必須業務の試験完了率、移行照合率、帳票確認、権限、研修、復旧、問合せ体制。
- 未解決課題:重要度、暫定対応、恒久対応の期限、担当者。
- 稼働後の確認:当初課税の処理量、エラー、再計算、通知・証明書の発行件数、問合せの振り返り。
- 改善への反映:振り返りの結果を、保守契約や次年度の制度改正に反映。
これらを満たすかを確かめ、発注者が受入を判断できる状態にします。
最初の当初課税を、安定稼働の判定期間とします。発注のゴールは、納品ではなく、正確な課税と、職員が説明できる運用を続けることです。
よくある質問(FAQ)
住民税システムの発注では、費用や対象範囲、標準仕様について質問があります。移行、契約、当初課税の支援についての質問もあります。検討の初期に判断しにくい疑問に、ここで答えます。
住民税システムの外注費用はいくらですか?
既存環境の制度改正やeLTAXなどの部分改修は、公開契約で数百万円規模の例があります。一方、個人住民税モジュールを中心とした導入は、5,000万円から1億5,000万円程度です。
税務システム全体の標準化移行は、1億5,000万円から4億円程度が概算の出発点になります。いずれの金額も、対象範囲と自治体規模で変わります。
RFPには何を記載すればよいですか?
RFPには、個人・法人住民税の範囲と現行業務、データの件数と品質を書きます。外部連携や帳票、標準仕様の版、ガバメントクラウドも記載します。移行や試験、当初課税の稼働時期、保守SLAやセキュリティも対象です。
契約終了時のデータ返却も明記します。見積の前提と除外事項を同じ書式で提出してもらえば、複数社を比較できます。
標準準拠パッケージなら発注は簡単ですか?
パッケージを選んでも、データ移行や帳票、外部連携は必要です。文字や権限、職員研修、当初課税の試験も欠かせません。そのため、標準機能に合わせる業務と標準外の差分を、要件定義で決めます。
追加開発の費用と将来の保守への影響を確認してから契約します。
既存ベンダーへ随意契約しても問題ありませんか?
著作権、互換性、現行環境の情報開示制限など、合理的な理由があれば選択肢になります。随意契約の理由と価格の妥当性に加えて、代替可能性や将来の再調達性も記録します。
改修のたびに設計書やテスト結果、データ定義を残しておくと、契約終了時の返却条件も含めて、ベンダーロックインの影響を抑えられます。
まとめ
住民税システムの発注では、まず個人・法人住民税の範囲と周辺システムとの境界、標準仕様の版を定めます。そのうえで、移行対象と当初課税の条件を整理し、方式と契約形態を選びます。
パッケージやクラウド、既存改修、スクラッチを比べます。要件定義や移行支援は準委任、仕様が固まった開発は請負など、工程に合う契約を選びます。
発注前の範囲・根拠・責任の整理
見積は、初期費用だけでなく5年間のTCOで比べます。その際は、移行や試験、研修の費用を含めます。クラウドや帳票の費用、法改正や保守、BPOの費用も見ます。
RFPには、標準仕様の版と更新時期も記載します。移行照合や当初課税ピークの支援、再委託のほか、障害時の復旧と契約終了時のデータ返却も定めます。そのうえで、同じ前提で複数社の提案を評価します。
次の一歩となる現行業務とデータの棚卸し
まず、個人・法人の業務フローと連携一覧、帳票一覧を集めます。過去年度のデータや繁忙期の処理量、現在の保守契約も、一つの資料にまとめます。
現状と目標の差が見えれば、外注する範囲と自庁で決める範囲がはっきりします。その結果、価格だけに左右されない発注判断につながります。
▼全体ガイドの記事
・住民税システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。