
住民税システムは、自治体が課税資料を受け付けて税額を計算し、通知や収納、証明までをつなぐ業務基盤です。標準仕様への適合、データ移行、外部連携をまとめて設計すると、個人・法人住民税の課税から通知・収納までを支えられます。
▼関連記事一覧
・住民税システム開発の進め方
・住民税システム開発でおすすめの開発会社6選と選び方
・住民税システム開発の見積相場・費用
・住民税システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
住民税システムの全体像と業務範囲
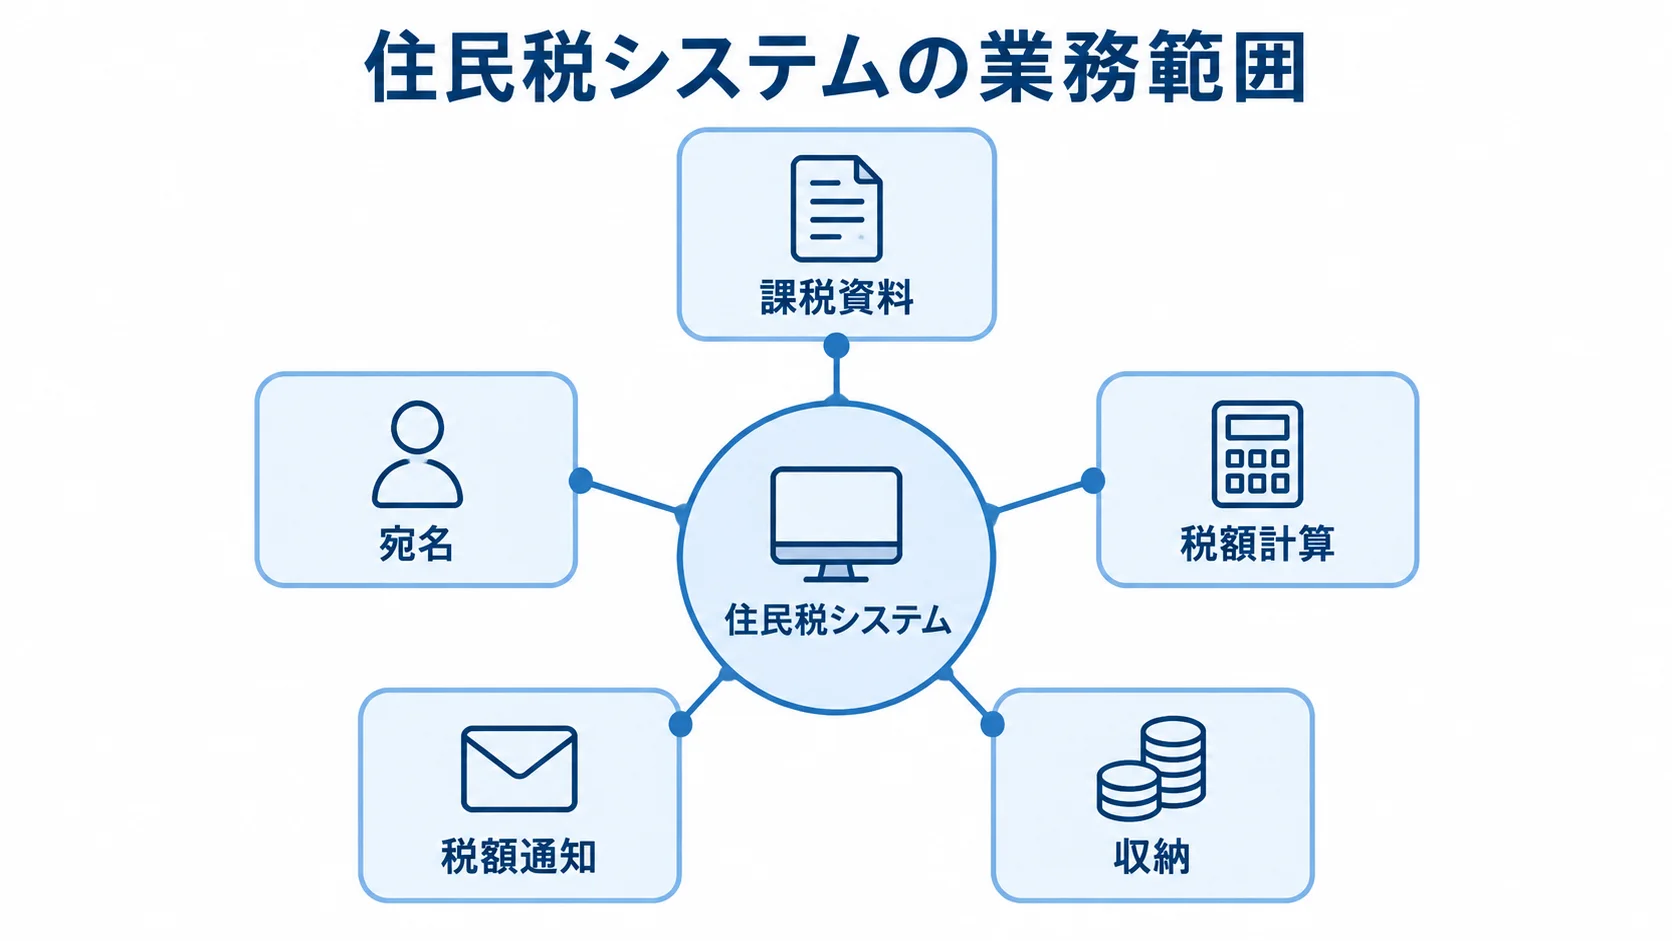
住民税システムは、自治体が大量の課税資料を受け付け、宛名を特定し、税額計算から通知・収納・証明までをつなぐ業務基盤です。個人住民税と法人住民税は、対象者や入力資料が違うだけでなく、計算の仕方や申告の流れも異なります。
要件定義では、個人住民税と法人住民税を別の業務として整理します。税額計算だけでなく、宛名や申告の処理も管理対象として扱い、外部連携、証明書、収納も対象に入ります。
個人住民税で扱う情報と業務
個人住民税では、納税義務者や扶養親族、所得と控除を中心に管理し、徴収方法と住所異動も対象になります。課税資料は取り込んだあと、宛名を特定して資料を合算し、課税計算と賦課更正へ進みます。
- 取り込む資料:給与支払報告書・公的年金等支払報告書、確定申告・国税連携データ、住民税申告
- 課税後の業務:特別徴収義務者への税額通知、普通徴収の納税通知、課税証明書・所得証明書、課税状況の統計出力
- 繁忙期の処理:原票イメージの参照、不整合の一覧化、再計算、審査履歴の記録
資料は1月から集中し、当初課税の時期には短い期間で大量の処理が発生します。そのため、繁忙期の業務フローに必要な確認手順も、設計の段階から含めておきます。
法人住民税で扱う情報と業務
法人住民税は、個人住民税のように世帯や扶養を軸にせず、法人単位で情報と申告を管理します。
- 管理情報:法人番号、法人名、所在地、事業所、納付情報の管理と、法人台帳・事業所情報の維持
- 申告情報:申告書、予定申告、確定申告、更正、減免の処理と、電子申告で届くデータと台帳の照合
- 課税後の業務:申告内容の審査、法人税割・均等割などの計算、課税台帳の更新、統計と証明書の出力
個人住民税と同じ画面で扱う場合でも、データモデル、権限、審査手順、年度管理は分けて定めておくと、制度改正や監査に対応しやすくなります。
住民記録システムや収納システムとの違い
住民記録システムは、住民票や住所、世帯、異動などを管理する共通基盤です。住民税システムは、その宛名情報を参照し、所得や控除をもとに課税します。
収納システムは、納付や未納、滞納整理を管理します。導入時は、宛名・住民記録と税務、収納・滞納のどこまでを一体化するかが設計論点になります。証明書、帳票、認証・ログも検討の対象です。
住民税システムの標準化と2026年の最新動向
2026年の開発では、標準仕様への適合とデータ移行を中心に、外部連携や標準文字、クラウド運用も含めて一つの移行計画にまとめます。また、デジタル庁は2026年6月30日に基幹業務システムの標準化情報を更新しました。
移行期限は原則として2025年度末ですが、移行後も仕様書や運用ルールの更新が続いています。
個人・法人住民税の標準仕様の版管理
デジタル庁の「データ要件・連携要件の標準仕様」では、個人住民税と法人住民税の第10.0版が2026年2月27日に公開されています(出典:デジタル庁「データ要件・連携要件の標準仕様」、2026年)。
提案を受けるときは、提案内容が版の更新にどこまで対応できるかを、次の3点で確かめ、版更新への対応力を判断します。
- 標準仕様:個人・法人それぞれの対応版と未対応機能
- 経過措置:適用内容と、次回改定への追随方法
- 改定管理:検知担当、影響調査の期限、改修費、受入試験の責任分界
「標準化対応済み」という表記があっても、対応している版と機能の範囲は版ごとに確かめる必要があります。版の変更は、データ項目や連携項目、機能要件などに影響します。帳票やテストケースに及ぶこともあります。そのため、改定管理を契約時に定めておくと、移行後の追加費用や判断の遅れを抑えやすくなります。
ガバメントクラウドと行政事務標準文字
標準化では、クラウド運用と標準文字への移行を合わせて設計することになります。
- クラウド運用:セキュリティ、ネットワーク、監視、バックアップ、アクセス制御、障害復旧の設計
- 利用料管理:利用料の可視化と、運用自動化の方法の確認
- 標準文字:変換ルール、原文保持、職員の確認、変換できない文字の扱い
デジタル庁はテンプレートやマネージドサービスによる運用自動化とコスト可視化を示しています(出典:デジタル庁「ガバメントクラウド」、2026年)。
旧字体や外字、自治体固有の文字は、画面や帳票に残る場合があります。通知書や過去データに残ることもあります。
同定が遅れると、氏名表示の欠落や帳票の文字化けにつながります。文字の不整合は検索や名寄せにも影響するため、移行時に確かめておきます。
eLTAXと国税連携の本番業務としての設計
給与支払報告書や公的年金等支払報告書、確定申告・国税連携、法人の電子申告は、いずれも住民税システムの外部連携にあたります。連携仕様に加えて、受信、検証、エラー修正、再取込、重複排除、監査ログを確かめます。
連携が止まったときに備えて、手作業で処理する代替手順も、当初課税の前に訓練しておきます。
住民税システム開発の7段階の進め方
住民税システムの開発は、7つの段階を順に進めます。まず現行業務を棚卸しして、移行の対象と範囲を洗い出します。次に、標準仕様との差分を確かめてデータを移行し、設計・設定・連携開発へ進みます。
続いて、各試験を行い、給与支払報告書の受信から証明書発行まで一続きで確かめます。最後に、当初課税のリハーサルを行い、稼働後の安定化期間を設けます。当初課税の開始日は決まっているため、後工程の遅れを本番直前に取り戻す計画は危険です。
現行業務の棚卸しと対象範囲
業務フローを作って、属人作業と移行対象を洗い出します。その際、次の業務と情報を整理しておきます。
- 対象業務:個人・法人住民税、当初課税、異動、更正、収納、証明、帳票、統計、問い合わせ、外部委託
- 業務ごとの情報:入力資料、担当者、判断、処理、出力、例外処理、保存期間
- 業務の分類:標準仕様に合わせるもの、自治体固有で残すもの、別サービスで代替するもの
この棚卸しによって、現行システムの機能一覧だけでは見えない属人作業を把握できます。自治体固有の条例や運用として残す業務もあるため、現行の機能をすべて新システムへ持ち込む必要はありません。
優先順位は、利用件数や法令上の必要性、住民への影響、職員の負担から付けていきます。そうすることで、費用と移行リスクの両方を抑える判断材料になります。
標準仕様との差分とデータ移行
標準仕様との差分と移行データの品質は、切り離さず一体で確かめます。
- 差分の確認:機能、項目名、コード、年度、連携方向、帳票、権限、操作ログの比較
- 移行対象:宛名番号、個人・法人番号、所得・控除、課税・収納履歴、原票イメージ、外字
- 移行検証:データマッピング表、変換プログラム、件数・金額・サンプルの照合、異常データ一覧の作成
過去何年分をオンラインで保持するか、参照のみの年度をどの形式で保管するかは、早い段階で決めておきます。
宛名の不一致や重複、欠損、年度のずれ、外字変換の失敗は、移行リハーサルで検出して修正します。さらに、移行を開発会社だけに任せず、税務担当者が確かめられる照合画面や報告書を受入条件に含めます。
連携試験から当初課税リハーサルまで
標準機能を軸に開発を進め、連携から稼働後まで段階を追って確かめていきます。
- 設計・設定・連携開発では標準機能を優先し、固有帳票や独自処理は理由を記録して最小限に抑えます。
- 単体、連携、総合、業務シナリオ、性能、セキュリティ、移行の各試験を順に行います。
- 給与支払報告書の受信から課税、通知、収納、証明書発行まで、一続きで確認します。
- 当初課税の大量処理と職員の審査・修正・再計算のリハーサル、そして稼働後の安定化期間。
本番前には、当初課税のピークを想定してリハーサルを行い、旧・新システムの税額や対象者数、帳票件数、エラー件数を突き合わせます。
差異を残したまま稼働日を迎えないようにします。そのうえで稼働後は、問い合わせや障害、制度改正、バックアップ復旧まで含めた安定化期間を設けます。
▶ 詳細はこちら:住民税システム開発の進め方
住民税システムの費用相場とコストの内訳
住民税システム単体の全国統一価格は公開されていません。相場は、対象税目や人口規模、既存連携の有無を分けて考えます。移行年数や帳票、クラウド、運用支援の範囲も、あわせて見ていきます。
以下の金額は、公開契約と作業範囲をもとにした編集上の推定で、特定の見積を保証するものではありません。比較するときは、初期費用だけでなく5年間の総保有コストで判断します。
案件タイプ別の費用レンジ
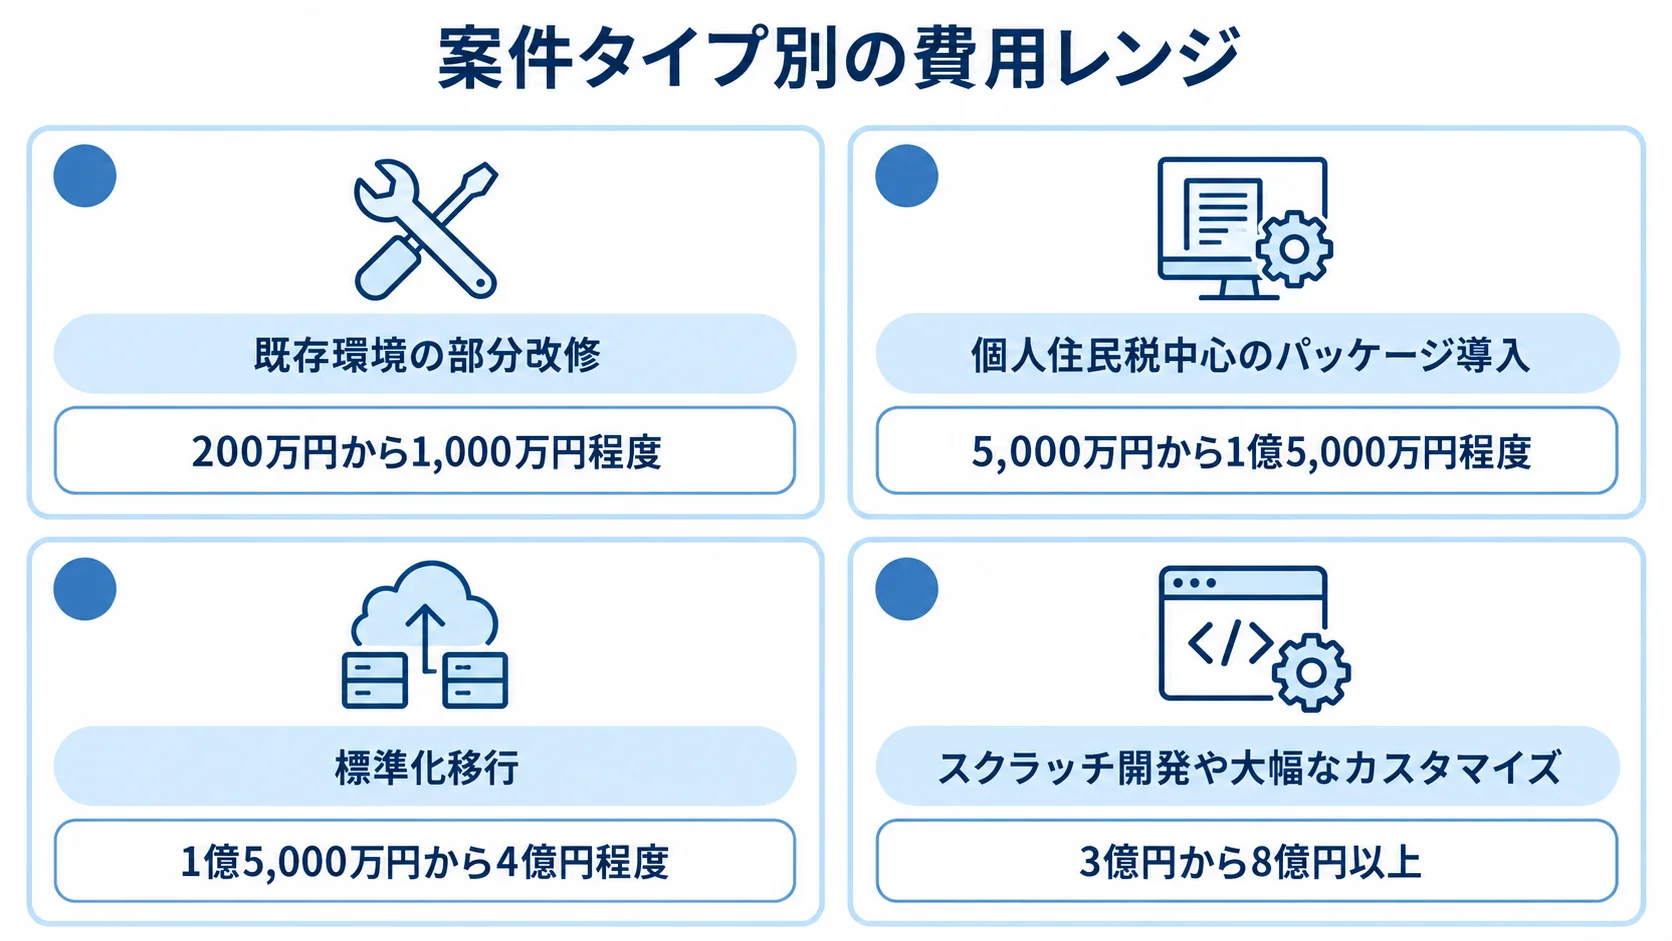
費用レンジは作業範囲によって変わるため、公開契約額は新規構築の相場とは分けて読みます。
- 既存環境の部分改修:eLTAX連携や制度改正、帳票などの改修で、200万円から1,000万円程度が一つの検討レンジ
- 個人住民税中心のパッケージ導入:5,000万円から1億5,000万円程度の推定レンジ
- 標準化移行:個人・法人住民税に加えて宛名、収納などを含む場合、1億5,000万円から4億円程度の推定レンジ
- スクラッチ開発や大幅なカスタマイズ:3億円から8億円以上になる可能性
墨田区ではeLTAX更改に伴う住民税システム改修が258万5,000円、税制改正に伴う課税原票管理システム改修が320万1,000円でした(出典:墨田区「令和7年11月随意契約一覧」、2025年)。どちらも既存システムの改修費で、新規構築やシステム全体の相場として読むことはできません。
港区の税務システム標準準拠パッケージ導入サービス委託は、落札金額が3億8,019万9,600円でした(出典:港区入札・契約情報、2025年)。この契約は税務システム全体の導入サービスであり、住民税単体の価格を示すものではありません。
スクラッチなどの費用も、公開契約と自治体基幹システムの作業規模からの推定にとどまり、人口や対象範囲によって変わります。スクラッチでは、画面数のほか、制度改正、標準仕様の更新、連携試験、移行、当初課税支援の費用が積み上がります。
初期費用とランニング費用の内訳
費用の抜けを防ぐため、初期費用と運用費用の項目を分けて見積もります。
- 初期費用:企画・要件定義、環境構築、ライセンス・利用開始、設定・開発
- 連携・導入費用:外部連携、帳票、データ移行、試験、研修、稼働支援
- ランニング費用:クラウド、保守、法改正、監視、バックアップ、障害対応
- 運用サービス:ヘルプデスク、帳票の印刷・封入・発送、BPO
見積書の「導入一式」は、作業項目や成果物、回数、前提条件、追加時の単価に分けて確かめます。金額は、移行リハーサルの回数と移行後の照合担当によって変わりやすい部分です。
デジタル庁は、標準化後の運用経費について、2018年度比で少なくとも3割削減を目指す考え方を示しています。ただし、これは個別自治体の費用が自動的に3割下がることを意味しません。
実績は、共同利用の有無や構成、カスタマイズ、データ量、稼働時間によって変わります。
費用を増やしやすい条件
費用を左右する条件は、見積もりの前に数量や前提を明記しておきます。
- 対象範囲:税目の拡張、複数拠点の運用、独自帳票、複数連携
- 移行データ:古い年度までのオンライン移行、複雑な外字、現行データの欠損
- 期限・支援:短い稼働期限、手厚い当初課税支援
クラウドは、サーバーの調達を抑えられる場合がある一方で、必ず安くなるとは限りません。そのため、常時稼働、監視、通信に加えて、保存や検証、運用に関わる費用も条件に入れて比べます。保存や検証、運用の費用は、項目ごとに洗い出して見積もりに載せておきます。
- バックアップ容量
- ログ保存
- 検証環境
- データ転送
- 運用管理補助者の費用
また、比べるときは月額費用に、移行費や契約終了時のデータ返却費、5年間の制度改正対応費も加えます。
▶ 詳細はこちら:住民税システム開発の見積相場・費用
住民税システムの開発会社・サービスの選び方
候補は知名度や機能数だけでなく、住民税の業務理解や移行検証、当初課税の支援体制で比べます。さらに、標準仕様の版管理、法改正への対応、障害時の責任分界も確かめます。
特定の企業をランキングする代わりに、発注者が候補を絞り込むための評価軸を整理します。
個人・法人住民税と周辺業務の適合度
個人と法人の業務、周辺サービスに分けて、適合度を見ていきます。デモでは、実務に近い操作を実際に試して確かめます。
- 個人住民税:課税資料、宛名特定、合算、賦課更正、通知、証明、統計
- 法人住民税:法人台帳、電子申告、申告審査、更正、減免、証明
- 周辺業務とデモ:連携先、標準登録、エラー資料検索、宛名候補、再計算、年度切替、修正履歴、証明書再発行
収納・滞納や住民記録、国税連携、給与支払報告書の担当サービスを整理します。公的年金、帳票発送、原票イメージも、担当先を分けて書き出します。
自治体の実データに近い匿名化データを使い、担当者が説明を受けなくても業務を完了できるかを確かめます。カタログに載る機能数では分からない差も、この方法で見えてきます。
移行・運用・法改正への対応力
候補先には、移行や制度改正、繁忙期の運用について、実績と対応手順を示してもらいます。
- データ移行:件数、照合方法、リハーサル回数、外字、失敗時の切り戻し
- 法改正・仕様改定:情報収集、影響調査、修正プログラムの提供時期、検証環境、窓口、追加費用
- 当初課税の運用:ピーク要員、休日対応、障害連絡、復旧目標、住民説明の記録
移行を担当する人と、結果を承認する税務担当者を分けたうえで、検証記録を残せる体制かを確かめます。
導入実績は件数だけでなく、人口の規模や対象税目、連携条件が近いかも確かめます。
同じ評価表による総額と責任分界の比較
候補ごとに同じ評価表を使い、導入後の運用と費用まで並べて比べます。
- 機能・制度:機能適合、標準仕様の版、eLTAX・国税連携、標準文字、法改正
- 運用・費用:移行、セキュリティ、クラウド、業務継続、教育、保守、5年TCO
各項目を、標準機能、設定、追加開発、運用のどれで対応するかに分けると、導入後の負担を比べやすくなります。
複数のサービスを組み合わせる場合は、障害やデータ不整合が起きたときの責任分界を確かめます。一次受付やログ共有、切り分け時間、修正事業者は、契約書と運用設計書に記しておきます。
価格が低くても、自治体側の手作業や調整が増えれば、実質的な総額は高くなる可能性があります。
▶ 詳細はこちら:住民税システム開発でおすすめの開発会社6選と選び方
住民税システムの発注・外注・委託での確認事項
RFPには、業務範囲と標準仕様の版、移行対象、連携先を具体的に記します。ほかに、試験や研修、当初課税支援、保守、法改正対応についても書き込みます。
既存システムの改修を委託する場合は、価格だけでなく、著作権や互換性、再委託、データ返却、契約終了後の移行のしやすさまで確かめます。
RFPで必ず質問する項目
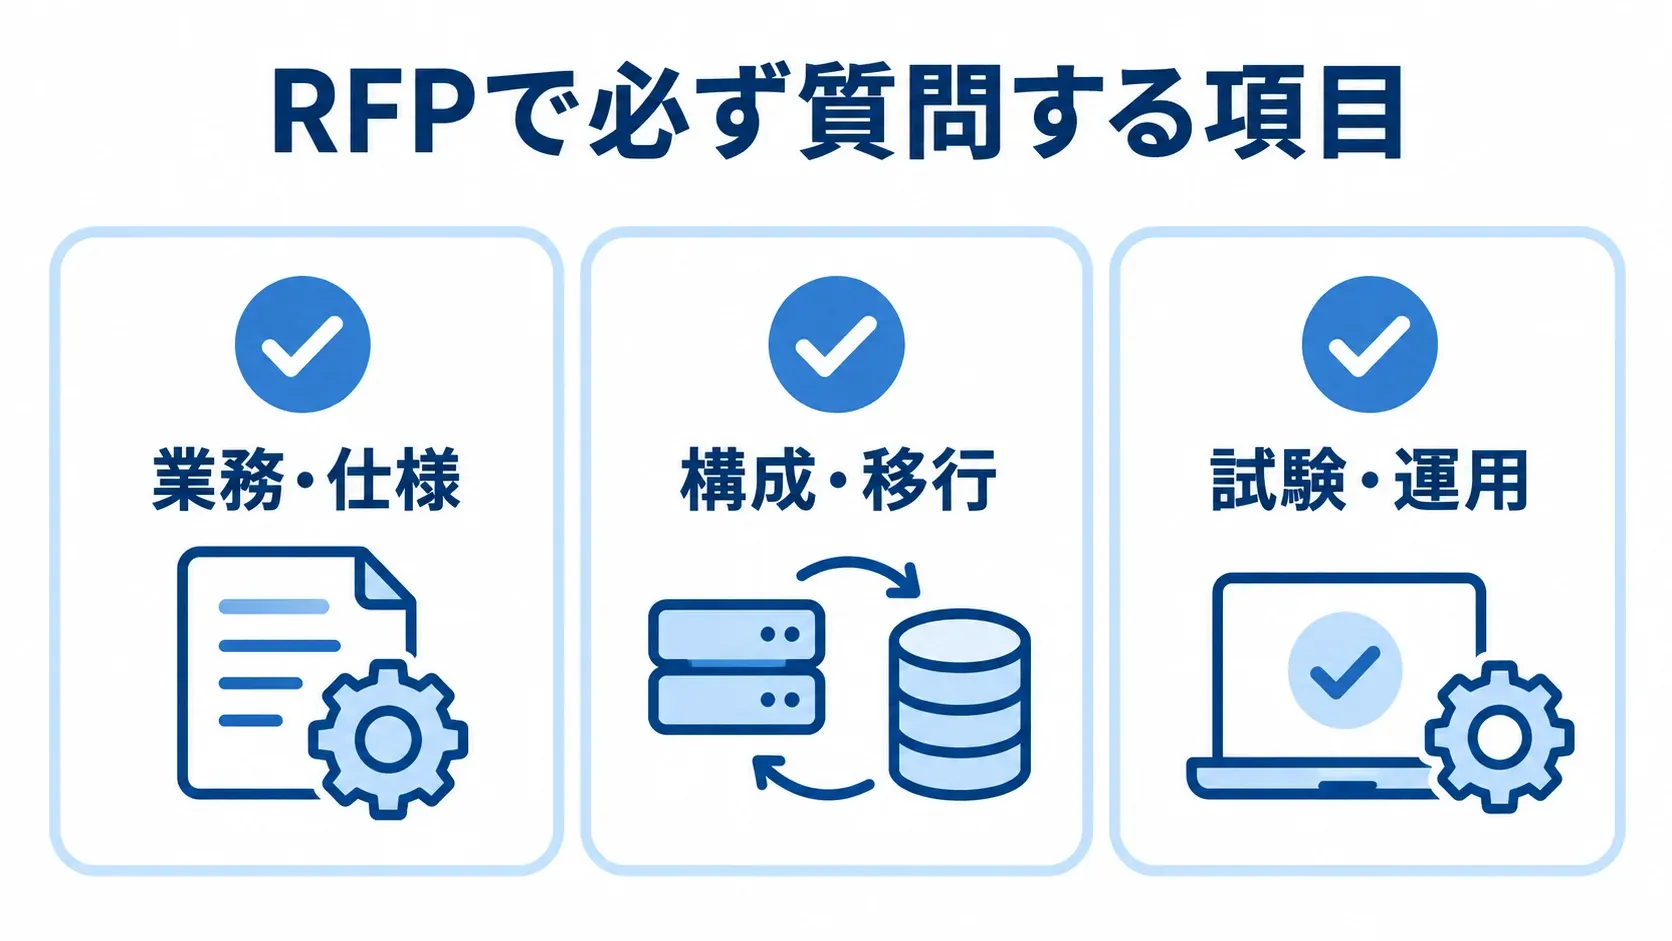
RFPでは、業務への対応、システム構成、移行と運用の責任を、具体的な質問として投げかけます。
- 業務・仕様:個人・法人の範囲、標準仕様の版・期限・経過措置
- 構成・移行:eLTAX・国税連携の方式、標準文字、ガバメントクラウドの構成、移行責任
- 試験・運用:受入試験の件数、繁忙期支援、法改正SLA、復旧目標、再委託、個人情報・ログ・バックアップ
文章だけの回答では、実際の進め方が見えにくいことがあります。そのため、移行計画や試験計画、体制図、スケジュール、費用明細のサンプルも求めます。
標準機能と追加開発を区別して、追加開発の見積条件や仕様変更時の単価、納期への影響を示してもらうと、契約後の認識のずれを減らせます。
契約と責任分界の文書化
契約では、成果物や責任分界、情報管理、終了時の扱いを文書で明確にしておきます。
- 成果・対応条件:成果物、検収、瑕疵対応、サービスレベル、制度改正
- 情報管理:データ保護、秘密保持、監査、再委託、障害連絡
- クラウド・契約終了:保存場所、バックアップ世代数、復旧試験の頻度、ログ保存期間、停止手順、データ返却
既存環境の改修が随意契約になる場合は、競争性を確保できない理由や著作権・互換性の制約を記録します。あわせて、価格の妥当性と代替策の検討結果も残します。
契約相手が一社だけの場合でも、自治体側が仕様やデータ、テスト結果を把握できる状態を保つことが、将来の更改や障害対応の支えになります。
AIやBPOの活用と判断責任
AIやBPOに任せる業務と、職員が判断や承認を担う業務は分けておきます。
- 支援できる作業:AI-OCR、不整合検出、課税資料の候補提示、帳票発送
- 課税判断の管理:確認者、修正履歴、根拠、個人情報、誤認識の訂正手順
- 委託業務の管理:繁忙期の要員、委託作業、自治体の承認範囲
AIの候補は、確認を経たうえで課税結果とし、最終的な課税判断の責任を明確にします。
原票の閲覧権限や持ち出し禁止、作業ログ、二者確認について合意しておくと、効率化と情報保護を両立しやすくなります。返却・廃棄や事故時の報告期限も、あわせて決めておきます。
▶ 詳細はこちら:住民税システム開発の発注・外注・委託方法
住民税システムに関するよくある質問
選択肢は自治体の規模や既存環境によって変わります。ただ、どの場合にも共通して見る判断基準は、業務範囲、標準仕様、データ品質、当初課税の安定稼働、5年TCOです。
住民税システムはパッケージとスクラッチのどちらがよいですか?
多くの自治体では標準準拠パッケージを基本にし、固有要件を設定や周辺サービスで補う方法が現実的です。
スクラッチは独自業務との適合度を高められる一方で、標準仕様の改定や税制改正への対応、試験、保守、属人化の負担を長期的に抱えます。
ガバメントクラウドに移行すれば費用は必ず下がりますか?
費用が下がる場合もありますが、必ず下がるとは限りません。サーバーの調達・更新や一部の運用負担は減らせる一方で、クラウド利用料や監視、バックアップ、通信、ログ、運用管理の費用が発生します。
常時稼働と必要時稼働、共同利用、データ量、マネージドサービスの使い方を比べます。そのうえで、移行前後の5年TCOで判断します。
過去の住民税データはすべて移行する必要がありますか?
すべてをオンラインで移行しなければならないとは限りません。税務処理や証明、問い合わせ、監査で必要な期間と情報を、先に決めておきます。
頻繁に参照する年度は検索できる形式で移行し、保存義務を満たす年度は参照用のアーカイブにする方法があります。目的に応じて分けて考えます。
移行しないデータについても、保管場所や閲覧権限、保存期間、復元方法を明確にしておきます。
AIやBPOを住民税の課税業務に使えますか?
資料の読み取りや候補の提示、入力の不整合の検出、帳票発送など、確認作業を支える用途で活用できます。
課税の最終判断や修正の承認、住民への説明責任は、自動化するものではありません。そのため、職員の判断を前提に、個人情報の扱いやログ、確認者、誤りの訂正、委託先の監査を決めておきます。
条件を整えたうえで、まずは限定的な業務から検証します。
住民税システム開発の完全ガイドのまとめ
完全ガイドで押さえるべき要点
導入の判断では、対象業務、標準化対応、費用、選定・契約を、順に続けて確かめます。
費用の目安は、部分改修で200万円から1,000万円程度、個人住民税モジュールで5,000万円から1億5,000万円程度です。標準化移行(個人・法人住民税、宛名、収納など)は1億5,000万円から4億円程度です。
- 対象業務:個人・法人住民税に加え、宛名、課税資料、連携、帳票、証明、収納、統計、監査ログ
- 2026年時点の論点:標準仕様の版、クラウド、標準文字、過去データ、当初課税の大量処理
- 費用の推定幅:導入方式や対象範囲による違い
- 費用比較:対象範囲で金額が大きく変わり、5年TCOには移行や試験、研修、保守、法改正、クラウド利用料も含めます
公開契約額は、自治体ごとの要件の違いを確かめたうえで読むことが大切です。
選定では、機能適合、移行検証、外部連携、文字、セキュリティ、当初課税支援を同じ評価表で確かめます。
標準仕様の版や障害対応、契約終了時のデータ返却も、確かめる対象になります。RFPと契約書に責任分界と成果物を記し、標準機能と追加開発を区別しておくと、追加費用と運用負担を抑える判断につながります。
次に準備する資料と判断
現行業務フローや機能一覧、外部連携一覧、データ項目、帳票一覧を、一つの資料にまとめます。加えて、過去データの件数、標準仕様との差分、移行期限、5年分の費用条件も、そこに書き込んでおきます。
その資料をもとに、候補サービスへ同じ質問を投げかけます。機能だけでなく移行と運用まで比べると、自治体に合う構成を選びやすくなります。
▼関連記事一覧
・住民税システム開発の進め方
・住民税システム開発でおすすめの開発会社6選と選び方
・住民税システム開発の見積相場・費用
・住民税システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。