
住民税システム開発は、現行業務の洗い出しから始まり、標準仕様との差分分析やデータ移行設計を経て進みます。そのあとの連携開発と段階試験、当初課税のリハーサルを順に行うと、安全な本稼働につながります。全体像は、下の完全ガイドにまとめています。
▼全体ガイドの記事
・住民税システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
住民税システム開発の全体像
開発の最初に、対象税目、業務範囲、接続するシステムを決めておきます。個人住民税と法人住民税は、データや申告・課税の流れが異なるため、要件定義の段階から分けて確認する必要があります。
個人住民税で必要になる機能
個人住民税では、納税義務者と扶養親族を管理します。所得や控除、異動情報も含みます。また、課税資料ごとに、どの経路でデータを取り込むかも確認しておきます。
- 給与支払報告書:取り込みの対象となるデータ
- 年金データ:公的年金等支払報告書の取り込み
- 申告データ:確定申告・国税連携データと住民税申告の取り込み
取り込んだ資料は、宛名を特定して合算したうえで、課税計算に進みます。そのあとは、賦課決定や更正、減免を経て、通知へと進みます。
職員が原票イメージを画面で参照しながら審査できる必要があります。そのうえで、エラーや不整合を一覧で確認し、再計算の履歴と担当者を残せるようにします。
導入前には、特別徴収事業所への税額通知、普通徴収の納税通知、課税証明書・所得証明書を、帳票の現物で確かめます。さらに、課税状況調査用の統計出力も、帳票の現物で確認します。
法人住民税と周辺システムのつながり
法人住民税では、法人番号、法人台帳、事業所情報を含めて、予定申告、確定申告、更正、減免、納付情報などを管理します。
- 申告処理:電子申告の受け付けと、法人番号による名寄せ
- 課税処理:申告の審査と、法人税割・均等割などの計算
- 出力:課税台帳と証明書
個人住民税と画面やデータ構造を無理に合わせると、申告単位や事業所単位の管理で不整合が起こりやすくなります。
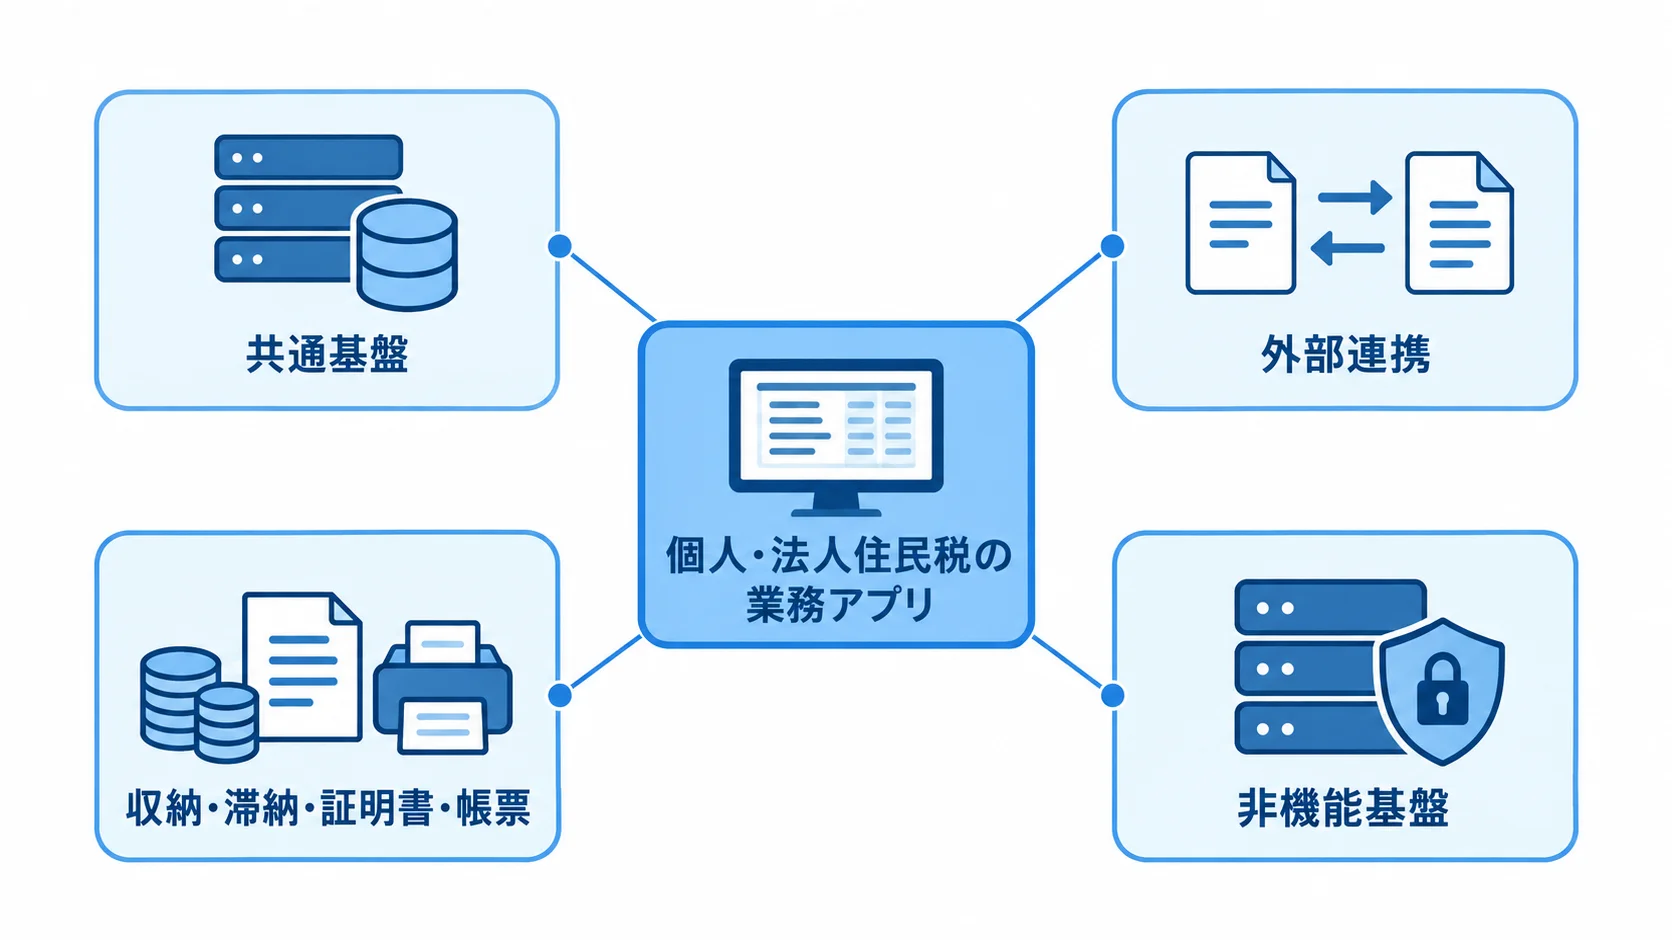
システムは、個人・法人住民税の業務アプリを中心に整理できます。その周囲には、共通基盤や外部連携があります。さらに、収納・滞納・証明書・帳票と、非機能基盤も加わります。
外部連携には、eLTAXや国税連携があり、給与支払報告書や年金などのデータ連携も含まれます。非機能基盤には、認証と権限の仕組みを含みます。加えて、監査ログやバックアップ、監視も入ります。
行政事務標準文字や外字の扱いは、証明書や郵送物に影響します。そのため、移行の直前まで対応を先送りしないことが大切です。
住民税システム開発の進め方と工程
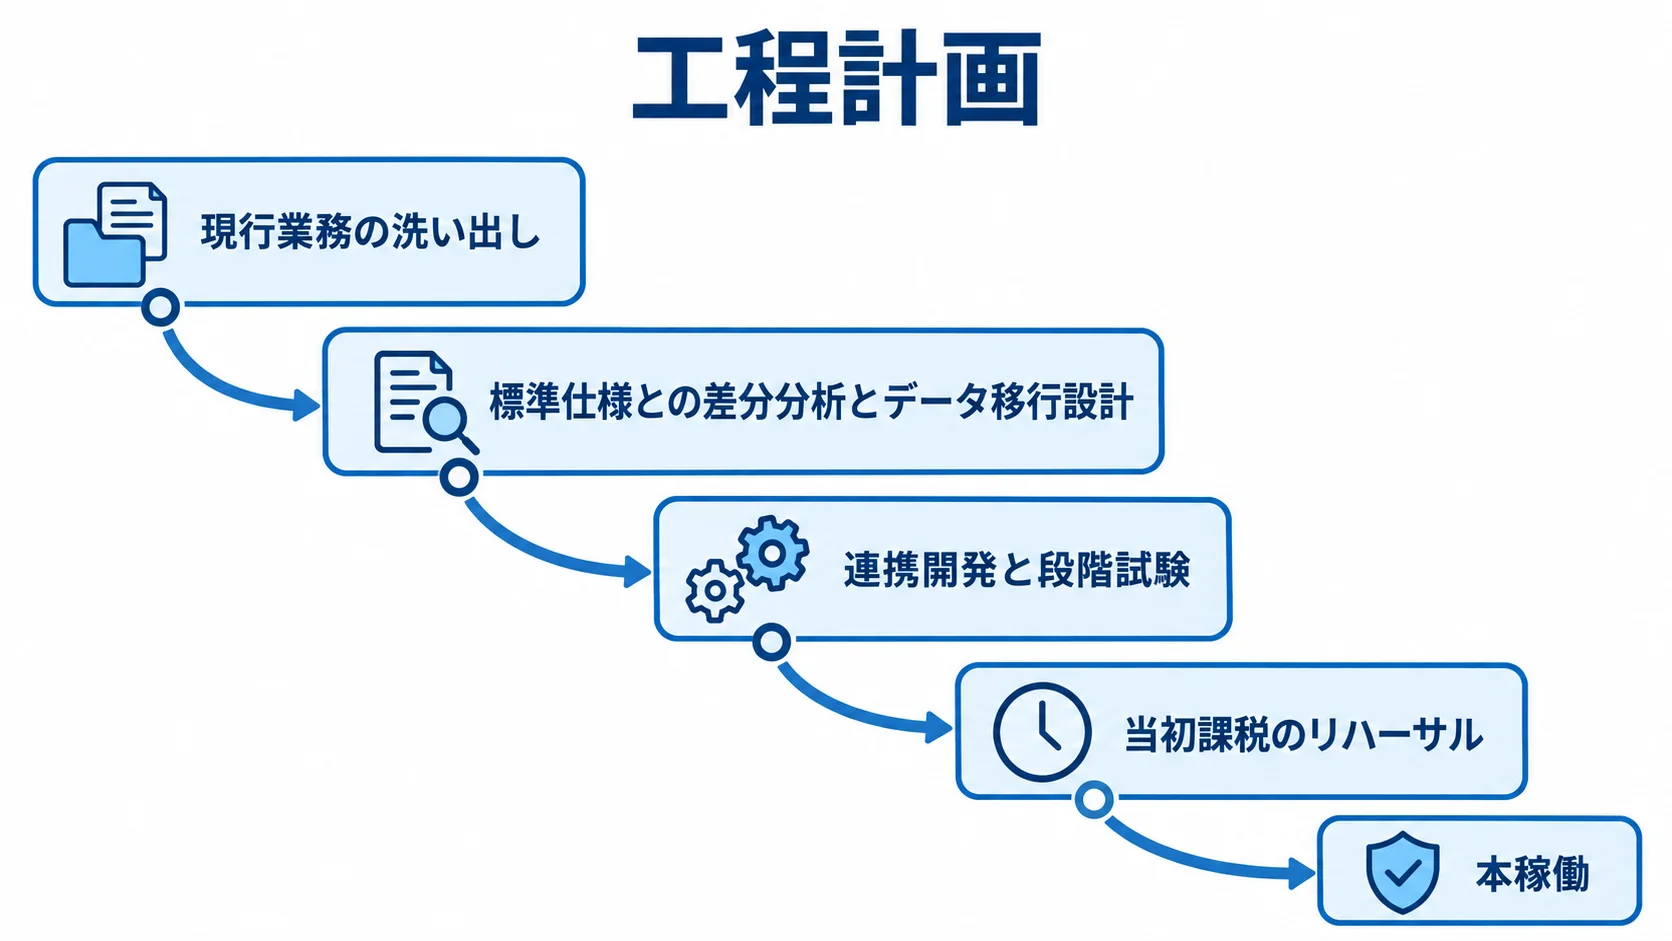
開発は、現行業務の洗い出しから始まります。次に、標準仕様との差分分析とデータ移行設計を進め、連携開発と段階試験へ続きます。最後に、当初課税のリハーサルを経て、本稼働に入ります。
デジタル庁は、個人住民税と法人住民税を標準化対象事務に位置付けています。2026年も、標準仕様やデータ要件は更新されています(出典: デジタル庁「地方公共団体の基幹業務システムの統一・標準化」、2026年)。そのため、旧システムの機能を移す際にも、標準仕様の版と更新時期を工程表に組み込みます。
要件定義・企画フェーズの決定事項
要件定義では、通常処理と例外処理を含めて現行業務を整理します。対象となる業務は、次の三つに分けて洗い出します。
- 課税・収納:個人・法人の当初課税、異動、更正、収納
- 窓口・出力:証明、帳票、問い合わせ対応
- 周辺業務:外部連携、印刷・封入封緘
担当課へのヒアリングでは、住所異動や扶養変更を確かめます。申告訂正と宛名不一致も、確認しておきます。また、課税資料の重複や過去年度の照会といった例外処理も洗い出します。
業務を確かめないまま製品デモだけで選ぶと、稼働後に現場の手作業が増えかねません。現行の独自運用は、標準に合わせるか、必要な独自機能として残すか、別の運用や周辺サービスで代替するかに分けて整理します。
標準仕様やデータ要件、連携要件を、どこまで満たしているかを確認します。あわせて、非機能要件と行政事務標準文字への対応状況も確かめます。
対象範囲や導入時期、予算は、企画書にまとめておきます。職員体制や、どこまでを誰が受け持つかも書き出します。
デジタル庁のデータ要件ページには、法人住民税の第10.0版が2026年2月27日付で掲載されています。そのうえで、RFPには対応する版と、今後の改定に追随する方法を明記します。
設計・開発フェーズの優先事項
設計では、課税に使うデータを役割ごとに分け、項目ごとに保持年数を決めます。
- 識別・課税情報:宛名番号、個人番号・法人番号、年度
- 履歴情報:所得・控除、課税履歴、収納履歴
- 関連データ:原票イメージ、外字
宛名番号の付け替えや名寄せのルールが曖昧だと、別人の課税資料を結び付けてしまうおそれがあります。
過去年度のデータは、移行する年度、照会だけ残す年度、廃棄する年度に分けて決めます。移行件数と照合方法も、事前に発注側と開発会社で合意しておきます。
開発方式には、標準準拠パッケージやクラウドサービスがあります。ほかに、オンプレミスとスクラッチ開発もあります。
標準準拠パッケージは、自治体向けの帳票や法改正対応を利用しやすく、導入期間とリスクを抑えやすい方式です。一方で、独自運用の見直しが必要になります。
クラウドは、サーバー更改や監視の負担を軽くできる方式です。ただし、利用料の変動やデータ保管の扱いを確かめる必要があります。また、アクセス制御や障害時の復旧を確かめるほか、自治体と事業者がどこまでを担うかも決めておきます。
eLTAXや国税連携との接続は、早い段階で確認します。給与支払報告書や公的年金等支払報告書の取り込みも、同じ時期に洗い出します。さらに、収納や証明書発行、LGWANとの接続も対象になります。
業務アプリの完成後に接続試験をまとめて行うと、遅延につながるおそれがあります。仕様や送受信の時期、再送条件は、設計段階で決めておきます。エラー時の担当者と監査ログも、同じ段階で決めます。
テスト・当初課税リハーサル・リリース
試験は、単体と連携、総合の段階に分けて進めます。業務シナリオと性能の確認も含め、移行リハーサルとセキュリティの試験も計画に入れます。例外ケースも、試験データに含めます。
- 資料・宛名:同一人の資料重複、外字を含む宛名
- 課税情報:扶養や所得の訂正、過去年度の更正
- 法人・通信:法人番号の変更、通信失敗後の再送
受入試験では、操作感に加えて中身も確かめます。税額と対象件数は、旧システムと突き合わせます。さらに、帳票の印字と通知の宛名も照合します。
当初課税では、1月から届く資料の取り込みから通知出力までを、実際のピーク量で再現します。加えて、処理時間と応援要員の必要数も確かめます。
新旧システムを一定期間並行稼働させる場合は、税額や帳票、件数の差分を毎日記録します。差分が解消するまで本稼働の判定を保留できるよう、基準を決めておきます。
リリース後の運用設計書には、問い合わせ窓口と障害連絡を記します。制度改正の受付やバックアップ復旧も、同じ書類に書いておきます。
権限の見直しやログ監視、年次処理の手順も、運用設計書に残します。安定化期間に課税資料の不整合が出た場合は、その場の手修正で終わらせず、原因と再発防止策をシステム側に反映します。
住民税システム開発の費用相場とコストの内訳
住民税システムの費用は、対象税目と自治体の人口規模によって変わります。さらに、対象年度やデータ移行量、外部連携数でも変わります。
たとえば、帳票数やクラウド基盤、カスタマイズを含めるかどうかで、金額は大きく変わります。テストや研修、保守についても、どこまで見込むかで差が出ます。
住民税単体の全国統一価格を示す公開統計は確認できません。そこで、公開契約額と編集上の推定レンジを分けて考えます。
公開契約額から見る費用の幅
公開契約額は、まず対象範囲を確かめてから比べます。住民税単独の導入費用と混同しないよう注意します。
- 港区:「税務システムにおける標準準拠パッケージの導入サービス委託(令和7年度対応分)」は3億8,019万9,600円
- 墨田区:「eLTAX5期更改に伴う住民税システムの改修委託」は258万5,000円
- 墨田区:令和8年度税制改正に伴う課税原票管理システム改修は320万1,000円
港区の契約は、税務システム全体の額です。複数の税目や移行の作業を含み、設定や試験、導入支援も入っています(出典: 港区「税務システムにおける標準準拠パッケージの導入サービス委託」、2025年)。
そのため、大規模な自治体で広い範囲を標準化する場合の、上限寄りの参考事例です。墨田区の金額は既存環境の改修にあたり、新規導入とは範囲が異なります(出典: 墨田区「令和7年11月随意契約一覧」、2025年)。
部分改修の予算を考えるときは、こうした小規模の公開実績を、新規導入とは分けて参照します。
案件規模別の推定レンジ
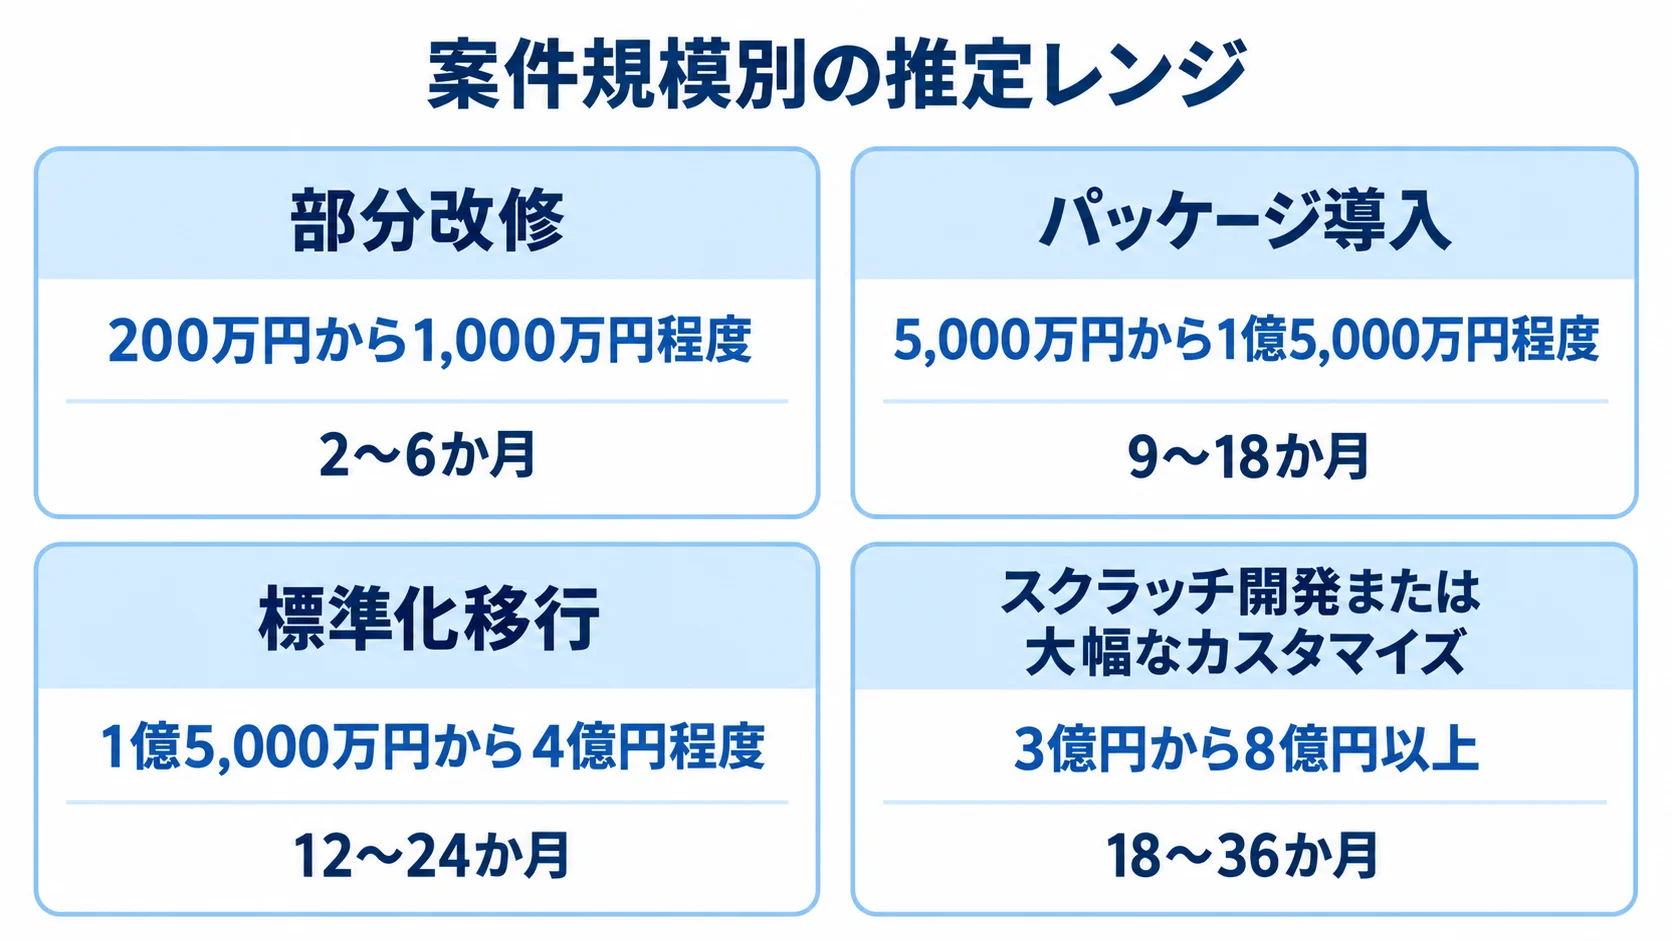
次の4区分は、公開契約と自治体基幹システムの一般的な作業範囲を踏まえた、編集上の推定レンジです。実際の費用は、要件によって増減します。
- 部分改修:200万円から1,000万円程度、2〜6か月
- パッケージ導入:個人住民税モジュール中心、5,000万円から1億5,000万円程度、9〜18か月
- 標準化移行:個人・法人住民税に宛名や収納などを追加、1億5,000万円から4億円程度、12〜24か月
- スクラッチ開発または大幅なカスタマイズ:3億円から8億円以上、18〜36か月
金額は要件に基づく推定値で、公開統計の数字ではありません。なお、期間は当初課税の繁忙期、移行年度の数、受入試験に割ける時間によって変わります。
予算を組むときは、初期費用に加えて、継続的な費用も見込みます。具体的には、クラウド利用料や保守、制度改正対応が該当します。
監視やバックアップ、ヘルプデスクも含めます。また、帳票発送やBPOも加えて、5年TCOで比較します。
住民税システムの見積もりを取る際のポイント
見積もりでは、各社が同じ作業範囲を提示しているかを、合計金額と合わせて確かめます。費用項目の細かさをそろえておくと、各社の金額を並べて見られます。
- 導入関連:初期導入費、データ移行費、連携費
- 検証・習熟:帳票費、試験費、研修費
- 運用:クラウド費、保守費
要件と仕様書の明確化
RFPや見積依頼書には、見積もりの条件になる情報を書きます。自治体の規模や環境、業務量が、それに当たります。
- 自治体条件:対象税目、人口規模、対象年度、稼働希望時期、職員数
- 現行環境:製品名、周辺システム、連携件数、帳票数、データ量
- 業務量:給与・年金の取込件数、法人の申告・更正件数と管理単位
- 移行・照合:宛名、所得、控除、課税、収納、原票イメージ、外字の対象年度
- 品質・承認:欠損等の検出工程、移行後の照合承認者
移行年度数と照合方法は、各社への依頼条件に含めます。受入試験では、最低限の件数に加えて、例外処理と当初課税のピークも扱います。そのうえで、各ベンダーからも同じ条件での回答を求めます。
複数社の同一評価表による比較
導入後の運用や契約終了までを、機能の適合率と合わせて同じ質問票で比べます。
- 対応範囲:個人・法人住民税、標準仕様の版と改定時期
- 接続・移行:eLTAX・国税連携・LGWANの接続実績、行政事務標準文字、過去データ移行の実績
- 運用支援:試験体制、当初課税の支援要員、法改正対応のSLA
- 継続性:クラウドで誰が何を受け持つか、復旧目標、契約終了時のデータ返却
標準準拠パッケージでは、標準機能で対応できる範囲と、追加開発が必要になる範囲を分けて示してもらいます。
NECの公式機能一覧には、個人住民税の当初課税処理と課税資料管理が示されています。賦課更正と証明書発行も、同じ一覧に含まれています。また、法人住民税の台帳・申告管理も掲載されています(出典: NEC「NEC自治体クラウドサービス」、2026年確認)。
公式機能を確認したうえで、自治体の帳票や例外処理を、実データに近い形でデモしてもらいます。
見積もりに出にくいリスクへの事前対応
追加費用につながりやすいリスクは、見積もりの条件と契約の確認項目に入れておきます。
- データ・業務:欠損・重複・外字、現行仕様書にない手作業
- 設計・接続:帳票の差分、外部接続の認証方式
- 移行・支援:移行リハーサル不足、繁忙期の支援不足
「一式」と書かれた項目は、そのまま残さないようにします。対象件数と作業回数を示してもらい、成果物と検収条件も具体的に確かめます。追加費用が発生する条件も、契約の前に確認します。
データクレンジングと再移行の回数に、契約で上限を設けておくと、予算を管理しやすくなります。
既存ベンダーと随意契約する場合は、著作権や互換性の制約、代替調達の可否を記録します。価格の妥当性と、将来のデータ返却条件も確かめます。
なお、墨田区のeLTAX改修事例では、現行システムの開発元であることが指定理由として示されています(出典: 墨田区「令和7年11月随意契約一覧」、2025年)。
継続して発注する場合ほど、次回の更改で選択肢を残せるよう、仕様書とインターフェース情報を整えておきます。
住民税システム開発でよくある質問
導入の企画段階では、標準化やクラウドについての質問が多く寄せられます。既存ベンダーや費用の考え方についても、よく質問されます。
住民税システムは標準準拠システムに移行する必要がありますか?
個人住民税と法人住民税は、地方公共団体情報システムの標準化で対象となる事務です。制度としては、原則として標準準拠システムへの移行を目指しています。
標準仕様の対象範囲や移行期限、特定移行支援システムへの該当の有無は、自治体ごとに確認します。
2026年度以降に移行する場合は、標準仕様の版や経過措置、移行スケジュールを、ベンダーと文書で合意しておきます。
クラウドにすれば住民税システムの費用は安くなりますか?
クラウドは、サーバー更改やバックアップ、監視などの運用負担を減らせる可能性があります。ただし、必ず総額が安くなるとは限りません。
比べる際は、5年TCOで見ます。利用料や通信、ログ保管の費用に加えて、データ移行やセキュリティ対策も含めます。障害復旧や制度改正対応も、同じ比較に入れます。
利用者数や処理量に応じて増える従量課金も、見積もりに含めます。契約終了時のデータ返却費用も、見積もりに入れておきます。
過去の住民税データはすべて移行した方がよいですか?
まず、業務で必要な年度とデータを決めれば、移行の範囲を絞れます。たとえば、現年度の課税・収納情報は新システムで処理し、過去年度は照会用に移行する方法があります。原票イメージだけを別に保管するなど、目的に応じて方式を分けます。
移行後は件数と税額を突き合わせ、宛名と帳票も確かめます。そのうえで、欠損や重複の検出結果を職員が承認してから、本稼働に進みます。
まとめ
住民税システム開発では、税額の計算に加えて、個人・法人住民税の業務を一つの業務基盤として設計します。
住民記録・宛名、eLTAX・国税連携も対象です。帳票や収納、証明書も対象になります。文字の扱いや権限、監査ログも含まれます。
2026年時点では標準仕様やデータ要件が更新されているため、対応する版と将来の改定への追随方法を、RFPと契約に残しておきます。
工程と成果物の一体管理
工程ごとに作った成果物は、関連するものを一続きで管理します。区切りごとに成果物がそろっているかを確かめると、抜けに早く気づけます。
- 企画・設計:現行業務一覧、標準仕様との差分表、データ移行計画、連携一覧
- 調達・試験:RFP、評価表、テスト計画、当初課税リハーサル結果
- 運用:運用手順書
宛名不一致や外字欠損、未検証の過去年度データ、後回しのeLTAX接続は、稼働後の課税誤りや問い合わせ増加につながりやすい論点です。
各工程の完了条件と承認者を決めておけば、問題を次の工程へ持ち越しにくくなります。
価格より業務継続性と5年TCOを基準にした判断
価格と業務継続性を比べる際は、5年TCOと繁忙期の処理品質を基準に、評価表を揃えます。
- 5年TCO:移行、試験、研修、制度改正、クラウド、保守、障害対応、帳票、BPOを含めた総額
- 当初課税:繁忙期に正確に処理できることが最優先
- 導入適合性:標準化対応、現場の使いやすさ、移行検証、稼働後の支援体制(同じ評価表で確認)
- 工程管理:成果物ごとの完了条件と承認者、自治体の業務に合う開発会社の選定
▼全体ガイドの記事
・住民税システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。