
リスク分析システムの発注は、対象リスクとデータ、方式、RFP、契約、検証条件の順に固めていくと、計算結果を業務で活用できる形になります。
発注形態、RFPと要件、契約、費用、委託先選定の順に、それぞれで決めておく内容を見ていきます。全体像は完全ガイドにまとめています。
▼全体ガイドの記事
・リスク分析システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リスク分析システム発注の全体像
リスク分析システムは、取引、ポジション、財務、顧客、担保、マーケットデータなどを集約し、リスクの計量、可視化、監視を担う業務システムです。
製品名で探し始めると、比べる条件がぼやけます。そのため、まず対象リスクを決め、誰がどの頻度で使い、どの意思決定に役立てるかを明確にしておきます。ここが曖昧なまま外注すると、画面が完成しても計算結果を業務で使えないおそれがあります。
対象にするリスクの範囲
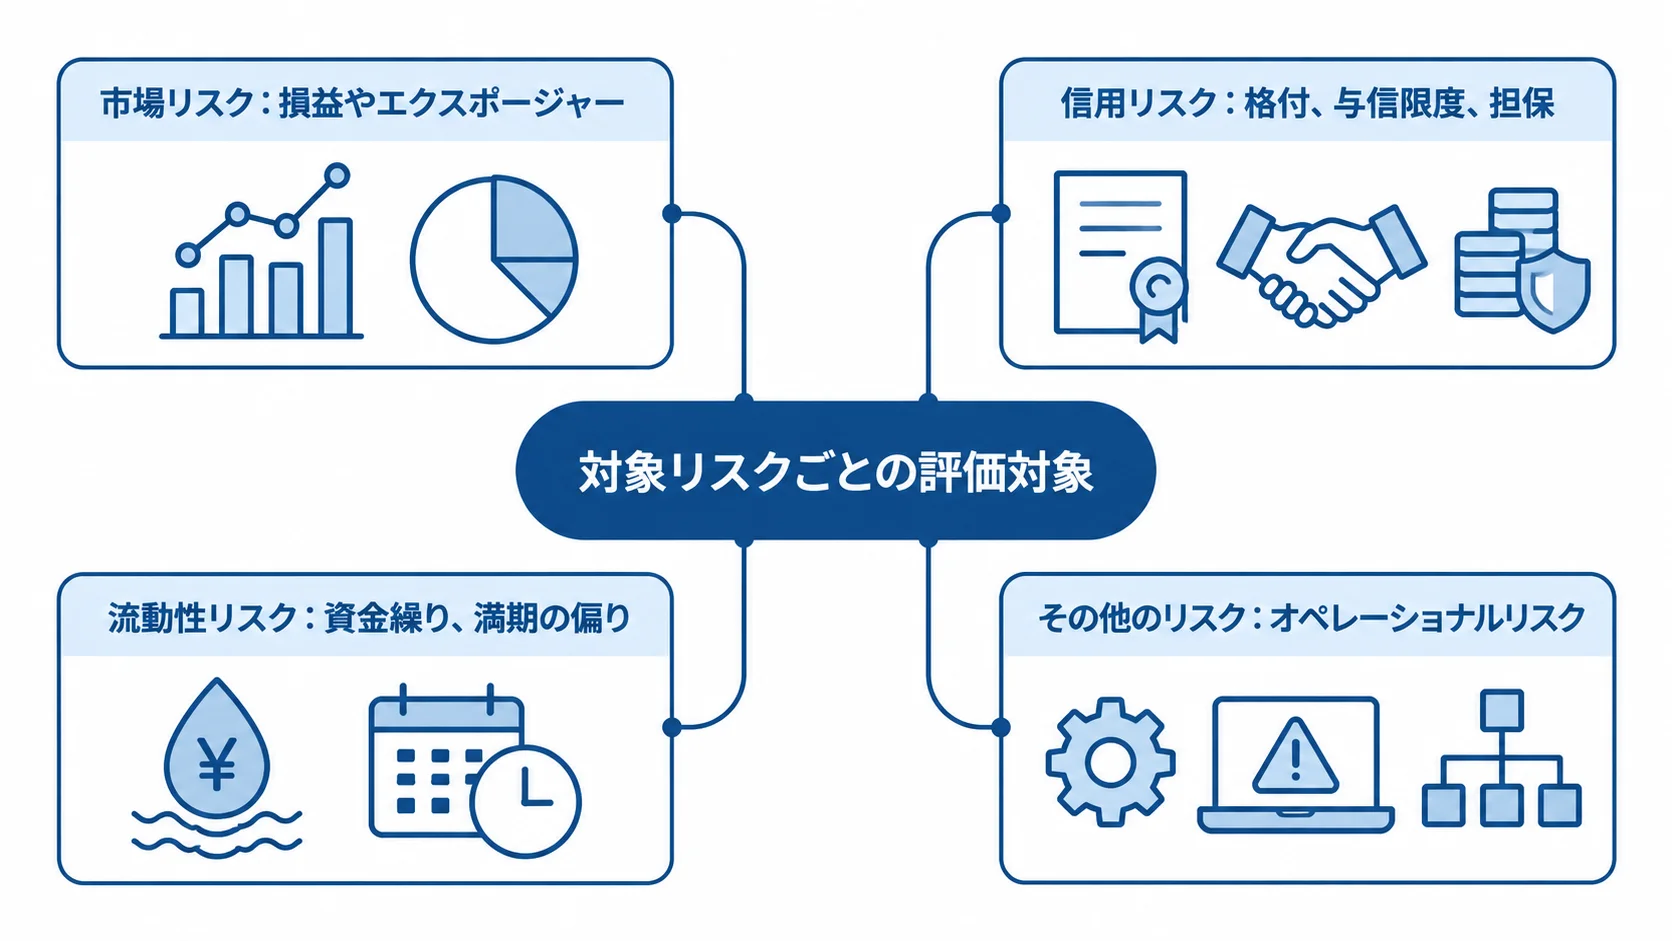
対象とするリスクによって、評価する内容も必要なデータも変わります。発注範囲を決める際は、リスクごとの違いを確認します。
- 市場リスク:為替、金利、株価、信用スプレッドの変動による損益やエクスポージャー。
- 信用リスク:取引先の格付、与信限度、担保、債務不履行時の損失。
- 流動性リスク:資金繰り、満期の偏り、ストレス時の資金流出。
- その他のリスク:オペレーショナルリスクや規制・コンプライアンス上のリスクを含める場合もあります。
AMLやサイバーリスクの専用システムでは、必要なデータも評価モデルも異なります。
必要な機能とデータの流れ
データの入口から計算結果の出力まで、発注の対象になる機能を一覧にします。
- データ処理:取引・業務システムや外部データを取り込み、確認と正規化を経て計算に渡します。
- 結果出力:API、BIダッシュボード、帳票、アラート、承認ワークフローへ計算結果を出します。
- 品質と履歴:欠損・遅延の検知、計算履歴、モデルとパラメータの版の管理。
- 統制:権限を分け、監査ログを残す仕組み。
規模を見積もるときは、画面数で判断せず、データ処理や履歴管理まで対象に含めます。
発注形態の選び方:パッケージ・クラウド・スクラッチ
方式を選ぶときは、費用に加えて、モデルの成熟度を確認します。既存システムとの接続や規制改訂への対応、自社に残す知識も比べます。実務的な進め方は、同じ業務シナリオで候補を並べたうえで、標準機能で足りない部分だけを個別に開発することです。
金融向けパッケージ:標準機能と実績を取り込む選択
金融向けパッケージを選ぶ際は、標準機能と導入実績を比べます。
- 標準機能:金融商品、VaR、ストレステスト、ALM、流動性、規制報告。
- 導入実績:既存の金融業務で使われた実績を活用できます。
NTTデータの公開情報には、市場リスク・ALM管理のソリューションがあります。そのソリューションは、現在価値、感応度、VaRに加え、マチュリティラダーと将来シミュレーションも統合的に扱います(出典:NTTデータ「金融制度対応ソリューション」、確認日2026年)。
パッケージは標準業務に合わせる必要があります。ただし、独自商品の評価方法や帳票を追加すると、設定費用と保守負担が増えます。
クラウド型:段階導入と拡張性を重視する場合
クラウド型を選ぶ際は、導入の進め方と運用で確認すべきことを押さえておきます。
- 導入と拡張:環境を短期間で用意でき、利用部門やデータ量に合わせて拡張できます。
- 段階導入:PoCから日次計算、ダッシュボード、アラートへ段階的に広げる場合にも合います。
- セキュリティと復旧:データ保存場所、暗号化、認証、バックアップ、障害時の復旧を見ます。
- 委託範囲:外部データの持ち込みと、委託先の再委託先も確認対象です。
金融庁の2025年6月のITレジリエンス分析レポートは、サイバーや地政学リスクを背景とした状況を扱っています。そのうえで、金融業界でオペレーショナル・レジリエンスの強化が求められると整理しています(出典:金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。
スクラッチ開発:独自性の高い部分に絞る進め方
スクラッチ開発を検討するときは、独自業務への適合性と、長期的な負担を比べます。
- 適合しやすい領域:独自指標、社内固有の承認フロー、複雑な商品、既存業務に沿う計算や帳票。
- 長期的な責任:計算検証、モデル変更、規制改訂、担当者の退職、性能改善、障害対応。
- 個別開発の範囲:標準機能まで作り込むと費用が膨らむため、データ連携や独自判断に関わる部分に絞ります。
RFPと要件整理の考え方:作るものより証明すべきこと
RFPは希望を伝えるとともに、提案と見積もりを同じ条件で比べるための基準になります。「使いやすい画面」や「リアルタイム分析」といった書き方では、各社の前提が食い違い、提案を比べにくくなります。
そこで、入力データや計算式、出力値を、検証できる単位に分けて書きます。処理時間、証跡、障害対応も、検証可能な形で記載します。
データ項目と計算ルールの洗い出し
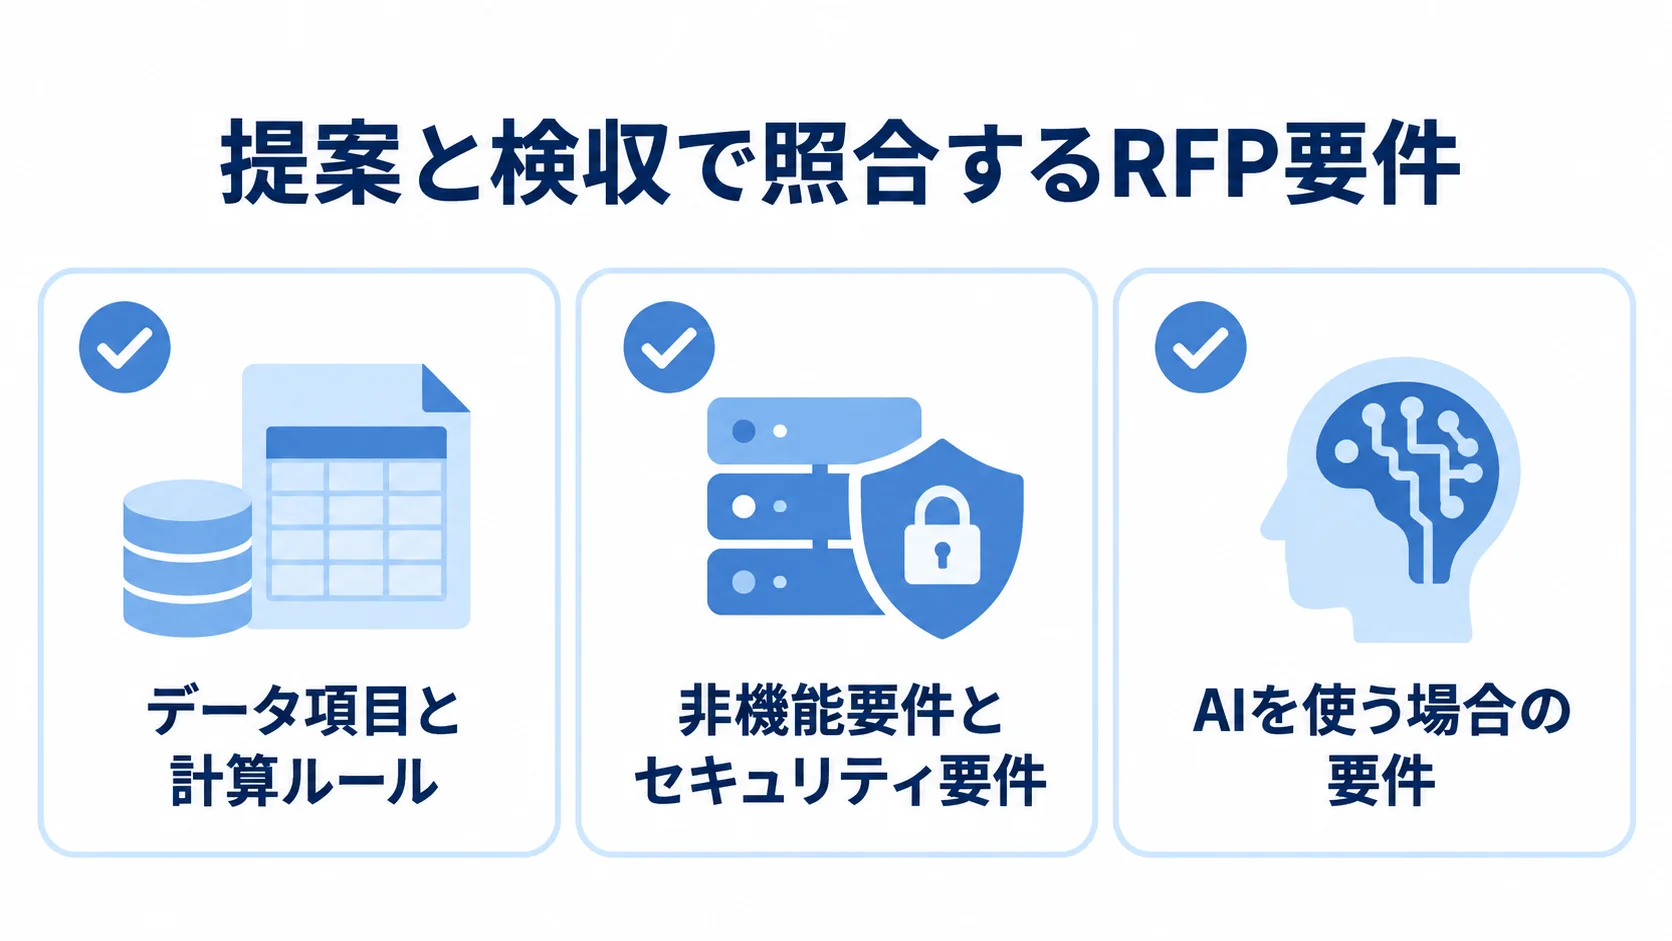
RFPでは、データ項目と計算条件を揃えておき、提案時と検収時に結果を照合できるようにします。
- データ一覧:取引ID、商品コード、評価価格、通貨、時点、更新頻度、所有者、連携方式、保存期間、欠損時の扱い。
- データ照合:取引・会計間の識別、営業日、タイムゾーン、評価価格の確定時点。
- 計算ルール:指標、入力項目、頻度、ヒストリカル期間、シナリオ、丸め、除外条件。
- 期待値:サンプル結果を定め、提案時と検収時に再現性を確かめます。
非機能要件とセキュリティ要件の数値化
要件は、処理性能や復旧の観点に加えて、権限と記録の観点でも具体化しておきます。
- 稼働・性能:日次締め時刻、計算時間、利用者数、保存年数、稼働時間の数値。
- 復旧:RTO、RPO、バックアップ、障害通知、復旧テストの頻度。
- 測定基準:「高速」のような表現を、1万件の取引を何分以内に計算するか、障害から何時間以内に復旧するかという数値に置き換えます。
- アクセスと記録:閲覧、計算、モデル変更、承認、管理者の権限を分けたうえで、操作ログと再現用データを保存します。
AIを使う場合の要件:説明可能性と人の承認
AIを使う場合は、用途と運用上の統制を分けて要件にしておきます。
- 利用目的:ニュース分類、異常検知、予測補助、問い合わせ要約などに限定します。
- 運用上の統制:入力の機密性、出力根拠、誤判定の修正、モデル更新、ログ、担当者承認を定めます。
- 判断方法:AIが計算値や取引判断を自動で確定する設計は、説明責任とモデルリスクが大きくなります。AIを使わない代替運用とも比べます。
金融庁のAIディスカッションペーパー第1.1版は、金融機関のAI活用に関するリスク管理とガバナンスの論点を整理しています(出典:金融庁「AIディスカッションペーパー第1.1版」、2026年3月)。
契約形態の使い分け:準委任・請負・保守
計算モデルやデータ品質には、初めから不確実性があります。そのため、一括請負で先に契約してから詳細を詰めると、変更や責任分界をめぐる問題が起きやすくなります。
発注側は、要件定義やPoCの段階と、開発の段階、導入後の保守を工程ごとに分け、成果物と責任もそれぞれの工程に合わせて契約します。
準委任契約:要件整理や検証の不確実性への対応
不確実性の大きい工程では、作業範囲と成果物、次の工程へ進む判断条件を契約で決めておきます。
- 対象業務:要件定義、データ項目の洗い出し、PoC、モデル検証、プロジェクト管理。
- 進め方:ロジックや連携先が不明な段階でも、作業時間、体制、会議体、報告内容を合意します。
- 成果物:調査結果、要件定義書、検証報告書など。
準委任契約は、専門家として業務を遂行する契約です。完成システムの動作保証を当然に意味するものではないため、成果物の範囲を明確にしておきます。
請負契約:仕様と検収条件が固まった開発
請負契約は、合意した仕事を完成させて引き渡すことを目的とします。そのため、完成させる範囲と検収条件を事前に合意しておきます。
- 適する工程:基本設計、実装、テスト、移行など、仕様と成果物が固まった仕事。
- 契約条件:対象・対象外機能、納品物、検収期間、受入テスト、瑕疵対応、変更手続き、遅延時の扱い。
- 権利と検証:第三者ソフト、知的財産、データ所有権を定めたうえで、業務側が計算期待値と承認基準を示します。
保守契約:規制改訂とモデル変更の責任範囲
運用後には変更や障害が起こるため、保守の範囲と責任を先に決めておきます。
- 想定する対応:規制改訂、商品追加、データ仕様変更、モデル再検証、脆弱性対応、障害復旧。
- 料金範囲:月額保守に含む問い合わせ、障害、軽微な改修、監視、バックアップと、別料金の大規模改修・制度対応の見積単価。
- 責任と記録:モデル承認者、計算検証者、ログ保存期間を定め、運用後の責任問題を避けます。
リスク分析システムの費用相場の幅:300万円から5億円以上
リスク分析システム単体の国内平均価格や定価は、公開されていません。そのため、2026年時点の一般的な業務システム開発費を踏まえた予算の目安を使って考えます。
金融システムに必要なデータ連携、計算、セキュリティの難しさも、この目安には含めています。ただし、正式な相場とは言えません。
費用は、商品数と指標、データライセンスによって変わります。接続先や計算頻度、可用性も費用に影響します。さらに、規制報告やモデル検証、移行量も関係します。
スコープ別の初期費用と期間
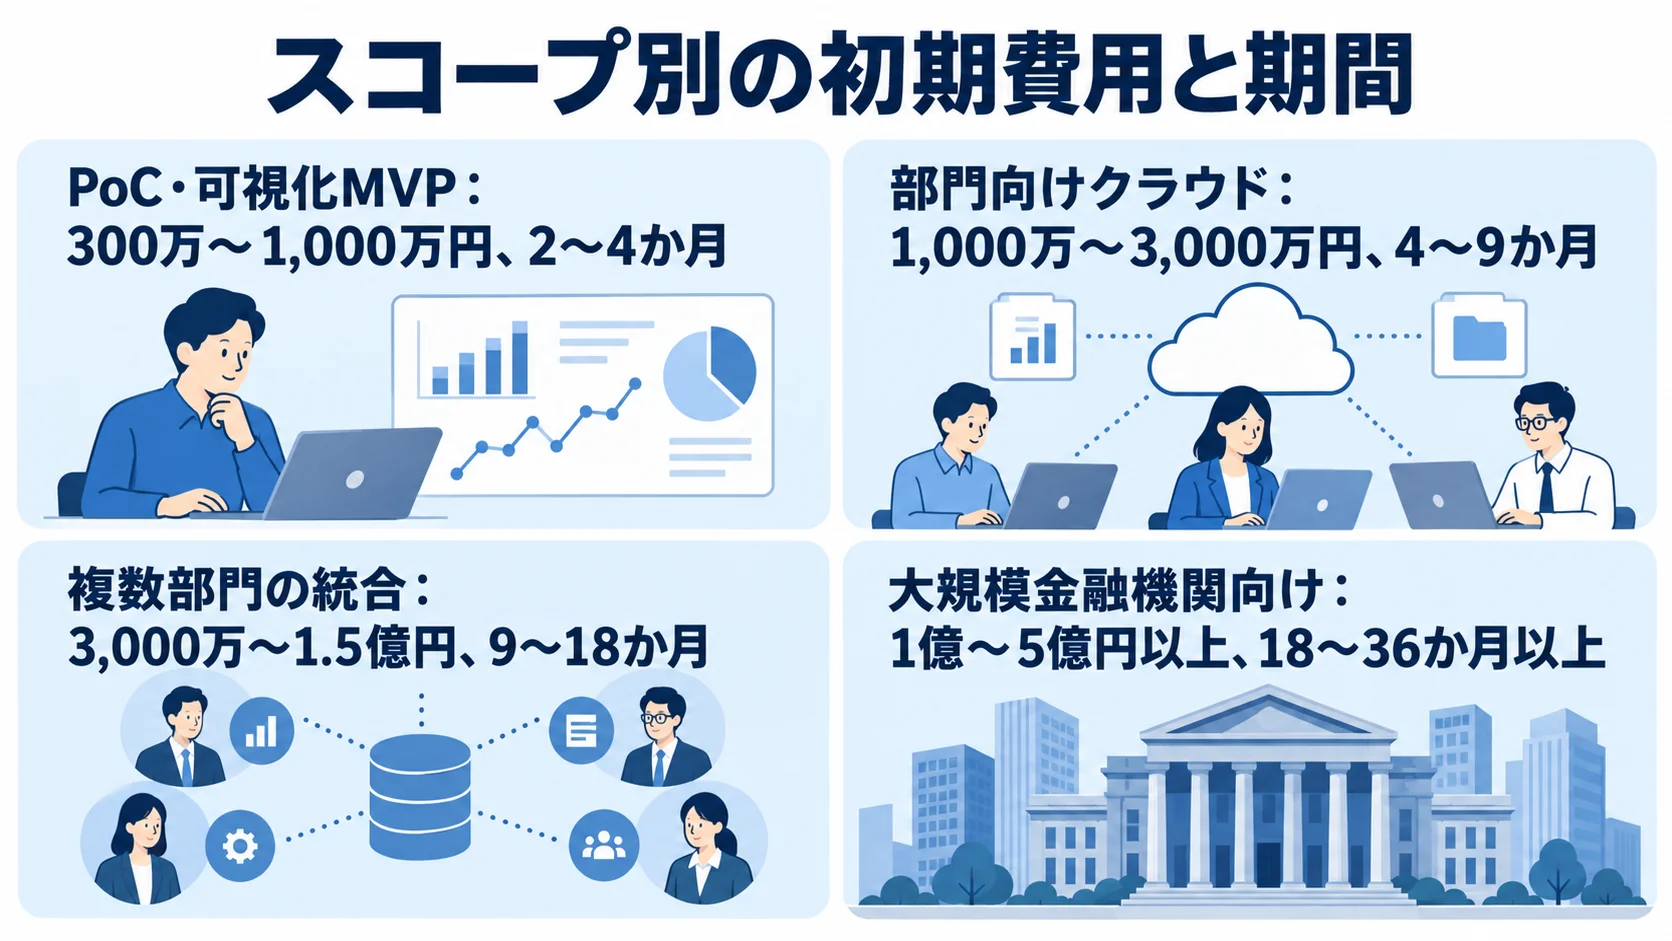
初期費用と期間は、含める機能によって変わります。予算を考えるときは、規模別の目安を使います。
- PoC・可視化MVP:300万〜1,000万円、2〜4か月。
- 部門向けクラウド:1,000万〜3,000万円、4〜9か月。
- 複数部門の統合:3,000万〜1.5億円、9〜18か月。
- 大規模金融機関向け:1億〜5億円以上、18〜36か月以上。
PoCは、CSVまたは少数のAPIと、1〜2種類の指標で、ダッシュボード中心に構成します。
部門向けでは、取引・会計連携や権限、日次計算を含みます。加えて、シナリオや帳票、監査ログも入ります。
複数部門の統合では、複数のシステムを接続し、市場・信用・流動性を扱います。大規模案件では、スクラッチ開発や大幅な拡張を想定します。
2026年公開の業務システム情報では、複数業務を統合する基幹システムは1,000万〜3,000万円以上です。また、業界特化型や大規模なフルスクラッチは、数千万円から億単位まで広がります(出典:Cataly Design「業務システム開発の費用相場」、SIA「システム開発の費用・相場」、いずれも2026年)。
リスク分析では、計算モデルや履歴、データ品質に加えて、非機能試験も重くなりやすいです。そのため、安価な画面開発の相場をそのまま当てはめないことが大切です。
初期費用以外のTCO
初期費用と運用費を分けたうえで、工程ごとの配分を仮説として見積もります。
- 要件定義・業務・モデル設計:10〜20%。
- データ連携・移行:15〜30%。
- 計算エンジン・画面・帳票:25〜40%。
- セキュリティ・非機能・テスト:15〜25%。
- PM・教育・導入:10〜20%。
この配分は、案件ごとに見直して使う仮説です。見積書は、設計、実装、テストに分けたうえで、移行や教育も別に示してもらいます。一式での計上は避け、工程と成果物を確認します。
3〜5年のTCOには、クラウドやパッケージ、マーケット・格付データの費用を含めます。保守や監視、脆弱性対応も対象です。
さらに、モデル再検証や規制改訂が対象になります。教育や監査対応も含まれます。
保守費は、初期開発費の年15〜20%程度を試算に使えます。ただし、サブスクリプションの形態によって変わり、利用者数やデータ量、SLAでも変動します。
初期見積が安くても、データ料や制度対応費が毎年発生すれば、TCOでは総額が逆転することがあります。
委託先選定と見積比較:金融知識・実装力・運用力の確認
委託先は、知名度や総額に加えて、対象リスクの理解、類似規模の実績、連携方法を確認します。さらに、計算結果の検証、管理力、導入後の保守も見ます。
公開事例には、取引データの収集と履歴の保持、ポジション計算、部署・商品別の損益を統合した市場リスク管理システムがあります。その事例では、将来シミュレーションと高速処理も実現しています(出典:エヌシーアイ総合システム「メガバンク様向け市場リスク管理システムの更改・統合」、確認日2026年)。
候補会社には、機能名に加えて、自社に近い課題をどう解決したかを尋ねます。
RFIと提案時に確認する質問の整理
候補会社を比べるには、実績と実装の確認項目を揃えておきます。回答の具体性を見ると、追加費用や運用上のリスクも判断できます。
- 業務と実績:同業・同規模の実績、商品・指標、移行件数と品質改善方法。
- 検証と連携:検証担当、モデル変更承認、API・ファイル仕様、性能測定方法。
- 運用と契約:課金単位、データ所在、再委託先、SLA、保守担当者の所在、担当者変更時の引き継ぎ。
- 終了時の対応:契約終了時のデータ返却と移行支援。
抽象的な回答にとどまる会社は、見積が安くても、追加費用や運用上のリスクが残ります。
見積書の比較:同じ前提と単位
見積金額を比べるには、まず各社の前提を揃える必要があります。画面単価だけでなく、対象範囲と作業単位を同じ粒度で確認します。
- 業務規模:商品数、接続システム数、データ量、利用者数。
- 計算・出力:計算頻度、シナリオ数、帳票数、保存期間。
- 開発範囲:環境数、テスト範囲、移行範囲。
- 作業項目:連携、計算、モデル管理、監査ログ、性能・セキュリティ試験、移行、教育、保守。
極端に安い見積では、要件定義や受入支援、テストデータが抜けている場合があります。障害訓練や文書、保守、制度対応が含まれていないこともあります。
一方で、高額な提案では、標準機能と個別開発の境界を確認します。不要なカスタマイズが含まれていないかも見ます。
各社には、含む範囲と含まない範囲、前提変更時の単価、変更管理方法を書いてもらいます。そうしておくと、契約後の追加請求を抑えられます。
検収の進め方:計算結果と運用シナリオによる確認
受入テストでは、通常時と例外時の計算や運用を検証します。その際、データや運用の状況を変えて確認します。
- 市場・取引:サンプル取引、過去の相場急変。
- データ品質:欠損、重複、外部データの遅延。
- 運用異常:権限違反、計算途中の障害。
旧システムや検証用Excelと新システムを一定期間並行稼働させ、差分を一覧にします。差分の原因を、丸め誤差や入力時点、評価価格、除外条件の違いまで説明できる状態にします。
締め処理から経営報告までのシナリオで再現性を確認できない場合、単体テストが通っても検収完了とはしないことが大切です。
よくある質問
発注時の疑問への答えは、自社のリスクやデータ状況によって変わります。RFPと見積比較の判断軸として確認してください。
リスク分析システムの発注費用はいくらですか?
PoCや可視化MVPなら300万〜1,000万円、部門向け導入なら1,000万〜3,000万円が目安です。
複数部門の統合なら3,000万〜1.5億円、大規模な金融機関向け開発なら1億〜5億円以上が目安です。
これは公開された固有の平均価格ではなく、データ連携や計算モデル、非機能、ライセンス、保守まで含む条件付きの推定です。RFPで前提を揃え、3〜5年のTCOで比べます。
準委任と請負はどのように使い分けますか?
不確実性の大きい工程では、準委任が基本です。企画や要件定義、PoC、モデル検証が該当します。
仕様が固まった実装、テスト、移行には請負を使います。契約ごとに、成果物と範囲、検収条件を明記します。あわせて、変更時の単価と計算結果の責任分界も書いておきます。
一括請負で要件を後から詰める進め方は、避けるのが安全です。
開発会社を選ぶときに最も重視すべき点は何ですか?
候補会社の提案では、業務理解から導入後まで支援できるかを確かめます。
- 検証体制:金融業務と開発の両方を理解し、計算結果を検証できるか。
- 類似実績:リスク種別、商品、データ量、接続方式、導入規模を確認。
- 担当者の知見:担当予定者に過去の課題と解決方法を尋ねます。
- 導入後の対応:モデル変更、規制改訂、障害対応、データ返却が提案に含まれるか。
リスク分析にAIを導入しても問題ありませんか?
ニュース分類や異常検知などの補助用途から始められます。そのうえで、機密データの扱い、出力根拠、人の承認を要件に含めます。モデル更新や誤判定の修正、監査ログも押さえておきます。
AI出力だけで重要な取引判断や規制報告を確定させない設計にします。金融庁の最新資料も、活用の促進とリスク管理・ガバナンスを合わせて検討する方向を示しています。機能の目新しさよりも先に、責任分界を決めておきます。
まとめ:RFPと契約で責任範囲を明確にした発注
まず、市場・信用・流動性などの対象リスクと、分析結果を使う意思決定を先に決めておきます。次に、方式を比べて、標準機能と個別開発の境界を決めます。
RFPには、データと計算ルール、サンプル期待値を記します。処理時間やセキュリティに加えて、監査証跡、障害復旧、AI利用ルールも書きます。
発注前に確認する項目の一覧
発注前には、対象リスクとデータ所有者、期待する計算結果を一覧にします。そこに、処理時間、検証担当、契約範囲、保守費用、障害時の連絡先も加えます。
未決定の項目も隠さずに示します。準委任で調べる項目と、請負の仕様に含めない項目を分けておくと、提案と見積の前提が揃います。
小さな検証から始める委託
全社のリスク管理を一度に置き換えるより、発注を段階的に進める方が現実的です。そのため、検証、本開発の範囲、契約、費用、委託先を、段階ごとに確かめながら決めていきます。
- 商品と指標を絞ったPoCを行い、データ品質、計算再現性、利用部門の判断しやすさを検証します。
- 結果をもとに本開発の範囲と予算を見直し、段階的な委託で過剰なカスタマイズと手戻りを減らします。
- 要件定義・PoCは準委任、仕様確定後の開発は請負、導入後は保守契約に分けます。
- 費用はPoCの300万円から5億円以上まで幅があります。
- 計算結果を検証し、運用まで支援できる委託先を選びます。
費用は、初期費用だけでなく3〜5年のTCOで比べます。データ料やクラウド、保守を含めて見積もります。さらに、モデル再検証や規制改訂、教育も対象になります。
▼全体ガイドの記事
・リスク分析システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。