
リスク分析システム開発は、対象範囲、データ、計算ルールを先に定め、PoC、段階導入、並行稼働の順に進めると、計算結果を再現しやすくなります。
このあとの本文では、全体像、費用相場、見積もりの要点も扱います。
▼全体ガイドの記事
・リスク分析システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
リスク分析システム開発の全体像
リスク分析システムは、取引、ポジション、財務、顧客、担保、外部市場データなどを集約し、損失の可能性や限度超過を数値化して、可視化・監視する業務システムです。BIツールのようにグラフを表示するだけでなく、使ったデータや計算モデル、承認者を後から説明できることが欠かせません。
市場・信用・流動性などの対象リスクの分類
対象リスクを分けておくと、リスクごとに計測する指標と必要な業務対応を決めやすくなります。
- 市場リスク:為替や金利、株価の変動に加え、商品価格や信用スプレッドの変動も扱います。
- 信用・流動性リスク:取引先の不履行と、必要な資金を必要なときに確保できない状態です。
- その他のリスク:業務ミス、不正、障害、規制・コンプライアンス上のリスクも、対象になり得ます。
市場リスクの指標には、VaRやExpected Shortfallのほか、エクスポージャーや感応度・Greeks、ストレステストもあります。
AMLやサイバーリスクの専用システムを、同じ仕組みに含めるとは限りません。目的や入力データ、モデルが異なり、担当部門やアラート後の対応も違うためです。
要件定義では、どのリスクを、どの単位で、何分以内または何時までに計測し、どの意思決定に使うかを文章にします。「リスク分析システム」という名称だけで範囲を決めるのは難しいため、この粒度まで落とし込みます。
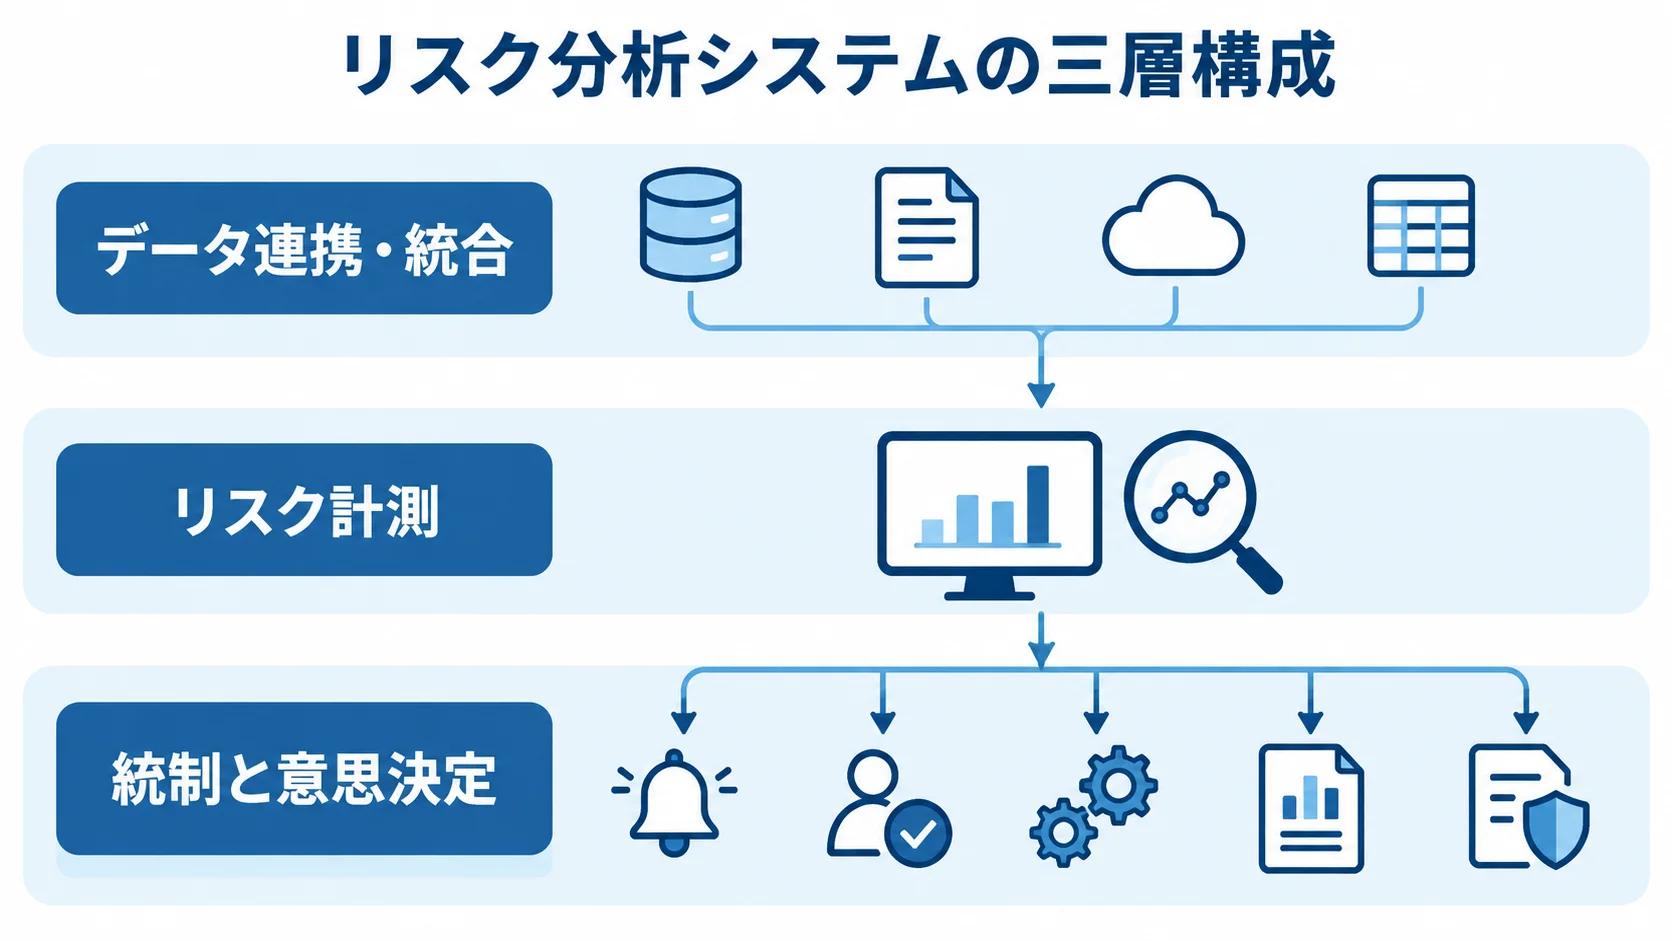
データ連携・計測・統制の三層構成
機能は、データの取込、計算、意思決定の三層に分けると整理できます。
- データ連携・統合:業務データや外部データを取り込み、計算に使える形に整えます。
- リスク計測:ポジションや損益、各種指標を計算して、ストレステストも行います。
- 統制と意思決定:限度超過の通知や承認、取引制御を行い、帳票や監査記録へつなげます。
連携対象には、取引管理、ポートフォリオ、勘定系、会計があります。さらに、顧客・担保やマーケットデータも対象で、ニュースや外部格付けも含まれます。API、ファイル、ストリーミングなどの方法で取り込みます。
計測対象には、評価額、損益、感応度があります。また、VaRやExpected Shortfall、信用限度、流動性指標も含まれます。さらに、過去の急変局面や為替・金利ショックを条件にしたストレステストも実行します。
リミットは、部門や商品、取引先などの単位で設定します。トレーディングブックや地域の単位も使います。あわせて、日次・月次の帳票や経営会議向けの画面も必要です。
計算結果を後から再現できるよう、入力データ、モデル、承認履歴を記録しておきます。データ品質や版管理、パラメータ変更、バックテストは設計で扱います。また、モデル検証やデータリネージュ、職務分掌も、設計の対象に入れます。
典型構成(取込・計算・可視化・監査)の流れ
典型構成は、データ取込から計算、表示、監査へつなぐ流れです。障害が起きたときの扱いも、この流れに沿って決めておきます。
- 取込と品質確認:業務システムや外部データを取り込み、欠損や遅延の有無を見ます。
- 蓄積と計算:正規化データ基盤から、計算エンジンとモデル管理へ連携します。
- 表示と監査:APIやBI画面、帳票の出力から、アラート、ワークフロー、監査ログへつなげます。
欠損や遅延があったときに、計算を止めるか、前回値を出すか、担当者の手動補正を認めるかは、事前に決めておきます。
エヌシーアイ総合システムのメガバンク向け事例では、市場リスク管理の複数システムを統合しています(出典: エヌシーアイ総合システム「メガバンク様向け市場リスク管理システムの更改・統合」、2026年確認)。同事例では、全取引データの収集・履歴保持とポジション計算をまとめたと紹介されています。
また、部署・金融商品別の損益計算と将来リスクのシミュレーションも実現したとされています。統合では、データを集めるだけでなく、業務フローや計算処理を将来変更しやすくする視点も必要です。
リスク分析システム開発の進め方・流れや手順
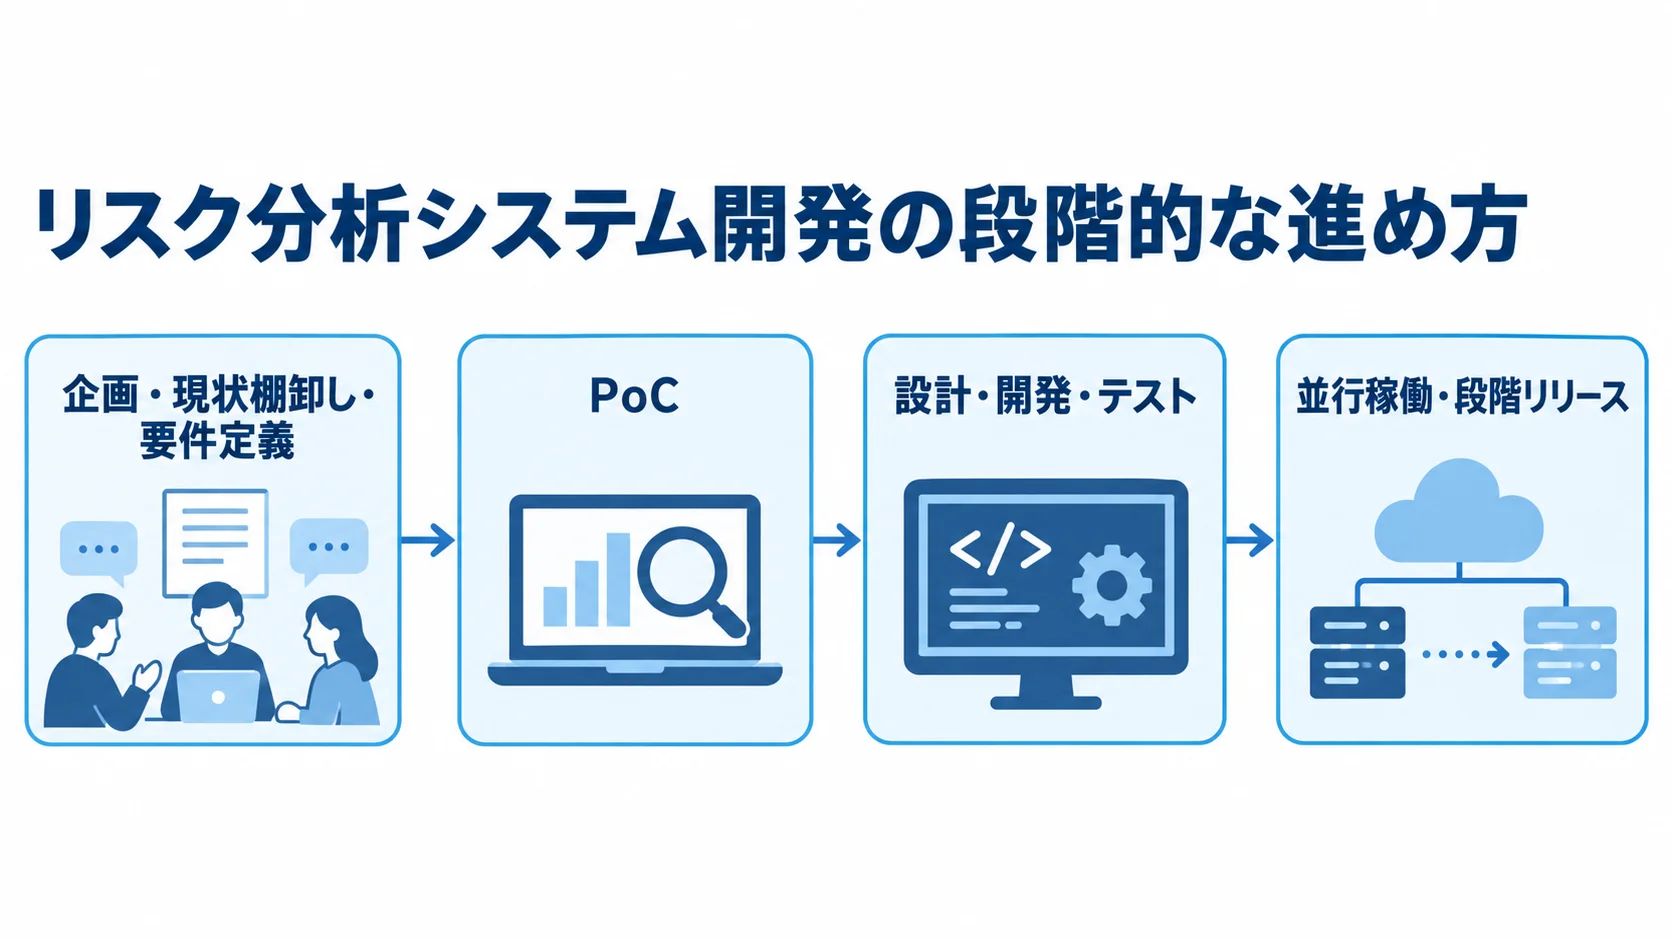
全商品・全拠点・全リスクを一度に作るより、段階を踏んで進めるほうが、計算精度と予算を管理しやすくなります。まず棚卸しと要件定義を行い、PoCで計算の再現性を確かめたうえで、開発、検証、並行稼働、段階リリースへ進みます。
画面の開発から始めると、データ項目や例外処理が後から増えがちです。その結果、表示は完成していても、業務で使えない状態になるおそれがあります。
企画・現状棚卸し・要件定義による対象範囲の決定
まずは、改善したい判断をKPIに落とし込みます。あわせて、利用者、判断の時点、許容遅延、減らしたい手作業を具体化します。
- 集計時刻:日次集計を翌朝9時から7時へ早める目標です。
- 限度超過:担当者の確認を、自動通知へ切り替える狙いです。
- 月次報告:作成時間を3日から半日へ縮めることが目標です。
「リスクを見える化する」のように抽象的な目標では、優先順位が決まりにくくなります。そのため、改善する業務と成果を一つずつ対応づけます。
データを洗い出す際は、取引IDや商品コード、通貨、評価価格を一覧にします。さらに、時点やポジション、取引先、担保も書き出します。更新頻度や欠損の有無、所有者まで確認します。
取引管理、会計、顧客、マーケットデータ、ニュース、格付けの情報源ごとに、正本と連携方式を確認します。保存期間や訂正方法、障害時の代替手順も、あわせて確かめます。
市場リスクのみを扱う場合でも、評価額やポジションの元データが会計・取引管理と一致していなければ、計算結果は承認できません。
要件には、リスク分類、商品、指標を含めます。モデルやパラメータ、シナリオ、リミットも、要件として書きます。また、アラートや帳票、権限、監査ログも必要です。
外部接続やデータ移行、RTO・RPO、計算SLAも、要件で決めます。参加者は、業務責任者やクオンツ、データ責任者です。ITやセキュリティ、運用、監査の担当も加わります。
計算式の承認者を明らかにし、業務側と技術側の責任を要件定義で決めます。
PoCでのデータ品質と計算再現性の検証
新商品や複雑なデリバティブ、外部データ、独自シナリオに不確実性があれば、代表データを使ってPoCを行います。CSVやAPIの取込確認を終えたあとも、計算結果の検証に進む必要があります。
成功条件には、代表取引の計算結果を含めます。対象は、ポジションや評価額、損益、感応度、VaRなどです。既存の計算または独立計算と一致するか、許容誤差に収まるかも確認します。
欠損データの扱いと計算時間が要件を満たすかも、成功条件に含まれます。異常なデータが入ったときにも計算を誤らないかを、取引、時点と相場、結果の追跡の3つの面から試します。
- 取引の例外:重複、取消・訂正、評価不能商品の扱い。
- 時点と相場:休日差、時点ずれ、相場データの欠損や異常値を試します。
- 結果の追跡:入力、モデル版、パラメータ、処理日時、担当者をたどれるかを確かめます。
PoCの成果物は、画面モックのほかにもあります。データ項目表や差分一覧、許容誤差、性能結果を、まとめて残します。個別開発が必要な範囲も、そこに書き添えます。
技術方式はPoCの結果から選びます。規制計算の実績ならパッケージ、段階導入や拡張性ならクラウド、独自商品への適合性ならスクラッチが候補です。
標準パッケージや分析基盤を使い、連携、帳票、社内ワークフローを個別に開発する方法もあります。自由度と保守性のバランスを取りたいときに、検討される組み合わせです。
設計・開発・テスト・並行稼働の段階的な進め方
設計では、取引やポジション、評価、リスク、シナリオのデータモデルを、互いにつなぎます。リミットや帳票、承認、監査ログも、同じ流れに組み込みます。
リアルタイム処理と日次バッチを分ける場合は、正とする結果と、遅延時の表示、再計算の範囲を決めます。あわせて、モデルやパラメータの変更履歴も残しておきます。
変更するときは、過去結果との比較やバックテスト、承認、リリース履歴を記録します。テストでは、次の項目を確認します。
- 基本試験:単体・結合・総合の各試験で、計算精度とデータ品質を確かめます。
- 非機能試験:性能やセキュリティ、権限、監査証跡の確認。
- 継続性試験:バックアップや障害復旧、処理の再実行の可否を見ます。
締め直前の大量取込や外部データの遅延に加えて、計算中の障害、手動補正、担当者交代も試験します。
金融庁は2025年6月のレポートで、インシデントを前提にした金融機関のレジリエンス強化を示しています(出典: 金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。そのため、正常な流れだけを見る受入テストでは不十分です。
本番前には、旧来のExcelや既存システムと並行して計算し、差分を説明できる状態にしておきます。日次締めも、複数回再現します。
数値に差が出たときは、その差を入力データ、モデル、丸め、時点の違いに分けて説明します。移行後は、モデル変更や規制改訂、市場データ障害に加えて、手動補正や監査依頼、インシデント対応についても、手順と責任者を定めておきます。
リスク分析システムの費用相場とコストの内訳
リスク分析システムは、公開価格や国内平均が少ないため、正式な費用は個別見積もりになります。そこで、RFP前の予算取りに使える推定レンジを示します。
推定は、2025〜2026年時点の一般的な業務システム開発費と、安全要件、計算・外部連携の難易度をもとにしています。費用は、商品数や頻度、データ料、接続先によって変わります。可用性や規制報告、検証、移行量も変動の要因です。
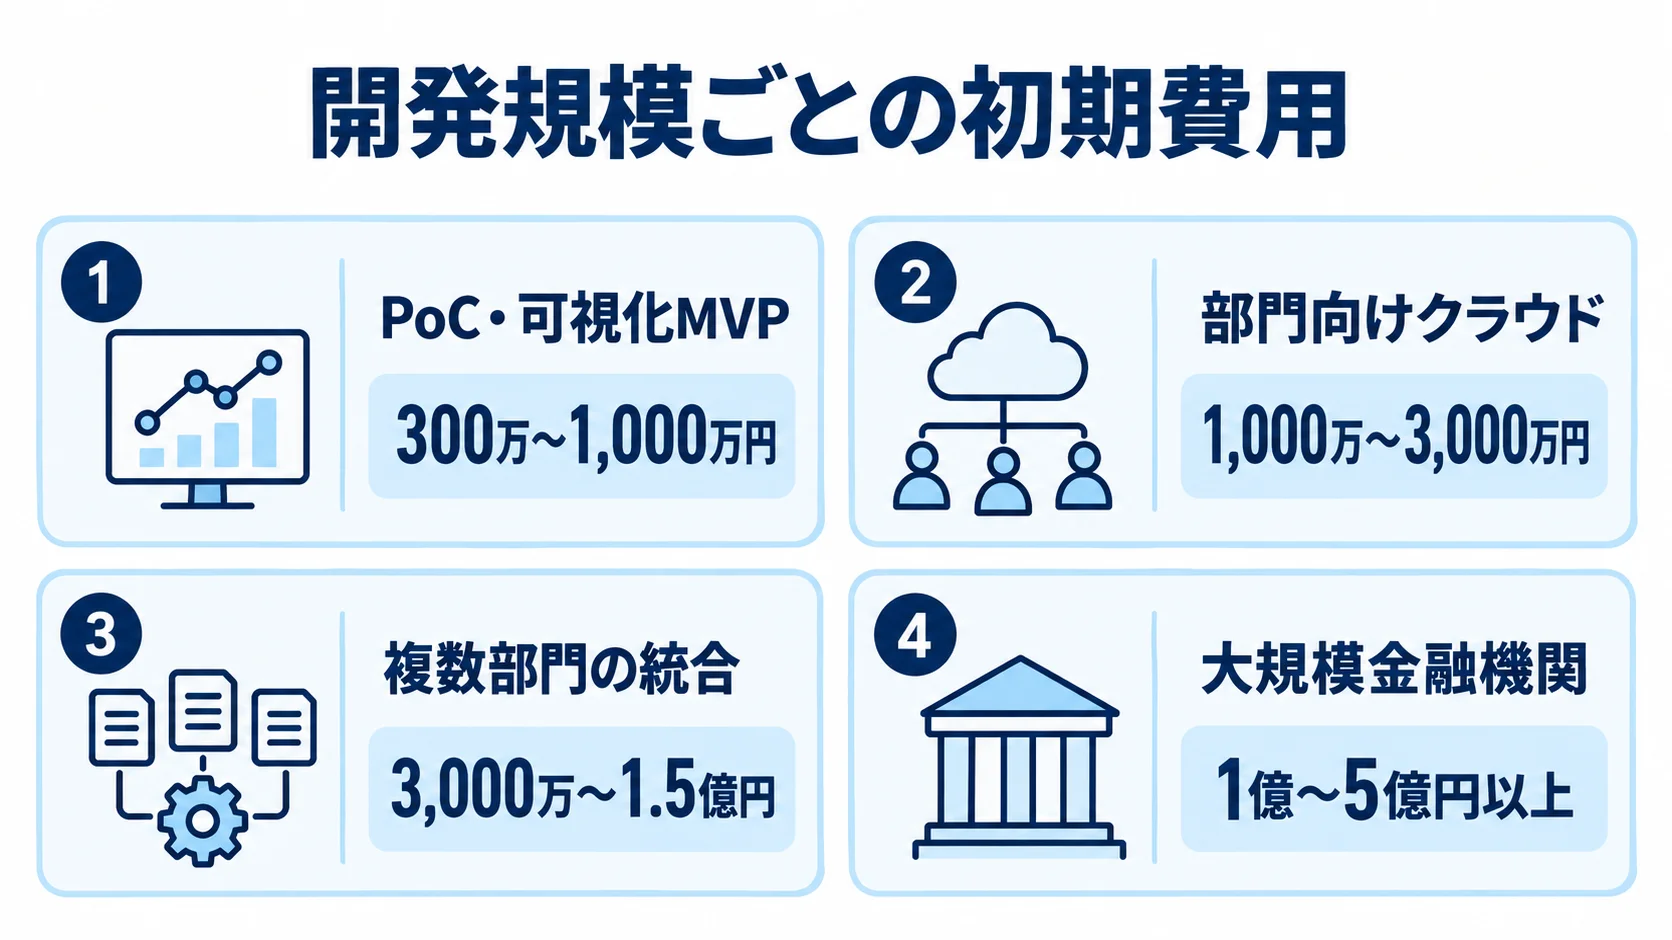
規模別の初期費用の幅(300万円〜5億円以上)
予算を検討する際は、開発規模ごとの初期費用と期間をあわせて比べます。
- PoC・可視化MVP:CSVまたは少数API、1〜2種類の指標、画面中心の構成で、300万〜1,000万円です。
- 部門向けクラウド:取引・会計連携、権限、日次計算、シナリオ、帳票、監査ログを含む構成で、1,000万〜3,000万円です。
- 複数部門の統合:複数部門・システム、複数リスク、基盤、既存連携、並行稼働、非機能試験を含む構成で、3,000万〜1.5億円です。
- 大規模金融機関:スクラッチまたは大幅拡張で、多数の商品・拠点、高可用性、災害対策などを含み、1億〜5億円以上になります。
大規模案件では、短時間計算や規制報告、モデル検証、24時間運用を含む場合があります。
期間の目安は、PoC・可視化MVPが2〜4か月、部門向けが4〜9か月です。統合は9〜18か月、大規模案件は18〜36か月以上が目安になります。
PoCの金額には、本番の規制報告や取引制御は含まれていません。部門向けのSaaSやマーケットデータ、クラウド利用料は、別途かかります。
大規模案件で勘定系更改級の範囲を含めると、さらに上振れする可能性があります。各金額は前提条件付きの推定で、公開価格の平均を示すものではありません。
見積書では、商品や指標、シナリオ、データソースを数量化します。計算SLAや利用者、保存年数、復旧目標、帳票、検証責任者も、数字で示します。
費用内訳で見落としやすい、データ連携と検証
初期費用の主な配分を把握しておくと、計算機能以外に必要な予算も見積もれます。
- 要件・モデル設計:業務とリスクモデルの設計に、初期費用の10〜20%がかかります。
- データ連携・移行:初期費用の15〜30%を占めます。
- 計算・画面・帳票:初期費用の25〜40%です。
- 安全性・テスト:非機能とテストが15〜25%です。
- 導入・管理:管理、教育、導入が10〜20%です。
比率は案件によって重なる部分があり、変動もあります。また、正しい入力や結果の検証、障害時の業務継続にも費用がかかります。
パッケージでは、ライセンスや導入設定、連携、カスタマイズの費用が中心になります。一方、クラウドでは、計算資源やバックアップ、ログ、データ所在、外部接続の費用が続きます。
スクラッチは独自業務に適合しやすいものの、モデル検証や専門人材、更新、規制改訂への対応を長期にわたって負担します。
3〜5年TCOで見るランニングコスト
運用保守費は、初期開発費の年15〜20%程度が目安です。ただし、これは保守契約全体の予算を仮に置いたもので、固定価格ではありません。
- 保守費:初期開発費の年15〜20%程度を目安に、契約範囲を確かめます。
- 継続費用:クラウドや市場データ、監視、ログ、脆弱性対応などを、別枠で見ます。
- 運用・検証:障害訓練や教育、監査、モデル再検証、規制改訂への対応も見込みます。
- 商品追加:高度な金融商品を加えると、モデル検証や回帰テストが発生する場合があります。
- 3〜5年TCO:初期費、保守、クラウド、データ、商品追加、規制改訂、教育、終了時の返却を含めた総額です。
初期費用が安くても、5年後の総費用で逆転する場合があります。たとえば、連携が増えて更新に追随できず、毎年の改修費が増える例もあります。
リスク分析システムの見積もりを取る際のポイント
見積もりの精度は、発注前に前提をそろえられるかで決まります。画面数や利用者数だけでなく、業務や計算、運用の条件も示すことが大切です。
対象商品や指標、入力データ、計算頻度はRFPに書きます。期待結果や非機能、テスト方法、運用分担も書くことで、会社ごとの前提の違いを減らせます。
RFPでの商品・データ・計算・非機能の数量化
RFPでは、見積もりの前提をそろえて、各社の提案を同じ条件で比べられるようにします。
- 対象商品:現物に加えて、先物やオプション、スワップを含むかを明記します。
- 処理規模:商品・取引・ポジションの数や、拠点、通貨、利用者数を数量化します。
- 計算条件:時点、頻度、シナリオ数、許容誤差、保存期間、再計算方法を定めます。
- モデル管理:モデル版と入力データ版、承認者を決め、試算結果と照合します。
- 非機能:締め時刻や計算時間、RTO・RPO、暗号化、認証、監査ログ、職務分掌、バックアップ、災害対策、委託先管理。
日次の最大処理件数やデータ保存年数も、あわせて示します。VaRについては、営業日の評価時点を定め、代表ポートフォリオの期待結果との差分を検証します。
発注者側で、入力から結果までの計算表を用意し、開発会社の試算と突き合わせます。期待結果がない範囲は、PoCや要件定義の段階で先に確定させます。範囲が曖昧なまま請負契約を結ぶと、仕様変更やデータ不備が起き、追加費用が発生しやすくなります。
複数社比較での金融知識・方式・運用体制の確認
候補となるのは、金融SI、分析基盤、資本市場向けパッケージ、業務システム開発会社などです。価格や知名度だけでなく、次の観点でも比べます。
- 実績と検証:同業・同規模の実績、対象リスク・商品、国内規制への対応、独立検証とモデル承認の担当を見ます。
- 連携と改訂:データ移行、API仕様、欠損・訂正への対応、規制改訂時の費用と対応期限。
- 運用と契約:課金単位、ロックイン、障害時のSLA、保守要員の所在、データ・モデルの所有権と返却形式。
Oracleは、市場・信用・流動性・金利・事業リスクやストレステストを扱う構成を示しています。SASは、ALMやモデルリスク、データ・モデルの統治を含むソリューションを案内しています(出典: Oracle「Financial Services Risk Management」、SAS「銀行のリスク管理ソフトウェア」、2026年確認)。
パッケージでは、標準機能と国内業務向けの追加開発を分けて見積もります。確認事項は、提案書や契約書、受入条件に反映します。
見積もりに含めるAI・セキュリティ・契約の責任分界
AI利用、セキュリティ、契約のそれぞれについて、責任範囲と見積もり条件を整理します。
- AIの用途:ニュース分類、異常検知、予測補助、問い合わせ要約の中から検討します。
- AIの統制:入出力やモデル、信頼度、人の承認、訂正履歴の記録。
- AIの受入条件:説明可能性やモデルドリフト、機微情報、監査ログを含めます。
- セキュリティ:アクセス制御や職務分掌、暗号化、秘密情報、脆弱性、監視、バックアップ、委託先、事故報告の責任分担。
- 契約条件:成果物、変更、追加単価、モデル責任、データ所有権、知財、SLA、検収の取り決め。
重要な取引判断は、AIだけで確定させず、人が確認できる運用にします。金融庁は2026年3月に、AIディスカッションペーパーの第1.1版を公表しました(出典: 金融庁「AIディスカッションペーパー(第1.1版)の公表について」)。同版では、金融分野のAI活用に関するリスクマネジメントやガバナンスの論点が更新されています。
FISCの安全対策基準・解説書第13版は、2025年3月に公表されました(出典: 金融情報システムセンター「安全対策基準・解説書(第13版)」)。同版は金融庁のサイバーセキュリティガイドラインを踏まえており、AI・生成AIの安全対策やシステム障害事例も反映されています。
対象機関の基準に沿って、試験や証跡、教育を見積もります。PoCや調査は準委任、期待結果や仕様、受入基準が固まった開発は請負が候補になります。どちらの契約でも、モデル承認と計算結果の正しさに関する発注者側の役割を明記します。
リスク分析システム開発でよくある質問
最適な進め方は、対象リスクや既存システムによって変わります。発注前によくある疑問を、条件ごとに整理します。
リスク分析システムはパッケージとスクラッチのどちらがよいですか?
金融商品・規制計算の実績、短期導入、モデル管理を重視するなら、パッケージや分析基盤が候補になります。独自の商品や指標、業務への適合を優先するなら、スクラッチも検討します。
スクラッチでは、検証や保守、規制改訂への対応を長期にわたって負担することになります。また、両者の中間として、標準機能を使い、連携や帳票、社内承認を個別開発する案も比べます。
リスク分析システムにAIを導入しても問題ありませんか?
ニュースや非構造データの分類、異常検知、予測補助など、人が結果を確認できる用途から始める方法があります。
AIだけで規制報告や重要な取引判断を決める場合は、説明可能性や入出力の保存、モデル検証が必要です。さらに、承認や誤判定の訂正、機微情報の管理も求められます。
第1.1版のAIディスカッションペーパーを確認したうえで、自社のAI統治と委託先の責任分界を要件に盛り込みます。
小規模なリスク分析システムはどのくらいの費用ですか?
少数のCSVまたはAPI、1〜2指標、画面中心のPoCや可視化MVPは、300万〜1,000万円が目安です。
本番運用や複数商品、リアルタイム連携、規制報告、可用性、モデル検証を含むと、1,000万〜3,000万円以上になりやすいです。
正式な見積もりでは、処理件数やデータソース、計算頻度、検証範囲、運用保守を分けて示してもらいます。
開発はどの工程から始めるべきですか?
画面を作る前に、対象リスクや商品、データソース、計算指標、利用者、意思決定を洗い出します。
代表データと期待結果を使ってPoCを行い、データ品質、計算の再現性、処理時間、欠損時の扱いを検証します。
不確実性を減らしてからRFPや本開発の範囲を決めると、追加開発を抑えやすくなります。
まとめ
まず、市場・信用・流動性・オペレーショナルなどの対象範囲を分け、使う意思決定を定めます。次に、取引や会計、顧客の情報について、正本と時点を決めます。担保や市場データも、同じように正本と品質を定めます。さらに、訂正方法と保存期間も決めておきます。
予算取りでは、PoC・可視化MVPが300万〜1,000万円、部門向けが1,000万〜3,000万円、複数部門統合が3,000万〜1.5億円を目安にします。
大規模金融機関向けは、1億〜5億円以上の推定レンジです。初期費用だけでなく、運用費用を含む3〜5年のTCOで比べます。
TCOには、クラウドやデータ、保守、再検証も含まれます。さらに、規制改訂への対応や教育、障害訓練も入れます。見積もりでは、画面数よりも、商品や指標、シナリオを数量化することが大切です。連携数やSLA、監査、受入条件も、数字で示します。
成功しやすい進め方(PoC・段階導入・並行稼働)
成功しやすい進め方は、PoC、段階導入、並行稼働を組み合わせることです。計算エンジンや画面の開発に入る前に、PoCで代表データを使い、結果の再現性と許容誤差を確かめます。そのうえで、段階導入と並行稼働へ進みます。
AI・規制・障害対応を含めた発注条件
AIは補助的な用途から始め、人の承認や説明可能性、モデル変更、監査ログを設計しておきます。金融機関は、FISC第13版や、金融庁のAI・ITレジリエンス資料を確認します。
アクセス制御や暗号化、委託先管理、バックアップ、障害訓練、復旧目標は、非機能要件に含めます。そのうえで、規制改訂や商品追加に追随し、計算結果を継続して検証できる体制が必要です。
▼全体ガイドの記事
・リスク分析システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。