
SaaS開発・導入は、売り切り型のパッケージソフトとは収益の仕組みが異なります。メリットは継続収益の積み上げ、デメリットは初期投資の回収の長さと継続コストです。
自社のプロダクトをSaaS(サブスクリプション型のソフトウェアサービス)として開発・提供すべきかを検討するとき、経営者や事業責任者がまず知りたいのは、本当に儲かるのか、どんなデメリットやリスクがあるのかです。自社がSaaS化すべきかは、効果とコスト・リスクを比べ、LTV/CACで判断します。全体像はSaaS開発の完全ガイドで確認できます。
Webサービス開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「Webサービス開発の完全ガイドブック」で詳しく解説しています。
SaaS開発のメリットと事業上の効果
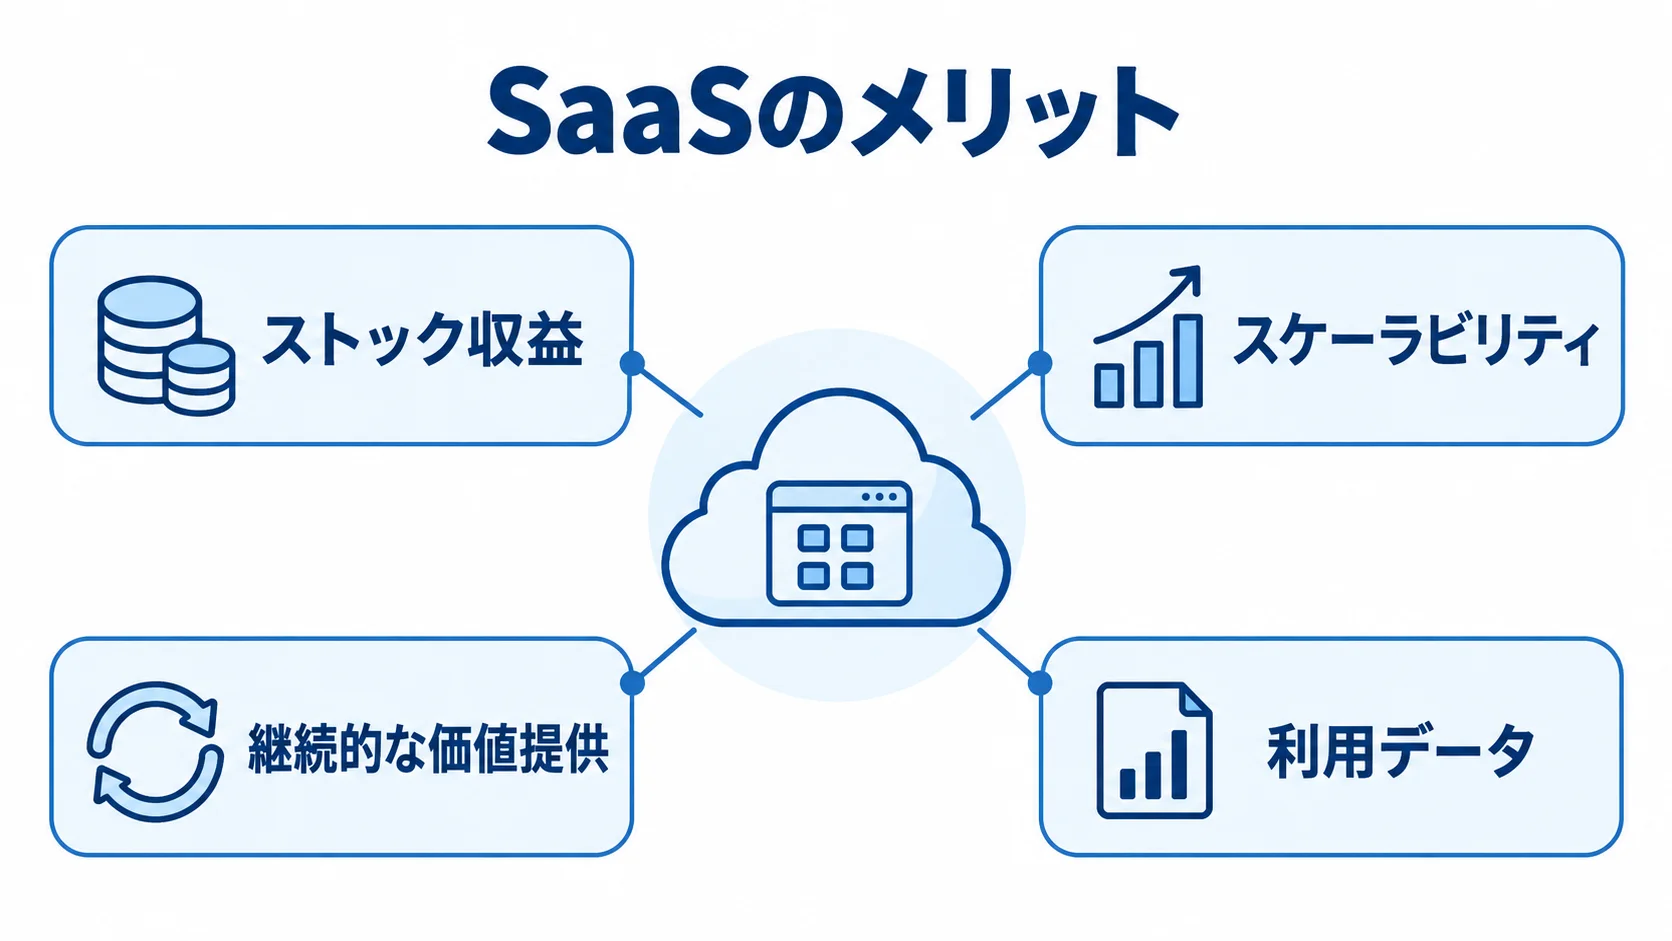
SaaSのメリットは、単なる「クラウド化」では語り尽くせません。売り切り型のパッケージソフトとは収益構造そのものが異なり、ストック収益、スケーラビリティ、データ活用という複数の面で事業価値が生まれます。
なかでも、SaaSの本質的な強みは、解約を抑えるほど収益が複利的に積み上がるストックモデルにあります。
MRR/ARRが積み上がるストック収益のメリット
最大のメリットは、継続して入ってくるストック収益が積み上がることです。売り切り型のソフトは販売した瞬間に売上が立つ一方、翌月はまたゼロから売り直す必要があります。
SaaSは契約が続く限り毎月の収益が積み重なり、新規顧客の売上が既存顧客の売上に上乗せされていきます。そのため、解約を抑えれば抑えるほど、収益は複利的に成長します。
このストックモデルは、収益の予測しやすさにもつながります。来月や来期の収益の見込みが立つため、人材採用や追加開発への投資計画を立てやすくなります。さらに、継続的に収益が積み上がる事業構造は、企業価値(バリュエーション)の評価でも高く見られやすく、資金調達やM&Aの局面でも優位に働きます。
売上を毎回ゼロから作る不安から解放されることも、経営を安定させる大きなメリットです。
ストック収益の増え方は、MRRとARRという二つの指標で追えます。
- MRR(月次経常収益):毎月の継続収益を、月単位で捉える指標です。
- ARR(年次経常収益):同じ継続収益を、年単位で捉え直す指標です。
スケーラビリティとデータ活用のメリット
もう一つの大きなメリットは、マルチテナント構成による限界費用の低減とスケーラビリティです。SaaSは1つのシステム基盤を多数の顧客で共有するため、顧客が1社増えても追加コストはわずかしか増えません。
顧客数が増えるほど一人あたりのコストが下がり、利益率が改善していきます。これは、顧客ごとに個別実装する受託やオンプレミス導入にはない、SaaS事業固有のスケールメリットです。
継続的な価値提供も、SaaSの強みです。クラウドで提供するため、機能改善やアップデートを全顧客へ即座に届けられ、使い続けてもらうほど顧客のLTV(生涯価値)が最大化されます。
加えて、誰がどの機能をどれだけ使っているかという利用データが蓄積されます。このデータは、継続率を高める判断に直接使えます。
- 解約の予兆検知とアップセル提案:利用の変化から、引き止めや上位の提案につなげる対象を見つける
- プロダクト改善の優先順位付け:実際に使われている機能の実態をもとに、改善の順番を決める
SaaS開発のデメリットと継続コスト
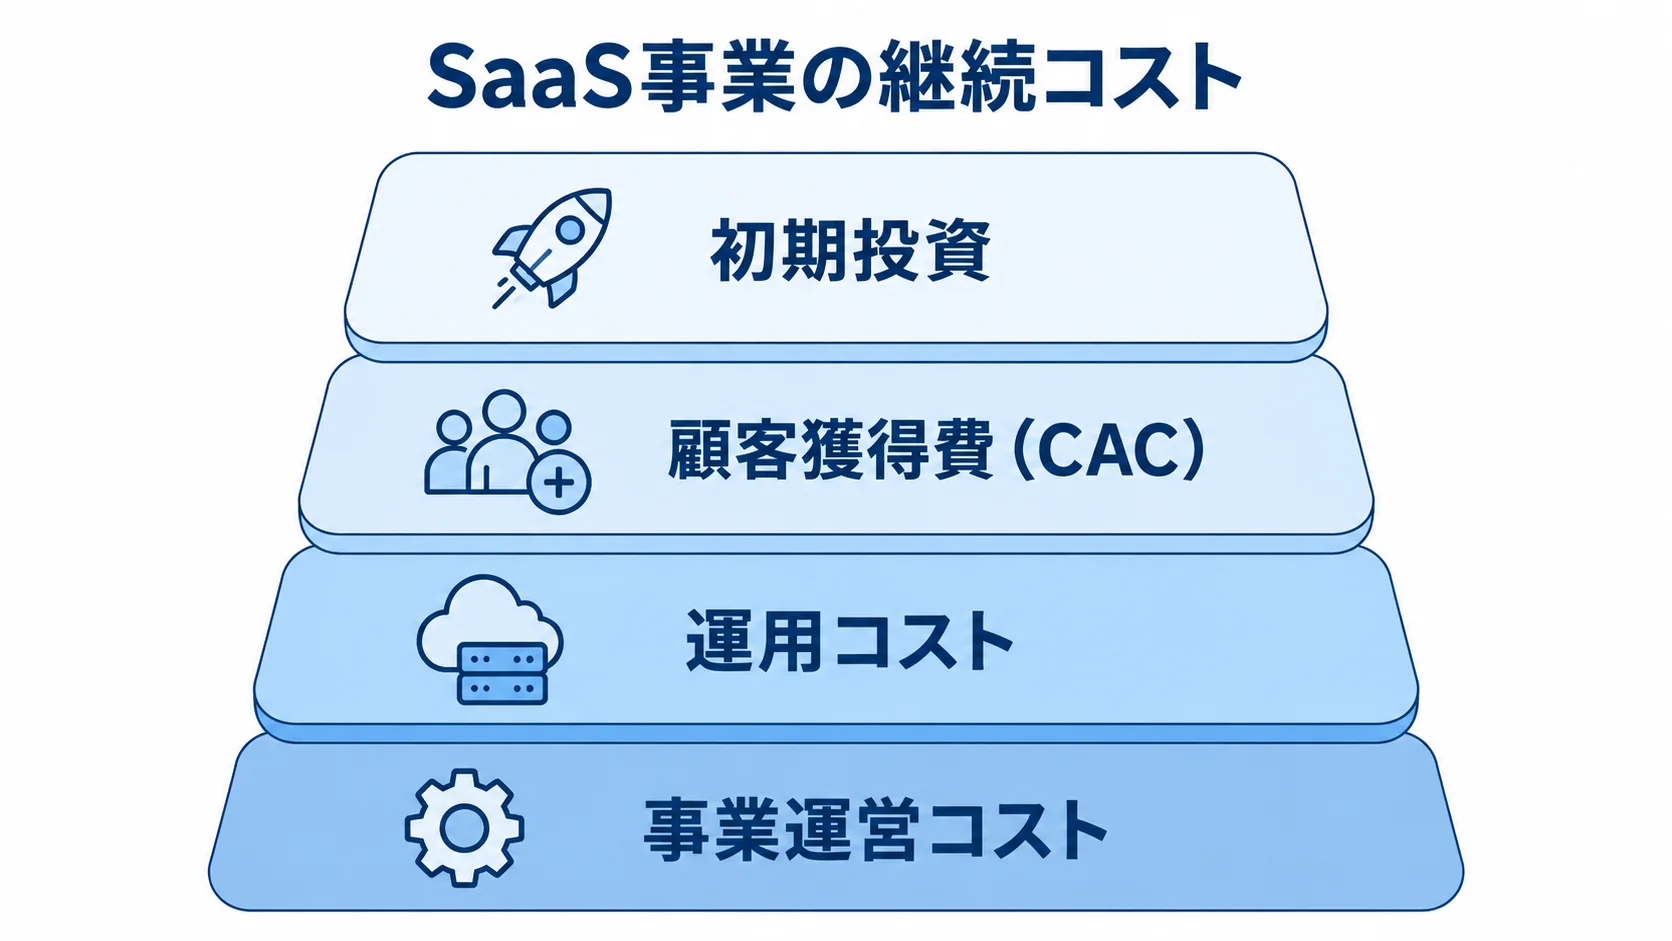
メリットが大きい一方で、SaaS事業には見過ごせないデメリットと継続コストがあります。これらを正しく理解せずにSaaS化を進めると、想定外の資金繰りの悪化や、解約対応に追われて成長が止まるという結果を招きます。だからこそ、デメリットを直視することが、賢明な投資判断の出発点になります。
初期投資の回収に時間がかかるデメリット
最大のデメリットは、先行投資型であるがゆえに、初期投資の回収に時間がかかることです。SaaSは契約初月に開発費をまとめて回収できるわけではなく、月額料金を少しずつ積み上げて回収していきます。
つまり、開発費と初期の顧客獲得費(CAC)を先に投じ、その後の継続課金で長い時間をかけて回収する構造です。立ち上げ期は獲得コストが収益を上回り、キャッシュフローが赤字になるのが当たり前です。ここで資金が尽きれば、事業は続けられません。
この回収期間の長さは、開発コストが大きいほど負担になります。SaaSのフルスクラッチ開発は、機能要件によって数百万円から数千万円規模になります。また、市場相場では700〜1,500万円(13〜18人月)に達する案件も珍しくありません。
回収に何年もかかる前提で資金計画を立てなければ、メリットであるはずのストック収益が積み上がる前に息切れします。だからこそ、後述するMVPで小さく始めて初期投資を抑える発想が、このデメリットへの最も有効な対策になります。
回収期間の長さは、資金計画と開発規模の両面で見ておく必要があります。
- 開発規模:機能要件によって費用が大きく変わるため、MVPで範囲を絞る
- 獲得期の赤字:立ち上げ期に獲得コストが収益を上回る期間を、資金計画に織り込む
チャーン対策と継続コストというデメリット
もう一つの大きなデメリットは、チャーン(解約)対策の継続努力と、止まらない運用コストです。SaaSはストック収益が魅力ですが、それは裏を返せば、解約されれば積み上げた収益が崩れることを意味します。
新規獲得に力を注いでも、解約で同じだけ失えば収益は成長しません。カスタマーサクセスによる定着支援、機能改善、サポート対応といった「使い続けてもらうための努力」を続けなければ、メリットそのものが消えてしまいます。
運用コストも、継続して発生します。一般に、SaaSを含むシステムの運用保守費は、初期開発費の年間15〜20%が目安とされます。
SaaSは「作って終わり」が最も通用しない事業であり、継続コストを織り込んだ収支計画が欠かせません。
継続コストは、運用と事業運営の両面で積み上がります。
- 運用コスト:クラウドのインフラ費、24時間のサービス稼働を支える保守・監視、機能改善の追加開発
- 事業運営コスト:PLG(プロダクト主導の成長)の仕組みづくり、インサイドセールス、カスタマーサクセス、差別化を続けるマーケティング費
売り切り型・受託開発と比較したSaaSの向き不向き
SaaS事業のメリットとデメリットは、他の事業モデルと比べるといっそう明確になります。売り切り型のパッケージソフト、顧客ごとの受託開発、オンプレミス導入は、それぞれ収益構造も難所も異なります。自社のプロダクトをどのモデルで提供するかは、他のモデルとの違いのなかで捉えると、投資判断の精度が高まります。
売り切り型との違いに見るSaaSの本質
売り切り型のパッケージソフトとSaaSは、収益の仕組みそのものが違うモデルです。売り切り型は、販売した瞬間に売上が確定する反面、毎回ゼロから売り直す必要があります。一方、SaaSは契約が続く限り収益が積み上がり、初期は赤字でも継続課金で長期的に大きな収益を生みます。
この収益タイミングの違いが、メリデメの構造を分けます。SaaSは、初期のキャッシュの厳しさというデメリットと引き換えに、解約を抑えれば複利で成長するというメリットを得るのです。
つまり、売り切り感覚でSaaSを評価すると判断を誤ります。「最初に回収できないのに、なぜSaaSにするのか」という疑問は、ストック収益とLTVの考え方を理解すれば解けます。
SaaSのメリットは、一時的な大きな売上ではなく、解約を抑えながら積み上げる継続収益と、顧客生涯価値の最大化にあります。このメリットの性質を正しく理解することが、SaaS事業への投資を正当に評価する第一歩になります。
両者の違いは、収益の立ち方と解約の影響に表れます。
- 収益の立ち方:売り切り型は販売時に売上が立ち、SaaSは契約期間中に毎月積み上がる
- 解約の影響:SaaSは解約されれば積み上げた収益が崩れるため、継続の努力が欠かせない
受託・オンプレミスと比べた難所の違い
顧客ごとの受託開発やオンプレミス導入は、1社の要件に合わせて個別に実装します。そのため、案件ごとに売上が確定し回収も早い反面、顧客が増えても作業量が比例して増え、スケールしにくいという特性があります。
SaaSはこの逆で、多数の顧客が共通利用できる標準プロダクトを作ります。立ち上げの難易度は高い代わりに、マルチテナントで限界費用を下げながらスケールできるため、難所の方向性が正反対なのです。
SaaSの難所は、多くの顧客に共通して使われる標準機能をどう見極めるかという点にあります。個別要件を作り込みすぎれば受託と変わらずスケールしなくなり、汎用的すぎれば、誰の課題にも合いません。
この共通解を見つけることこそ、SaaS開発の本質的な難しさです。ここを外すと、デメリットだけが残ります。
自社のプロダクトが、多くの顧客に共通して継続利用される標準業務を解決するかどうかが、SaaSとして成立するかの分かれ目になります。自社のモデルの特性を踏まえると、どこに投資し、どんなデメリットに備えるべきかが見えてきます。
自社の特性を見るときは、受託とSaaSの難所の違いを押さえておくと役立ちます。
- 受託・オンプレミス:要件を個別に作り込むため、案件ごとに売上が確定しやすい
- SaaS:標準機能の見極めが難しく、共通解を見つけられると限界費用を下げながらスケールできる
SaaS化すべきかを見極める判断基準
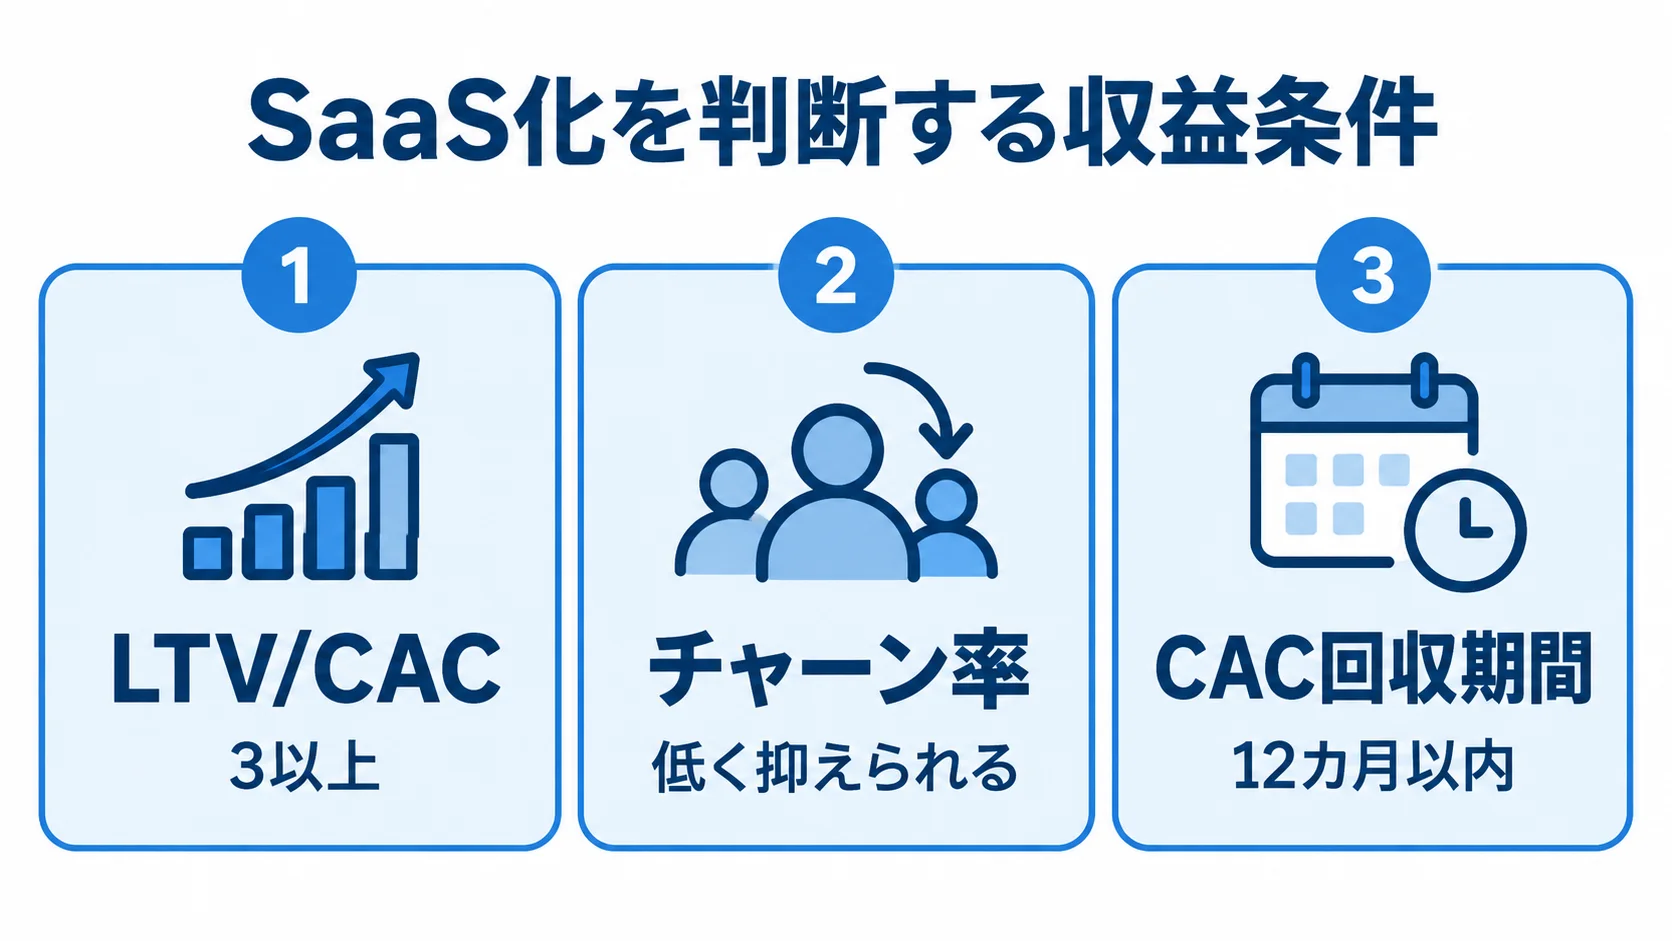
メリットとデメリットを把握したら、最後に「自社は今、SaaS化すべきか」を判断します。SaaSは、すべてのプロダクトやサービスに等しく効果が出るわけではないため、自社の事業に照らして、ユニットエコノミクスが成立するかを冷静に見極めることが大切です。
SaaS化判断のチェックリスト5項目
SaaS化の判断は、市場、業務、解約、収益性、資金の面から見ると整理できます。
- 判断の5項目は、次のとおりです。
- 1. 市場規模:継続課金を支えるだけの十分な数の見込み顧客が存在するか
2. 継続利用される業務か:一度きりではなく、毎月・毎年使い続けられる業務や課題を解決するかどうかを見ます。
3. 想定チャーン率:解約率を低く抑えられる業務粘着性があるか(業務に組み込まれるほど解約されにくい)を確かめます。
4. ユニットエコノミクス(LTV/CAC):顧客生涯価値が獲得コストを十分に上回る見込みがあるかどうかを見ます。
5. 初期投資の回収可能性:先行投資を回収しきるまでの資金体力と時間を確保できるかどうかを確かめます。
これらに多く当てはまるほど、SaaS化のメリットがデメリットを上回りやすくなります。
なかでも2番目と3番目は、SaaSの成否を分ける核心です。継続利用される業務で、業務に深く組み込まれて解約されにくいプロダクトであれば、チャーン率が下がりLTVが伸び、ストック収益のメリットが最大化します。
逆に、一度使えば用が済むサービスや、競合に簡単に乗り換えられるサービスは、解約が増えてストックが積み上がらず、SaaSのメリットが出にくくなります。判断基準に照らして、自社が「継続利用されやすい側」にいるかを冷静に評価することは、無駄な投資を避けるうえで欠かせません。
ユニットエコノミクスで効果を定量化する方法
判断を客観的にするには、ユニットエコノミクスで効果を定量化すると役立ちます。中核になるのが、LTV(顧客生涯価値)とCAC(顧客獲得コスト)の比率です。
LTVは「月額単価×粗利率÷チャーン率」で概算でき、CACは「獲得にかけた営業・マーケ費÷獲得顧客数」で求められます。SaaS事業として健全とされる目安は、LTV/CACが3以上です。
獲得に1かけたコストが、生涯で3以上の価値として返ってくる状態が、投資する価値のあるラインとされます。
見るべきは、チャーン率とCAC回収期間です。チャーン率が高いと、いくら新規を獲得しても、解約で失う分が増えてしまいます。
CACを月額収益で割り戻したCAC回収期間が長すぎると、回収前に解約され、赤字が固定化します。
LTV/CACが3以上で、チャーン率が低く、回収期間が短いという三条件がそろってはじめて、初期投資の重さというデメリットを乗り越え、ストック収益のメリットが効いてきます。
riplaは、フルスクラッチ受託と国内開発、そして元事業会社出身の立場から、このユニットエコノミクスの試算を起点に、自社の事業に合ったSaaS化の投資判断を支援しています。
メリデメを数字で比べてから判断すると、後悔の少ない意思決定につながります。
判断の材料は、チャーン率とCAC回収期間の二つです。
- チャーン率:低く抑えられるほど、顧客が長く残りLTVが伸びる指標
- CAC回収期間:獲得費を回収するまでの期間で、12カ月以内が一つの健全ラインとされる
まとめ
SaaS開発・導入のメリットは、MRR/ARRというストック収益の積み上げ、マルチテナントによる限界費用の低減とスケーラビリティ、そして継続的な価値提供と利用データ活用によるLTVの最大化にあります。一方、デメリットは、初期投資の回収に時間がかかる先行投資型であること、チャーン対策の継続努力が不可欠なことです。
さらに、運用保守費(初期開発費の年間15〜20%が目安:出典ripla)をはじめとする継続コストや、競合過多での差別化も負担になります。売り切り型と違い先行投資型で複利成長するというSaaSの本質を理解すれば、これらのメリデメを正しく評価できます。
SaaS化すべきかは、「市場規模」「継続利用される業務か」「想定チャーン率」「LTV/CAC」「初期投資の回収可能性」の5項目で判断します。また、効果はユニットエコノミクス(LTV/CACが3以上、チャーン率と回収期間)で定量化します。初期投資と回収のデメリットは、MVPで小さく始める段階的な投資で抑えられます。
技術選定や開発手法での失敗・リスクを具体的に知りたい方は、関連記事『SaaS開発/導入の失敗/課題/注意点/リスクについて』もあわせてご覧ください。
riplaは、フルスクラッチ受託と国内開発を組み合わせ、ユニットエコノミクスの定量化からMVPによる段階的な投資設計まで、後悔しないSaaS事業の意思決定を支援します。全体像の確認には、あらためて完全ガイドをご活用ください。
▼開発を相談する前に読みたい無料ホワイトペーパー
・Webサービス開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。