
積立傷害保険設計システムの開発会社は、積立傷害の実績、計算・契約機能の範囲、既存連携と保守体制の3点で比べて選びます。
取り上げるのは6社です。各社の特徴、確認項目、費用と開発期間の目安を見ていきます。全体像は積立傷害保険設計システム開発の完全ガイドにまとめています。
▼全体ガイドの記事
・積立傷害保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
積立傷害保険設計システムの開発会社選びが重要な理由
顧客情報から保険料を表示するだけの画面とは違い、このシステムは商品規定に沿った計算結果を設計書や見積書に出力する業務システムです。
計算には、被保険者の年齢・職種、補償額、保険期間を組み合わせます。払込回数や積立額、特約も条件に加わります。割引や募集チャネルも計算に関わります。
申込から満期までの契約管理に加え、返戻、未収、代理店手数料まで扱う場合は、保険会社の基幹に近い要件となります。
積立と傷害補償を業務ごとに分けた設計
両者を一つの大きな計算処理に埋め込むと、変更時にどこまで影響が及ぶかを特定しにくくなります。そこで、積立と傷害補償を業務ごとに分けて設計しておきます。
- 傷害補償:職種区分、年齢、補償内容、保険期間などから保険料の算出。
- 積立:払込実績、残高、返戻条件、満期、解約、未収、契約者通知の管理。
- システム構成:機能の分割と、適用した商品マスタの版の保存。
商品改定・監査・既存連携を含めた見積もり
傷害保険参考純率は、損害保険料率算出機構が契約・支払いデータの分析などから算出します。同機構は2026年6月30日にも改定案内を掲載しました(出典:損害保険料率算出機構「傷害保険参考純率」、2026年)。
参考純率は契約者に適用する保険料そのものではありません。そのため、自社の付加保険料や積立条件とは分けて扱います。
- 料率管理:適用日・版・承認者・変更理由を管理できるかどうか。
- 商品・契約変更:改定反映日、再計算の対象、過去帳票の再現、既存契約の移行の扱い。
- 既存連携:代理店や会計・収納システムとの接続方法。
金融庁は2025年7月、金融分野のサイバーセキュリティガイドラインを一部改正しました(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年)。委託先やクラウド事業者を含めたリスク管理が論点になります。
そのため、障害時の復旧、権限、ログの扱いを提案の段階で確かめておきます。脆弱性対応や再委託の範囲まで提案に含めているかで、会社を比べます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。IT事業会社として社内DXを進めた経験を活かし、成果の創出とシステムの定着を後押しします。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。企業の業務要件に合わせて、柔軟に対応できる体制です。
業務フローに沿ったシステム要件の整理
保険業務の担当者が頭の中で運用している例外処理も、要件として言葉にして残します。
- 商品・試算:商品・約款・料率マスタ、設計入力、保険料試算の整理。
- 契約・帳票:積立残高、契約変更、解約・満期、帳票、代理店権限の整理。
- 段階導入:設計・見積MVPと本番の契約管理を分けて進める方法の検討。
機能要件の整理は、riplaの担当者と業務フローに沿って進められます。
既存資産を活かして段階導入したい企業向け
顧客・代理店管理、会計・収納、契約管理がすでに稼働しているなら、すべてを置き換えず、設計画面や計算機能から改善を進める方法があります。
相談時は、正常系の計算例に加えて、例外となる場面の計算例も共有しておくと、実装範囲を具体化しやすくなります。例外となる場面は、職種区分の境界、分割払、途中変更、解約、満期、料率改定日前後です。
料率、商品認可、募集管理の実績と、どこまでを誰が担うかは、自社の専門担当者とriplaの担当者が個別に確かめる必要があります。
東京ソフトウエア株式会社|積立性商品を含む損保システムに長年の知見
東京ソフトウエア株式会社は、公式サイトで30年以上にわたる損害保険システムの業務ノウハウを掲げています。保険基幹業務から情報系、代理店支援まで、幅広く関わってきた企業です。
公式情報では、全種目・全商品について、掛け捨て商品と積立性商品を含む約款・規定や業務要件に精通していると説明されています。積立傷害に近い公開情報を確認しやすい点が特徴です。
異動・解約・分割払・集金方法まで含む業務要件の確認
公式情報では、契約内容に応じた処理の経験が紹介されています。
- 契約処理:異動、解約、訂正、分割払、集金方法、長期契約の処理経験。
- 積立管理:積立性の制御、未収、解約返戻の処理。
積立傷害の場合も、初回試算後の払込回数変更や満期処理などを、同じ契約データに結び付けます。
業務知識を重視する企業にとって、比べる価値のある候補です。これらの実績は公式情報に記載されています(出典:東京ソフトウエア株式会社「保険ソリューション」、2026年確認)。
商品マスタと代理店支援の担当範囲
積立傷害を含む種目について、設計・見積から申込、契約計上、保全、収納、帳票までのどこを担当するかを確かめます。
商品改定を設定変更で反映できる範囲と、料率マスタの承認方法を質問します。既存基幹や代理店システムとの接続、稼働後の保守体制も同じ場で聞いておくと、提案を比べやすくなります。
30年以上の業界経験は、判断材料の一つになります。ただし、自社の商品や販売チャネルと同じ条件の実績かどうかは、提案内容で確かめる必要があります。
株式会社ソフトウェア・パートナー|傷害・積立傷害の保険料試算に対応
株式会社ソフトウェア・パートナーは、保険関連業務に30年以上携わってきた実績を公式サイトで紹介しています。受託開発や業務パッケージ、クラウド、ローコードを手がけています。
公開資料には、傷害や積立傷害をはじめ、賠償責任、動産総合などの保険料試算システムが載っています。テーマに近い実績を確かめやすい候補です。
保険料試算を中心に小さく始める進め方
まず試算と設計書出力をMVPとして導入し、その後に契約管理や収納へ広げる方法があります。
- 初期範囲:契約者・被保険者の入力、補償額・積立額、試算、設計書出力。
- 既存機能の活用:代理店業務パッケージや帳票エンジンを使える場合の、スクラッチとの初期費用・納期の比較。
商品数が少なく、試算や提案業務を早く標準化したい企業にとっては、優先して相談したい会社です。
積立残高・契約変更・保険会社連携の範囲の確認
試算の実績があっても、自社に必要な契約の範囲まで含むとは限りません。
- 契約機能:払込実績、積立残高、解約返戻、満期、未収、契約変更、代理店手数料の扱い。
- 技術・費用:計算の丸め、料率適用日、再計算履歴、帳票再出力、API・ファイル連携、クラウド利用料、保守単価を、項目ごとに分けて見ます。
標準機能と追加開発の境界を図で示してもらうと、各社の見積もりを並べて見やすくなります。
株式会社NTTデータ|Guidewire導入と保険基幹の刷新
株式会社NTTデータは、金融・保険分野で大規模なシステムの開発と運用を担っています。2025年12月には、国内の保険・共済業界向けに基幹システム導入などの支援開始を発表しました。
この支援には、Guidewire Insurance SuiteとGuidewire Cloud Platformを使った導入、維持保守、クラウド移行が含まれます(出典:NTTデータ「保険基幹システムの先進化に向けGuidewireプラットフォームの導入支援を開始」、2025年)。
設計画面にとどまらず、契約・請求・支払まで含めて保険基幹を見直す場合には、比較対象になります。
保険基幹・クラウド・既存システム連携の一体的な検討
GuidewireのPolicyCenter、BillingCenter、ClaimCenterは保険業務アプリケーションで、契約、請求、保険金請求などを扱います。
- 標準機能:商品モデリング、契約ライフサイクル、分割払いを基盤に寄せられる可能性。
- 個別確認:国内商品規定、積立固有の管理、既存システム接続の設計と追加対応。
複数商品・複数チャネル・長期運用を重視する企業向け
複数商品を代理店やWeb、コールセンターで扱う場合は、計算以外の業務も含めて全体を見ないと、業務が分断されてしまいます。
- 刷新の範囲:商品改定、データ移行、性能試験、障害復旧、監査ログ、運用組織までの検討。
- 導入規模:代理店向けの試算と設計書だけなら、過剰となる場合もあります。
対象範囲と段階導入の選択肢を、先に示してもらうと判断しやすくなります。
TIS株式会社|保険契約管理のマルチクラウド移行を支援
TIS株式会社は、保険契約管理を含む金融・保険の業務基盤やクラウドインテグレーションを手がけています。2025年8月には、ニッセイ・ウェルス生命の契約管理システムのマルチクラウド移行支援を発表しました。
このシステムはOracle Cloud Infrastructure上に構築され、Microsoft Azure上の複数の業務システムと連携しています。可用性や運用設計も重視する案件で、比べやすい会社です。
クラウド間連携と一元運用を含めた設計
TISの公開事例は、構成と稼働後の実績を確かめる材料になります。
- 移行期間と構成:2023年1月から2024年9月に移行し、OCIとAzureを接続して運用しています。
- 導入後の実績:保有契約の規模と夜間バッチの性能。
保有契約は2024年度末時点で60万件を超えています(出典:TIS「ニッセイ・ウェルス生命の保険契約管理システムのマルチクラウド移行」、2025年)。
保険料計算などの夜間バッチは、平均2時間から1時間7分へ短縮したと説明されています。ただし、この規模や成果を積立傷害の案件にそのまま当てはめず、性能・復旧・移行の考え方を参考にします。
PoC・移行リハーサル・障害時の窓口の確認
クラウドを使う場合は、データの所在や暗号化、バックアップの扱いを確かめます。復旧目標や監視、障害時の窓口も同じ場で聞いておきます。APIや専用線の接続方法も含めます。
TISの事例では、本番前にPoCと複数回の移行リハーサルを実施しています。積立傷害でも、新旧システムの保険料と積立残高、契約状態、帳票を突き合わせるリハーサルを見積もりに含めます。
株式会社NTTデータNJK|損保系業務アプリの開発・保守
株式会社NTTデータNJKは、保険分野の汎用系とオープン系のアプリを開発しています。公式サイトでは、生命保険会社と損害保険会社それぞれの開発・保守実績を公開しています。オンライン保険料領収証や損保系業務アプリの事例も掲載されています。
医療保険や介護保険、年金保険では、設計から導入後の運用支援まで対応しています。
既存の汎用機や業務アプリを活かした移行の相談
保険料計算や契約状態のロジックが、汎用機やオフコン、既存データベースに残っている場合があります。NTTデータNJKは、こうした旧来型システムの資産を活かす移行サービスを公開しています。
既存の信頼性を確かめながら設計・保全画面を刷新したい企業は、現行調査や移行方式の段階から相談できます。
積立傷害の業務範囲と保守の継続性の確認
公開されている実績は損保全般を含みます。そのため、積立傷害の設計や試算、積立残高のうち、どこまでを担当したかを個別に確かめる必要があります。分割払や解約・満期、代理店支援についても、同様に担当範囲を尋ねておきます。
移行後の料率改定や商品マスタ、障害対応、夜間バッチ、帳票再現について、担当を明確にしておきます。
移行時は、新旧の計算結果を全件または代表ケースで比べる受入条件も確かめます。
積立傷害保険設計システムの開発会社を選ぶ3つのポイント
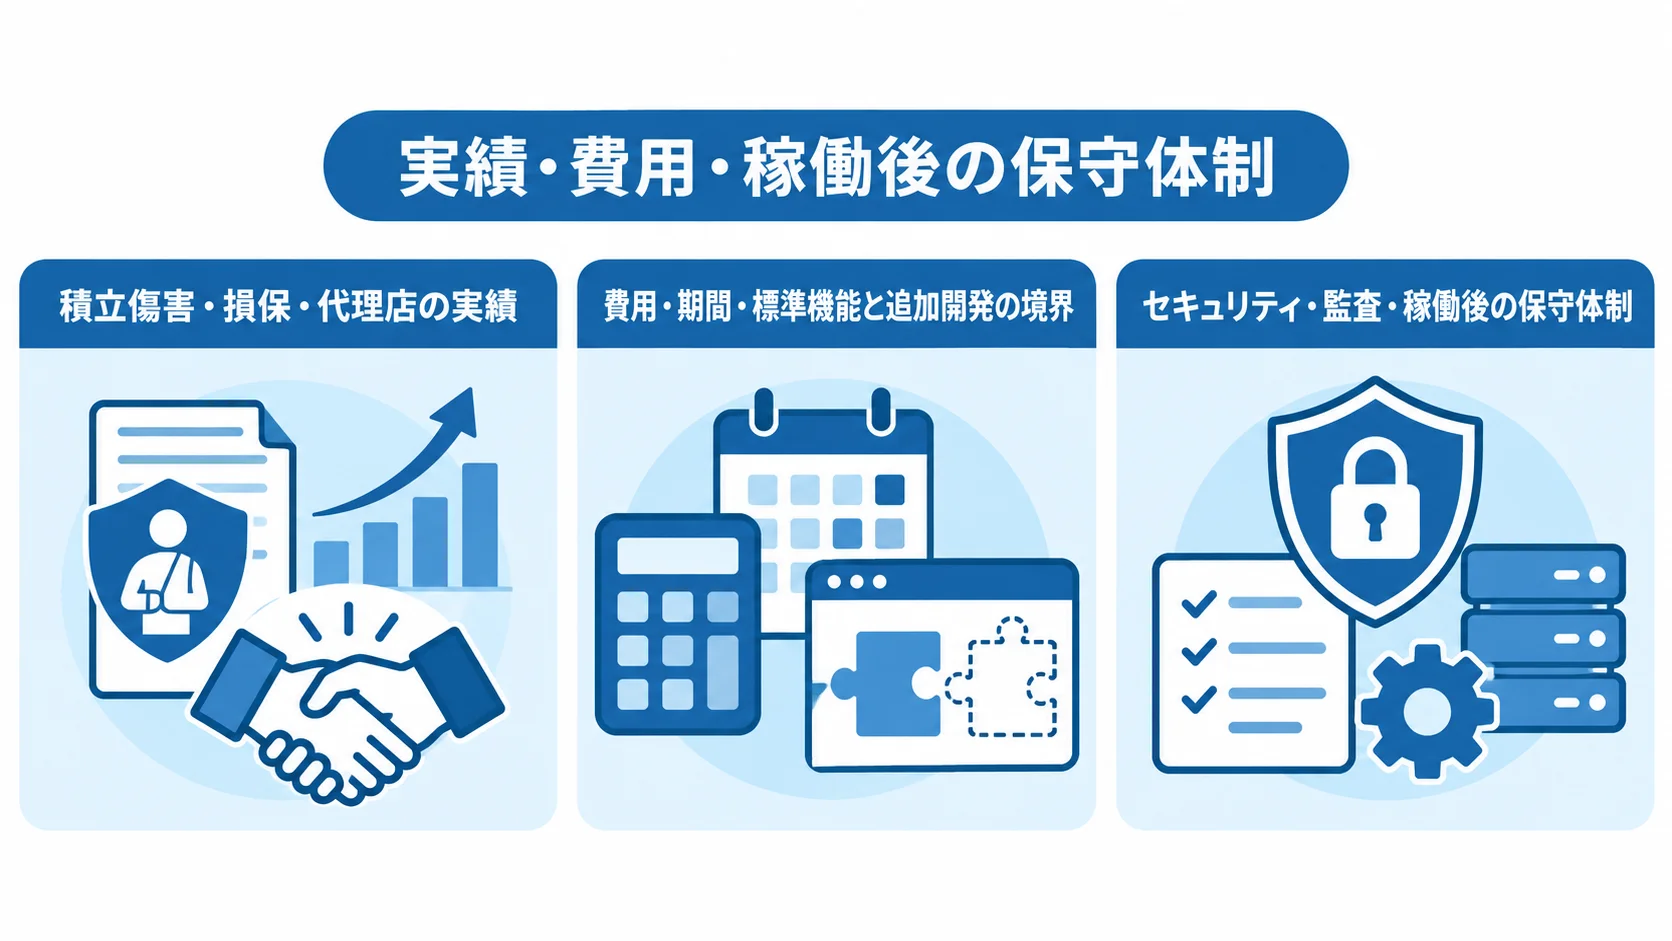
知名度や開発人数だけでなく、自社業務への適合性も見ます。積立傷害の実績、計算・契約・帳票の分離、既存基幹との接続、商品改定後の保守は、同じRFPで質問すると各社の提案を横並びで見られます。
数百万円規模の試算と、数千万円以上の基幹連携案件は、同じ条件で比べないようにします。
積立傷害・損保・代理店の実績の切り分け
「保険業界に強い」という説明からは、積立傷害への対応力を判断できません。そのため、商品・種目と担当範囲、連携先を一つずつ確かめます。利用者や契約件数、運用年数についても、同じように尋ねておきます。
積立性商品などの実績を公開情報で確かめられる会社には、計算・契約状態・保全について具体的に尋ねます。
東京ソフトウエアやソフトウェア・パートナーと同じ観点で、NTTデータなど大手SIerの積立傷害に近い実績も確かめます。
費用・期間・標準機能と追加開発の範囲のそろえ方
次の金額は、2026年時点の一般的な業務システム相場をもとにした推定です。公的な標準価格ではなく、保険固有の要件を加味した数字です。
- PoC:1商品で保険料試算と簡易帳票を作る場合、300万〜800万円程度。
- 設計・見積MVP:代理店向けの場合、800万〜2,000万円程度。
- 本番機能:積立・契約変更・収納・監査ログを含む場合、2,000万〜5,000万円程度。
- 基幹再構築:複数商品と基幹連携を含む場合、5,000万〜1億5,000万円以上となる可能性があります。
見積もりは、要件定義や計算エンジン、商品・料率マスタの単位で分けてもらい、画面や帳票、API・ファイル連携も同じ単位で示してもらいます。データ移行やテスト、セキュリティ診断は、別の項目として示してもらいます。クラウド利用料や保守、商品改定対応も、切り分けて示してもらいます。
期間はPoCが2〜4か月、MVPが4〜8か月、本番が8〜15か月、基幹再構築が12〜24か月以上を目安に、範囲別で提示してもらいます。
除外事項、変更管理、検収条件、SLAも比べます。金額と期間の前提をそろえておくと、提案の差を判断しやすくなります。
セキュリティ・監査・稼働後の保守体制の確認
個人・契約情報を扱うため、設計の範囲を提案の段階から示してもらいます。
- 情報保護:権限、管理者ログ、暗号化、バックアップ、脆弱性対応、障害時の連絡体制の設計。
- 委託先管理:外部委託・再委託時の監督方法、保管場所、報告時間、復旧訓練の契約上の定め。
- 監査記録:入力値、商品・料率の版、計算結果、承認履歴を追跡できる状態。
- 審査・保守:再計算と手動審査、訂正前結果の保存の取り決め。
開発会社に任せても、保険会社側の業務リスク管理の責任は残ります。
保守の範囲には、法令や商品改定への対応、OSやクラウドの更新、障害の一次対応、受付時間を含めます。
よくある質問
発注の前には、パッケージの使い方、費用、期間、保険業務の実績について質問が寄せられます。見積もりは商品数や契約範囲、既存連携によって変わるため、判断の基準を先に示します。
積立傷害保険設計システムはパッケージで導入できますか?
導入できる可能性はあります。ただし、標準機能だけで商品規定や積立条件に合うとは限りません。そのため、複数の導入方法を比べます。
- 標準機能と追加開発:試算・契約管理・代理店支援を使い、固有の計算や帳票を追加する方法。
- 既存基幹とのAPI連携:APIを介して基幹と結ぶ方法。
- スクラッチ開発:業務に合わせて開発する方法。
開発費用はどのくらいかかりますか?
保険料試算と簡易帳票のPoCは300万〜800万円程度、代理店向けMVPは800万〜2,000万円程度が目安です。
本番の積立、契約変更、既存基幹連携まで含めると、2,000万円以上が目安です。積立傷害専用の標準価格ではなく、要件から算出した推定です。
要件定義、データ移行、テスト、クラウド、保守、商品改定対応を含むかどうかで、総額は変わります。
開発会社への相談前に何を準備すればよいですか?
商品概要や約款・規定、料率表を用意します。入力と出力の帳票、計算例、契約変更・解約・満期の業務フローも添えます。
- 現状情報:既存システム構成、データ件数、利用者数。
- 例外ケース:料率改定日前後、分割払の未収、職種区分の境界、積立額変更、手動審査。
RFPで標準機能、設定、追加開発、保守を分けて提案を依頼すると、6社を比べやすくなります。
まとめ
保険料計算や積立管理、契約状態、商品・料率マスタを一緒に設計できる会社を選びます。代理店業務や基幹連携、稼働後の改定対応まで見られるかどうかも、判断の材料になります。
今回取り上げた6社のうち、riplaは業務整理から開発・定着まで柔軟に相談できる候補です。
東京ソフトウエアとソフトウェア・パートナーは、積立性商品などの公開実績を確かめやすい候補です。
NTTデータ、TIS、NTTデータNJKは、基幹連携やクラウド移行、既存資産の活用、長期運用を含む案件で比べます。
最初に行う1商品・代表ケースの要件整理
まず1商品を対象に、代表ケースを整理します。入力項目や計算式、丸め、積立・払込、設計書を並べ、そのうえで契約変更、解約・満期、料率改定、権限、監査ログを確認します。
PoC、設計・見積MVP、本番の契約・収納・基幹連携に段階を分けると、必要な投資と成果を判断しやすくなります。
費用を抑えて画面から始める場合でも、計算根拠や契約履歴を残せるデータ設計が欠かせません。
公開実績を起点としたRFPの共通質問
候補各社には、同じ資料をもとに同じ質問を投げかけます。積立傷害の実績、標準機能と追加開発の境界、料率・商品改定の運用を尋ねます。さらに、既存システムとの接続、テスト・移行、セキュリティ、保守SLAについても確かめます。
価格だけでなく、業務理解と稼働後の担当範囲も比べます。候補を2〜3社に絞り、代表的な計算と例外ケースのデモ、概算見積もり、導入体制を確かめます。
▼全体ガイドの記事
・積立傷害保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。