
積立傷害保険設計システムは、補償計算、積立・契約管理、帳票・監査を一体で押さえる業務基盤です。設計から契約管理までを一つにつなぐため、全体を見渡したうえで開発の範囲を決めることが欠かせません。
各テーマの詳しい内容は、下に並べた関連記事で確認できます。
▼関連記事一覧
・積立傷害保険設計システム開発の進め方
・積立傷害保険設計システム開発でおすすめの開発会社6選と選び方
・積立傷害保険設計システム開発の見積相場・費用
・積立傷害保険設計システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
積立傷害保険設計システムの全体像
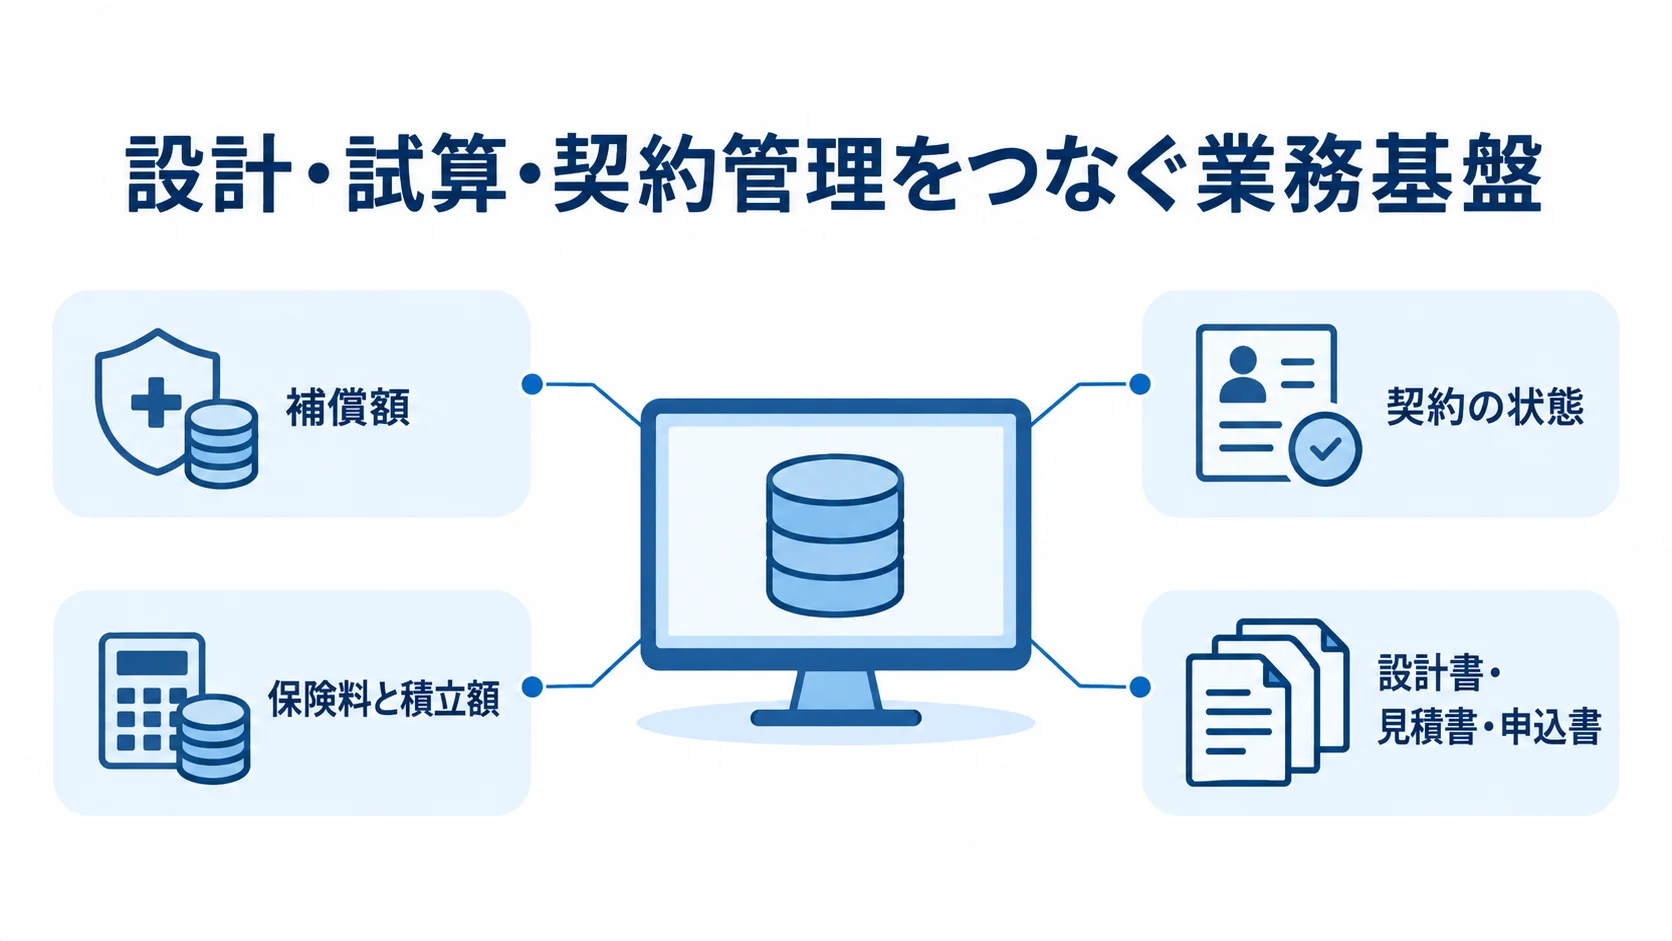
このシステムは、単純な保険料計算ツールにとどまらず、契約の状態や積立の記録まで扱う業務基盤です。契約者と被保険者の情報、補償額などをもとに、保険料と積立額を算出します。
申込から契約、変更、解約、満期までの状態も管理します。また、入力には職種・年齢区分と保険期間、払込回数、特約などが含まれます。
設計・試算・契約管理をつなぐ業務基盤
設計画面では、担当者が補償内容と積立条件を変えながら、保険料と払込予定を比べます。承認を受けた結果は、設計書・見積書・申込書へ引き継がれます。
- 計算の再現性:入力値と適用マスタの版を残し、後から同じ結果を示せる状態にします。
- 承認と帳票:承認済みの計算結果を、帳票へ渡す流れです。
再計算するときは計算日時と担当者も記録しておくと、後から金額の算出理由を説明できます。
積立部分と傷害補償部分の分離
事故時の補償計算と、積立の払込・残高・返戻・満期の処理は、同じ画面に現れます。ただし、両方を一つの計算ロジックに埋め込むと、商品改定や契約状態の追加で影響が広がります。
- 補償計算:保険料の算出ロジックを管理します。
- 積立・収納管理:払込と残高の処理を受け持ちます。
両者を分けたうえで、共通の契約IDと履歴でつなげば、障害の影響を局所にとどめられ、改定にも対応できます。
積立傷害保険設計システムの管理対象
管理の対象は計算画面にとどまらず、契約や帳票まで広がります。具体的には、商品・約款・料率の版、顧客と契約、積立金の入出金を含みます。
そのほか、帳票と権限、監査ログ、外部連携も対象になります。管理範囲を最初に図にしておくと、開発会社に伝える要件が具体的になります。
商品・料率マスタと計算結果の管理
マスタでは、商品コード、補償区分、職種・年齢区分を管理します。保険期間と払込方法、特約、割引も、あわせて管理対象にします。さらに、手数料、積立額、返戻条件も、マスタの対象です。
各マスタには、適用開始日と終了日を設定します。
- 版管理:改定前に結んだ契約には、改定前の版を当てはめます。
- 料率の区分:純保険料率と付加保険料率を、分けて扱います。
損害保険料率算出機構は、保険料率を事故に備える純保険料率と事業運営に必要な付加保険料率に分けて説明しています(出典:損害保険料率算出機構「傷害保険参考純率」、2026年確認)。また、参考純率、自社の付加保険料、積立条件は、同じ項目にまとめず、別々に扱います。
契約の状態・積立残高・証跡の管理
契約の状態として、申込、引受、計上を定義します。払込、変更、未収も、状態として扱います。さらに、解約と満期、更改、訂正を含めて、各状態の操作と承認者を決めます。
積立では、予定額に加えて実際の入金も記録します。
- 入出金:未収、返戻、満期時の処理も、記録の対象になります。
- 帳票の証跡:再発行の日時と、元の契約状態をたどれるようにします。
表計算ソフトで補正した金額を後から登録すると、計算根拠が残りにくくなります。そのため、例外処理の入力画面と承認ルートを設けるほうが安全です。
積立傷害保険設計システム開発の進め方
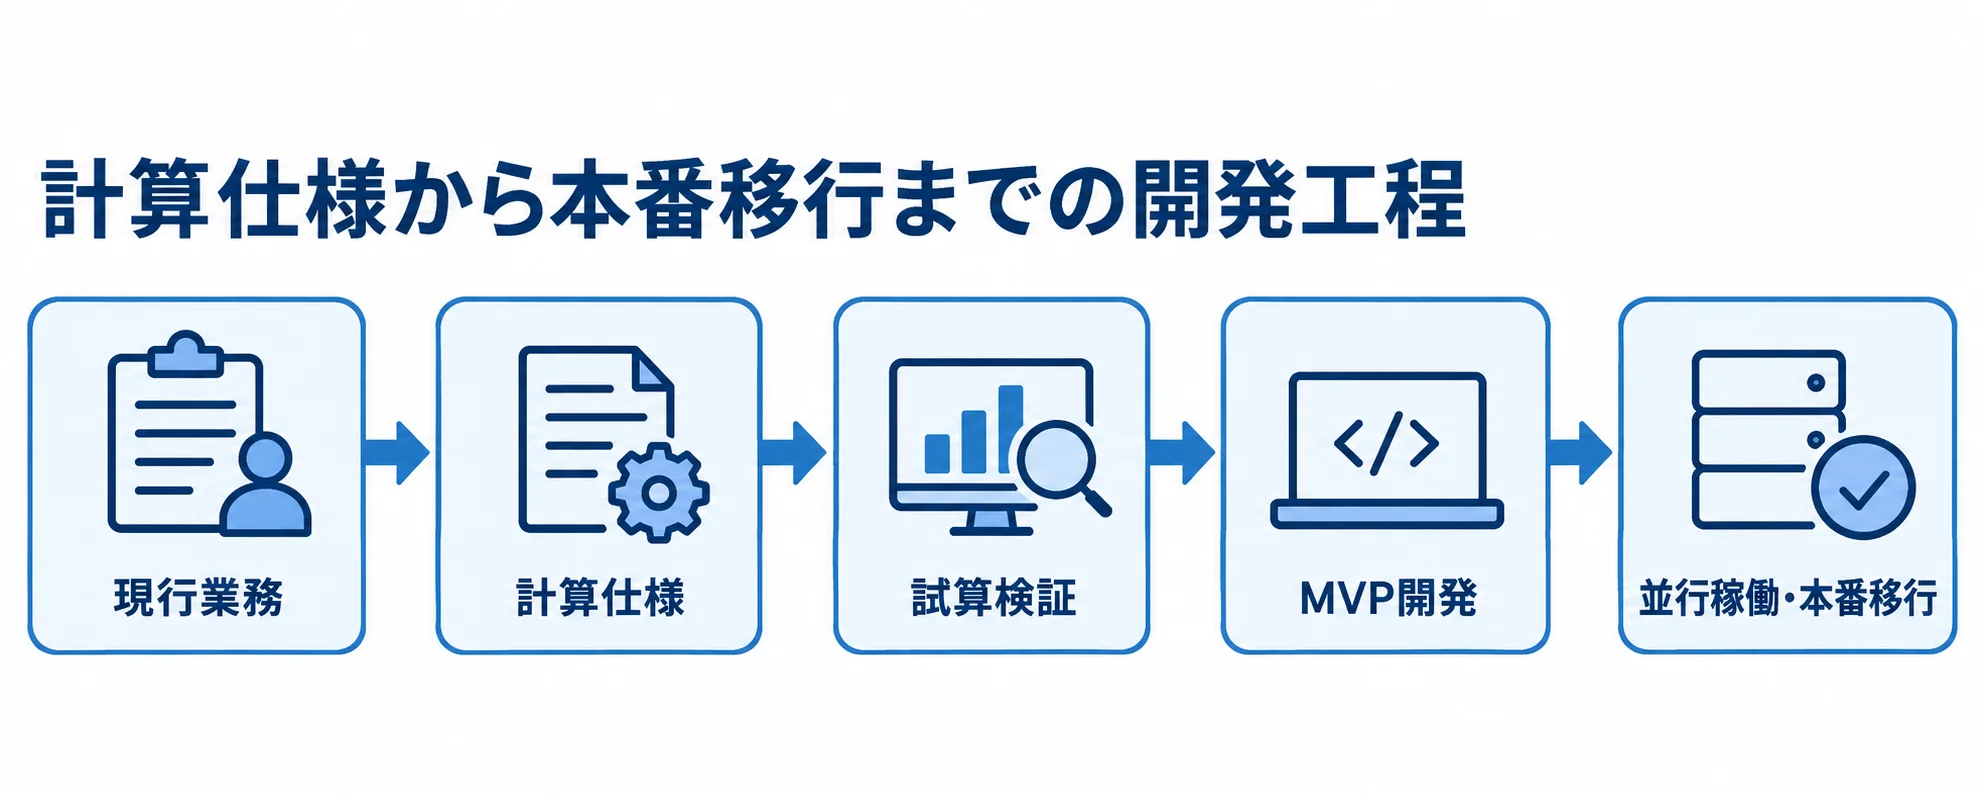
開発では、契約の状態、金額を算出するルール、連携先を先に定義しておきます。
現行業務を洗い出すところから始め、計算仕様の確定、試算検証、RFP比較へ進みます。その後、MVP開発と並行稼働を経て、本番移行へ至ります。
要件定義での業務フローと計算仕様の確定
現行の手順は、商品担当、契約管理、収納の各担当から集めます。あわせて、代理店支援、経理、運用担当の手順も押さえます。業務フローには、担当者と入力項目、判断条件を記録し、連携先も加えます。
- 設計入力から契約計上までを、見積と申込、承認を含めて順に並べます。
- 払込から帳票出力まで、変更や解約、満期の流れも加えます。
- 計算例を用意し、条件ごとの期待結果について合意しておきます。
計算例では、補償額、期間、払込回数を変えて試します。さらに、積立額と割引、端数処理、適用日も変えます。
仕様書には、未入力、上限超過、境界日の扱いを記載します。加えて、重複契約と途中変更、未収、取消も書いておきます。
計算試作からMVPへの段階的な拡大
まずは代表的な1商品と限定した利用者で計算試作を行い、全商品・全代理店への拡大は後から進めます。正常な新規設計に加えて、職種区分の違いや契約状態を変えた計算も検証します。
- 試作で確認:長期契約と分割払、途中変更、解約の各ケースを試します。
- 改定前後を比較:料率改定日の前後の結果を、旧計算と突き合わせます。
MVPでは、商品・料率マスタ、設計入力、計算を優先します。承認と設計書出力もMVPに含めます。権限やログも、対象に入ります。
複雑な周辺機能は後段に回せます。ただし、本番で必要な監査項目は外せません。
並行稼働と突合を経た本番移行
過去契約と顧客情報、商品マスタは、移行対象と新規登録対象に分けて扱います。払込実績も、この区分で整理します。移行後は、業務側とシステム側の数値を突き合わせます。
- 突合する項目:契約件数、保険料合計、積立残高の3つです。
- 件数の確認:未収、解約、帳票それぞれの件数が、合うかどうかを見ます。
一定期間は新旧システムを並行稼働させ、同じ入力で同じ結果になるかを確かめます。そのうえで、移行条件と差異の許容範囲、切り戻し手順、障害時の連絡先を事前に決めておきます。
▶ 詳細はこちら:積立傷害保険設計システム開発の進め方
積立傷害保険設計システムの費用相場とコスト内訳
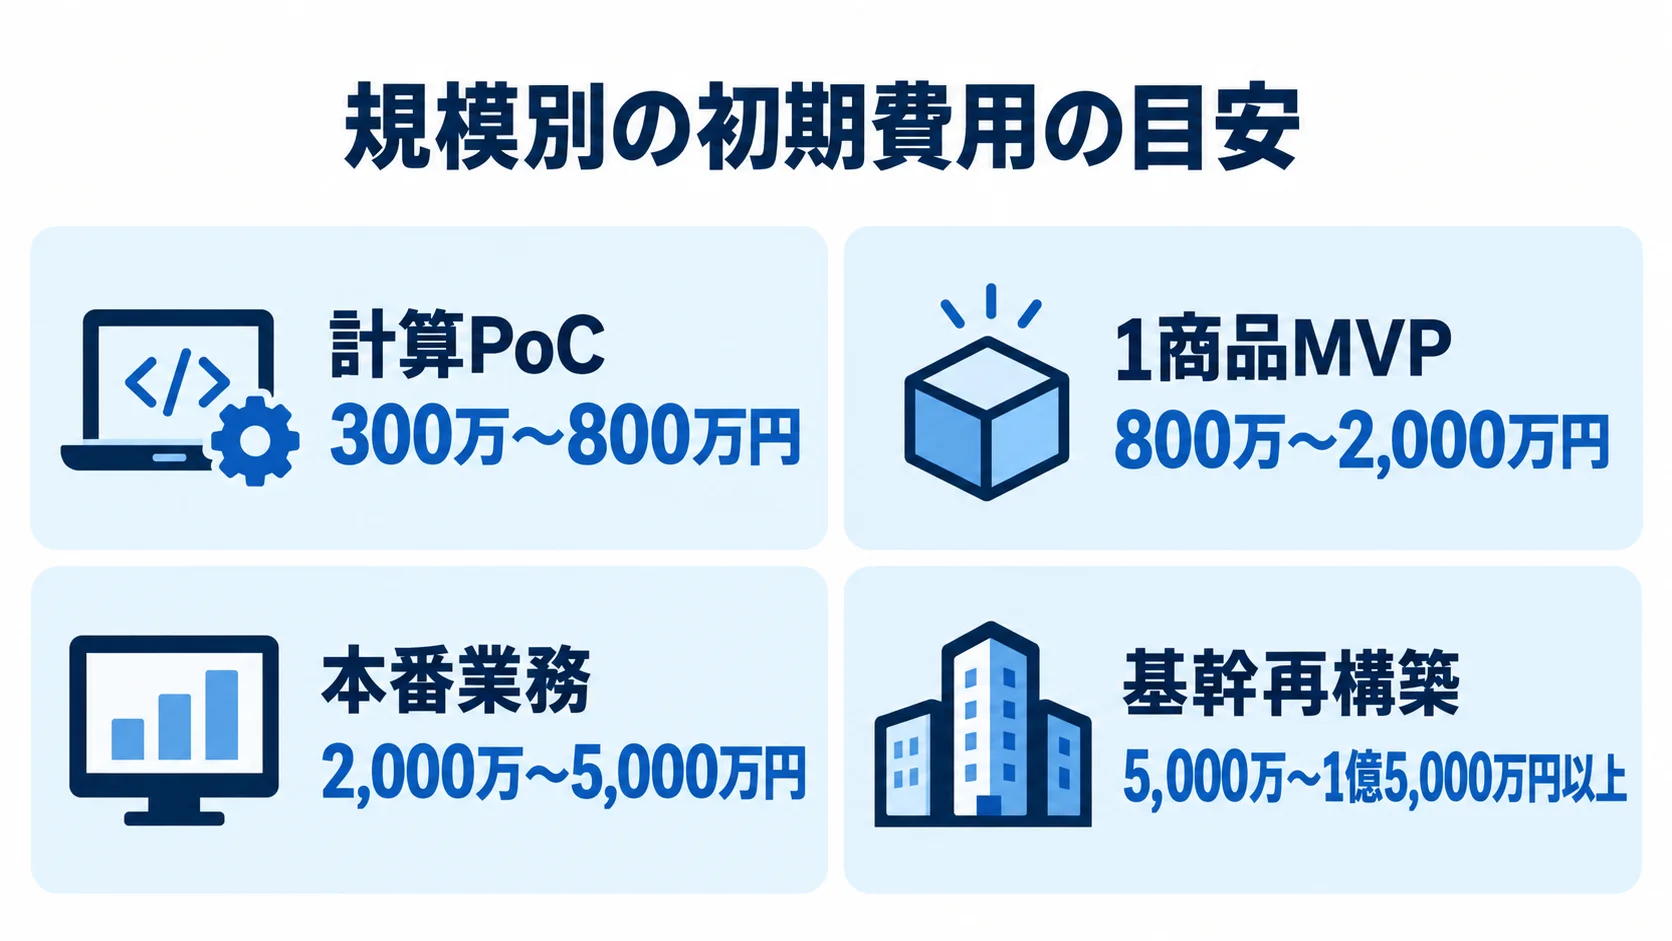
積立傷害保険設計システム単体の公的な標準価格はありません。ただし、2026年時点の一般的な開発費に、保険固有の計算と監査を加味した推定があります。セキュリティや基幹連携の費用も見込んでいます。
金額は、税とクラウド利用料を別に計上する前提です。保守と商品改定対応も、別計上の扱いになります。要件の範囲によって、金額は変わります。
規模別の初期費用の目安:300万円から1億5,000万円以上
初期費用の推定レンジは、対象範囲によって異なります。公開見積の平均ではなく、要件を分けて考えるための目安です。
- 計算PoC:計算ロジックの検証で300万〜800万円程度です。
- 1商品MVP:代理店向け設計・見積で800万〜2,000万円程度です。
- 本番業務:積立や移行を含み2,000万〜5,000万円程度です。
- 基幹再構築:複数商品・チャネル連携で5,000万〜1億5,000万円以上となる可能性があります。
本番業務には、契約変更と解約、満期を含みます。加えて、収納と帳票、監査ログ、移行も含みます。基幹再構築では、契約管理と会計、収納、顧客データベースへ接続します。
費用を左右する要素:画面数より計算・連携・移行
費用は、画面数よりも商品や契約の条件に左右されます。連携や移行、監査なども、見積に影響します。
- 業務の複雑さ:商品数、料率・約款の分岐、契約状態の種類が影響します。
- 接続と移行:連携本数、過去契約件数、帳票・テスト数が影響します。
- 統制要件:利用者権限の細かさと監査要件も関わります。
積立では、毎月の払込と未収、返戻、満期を、契約変更とあわせて時系列で扱います。また、固定長ファイルや日次バッチの場合は、照合と再送、重複防止、エラー対応も費用に含めます。
初期費用と保守・改定対応費の分けた管理
初期開発のあとも、クラウド利用料や監視、バックアップの費用がかかります。加えて、脆弱性対応や問い合わせ、障害対応、データ保全も、費用の対象になります。
- 保守条件:月額・年額に含む時間と障害の優先度を確認します。
- 対応範囲:復旧目標、休日対応、改定時の単価の扱いを確認します。
- 契約条件:再委託の有無も確認します。
商品改定に伴うマスタ更新や回帰テストにも費用がかかります。そのため、5年程度の総保有コストで比べると、初期費用が低い方式が必ずしも安いとは限りません。
▶ 詳細はこちら:積立傷害保険設計システム開発の見積相場・費用
パッケージ・クラウド・スクラッチの選び方
方式は、機能の多さよりも、商品改定の頻度、既存資産との接続、データの扱いで判断します。あわせて、社内運用の人員と導入期限も見ます。
標準機能で導入を短くする方式、クラウドの運用自動化を使う方式、固有業務を実装する方式には、それぞれ向き不向きがあります。
パッケージとクラウドの導入速度と標準化
契約と請求、顧客、代理店の標準機能が要件に近ければ、パッケージで開発範囲を抑えやすくなります。一方で、標準外の条件は追加開発につながります。
- 標準機能との適合:積立条件や国内帳票が、標準で足りるかを見ます。
- クラウドの運用:利用量に応じた拡張や冗長化、監視、バックアップを設計しやすくなります。
細かな契約異動や既存の収納方式も、標準外になる場合があります。クラウドでは、データの所在とアクセス管理、復旧目標、ログ保存を、契約と設計の両方で確かめます。あわせて、サービス終了時の移行方法も確認します。
スクラッチとハイブリッドの固有ルールへの適合性
スクラッチ開発なら、積立・補償計算、代理店画面、帳票を業務に合わせられます。社内承認の流れも組み込めます。
ただし、料率改定や法令・約款の変更に対応する作業が続きます。さらに、OS・ミドルウェアの更新やセキュリティ対応も、継続して必要です。
- スクラッチ:業務固有の機能を合わせやすい方式です。
- ハイブリッド:標準基盤と固有ロジックを組み合わせます。
標準的な契約・請求基盤を使い、固有の試算・積立ロジックだけを独立サービスにする方式も、候補になります。比べるときは、5年後に誰がルール変更を担うのかも確かめておきます。
積立傷害保険設計システムの開発会社・サービスの選び方
比べる観点は、知名度や価格よりも、積立性商品と傷害保険の業務をどこまで理解しているかです。同じRFPを渡したうえで、提案の前提と対象外、体制を確かめます。あわせて、テストと移行、保守も見ます。
保険業務と積立管理の実績
保険料試算だけでなく、商品・約款・料率の版管理や契約異動の経験も確かめます。積立残高や返戻条件のデータモデル、計算結果の再現方法、改定後のテストについても尋ねます。
- 業務実績:分割払と収納、解約と満期、帳票の扱いを確認します。
- 技術実績:計算再現の仕組みと、改定後のテスト方法を尋ねます。
代理店設計、監査ログ、既存基幹との連携の経験も対象です。可能であれば、匿名化した画面やテスト仕様のサンプルを見せてもらいます。
提案内容と開発後の責任範囲
要件定義から運用の引き継ぎまで、各工程の成果物と完了条件を確認します。計算エンジンの責任者と、業務側の仕様調整役は、あらかじめ明確にしておきます。
- 体制:セキュリティと移行、障害時の指揮系統を確認します。
- 委託:再委託の工程と、情報へのアクセス範囲を確認します。
開発後の改定費用と保守受付時間、障害の一次切り分けを尋ねます。加えて、データ返却と契約終了時の移行支援も聞きます。
商談での具体的な計算例と障害時の対応
同じ入力条件で計算結果が一致するか、マスタ変更後に過去契約を再現できるかを尋ねます。外部連携については、失敗時の扱いまで含めて具体的に聞きます。
- 連携障害:失敗時に重複計上を防ぐ方法を確認します。
- デモ範囲:正常な新規設計のほか、変更と未収、解約と満期、再発行も見ます。
デモでは、権限外の操作も確かめます。画面の見栄えだけで履歴や例外処理を説明できない場合は、実装後に追加費用が膨らむ可能性があります。
▶ 詳細はこちら:積立傷害保険設計システム開発でおすすめの開発会社6選と選び方
積立傷害保険設計システムの発注・外注・委託方法
外部に委託した後も、商品ルールや顧客情報、システムリスク、業務継続の責任は、発注者に残ります。そのため、業務責任者を置き、保留事項や未解決課題、移行判定を管理します。
RFPに記載する機能・非機能・運用・移行
RFPには、対象商品と利用者、業務フロー、計算条件を記載します。さらに、マスタ改定と契約状態、帳票を書き、既存システムと移行データも含めます。
- 運用要件:権限と監査ログ、バックアップ、障害対応を示します。
- 性能要件:1日あたりの設計件数と同時利用者数、計算結果の応答時間、バッチの締め時刻を、数値で示します。
- 継続要件:保存年限と災害時の復旧目標を示します。
見積には、含む範囲と除外事項、前提を明記してもらいます。あわせて、変更時の単価と納品物、検収条件も示してもらいます。
準委任と請負の工程ごとの使い分け
初期の業務整理や技術検証は、作業時間と専門性を確保しやすい準委任が向いています。一方で、仕様と成果物、検収条件が定まった工程では、請負も比較の候補になります。
- 契約形式:工程の確定度に応じて比べます。
- 品質管理:品質は、契約形式だけでは決まりません。
契約書には、計算仕様の承認者と変更手続き、追加費用を定めます。あわせて、障害の瑕疵対応も書き込みます。また、知的財産権、データ返却、再委託の承認条件も明記します。
外部委託先を監督する報告と監査の仕組み
金融庁の監督指針は、委託先との役割・責任と監査権限、再委託手続きを、契約で定める観点として示しています。加えて、サービス水準とセキュリティ要件も挙げています(出典:金融庁「保険会社向けの総合的な監督指針」、2026年確認)。
- 報告項目:課題とテスト消化率、未決事項、障害を含めます。
- 監督項目:アクセス、バックアップ、再委託状況も確認します。
指針は、委託先の作業と進捗を把握すること、発注者が主体的に関与することも求めています。そのため、月次報告にこれらを含めると、開発会社任せになりにくくなります。
▶ 詳細はこちら:積立傷害保険設計システム開発の発注・外注・委託方法
セキュリティ・法規制・運用設計で押さえるポイント
品質は、機能だけでなく、情報漏えいや誤計算、障害への対応で決まります。さらに、災害や商品改定への対応も、品質を左右します。
要件定義では、資産と権限、ログを定めます。また、復旧と委託先も定め、テストと運用手順へつなげます。
権限・暗号化・ログによる顧客情報と計算根拠の保護
代理店や営業、査定の役割ごとに、権限を分けます。収納や承認、管理の役割も、それぞれ権限を区切ります。
権限の中身は、閲覧と入力、承認に分けます。さらに、出力とマスタ変更も、権限として区別します。料率マスタは、作成者と承認者を分離します。
- 変更記録:変更前後の値と適用日、理由、承認日時を残します。
- データ保護:通信と保存データを暗号化します。
- 操作記録:帳票の出力・再発行と、管理者操作を記録します。
本番の個人情報をテスト環境へコピーする場合は、マスキングと持ち出し制御を必須にします。
サイバー対策と委託先管理の継続
金融庁は2025年7月、国家サイバー統括室への改組に伴い、金融分野のガイドラインを改正しました。この改正は、技術的な整理にあたります(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正、2025年)。
求められるのは、名称の更新にとどまらず、経営層を含むリスク管理や脆弱性対応、検知・報告を続けることです。あわせて、委託先を含むサプライチェーンの管理も続けます。
- リスク管理:経営層を含めた継続的な取り組み。
- 対応と報告:脆弱性やインシデントの管理。
- 委託先管理:サプライチェーンも対象に含めた管理。
RFPには、脆弱性診断と秘密情報管理、ログ監視を書き込みます。さらに、インシデント報告時間と再委託先管理も含めます。
商品改定と障害復旧の通常業務としての設計
補償内容や料率、約款、募集資料は、変わることがあります。改定は、受付から影響分析、マスタ登録までを手順にします。承認とテスト、リリースも、その手順に含めます。
- 旧契約:改定内容を適用するかどうかの判断。
- 障害時:停止と手作業への切替条件の決定。
- 復旧後:再計算と二重計上の確認。
金融庁の監督指針は、システムリスクに加えて、代理店や顧客対応を含む事務リスク、コンティンジェンシープランも重視しています(出典:金融庁「保険会社向けの総合的な監督指針」、2026年確認)。
よくある質問
費用や期間は商品数、既存システム、移行範囲で変わります。同じ前提をそろえた見積で比較します。
積立傷害保険設計システムの開発費用はいくらですか?
試算PoCは300万〜800万円程度、1商品MVPは800万〜2,000万円程度、本番業務システムは2,000万〜5,000万円程度が推定目安です。
複数商品と基幹連携、過去契約の移行、厳格な監査や高い可用性を含むと、5,000万〜1億5,000万円以上になる可能性があります。範囲として、要件定義や移行、診断に加え、クラウドと保守も確認します。
開発期間はどのくらいかかりますか?
計算試作は2〜4か月、設計・見積MVPは4〜8か月、本番業務システムは8〜15か月程度が推定目安です。
複数商品・チャネルを基幹へ接続し、移行や並行稼働を行う場合は12〜24か月以上かかることがあります。期間を左右するのは、仕様の確定と外部接続仕様の開示です。加えて、テストデータの準備と業務側の承認速度も影響します。
パッケージとスクラッチのどちらを選ぶべきですか?
標準的な契約・請求・顧客管理が中心で、導入速度と標準化を優先するならパッケージが候補です。
積立条件や固有計算に加えて、帳票や契約異動が標準機能から大きく外れるなら、スクラッチや標準基盤との組み合わせが候補です。そのうえで、改定と保守人材、移行の面から比べます。さらに、ベンダーを変えるときの移行性も見ます。
開発を外注すれば発注者の責任はなくなりますか?
なくなりません。商品ルールの承認や顧客情報の保護、委託先の監督は、発注者が主体的に管理します。障害時の顧客対応や業務継続、移行判定も、発注者が担います。
契約では、監査権限と再委託、報告を定めます。SLAやデータ返却、緊急時の切り替えも定め、定期的に実効性を確認します。
まとめ
積立傷害保険設計システムは、補償の保険料と、積立の払込・残高・返戻を扱う業務基盤です。商品改定や契約変更、帳票を支えるほか、代理店や監査、既存基幹との連携まで担います。
積立と補償の分離とマスタ版管理が、開発品質を左右します。計算結果の再現性と例外処理の記録も、品質を支えます。
商品・契約・計算・連携の範囲の一枚への整理
対象商品と利用者、契約状態を一覧にします。そのうえで、計算条件や積立入出金、帳票を加えます。接続先と移行データも、一覧に含めます。
正常系と境界値の計算例を作り、候補先へ同じRFPを渡します。PoC、MVP、本番基幹連携を分けて見積もると、短期の導入と将来の拡張、どちらを優先するかを判断しやすくなります。
費用だけでなく改定後の運用可否による選定
初期費用が低くても、料率改定のたびに個別開発が必要なら長期負担が増えます。また、復旧や監査ログが不足する場合も、負担は長く残ります。
保険や積立の経験と計算根拠の再現性を確かめ、セキュリティや委託管理、保守、データ移行性も総合的に見ます。要件と責任範囲をはっきりさせることが、納期と品質、費用の管理につながります。
▼関連記事一覧
・積立傷害保険設計システム開発の進め方
・積立傷害保険設計システム開発でおすすめの開発会社6選と選び方
・積立傷害保険設計システム開発の見積相場・費用
・積立傷害保険設計システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。