
積立傷害保険設計システムの発注は、業務範囲を整理し、計算仕様を検証してから段階的に導入する順で進めると、費用と納期の膨張を抑えやすくなります。
発注形態の選定から委託先の選定まで、この順に検討すると全体をつかみやすくなります。
▼全体ガイドの記事
・積立傷害保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
積立傷害保険設計システムを外注する前に知っておきたい全体像
積立傷害保険設計システムは、契約者や被保険者の情報、補償内容、職種区分などを受け取ります。
加えて、保険期間、払込方法、積立額も入力し、保険料や払込計画を試算します。設計書や見積書も出力します。
発注範囲を保険料計算画面だけに絞ると、契約変更・解約・満期・未収への対応を後から追加する必要が出てきます。
帳票の再現や承認履歴が加わると、費用と納期がさらに膨らみやすくなります。
発注形態の比較:既製基盤・クラウド・スクラッチ
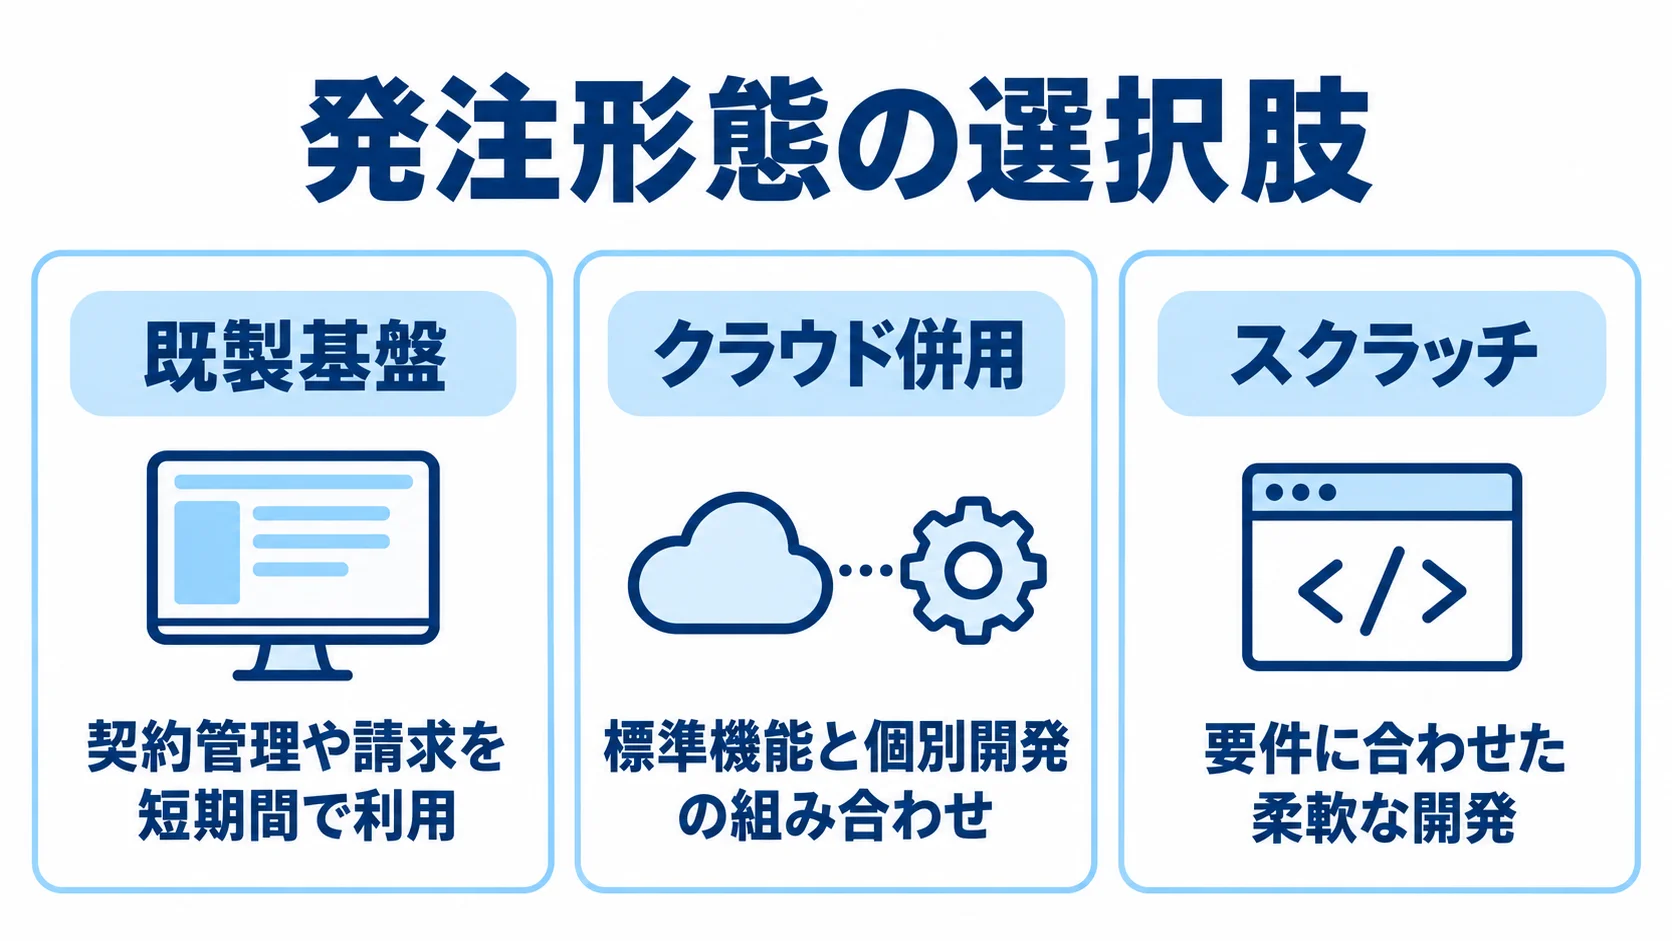
発注形態によって、標準機能の活用度と個別開発の範囲が変わります。そこで、標準機能を使う方法、クラウドと個別開発を組み合わせる方法、スクラッチ開発の三つを軸に比べます。
- 既製基盤:契約管理や請求を短期間で使い始めやすい方法です。
- クラウド併用:標準機能と個別開発を組み合わせる方法です。
- スクラッチ:要件に合わせて柔軟に開発する方法です。
標準基盤でも、積立条件や国内固有の帳票、代理店運用に合わせた追加開発が必要になる場合があります。
スクラッチ開発では、料率改定や制度変更に続けて対応できるよう、保守の体制も発注時に決めておきます。
積立部分と傷害補償部分に分けた業務範囲の定義
積立部分と傷害補償部分を分けて要件にしておくと、変更があったときに影響範囲を追いやすくなります。
見積依頼書では、MVPと本番業務システムの範囲を分けて示します。さらに、提案内容と見積も、その範囲に沿って照らし合わせます。
- 補償・積立:保険料計算、積立金、返戻条件の定義です。
- 契約業務:申込から契約計上までの状態遷移を含めます。
- 周辺機能:代理店支援、帳票、既存基幹連携を対象にします。
- システム分割:計算エンジンと契約状態管理を分けた構成です。
- 開発範囲:設計・試算MVPと、契約・収納・満期を含む本番を分けます。
本番範囲には契約・収納・満期までを含め、複数社の提案を同じ条件で比べます。
積立傷害保険設計システムの発注・外注の進め方
外注では、画面一覧を開発会社へ送る前に、現行業務と計算仕様を整理します。そのうえで、提案を募ります。
- 現行業務を洗い出す。
- 計算仕様を整理する。
- 発注方式を選ぶ。
- RFPを配り、提案を評価する。
- 契約から試作、本開発へ進む。
- 受入テスト後、段階的に移行する。
初回契約に含める範囲と、将来フェーズへ回す範囲を、はっきり分けておきます。
契約のライフサイクルに沿った現行業務の棚卸し
各工程では、担当者に加えて、入力者、承認者、発行帳票を洗い出します。データ連携先も整理します。代理店が設計書を作る場合は、顧客データをどこまで閲覧できるかも確認します。
- 契約前:商品・約款・料率マスタの登録と、設計・見積。
- 契約開始:申込から引受、計上、保険料収納までの流れ。
- 契約後:変更、解約、満期、更改、返戻までを含めます。
- 代理店業務:権限、手数料計算、保険会社側の承認操作の確認。
代表ケースによる計算エンジンの先行検証
代表商品と契約条件を使えば、実際の計算仕様や例外条件を確かめられます。損害保険料率算出機構は2026年6月にも傷害保険参考純率の届出を公表しています(出典:損害保険料率算出機構「傷害保険参考純率」、2026年)。そこで、参考純率、自社の付加保険料、商品固有の積立条件を、それぞれ別の版として管理できるかを確認します。
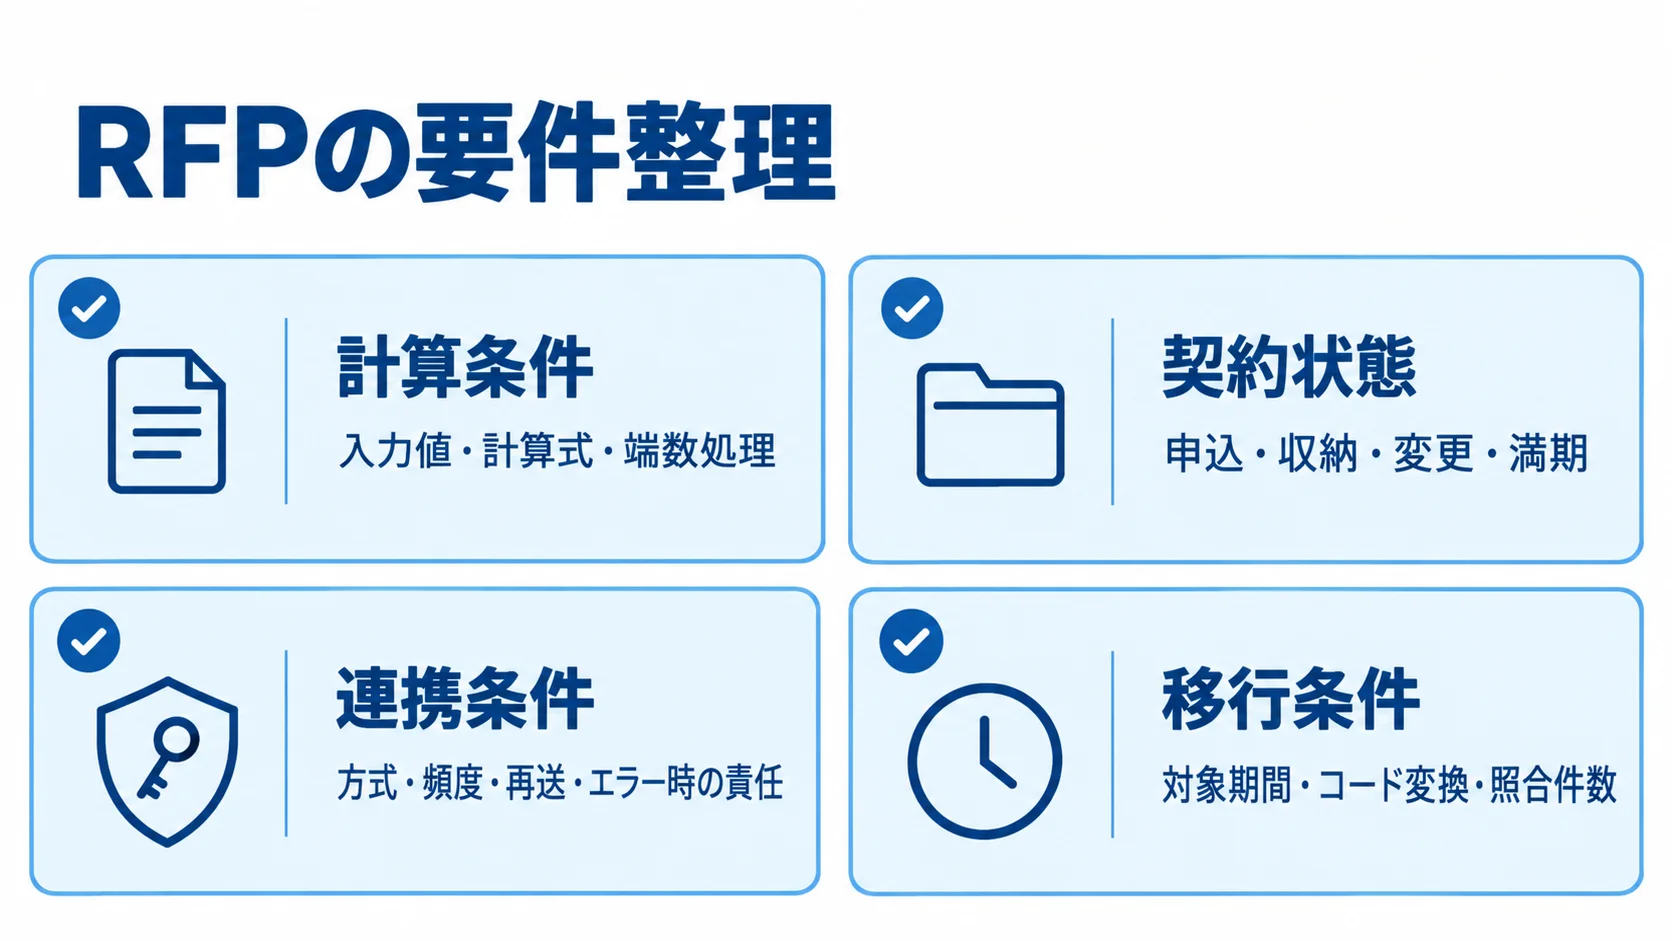
- 計算仕様:入力値、計算式、端数処理、丸めの時点の確認。
- 適用条件:料率版、エラー条件、計算結果の保存方法の決定。
- 契約ケース:正常契約、職種境界、長期契約、分割払で試す。
- 変更ケース:途中変更、解約、返戻、料率改定日前後の検証。
小規模MVPから並行稼働を経た本番への移行
一商品または限られた代理店から始めれば、全件移行による複雑さを抑えられます。検証が済んだあとで、対象業務や代理店を広げていきます。こうすることで、障害の影響範囲も小さくできます。
- 一商品または限定代理店向けに、設計・見積MVPを導入する。
- 旧システムと結果を突き合わせ、差異の原因を追う。
- 計算式、入力時点、マスタ適用日、端数処理を確かめる。
- データ連携のタイミングを調べ、検証する。
- 契約管理、収納、満期処理、対象代理店を段階的に広げる。
RFPと要件整理で積立傷害保険固有の条件を漏らさない方法
RFPは、提案会社が同じ前提のもとで機能・工数・体制・価格を示せる依頼書として作ります。
規模は商品数や利用者数、代理店数を、処理量は月間処理件数と既存データ件数を記載します。連携方式、帳票数、希望時期も書いておくと、見積のばらつきが小さくなります。
未決定の事項は、無理に確定させず「提案で確認したい事項」として示します。
具体例で示す計算式・マスタ・再計算の条件
機能要件では、入力項目と計算順序を決めておきます。あわせて、再発行時の再計算方法も定めます。
エラー時には、「計算できません」と表示するだけでなく、修正する項目を示します。
- 入力条件:契約者・被保険者、補償額、期間、職種区分の指定。
- 計算条件:払込回数、積立額、特約、割引、手数料と計算順序を記す。
- 記録項目:商品版、料率版、約款版、計算日時、実行者の紐付け。
- 再発行:現行または当時のマスタのどちらで再計算するかの決定。
一連の流れで定める契約状態・データ移行・外部連携
設計書を出力したあとも、契約状態と外部連携の要件を一連の流れで記載します。
過去契約を移行する場合は、対象範囲とデータの扱いも決めておく必要があります。
連携と移行の条件をRFPに明記しておくと、提案内容を比べやすくなります。
- 契約状態:申込、引受、計上、収納、未収、変更、解約、満期、更改、返戻、訂正を含める。
- 接続先:代理店、顧客管理、会計、収納、帳票、保険会社基幹の整理。
- 連携条件:APIかファイルか、頻度、再送、重複防止、エラー時の責任の決定。
- 移行条件:対象期間、欠損データ、コード変換、照合件数、リハーサル、切戻しの定義。
非機能要件として固定する監査・セキュリティ・テスト
保険業務では、操作と変更の履歴をたどれる監査ログが欠かせません。
金融庁の2026年7月版監督指針は、委託先の選定基準や役割分担を契約で定める観点を示しています(出典:金融庁「保険会社向けの総合的な監督指針」、2026年)。さらに、監査権限、再委託手続き、サービス水準についても、観点が示されています。
- 監査:入力、計算結果、承認、マスタ変更、帳票発行、再計算の記録。
- 権限・保護:部門別権限、個人情報の暗号化、ログ保存期間の設定。
- 継続性:バックアップ、復旧目標、障害通知、脆弱性対応、アクセス監視の決定。
- 外部委託:委託先の選定基準と役割分担を、RFPで評価します。
契約形態の工程ごとの使い分け:準委任と請負
要件が固まっていない工程と、成果物を明確にできる工程が混在します。そのため、契約形態も工程ごとに分ける必要があります。実務に合うのは、要件定義・調査と運用改善が準委任、仕様確定後の開発が請負です。
契約名より、成果物と責任、変更手続きで判断します。
検収と報告の単位も確認します。
要件定義や伴走型の開発管理に向く準委任契約
準委任契約は、委託先が専門知識を提供し、合意した業務を遂行する形に向いています。
ただし、発注者の判断や情報提供が遅れると、期間と費用が増える可能性があります。そこで、月次成果物や稼働時間、会議体を契約に記載し、課題管理と追加作業の承認方法も決めておきます。
- 調査・整理:現行調査、業務フロー、計算仕様の検討に使います。
- 発注支援:RFP作成やプロジェクト管理を委託できます。
- 検証:プロトタイプなど、双方で成果を固める工程に適します。
仕様・納品物・検収条件を固めてから結ぶ請負契約
請負契約は、合意した成果物と品質基準を満たして完成させ、納品する工程に向いています。
発注側は、料率改定や商品追加で変更を求める場合に備えて、無償と有償の範囲を分けておきます。
- 納品物:設計書、計算エンジン、マスタ画面、API、帳票の定義。
- 関連資料:テスト仕様書と操作マニュアルも対象に含めます。
- 検収条件:正解データ、許容差、性能、重大障害、軽微な課題の扱い。
- 期限:検収期間と修補期限の設定。
契約に入れる再委託・データ管理・障害時の責任分界
外注後も、発注者のリスク管理責任は残ります。そのため、委託の状況を追える条件を契約に入れておく必要があります。金融庁の監督指針は、複数段階の委託管理と、業務・顧客データを追跡できる体制を重視しています(出典:金融庁「保険会社向けの総合的な監督指針」、2026年)。
- 再委託:事前承認と委託先一覧の確認。
- データ管理:保管場所、アクセス担当者、ログ閲覧方法の取り決め。
- 障害対応:脆弱性対応と、事故時の第一報・詳細報告の期限。
積立傷害保険設計システムの費用相場と見積の内訳
積立傷害保険設計システム単体の公的な標準価格は、公表されていません。そのため、ここに示すのは、業務システムの一般的な価格帯に保険固有の要件を加味した、発注時の推定です。
金額だけでなく、機能・データ・テスト・保守の対象をそろえて比べます。
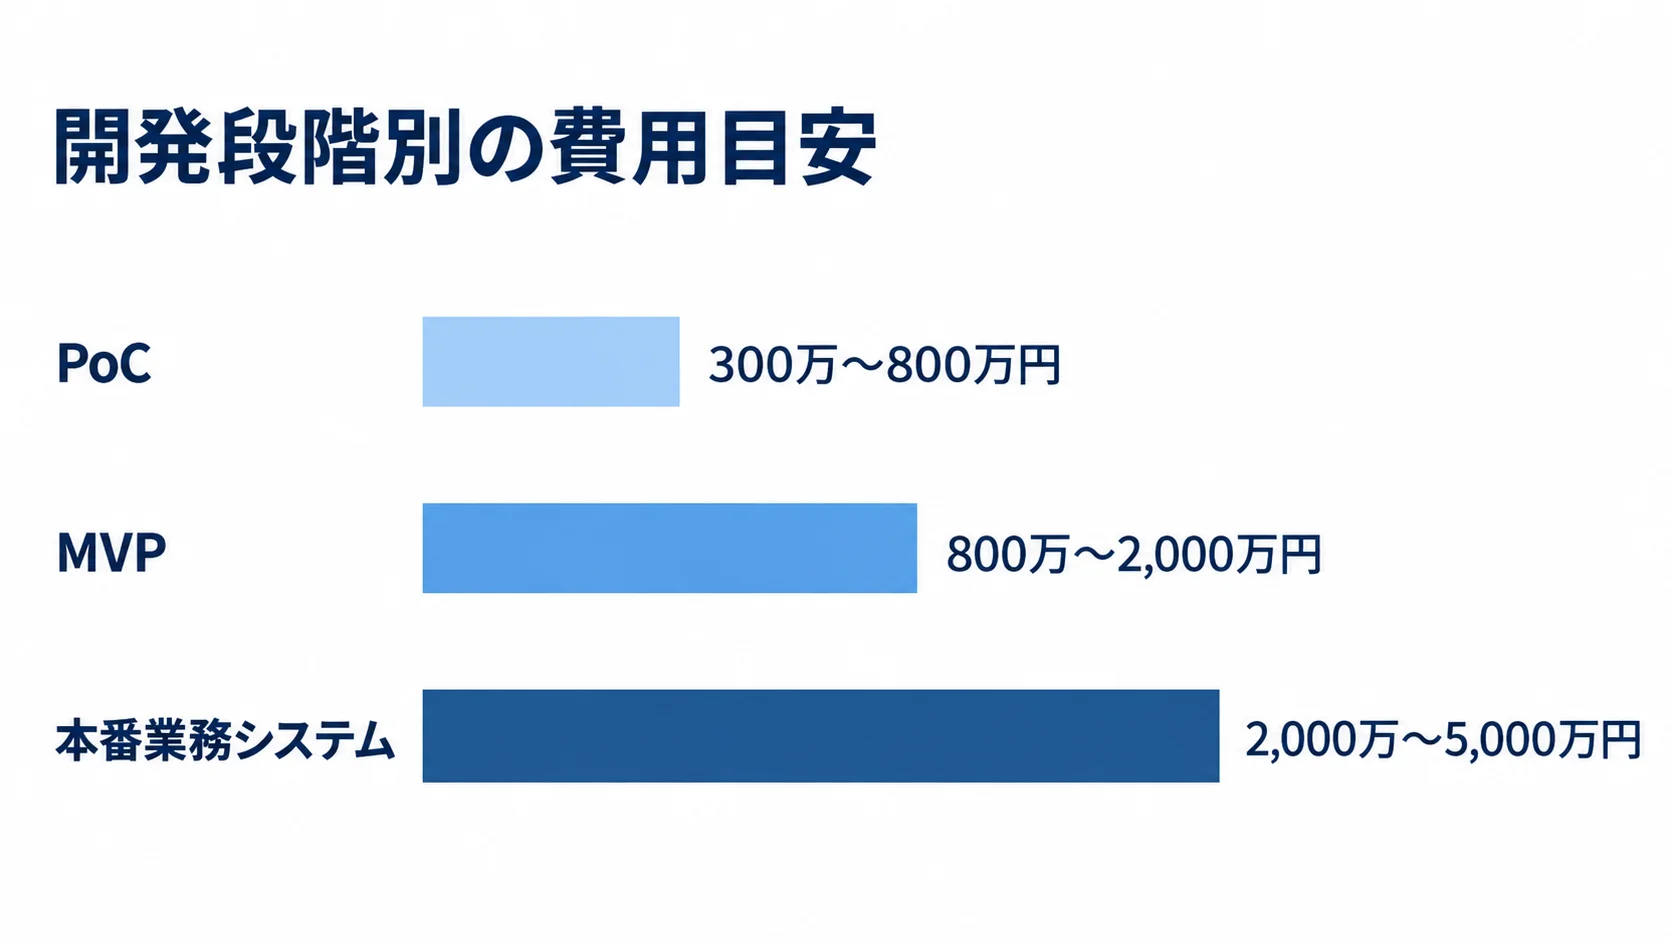
PoCは300万〜800万円、MVPは800万〜2,000万円の目安
費用と期間は対象範囲に応じて変わるため、ここに挙げる数字は、いずれも発注時の推定目安です。その数字は、2026年の一般的な相場情報と本テーマの要件から算出したもので、公開統計の値ではありません(出典:業務システム開発費用に関する2026年公開相場情報および本リサーチの要件整理)。
- PoC:1商品、設計入力、保険料試算、簡易帳票の範囲で、300万〜800万円、2〜4か月程度。
- MVP:代理店向けの設計・見積で、800万〜2,000万円、4〜8か月程度。
- MVPの範囲:商品・料率マスタ、計算、権限、承認、設計書、APIまたはファイル連携を含みます。
本番業務システムは2,000万〜5,000万円、基幹再構築は1億円超も想定
本番構築と基幹再構築の規模は、対象範囲や連携、移行要件によって変わります。
NTTデータは2025年12月、国内保険・共済業界向けにGuidewireの導入や維持保守、クラウド移行の支援を始めると発表しました(出典:NTTデータ「保険基幹システムの先進化に向けGuidewireプラットフォームの導入支援を開始」、2025年)。
設計・試算のみの案件では、大規模基盤が過剰投資になる可能性があります。
- 本番業務:契約変更・解約・満期・収納、代理店機能、監査、移行、総合テストを含みます。
- 本番の目安:2,000万〜5,000万円、8〜15か月程度です。
- 基幹再構築:複数商品・チャネル、基幹等との連携、高可用性、段階移行を含みます。
- 再構築の目安:5,000万〜1億5,000万円以上、12〜24か月以上です。
要件定義・移行・保守を含めた総額での比較
改定を開発会社へ依頼する方式では、その単価とリードタイムも運用コストになります。また、マスタ変更の範囲が明確になれば、5年間の総保有コストを計算しやすくなります。
- 導入費:要件定義・移行・セキュリティ診断、外部接続、帳票、操作研修を含めます。
- 運用費:クラウド、監視、バックアップ、保守、商品改定対応の確認。
- 改定対応:業務部門で変更できる範囲、承認範囲、プログラム改修範囲の切り分け。
委託先の選定と見積比較で確認すべきポイント
委託先は、Web開発の実績だけでなく、保険業務と料率・約款・代理店・契約管理の経験で選びます。
計算根拠の説明や改定対応、復旧・監査への対応力は、提案書や単価からは見えにくいものです。そのため、RFP配布の前に、業務実績と提案内容を確認する質問を決めておくと、公平に比較しやすくなります。
傷害保険・積立性商品・代理店業務の経験
候補会社には、公開できる範囲で実績を説明してもらいます。また、実績が見つかった場合も、対象商品、担当範囲、現在の保守体制は商談で確認します。
- 確認項目:契約異動、解約、分割払、集金、代理店オンラインの実績を尋ねます。
- 東京ソフトウエア株式会社:損害保険の業務知識や掛け捨て・積立性商品を公開しています。
- 同社の周辺実績:契約異動、解約、分割払、集金、代理店オンラインも公開しています。
- 株式会社ソフトウェア・パートナー:傷害・積立傷害を試算対象に掲げています。
- 周辺機能:代理店画面、帳票、既存基幹接続の経験も確認します。
機能・連携・テスト・移行の単位で揃える見積の比較
見積項目の数え方をそろえると、機能や連携、移行に必要な工数を比べられます。価格差が大きいときは、安い会社が優れているとは限りません。また、要件・テスト・移行・運用設計が除外されている可能性も確認します。
- 規模の前提:商品・計算ルール・マスタ・契約状態・画面・帳票の数をそろえます。
- 処理の前提:外部連携、月間処理、移行件数、テストケースを合わせます。
- 費用内訳:工数、人月単価、前提、除外事項、再委託費、クラウド・保守費の確認。
- 変更費用:商品改定の追加単価と「一式」の範囲の確認。
代表データを使ったデモと説明責任による最終判断
匿名化した代表データを使えば、実務に近い条件で提案会社の対応力を確かめられます。さらに、障害時の案内や復旧の説明からは、運用時の対応力も判断できます。
- 設計から出力:保険料、積立額、帳票、承認、再計算履歴の実演。
- 条件変更:職種区分、払込回数、料率版を変えて試す。
- 例外処理:途中解約や返戻の業務適合性の確認。
- 障害対応:第一報、暫定運用、復旧、照合、顧客・代理店への案内について尋ねます。
よくある質問
発注では、費用だけでなく、保険業務への適合性や計算の再現性、改定対応、外部委託の管理も確認します。
発注前に相談されやすい質問を取り上げます。
積立傷害保険設計システムの開発費用は数百万円で済みますか?
設計・試算だけのPoCなら300万〜800万円程度、本番業務システムなら2,000万〜5,000万円程度が推定の目安です。
商品数や計算ルール、連携の範囲で金額は変わります。
帳票・移行・テスト・セキュリティ・保守の範囲も、金額に関わります。そのため、機能一式ではなく、内訳を分けた見積を依頼します。
パッケージとスクラッチ開発はどちらを選べばよいですか?
自社業務の標準性と独自性を比べ、商品改定や計算の運用方法も確認します。
発注側は、データの所在と復旧目標を契約で定められるかまで確かめると、方式を判断しやすくなります。
- パッケージ・クラウド:標準的な契約管理や請求を早く導入したい場合に検討します。
- スクラッチ・ハイブリッド:積立条件、料率計算、帳票、代理店業務が独自の場合に検討します。
- 変更性:商品改定を業務部門で行えるか、APIで計算エンジンを分けられるかの確認。
開発会社を選ぶときに最初に確認することは何ですか?
公開されている実績が自社と同じ運用とは限りません。そのため、保険業務の経験を具体的に確かめます。
価格だけでなく、将来の変更を安全に取り込める体制も評価します。
- 業務経験:傷害保険、積立商品、料率・約款、代理店設計、契約異動の確認。
- システム経験:収納、帳票、既存基幹との連携の確認。
- 提案内容:計算デモ、テスト計画、改定対応、障害体制について尋ねます。
- 委託条件:再委託先と保守費の確認。
RFPを作る前にすべての要件を確定する必要がありますか?
確定できていない要件も、RFPに含めて構いません。そのうえで、確定済み、仮置き、提案会社への確認事項に分けて書きます。
商品数や計算ルール、契約状態は、仮置きでも記載します。連携先・利用者数・移行・希望時期も、仮置きのままで構いません。
未決定の事項を隠すと、追加費用や納期の延長につながります。そのため、要件定義の見積にも含めてもらいます。
まとめ
発注前の積立と傷害補償の要件の切り分け
最初に積立部分と傷害補償部分を分け、設計・試算MVPと本番業務の範囲を切り分けます。
現行業務は契約のライフサイクルに沿って洗い出し、計算式や料率・約款マスタの条件をまとめます。RFPには、再計算、契約変更、解約を盛り込みます。満期と収納も、RFPに含めます。
帳票、外部連携、監査ログも、RFPに入れます。
見積の安さより改定・監査・障害対応を含む運用力
発注方式と費用、委託先の業務理解を合わせて見ると、運用に必要な条件が決まります。
外注後も、発注者のリスク管理責任は残ります。そのため、再委託やデータ管理も契約で定めておきます。
- 契約:要件定義・伴走検証は準委任、仕様確定後の開発は請負、運用改善は準委任を検討します。
- 費用:PoCは300万〜800万円、MVPは800万〜2,000万円、本番は2,000万〜5,000万円が目安です。
- 大規模案件:基幹再構築は5,000万〜1億5,000万円以上の推定です。
- 委託先:保険業務と開発を理解し、代表データで計算根拠を説明できる会社を選びます。
- 比較・管理条件:移行・テスト・クラウド・保守・改定費、監査権限、SLA、障害時の復旧・報告を契約に含めます。
▼全体ガイドの記事
・積立傷害保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。