
積立傷害保険設計システムの開発は、現行業務の棚卸しから始め、計算仕様を確定し、試作で計算結果を検証してから、段階的に本番へ進めるのが全体の流れです。この順序を守ると、計算ミスや手戻りを抑えやすくなります。
全体像は、積立傷害保険設計システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・積立傷害保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
積立傷害保険設計システムの全体像
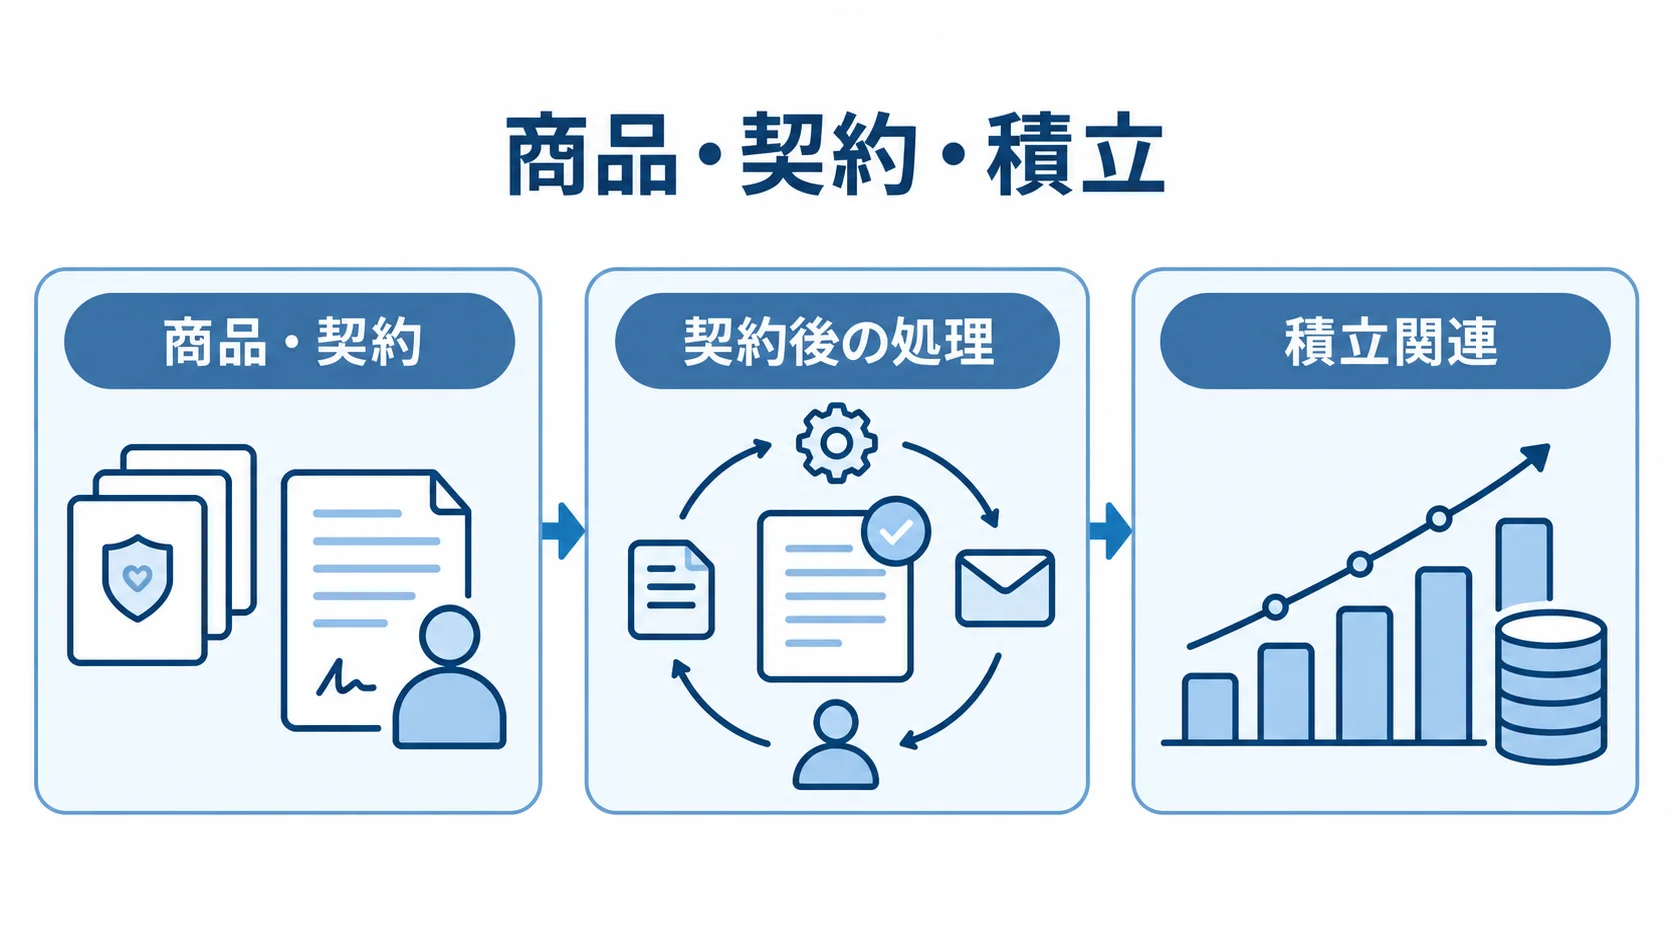
このシステムは、商品・約款・料率を参照し、契約者や被保険者の条件に応じて保険料、払込計画、積立額を計算します。傷害補償の計算と積立残高の管理は、別の情報として扱います。また、計算根拠と契約状態を追跡できる設計にしておくと、後から経緯を確認できます。
商品・契約・積立を一つの業務フローで管理する設計
業務フローに含める機能は、商品管理から契約後の処理まで広がります。さらに、設計書と実際の契約処理を一致させるには、契約の状態遷移も対象に含めます。
- 商品・契約:商品・約款・料率管理、設計・見積計算、申込・引受、計上
- 契約後の処理:契約変更・解約・満期・更改・帳票出力・代理店管理
- 積立関連:払込予定・実績、未収、返戻、満期処理、契約者への通知
補償額を変更すると、傷害保険料だけでなく、未経過期間、積立残高、次回払込額も影響を受けます。そのため、これらを連動させて扱い、帳票の再発行可否も合わせて確認します。
解約や満期では、返戻条件と適用日を照合します。そのうえで、判断に使ったマスタと担当者、処理日時を記録しておくと、後から処理の根拠を追えます。
計算エンジンと積立管理の分離による障害範囲の抑制
保険料の算出条件と積立金の管理項目を切り分けておくと、それぞれの変更に個別に対応できます。
- 保険料計算:職種・年齢・補償範囲・保険期間・特約・適用日・割引・端数処理
- 積立管理:払込回数・入金状況・残高・返戻・満期・未収・会計・収納との連携
機能を分けておくと、料率改定の部分だけを検証できます。また、収納の障害が契約履歴全体に広がりにくいため、復旧もしやすくなります。
損害保険料率算出機構は、2026年6月に傷害保険参考純率の改定を届け出ています(出典:損害保険料率算出機構「傷害保険参考純率」、2026年)。
参考純率と、使用義務のある自社商品料率は同じものではありません。そのため、参考純率、自社の付加保険料、商品固有の積立条件は、別々の版として管理します。改定日の前後の契約を後から再現できることが、保険システムの計算品質を支えます。
積立傷害保険設計システムの開発の進め方
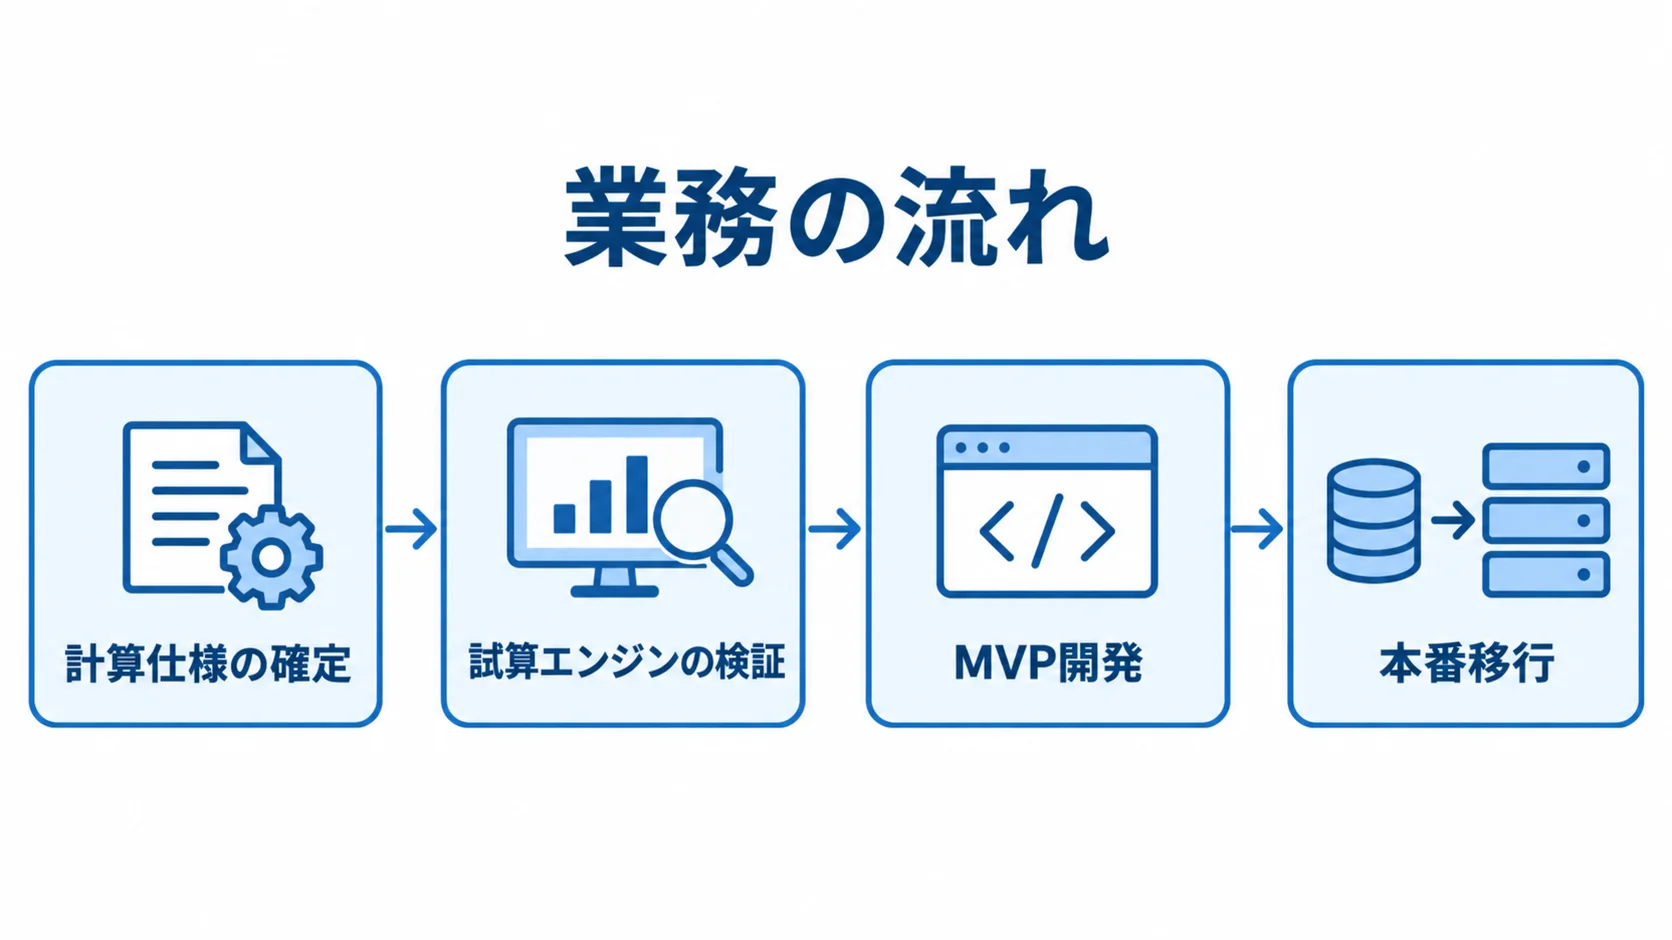
開発は、現行業務の棚卸しから始めます。続いて計算仕様を確定し、試算エンジンを検証したうえで、RFPによる比較へ進みます。その後は、MVP開発、並行稼働、本番移行の順に進みます。
最初から全商品と全代理店を対象にはせず、はじめは代表商品と限定利用者に絞ります。計算結果を検証してから、対象を広げます。
要件定義・企画フェーズでの業務境界の決定
まず、要件定義に必要な資料と業務の流れをそろえます。資料がそろったら、入力から承認、帳票出力までを一覧にし、誰が何をするかを洗い出します。
- 商品・契約資料:商品一覧・約款・料率表・設計書・申込書・保険証券
- 契約後の資料:変更依頼、解約・満期処理、代理店手数料、収納・会計連携
- 業務フロー:担当者・入力画面・入力情報・承認・出力帳票を明記
- 例外処理:Excelで補正する金額や、担当者の経験で判断する処理
要件定義では、商品と特約の数、職種と年齢区分、保険期間を確認します。払込方法、積立額、返戻条件も確認の対象です。さらに、端数処理と適用日を確認します。
契約変更・解約・満期・更改の処理も対象に入ります。加えて、帳票や代理店権限も含めます。承認経路や外部APIとファイル連携も対象です。
監査ログやバックアップ、復旧目標も決めておきます。そのうえで、計算式は、正常系と例外系の入力値、期待結果をセットにして合意します。
設計・開発フェーズでの計算根拠と変更容易性の組み込み
設計では機能を分け、計算結果に加えて、判断を再現するための情報も保存します。設計書を後から再生成できれば、顧客への説明や監査の場で、金額の理由を確認しやすくなります。
- 業務機能:計算エンジン、商品・料率マスタ、契約・積立管理
- 利用機能:代理店画面、帳票、認証・権限
- 追跡情報:入力値、マスタ版、計算日時、再計算理由、承認者
技術の選択では、パッケージ、クラウド、スクラッチの優劣を単純には決められません。たとえば、標準的な契約・請求機能と固有の計算をAPIで分ける方法もあります。このハイブリッド方式は、将来の商品改定に対応しやすい選択肢です。
Guidewireは、PolicyCenter、BillingCenter、ClaimCenterなどで保険契約・請求・保険金請求を扱う基盤を提供しています(出典:Guidewire「コア製品」)。2025年12月には、NTTデータが国内保険・共済向けの導入、維持保守、クラウド移行支援を開始しました(出典:2025年12月のNTTデータ発表)。
設計システムだけを目的にする場合は、導入規模と総保有コストも確認します。
テスト・リリースフェーズでの境界値確認と並行稼働
テストでは、画面の表示だけでなく、計算や契約処理の境界条件をケースとして組み立てます。そのうえで、旧システムや手計算の正解データと結果を突き合わせます。
- 日付・区分:保険期間の開始日・満期日、料率改定日前後、年齢・職種区分
- 払込・契約変更:分割払、払込遅延、契約途中の補償変更、再計算
- 解約・帳票:解約、返戻、帳票再発行
差分が出たら、計算式やマスタ、データ変換のどこに原因があるかを追えるようにします。端数処理も含めて切り分けます。
本番移行では、まず1商品と限定代理店でMVPを稼働させ、旧システムとの並行稼働期間を設けます。計算一致率や処理時間、帳票の再現性を確認します。さらに、問い合わせ件数、未収処理、障害復旧も見たうえで、対象を広げます。
リリースの前に、切り戻しの条件とデータ移行の再実行手順を決めておきます。障害時の連絡先と、手作業への代替手段も、リリースまでに固めておきます。
積立傷害保険設計システムの費用相場とコストの内訳
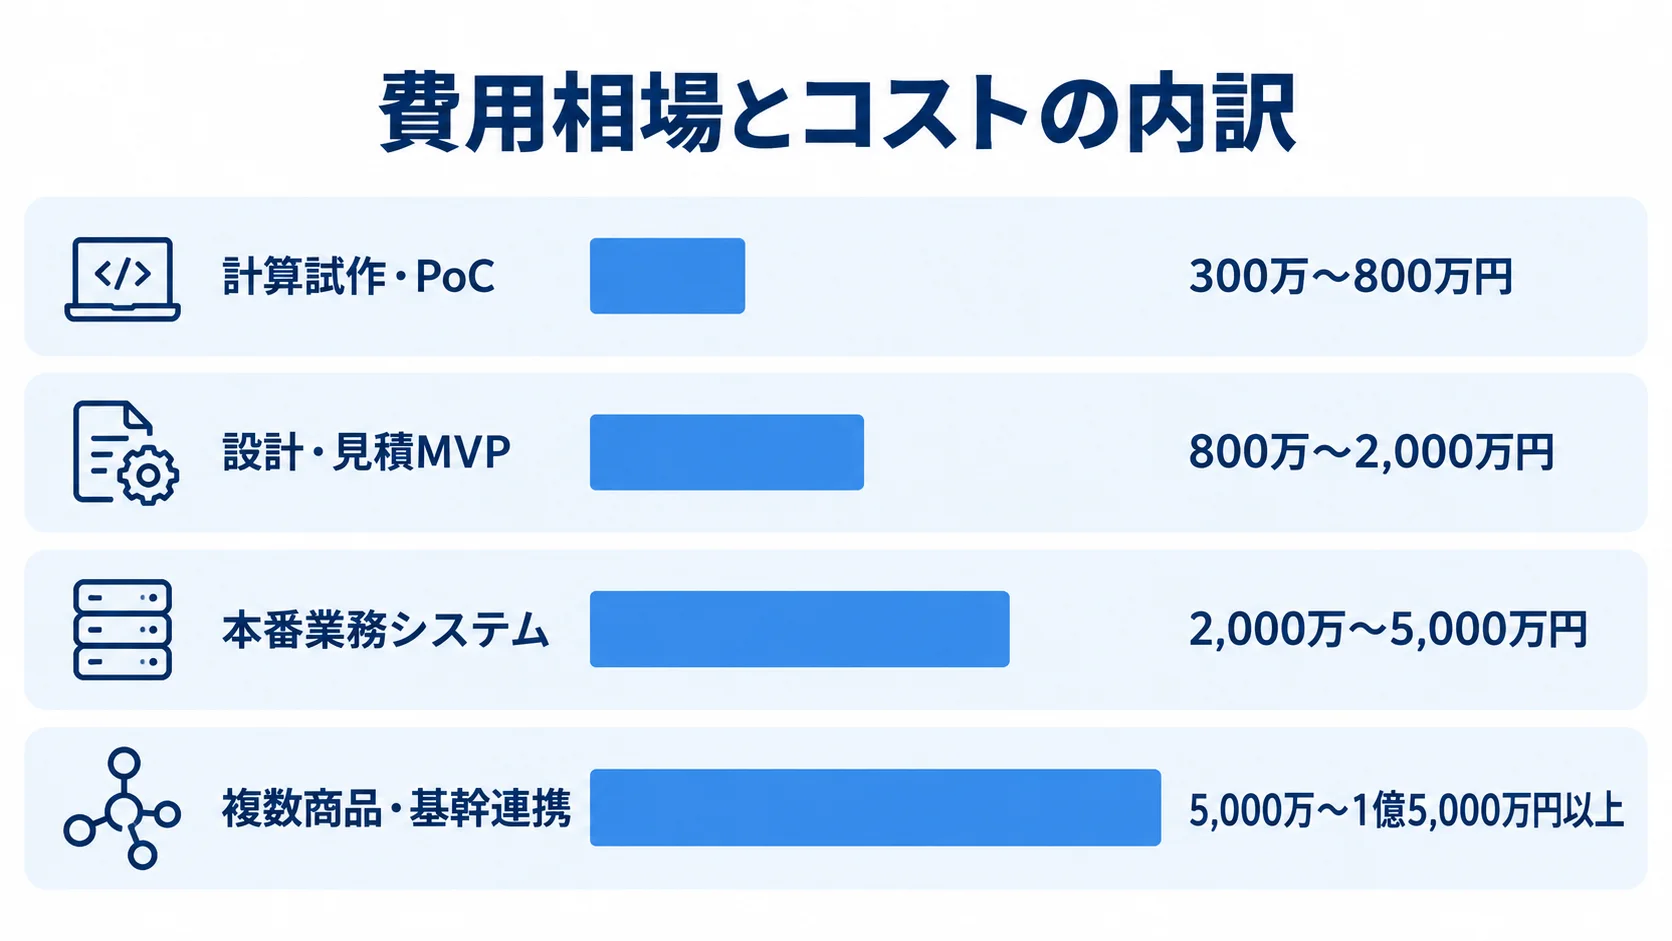
積立傷害保険設計システム単体の公的な標準価格はありません。一方で、2026年の業務システム一般の目安は、小規模が100万〜300万円、中規模が300万〜800万円です(出典:ノーコード総合研究所「業務システム開発の費用相場」、2026年)。中〜大規模は800万〜数千万円とされ、保険固有の計算や監査、セキュリティに加えて、既存基幹連携を含めた予算感を確認します。
目的と対象範囲で300万〜1億5,000万円以上まで変わる費用の幅
対象範囲が広がるほど、費用と期間は増えます。ここで示す金額は、公開見積ではなく、業務システム一般の相場に保険固有の要件を加えた推定です。
- 計算試作・PoC:1商品、設計入力、保険料試算、簡易帳票で300万〜800万円程度、期間は2〜4か月が目安
- 設計・見積MVP:商品・料率マスタ、権限、設計書、承認、APIまたはファイル連携で800万〜2,000万円程度、4〜8か月
- 本番業務システム:積立・契約変更・解約・満期・収納・代理店機能・監査ログ・データ移行・総合テストで2,000万〜5,000万円程度、8〜15か月が目安
- 複数商品・基幹連携:複数商品・複数チャネルで、基幹、会計、収納、顧客データベースと連携する場合
段階移行や高可用性まで求める場合は、5,000万〜1億5,000万円以上、12〜24か月以上になることがあります。一方で、PoCとMVPの費用には、実運用の契約管理や全面移行は含まれません。連携範囲や移行条件によって、見積もりは変わります。
要件定義・移行・保守を含めた総額での比較
提案の総額を比べるには、初期開発費に加えて、別料金になりやすい作業と見積書の記載項目も確認します。
- 要件定義・開発:要件定義、計算仕様レビュー、セキュリティ診断、外部接続、帳票
- 移行・導入:過去契約の移行、テストデータ作成、教育、リリース支援
- 見積書の記載項目:機能別工数・人月単価・利用クラウド・ライセンス・移行件数・テストケース数・含まない作業
保守費は、クラウド利用料、監視、バックアップの費用に分けて考えます。さらに、問い合わせ・障害対応や脆弱性対応も、保守費の内訳に入ります。加えて、商品・料率改定と法令・帳票変更への対応も内訳に入れます。
商品改定を個別開発で行うか、マスタ変更と承認で行うかによって、数年後の総費用は変わります。そのため、初期費用に3年から5年程度の運用費を加えた総保有コストで判断します。
積立傷害保険設計システムの見積もりを取る際のポイント
見積もりの精度は、営業資料よりも、発注側が渡す業務資料の具体性で決まります。そのため、各社が同じ条件で見積もれるように、資料をそろえておきます。
サンプルデータによる計算仕様と例外処理の提示
「保険料を計算する」とだけ書かれていると、各社の前提がそろいません。そこで、入力例と期待する計算結果、帳票の内容を示します。
- 入力条件:年齢・職種・補償額・保険期間・払込回数・積立額
- 商品条件:特約、割引、適用日、小数点以下や円未満の丸め
- 期待結果:保険料、積立残高、次回払込額、設計書表示
改定日の前後の計算と、入力不備があったときのエラー表示も、仕様に含めます。補償額を増やす場合は、変更日以降だけ再計算するか、既払分を含めて再精算するかを決めておきます。
さらに、解約時は返戻金の根拠と承認者を保存します。満期時は、積立残高と支払処理の連携を確認します。例外処理を見積もり前に決めるほど、後から追加される工数と費用を抑えやすくなります。
保険業務の実績と保守体制の比較
候補会社には、損害保険と傷害保険の実績を確認します。さらに、積立性商品や代理店向けの設計、料率改定の経験を見ます。分割払と契約異動も、確認の対象に含めます。
公開情報は参考にし、自社と同じ商品条件を扱えるかを商談で確かめます。
- 東京ソフトウエア株式会社:損害保険の契約・異動・解約・分割払・集金や代理店オンラインを掲げています
- 株式会社ソフトウェア・パートナー:「傷害・新種保険料(傷害、積立傷害など)試算システム」を案内
画面の開発だけでなく、運用保守まで担当できるかも確かめます。比較表には、商品範囲、開発方式、基幹接続を記載します。さらに、クラウドのデータ所在と再委託先、テスト・移行責任者も記載します。
障害時の初動時間や、商品改定の単価、保守の受付時間も比べます。設計・試算MVPの段階でも、過剰な提案が出ることがあります。そのため、必要な範囲を段階的に実装できる会社かどうかを見ます。
外部委託・セキュリティ・障害対応の見積条件への組み込み
外部委託の管理責任は、委託後も保険会社に残ります。そのため、見積条件の確認も、委託先の管理から安全性評価まで含めて行います。
- 委託先管理:状況把握・検証・監査権限・再委託承認・事故報告・データ返却・終了時の移行支援
- システムリスク:可用性・バックアップ・復旧時間・復旧時点・アクセス制御・特権ID・ログ保存
- 安全性評価:脆弱性管理、暗号化、監視、インシデント訓練
金融庁の監督指針は、委託先の状況把握や検証を着眼点としています(出典:金融庁「保険会社向けの総合的な監督指針」、確認日:2026年8月)。
金融庁は2025年7月に、金融分野のサイバーセキュリティガイドラインを改正しました。2026年には、第三者サイバーリスクやAI関連脅威への対応も公表しています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年・2026年)。開発費とあわせて、運用設計と定期的な安全性評価も見積もりに含めます。
積立傷害保険設計システムについてよくある質問(FAQ)
費用や期間は、商品数と既存システム連携の有無で変わります。そこで、発注前によく質問される論点を、積立傷害固有の条件に沿って回答します。
パッケージとスクラッチ開発はどちらが適していますか?
標準的な契約・請求・権限を短期間で導入するならパッケージが適します。積立条件や帳票、既存業務に独自性が大きい場合は、スクラッチかハイブリッドの方が合います。
導入費だけでなく、料率改定や商品追加に必要な作業も比べます。設計・試算を先に進めるなら、小さな計算エンジンを作ってから基盤を選ぶ方法もあります。
予算500万円で本番システムを作れますか?
1商品向けの計算試作や設計・見積に絞ったPoCなら、300万〜800万円の範囲に入る可能性があります。
本番開発には、積立管理や契約変更、解約の処理が入ります。満期や代理店権限、収納連携も加わります。さらに、監査ログや移行、総合テストも含まれます。
こうした範囲を500万円以内に収めるのは、難しい傾向です。予算に上限がある場合は、要件を絞ったMVPとして定義します。絞る対象は、対象商品と利用者、帳票、連携です。
開発期間はどのくらいかかりますか?
PoCから複数商品への対応まで、開発範囲が広がるほど期間も長くなります。
- PoC:2〜4か月
- 代理店向け設計・見積MVP:4〜8か月
- 本番業務システム:8〜15か月
- 複数商品・基幹連携の再構築:12〜24か月以上
短縮のために、計算仕様の合意や正解データの準備を削ると、本番後の手戻りが増えます。受け入れテストや移行リハーサルを省く場合も、本番後の手戻りの原因になります。
対象範囲を段階化し、先行リリース機能と後続機能を分ける方法が現実的です。
開発会社には何を確認すればよいですか?
損害・傷害保険の実績に加え、積立残高や分割払、契約異動を確認します。また、返戻と満期、料率改定の扱いも見ます。代理店業務や帳票、基幹連携についても確かめます。
テスト・移行の責任者と再委託先を質問します。障害時の初動や監査ログも聞いておきます。加えて、リリース後の保守費と、商品改定の対応方法も確かめます。
実績の名称だけでなく、自社の計算サンプルに対する設計提案を比べます。
まとめ
開発では、傷害補償の保険料計算と積立管理を分けながら、業務全体を一つのフローとして設計します。商品マスタや契約状態、帳票は、その流れのなかに位置づけます。代理店業務と監査ログも、同じ流れに含めます。
現行業務の棚卸しと計算仕様の合意から始めます。PoCとRFP比較を経て、MVPと並行稼働、本番移行へ段階的に進めます。こうした段階を踏むと、計算ミスと手戻りを抑えやすくなります。
計算サンプルと業務フローの事前整理
各社の前提をそろえるため、見積もり前に資料をまとめておきます。
- 計算サンプル:代表的な契約例、料率・積立の計算根拠、契約変更・解約・満期の期待結果
- 業務資料:現行帳票、外部連携、利用者権限
費用はPoCで300万〜800万円、設計・見積MVPで800万〜2,000万円、本番業務システムで2,000万〜5,000万円です。基幹再構築では5,000万〜1億5,000万円以上になるため、金額と対象範囲を合わせて検討します。
開発後の改定・運用まで支える体制の選定
発注先と運用体制は、保険業務への対応力と見積条件から判断します。
- 業務対応力:参考純率と自社料率、積立条件、契約状態、代理店業務の変更を継続して扱える
- 運用・改定体制:外部委託管理、サイバーセキュリティ、障害復旧を確認し、マスタ変更と追加開発の範囲を明確にする
まず1商品・限定利用者の試算から始め、計算結果の再現性と運用負荷を確認します。
検証結果をもとに、契約管理と積立へ広げ、そのあと収納と代理店展開へ進めます。こうして段階的に広げれば、システムは業務に根づきます。
▼全体ガイドの記事
・積立傷害保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。