
定期預金システムの開発会社は、商品ルール、勘定系との責任分界、移行・運用の実績の3点で比べます。そのうえで、自社の刷新範囲に合う企業を選びます。
6社の特徴と得意領域を並べ、選定時に確認する事項も示します。全体像は、定期預金システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・定期預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
定期預金システムの開発会社選びが重要な理由
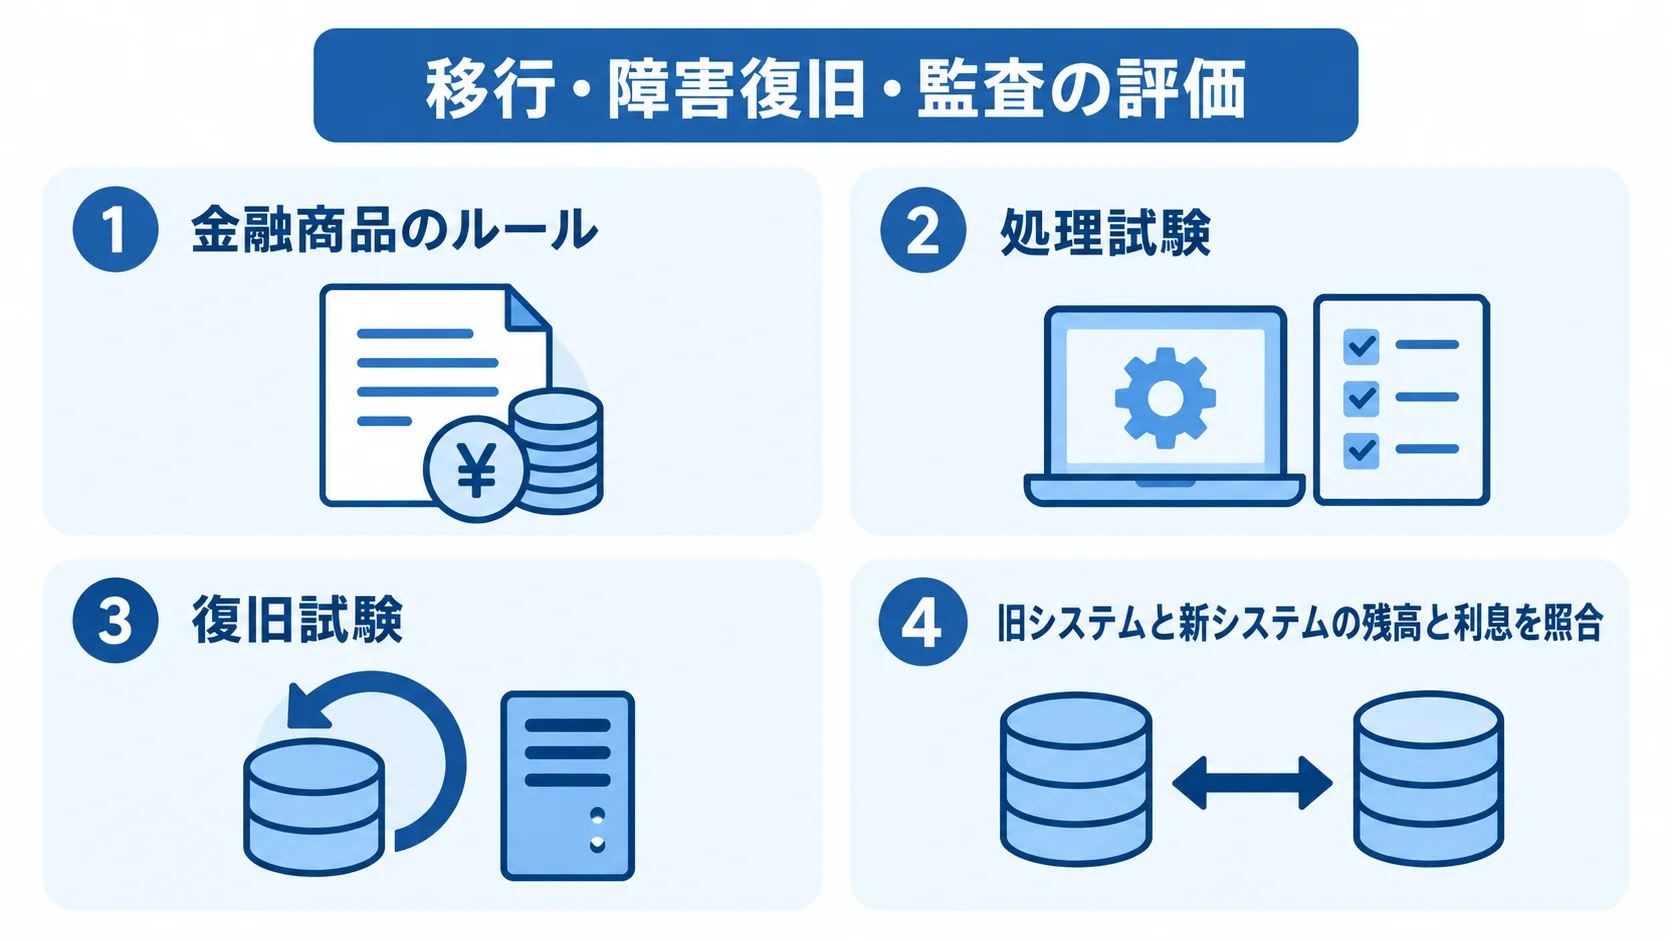
開発会社を選ぶときは、金融商品のルールを業務仕様へ正確に落とし込めるかを見ます。対象は、預入金額、預入日、満期日です。さらに、適用金利や利息、税金、満期時の継続方法も含まれます。
これらが食い違うと、利息の支払いや会計残高、営業店の事務処理に影響します。既存勘定系を正本として残すか、新しい元帳を構築するかによって、必要な専門性も変わります。
満期・中途解約・利息計算の仕様化
商品マスタでは、預入期間、金利方式、最低預入額を管理します。さらに、満期時の扱いやキャンペーン金利も、同じマスタで扱います。
- 日付条件:休日満期とうるう年の日割りを定めます。
- 利息条件:中途解約利率と、税引前後の端数処理の決め方。
- 金利改定:改定日と、適用タイミングを決めます。
預入期間は1か月、3か月、6か月、1年などがあり、金利は固定または変動です。各ルールは、画面の説明だけでなく、入力例と期待結果まで落とし込みます。候補の会社には、計算エンジンの責任範囲とともに、誤計算時の訂正・取消・再計算の方法を尋ねます。
移行・障害復旧・監査の評価
稼働に向けては、機能開発に加えて、旧システムからのデータ移行と照合が欠かせません。移行対象は、残高と預入日、満期日です。このほか、適用金利と継続区分も移行で扱います。
- 処理試験:満期日の集中と大量同時処理を試します。
- 障害試験:通信断、二重送信、日次締め失敗を試します。
- 復旧試験:災害復旧後の再実行方法の確認。
旧システムと新システムの残高と利息を照合します。あわせて、障害時の判断者と、記録するログも決めておきます。
なお、FISCは2025年3月に、安全対策基準・解説書の第13版を公表しました。同版では、金融庁のサイバーセキュリティガイドラインの対応事項も基準項目に反映しています(出典:金融情報システムセンター「安全対策基準・解説書 第13版」、2025年)。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを推進してきた経験を活かし、成果の創出と定着を支援します。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築と導入の実績があります。企業ごとの業務要件に合わせて、柔軟に対応できる体制を整えています。
特徴と強み
riplaでは、現行業務を洗い出すところから、要件の整理まで相談できます。
- 商品業務:商品規程、金利表、満期案内の整理。
- 受付業務:営業店やWebの受付を確認します。
- 刷新方式:定期預金機能だけを作り替えるか、既存勘定系に接続するかを切り分けます。
顧客、口座、元帳の関係も整理します。そのうえで、現場の用語とデータ項目をすり合わせておくと、発注前に優先順位を立てやすくなります。
得意領域・実績
業務の複雑さを整理しながら、定期預金機能を段階的に開発したい企業に向いています。
- 機能開発:商品管理と満期・継続処理、利息計算が対象です。
- 連携開発:API、管理画面、会計連携。
要件を決めないまま開発を依頼すると、テスト段階で例外処理が増えがちです。
問い合わせ時には、勘定系の有無と対象チャネルを共有します。また、商品数や口座数、移行期限も示します。必要な監査証跡も含めて、要件定義と稼働後の定着支援のどこまでを範囲に入れるかを確認してください。
BIPROGY株式会社|商品バリエーションと地域金融向け勘定系
BIPROGY株式会社は、地域金融機関向けの勘定系「SBI21」などを提供しています。
同システムについては、サブシステム単位のカプセル化と、PCベースの開発・保守環境が説明されています。定期預金を独立した商品として扱い、預金・融資・為替・営業店と連携させる構成も検討できます。
特徴と強み
SBI21は、定期預金の基本機能を「定期預入明細オブジェクト」として定義しています。
- 財形預金:定期預金の部品を再利用します。
- 積立式定期預金:共通部品をもとに商品を実現します。
- 通帳式定期預金:定期預入明細の部品を再利用して実現します。
商品ごとの期間や利息計算は、テーブル設定で変えられると説明されています(出典:BIPROGY「地域金融機関向け勘定系システム SBI21」、2026年確認)。商品追加や制度変更を見据えるとき、共通機能と個別ルールの境界を確かめやすくなります。
得意領域・実績
地域金融機関で商品と勘定系の保守性を見直すときは、提案の進め方と担当の範囲を確かめてください。
- 段階移行:SBI21は、部分・段階的なオープン化が可能と説明されています。
- 処理担当:満期バッチと中途解約の再計算を担うモジュールの確認。
- 開発・移行:標準機能と個別開発の境界、移行リハーサルの回数を尋ねます。
株式会社NTTデータ|共同利用型基盤とデジタルバンキングの総合力
株式会社NTTデータは、銀行や地域金融機関向けの勘定系と決済基盤を扱っています。BeSTAなどを基盤として、共同利用型の勘定系やクラウド化、顧客チャネル連携を検討できます。口座開設や残高照会、振込・支払いから、アプリまで含めた刷新の候補です。
特徴と強み
共同利用型の運用と、商品との適合性は、合わせて評価します。
- 運用共通化:基盤、制度対応、監視、運用をまとめて、保守負担を抑えられます。
- 独自業務:金利商品の独自仕様や営業店事務を、標準業務に合わせられるかを確かめます。
- BeSTA-BaaS:生活サービスに金融機能を組み込む取り組みです。
2026年2月に発表されたBeSTA-BaaSの取り組みでは、口座開設や残高確認、振込・支払いに加えて、スマートフォンアプリによるATM入出金が示されています(出典:NTTデータ「生活サービスに金融機能を組み込むデジタルバンクを初展開」、2026年)。
得意領域・実績
横断案件や共同利用は対象が広くなりがちで、前提がそろわないまま見積もりを並べても比べられません。そこで、対象案件、商品範囲、前提条件、費用比較の4点を依頼前に確かめておきます。
- 対象案件:預金・融資・為替・決済・顧客チャネルの横断案件や共同利用。
- 商品範囲:定期預金を標準機能で扱うか、個別商品として追加するかを確かめます。
- 前提条件:口座数や満期処理のピーク、停止可能時間、既存ホストの契約期限。
- 費用比較:共同利用、個別SI、移行、運用を分けた見積もりの依頼。
富士通株式会社|クラウドネイティブな勘定系と段階的な刷新
富士通株式会社は、勘定系と金融業務の刷新を支援しています。また、クラウド基盤や顧客接点を組み合わせた刷新にも対応しています。定期預金の業務ロジックを共通基盤と連携させ、商品やサービスの単位で変更する構成が候補になります。
既存ホストを段階的に移行したい企業や、新旧基盤で、どこまでを誰が受け持つかを重視する企業にも適しています。
特徴と強み
ソニー銀行と富士通の事例は、クラウド型勘定系の構成や成果を検討する際の参考になります。
- 稼働時期・基盤:2025年5月、富士通との協業でAWS上のシステムが稼働しました。
- 構成:商品・サービスと業務機能をマイクロサービス化した疎結合構成です。
- 資産規模:勘定系業務アプリは従来の40%まで削減したと公表されています。
この事例は、クラウドで商品変更を速めたい場合の参考になります。ただし、個別案件の納期や費用を保証するものではありません(出典:ソニー銀行「新勘定系システム 稼働開始のお知らせ」、2025年)。
得意領域・実績
クラウド移行に合わせて業務連携を見直すときは、処理の一貫性と運用条件を、次のとおり確かめます。
- 連携対象:預金や融資、為替、営業店、アプリとの連携。
- 処理の整合性:満期・継続バッチ、日次締め、利息計算、元帳更新が整合しているかを確認します。
- 実績:サービス分割の方針と、担当チームが金融機関で手がけた運用の内容を聞きます。
- 運用条件:可用性ゾーン、バックアップ、暗号鍵、監査ログ、障害時切替をRFPに記載します。
- 責任分界:クラウド事業者との分担を明記します。
日本電気株式会社(NEC)|勘定系API連携と金融モダナイゼーション
日本電気株式会社(NEC)は、勘定系と周辺システムをAPIでつなぐ金融刷新を比較できる企業です。既存の勘定系を残したまま、定期預金の申込や照会を新しいチャネルに接続できます。さらに、通知や管理業務も接続の対象です。
共同利用型の勘定系を使う信用金庫など、内部APIの連携条件が決まっている金融機関にも適しています。
特徴と強み
NECのAPI連携サービスは、対応範囲と費用条件を分けて確かめます。
- 利用範囲:全国230を超える信用金庫の共同利用勘定系内部APIと連携します。
- 連携仕様:2025年3月に提供を開始し、CSVや固定長ファイルに対応、取引ログをまとめて管理します。
- 価格:パッケージは税別200万円で、別途SI費用と月額保守料が必要です。
この価格は、定期預金システム全体の開発費ではありません(出典:NEC「NEC APIサービス for しんきん」、2025年)。
得意領域・実績
既存の勘定系を正本として残す企業では、NECの接続実績と障害対応を判断材料にできます。加えて、追加機能と確認事項も見ておきます。
- 追加機能:申込、照会、顧客情報更新、アプリ連携。
- 接続実績:福岡ひびき信用金庫で、照会や入金、支払いなど45のオペレーション取引のつながりを確認しました。
- 障害対応:通信制限へのリトライも検証されています(出典:NEC「信用金庫向けAPI連携基盤」事例、2026年確認)。
- 確認事項:取引API、冪等性、タイムアウト時の再送、障害時の照合、ログ保存期間。
日本アイ・ビー・エム株式会社(日本IBM)|金融ハイブリッドクラウドと基幹系モダナイズ
日本アイ・ビー・エム株式会社(日本IBM)には、金融システムのモダナイゼーションを相談できます。メインフレームと分散基盤に、クラウドやデータ・AIを組み合わせて検討します。既存の勘定系を活かし、申込や照会から顧客接点、分析基盤へと段階的に広げる案件が候補です。
複数の基盤をまたぐため、データの正本と時刻、取引状態が評価の中心になります。このほか、再送や監視、責任分界も評価の対象です。
特徴と強み
IBM Cloud for Financial Servicesは、金融向けの基盤と支援を一体で検討できます。
- フレームワーク:金融サービス向けの枠組みを備えたクラウドです。
- 統制:規制やコンプライアンスを意識したコントロールを組み込みます。
- 保護とリスク:金融向けのデータ保護やリスク管理を、クラウド設計に組み込みたい場合の候補です。
IBM Cloud for Financial Servicesでは、データ保護やリスク管理を基盤とコンサルティングの両面で検討できると案内されています(出典:IBM「IBM Cloud for Financial Services」、2026年確認)。
サービスの適合性は、契約とデータ分類によって変わります。また、利用地域や委託先管理によっても変わります。
得意領域・実績
基幹資産の更改や長期運用では、データの同期と復旧、契約条件が稼働後の運用を左右します。そのため、案件領域、データ連携、復旧、責任と契約の4点を順に確かめます。
- 案件領域:メインフレーム更改、ハイブリッドクラウド、共同利用、長期運用。
- データ連携:クラウド移行時の、元帳更新と商品・金利マスタの同期。
- 復旧:障害時の切り戻し方法を事前に確認します。
- 責任と契約:アプリ、基盤、移行、監視、セキュリティ、再委託先の責任者を示し、サービスレベルとデータ返却条件を契約に記載します。
定期預金システムの開発会社を選ぶポイント
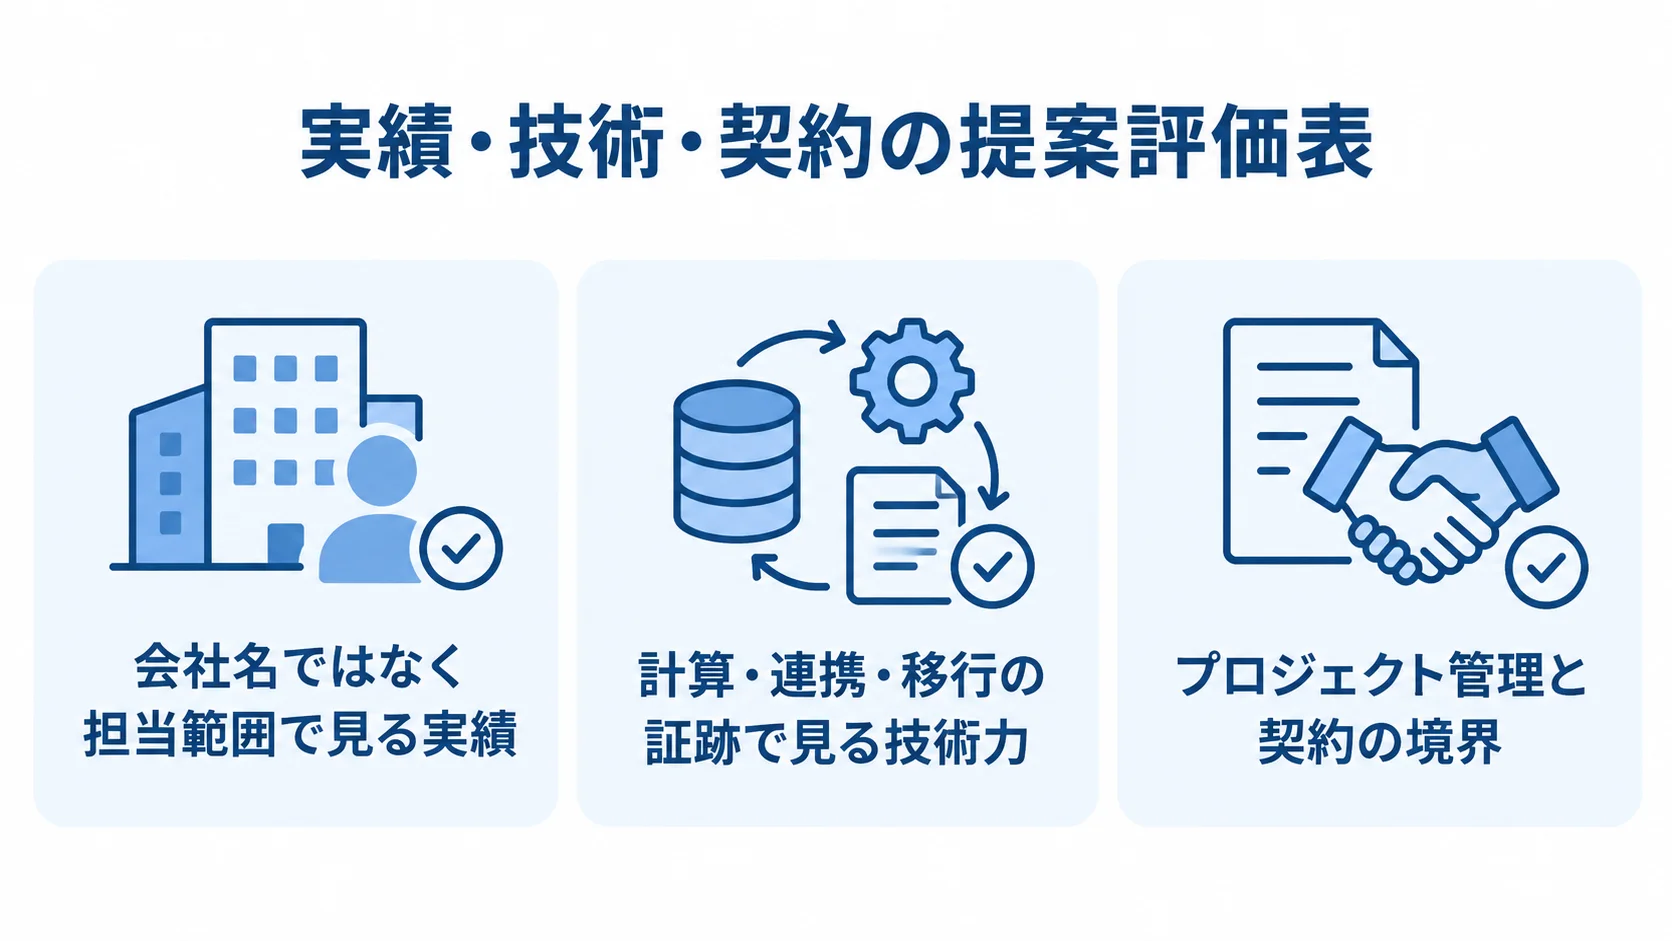
順位は、自社の範囲に近い提案を同じ条件で比べて決めます。知名度や製品名は、その判断の材料にはしません。
画面開発なら周辺開発、勘定系刷新なら金融基盤と移行、既存基盤への接続ならAPI連携の実績を見ます。RFPと提案評価表に、実績、技術、契約の確認事項を盛り込みます。
会社名ではなく担当範囲で見る実績
「金融案件」の有無に加えて、定期預金業務のどの範囲を担当したかを聞きます。
- 商品業務:商品・金利マスタ、預入、満期・自動継続。
- 取引業務:中途解約、利息再計算、会計仕訳。
- 周辺業務:AML/CFT連携、チャネル、データ移行。
口座数や日次の取引量、満期処理のピークも、開示できる範囲で確かめます。障害時の復旧方法と稼働後の保守体制を見ると、自社の案件にどれだけ近いかを判断できます。
計算・連携・移行の証跡で見る技術力
クラウドを採用しているかどうかに加えて、計算精度と、元帳や周辺システムとの整合性を評価します。
- 計算試験:休日満期、うるう年、金利改定の境界、中途解約。
- 障害試験:二重送信、通信断、取消・再処理。
- 連携・移行:再送の冪等性、ファイル接続、旧新照合。
APIの場合は、タイムアウト時の再送、監査ログ、移行後の旧新照合を確かめてください。さらに、インシデント対応と委託先管理も評価の対象に含めます。暗号化と多要素認証に加えて、特権アクセスや脆弱性管理、監視を見ます。
プロジェクト管理と契約の境界
プロジェクトでは、要件定義や設計、開発に加えて、総合テストと移行リハーサルを行います。稼働判定や教育、保守も続くため、プロジェクト管理の品質が成果を左右します。
- 成果と受入:成果物、受入基準、障害の重大度。
- 委託と終了:再委託、データ返却、終了時の移行支援。
- 費用分担:制度変更に伴う費用負担を明記します。
見積もりは項目ごとに分けて依頼します。対象は、初期開発、移行、テストのほか、監査とDR、クラウド利用料です。また、保守と制度変更への対応も別に扱い、2〜3社を同じ前提で比べてください。
定期預金システムに関するよくある質問
開発相談では、費用、既存勘定系との接続、クラウド利用についての質問をよく受けます。比較の初期段階で判断の材料にできるよう、問い合わせの多い3点に答えます。
定期預金システムの開発費用はいくらですか?
費用は刷新範囲で異なります。次は、公開価格が少ない領域について示した推定値です。
- 機能限定:既存勘定系に接続し商品・金利・満期管理、画面、APIに絞る場合、1,000万〜3,000万円。
- 周辺連携・移行込み:会計・CIF・チャネル・AML連携、移行、総合テスト込みで3,000万〜1億5,000万円程度。
- 共同利用・基盤更改:1億円から数億円になる場合があります。
- 全面刷新:勘定系刷新は数億円から数十億円以上になる場合があります。
正式な見積もりを取る際は、要件と前提をそろえてください。
既存の勘定系を残して定期預金システムだけ開発できますか?
開発できます。残高や取引履歴の正本を決めたうえで、連携方式と障害時の設計を確かめます。
- 周辺機能:申込、照会、商品マスタ、満期案内を切り出せます。
- 元帳接続:APIかファイル連携で、元帳と結ぶ構成が一般的です。
- 取引処理:通信断、タイムアウト、再送、二重計上、取消を設計します。
- 照合:旧新の突き合わせを設計し、連携方式と障害時の処理は候補会社に尋ねます。
定期預金システムをクラウドで運用できますか?
クラウドで運用できますが、金融機関の要件に合わせた設計が必要です。
- 可用性と復旧:稼働を続けるための、バックアップや災害時の戻し方を定めます。
- データ管理:保管場所、暗号鍵、監査ログを確認します。
- 委託管理:委託先の管理と、責任分界を定めます。
クラウドを採用するだけで、安全性や費用削減が保証されるわけではありません。そのため、金融庁のガイドラインやFISC第13版を参照しながら、各社がどこまでを受け持つかを確かめます。障害時の切り替えにかかる時間と、契約終了時のデータ返却の方法は、提案書と契約書で見てください。
まとめ
候補は、株式会社ripla、BIPROGY株式会社、株式会社NTTデータです。富士通株式会社も候補に入ります。そのほか、日本電気株式会社(NEC)と日本アイ・ビー・エム株式会社(日本IBM)も比較対象です。
商品の独自性、既存勘定系、共同利用のうち、どれを優先するかで候補は変わります。API連携、クラウド、全面刷新のどれを優先するかによっても、候補は変わります。
定期預金の責任範囲の決め方
刷新範囲と見積もりの項目を明確にしておくと、6社の提案を公平に比べられます。
- 機能範囲:アプリや管理画面に加えて、勘定系モジュールや元帳まで刷新するかどうか。
- 周辺範囲:会計、顧客管理、チャネルを含めるかどうか。
- 見積もり:人月だけでなく、計算、移行、総合テスト、監査、DRごとに分けます。
- 運用費:クラウド、保守、制度変更対応は別々に扱います。
RFPと計算テストのたたき台
相談の前に、商品条件や業務・移行条件を整理し、代表的なテストケースも用意しておくと、話が具体的に進みます。
- 商品条件:商品一覧、金利ルール、満期・継続条件、中途解約。
- 業務・移行条件:会計・CIF・チャネル連携、口座数、ピーク処理量、移行対象。
- 管理要件:SLAと監査要件の整理。
- 計算・連携試験:休日満期、うるう年、金利改定、通信断、二重送信、取消・再処理。
- 復旧試験:障害からの代表的な回復ケースを用意します。
同じ資料で前提をそろえておくと、価格だけでなく、開発会社がリスクをどこまで把握しているかも判断できます。
▼全体ガイドの記事
・定期預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。