
定期預金システムは、商品・金利の管理、預入と満期の処理、元帳や会計との連携を一体で設計すると、正確な残高と取引履歴を金融業務につなげられます。
全体像、主要機能、開発方式、進め方、費用、開発会社の選び方、発注の順に読むと、開発の判断を一通り追えます。
▼関連記事一覧
・定期預金システム開発の進め方
・定期預金システム開発でおすすめの開発会社6選と選び方
・定期預金システム開発の見積相場・費用
・定期預金システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
定期預金システムの全体像
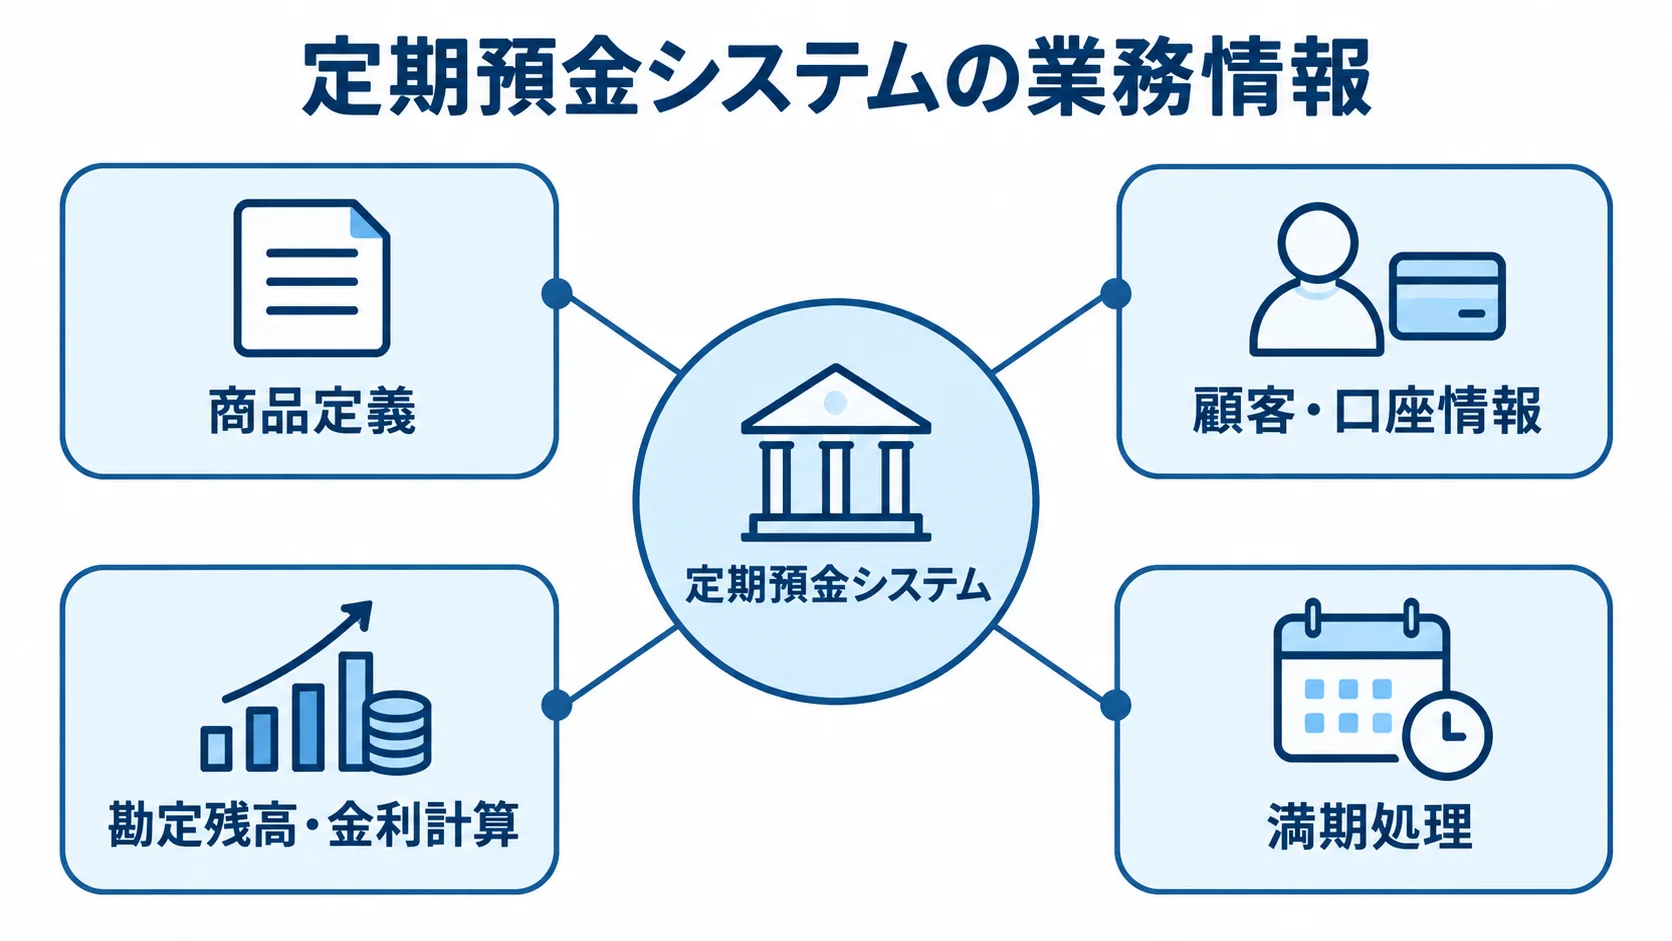
定期預金システムは、預金を登録するだけの画面ではありません。
商品定義、顧客・口座情報、勘定残高、金利計算、満期処理が連動して業務を支えます。会計、税務、本人確認、監査も、同じ流れにつながります。
システムの境界を最初に決めておくと、要件漏れや見積もりの大きなぶれを防ぎやすくなります。
周辺システムと勘定系の境界の分け方
開発範囲は、勘定系のどこまでを担うかによって変わります。そのため、既存の資産と責任範囲を確認したうえで区分します。
- 周辺システム:既存の勘定系を残したまま、対象を絞って段階的に導入する形です。
- 勘定系モジュール:預金元帳や顧客情報に加え、会計・決済との連携も対象に入ります。
社内の資金運用管理と、預金を受け入れる金融サービスは、区別して考えます。
預金を受け入れるサービスでは、事業形態に応じた許認可や監督、顧客資産の保全などを、本人確認やマネー・ローンダリング対策と合わせて要件に反映します。
周辺システムは既存のAPIやファイル連携の制約を受けます。一方、勘定系モジュールは自由度が高いぶん、残高の正確性や日次締め、障害復旧、移行判定も担います。
制度の適用関係は事業形態によって異なるため、要件定義の早い段階で法務・コンプライアンス担当者と確認しておきます。
定期預金システムが事業にもたらす価値
システム導入では、効率化と、正確性・監査対応の両面を確認します。
- 金利管理:金利を一元化して管理し、誤適用を防ぎやすくします。
- 満期業務:案内や自動継続を自動化することで、漏れや遅延を減らします。
- 履歴確認:登録、承認、訂正の経緯を追跡でき、監査や問い合わせへの備えになります。
預入日や満期日が営業日か休日か、閏年か、利息を元金に組み入れるか、中途解約時にどの利率を使うかによって、金額が変わります。そのため、計算の再現性や承認、照合、再処理も設計に含めます。
定期預金システムの主要機能と基本構成
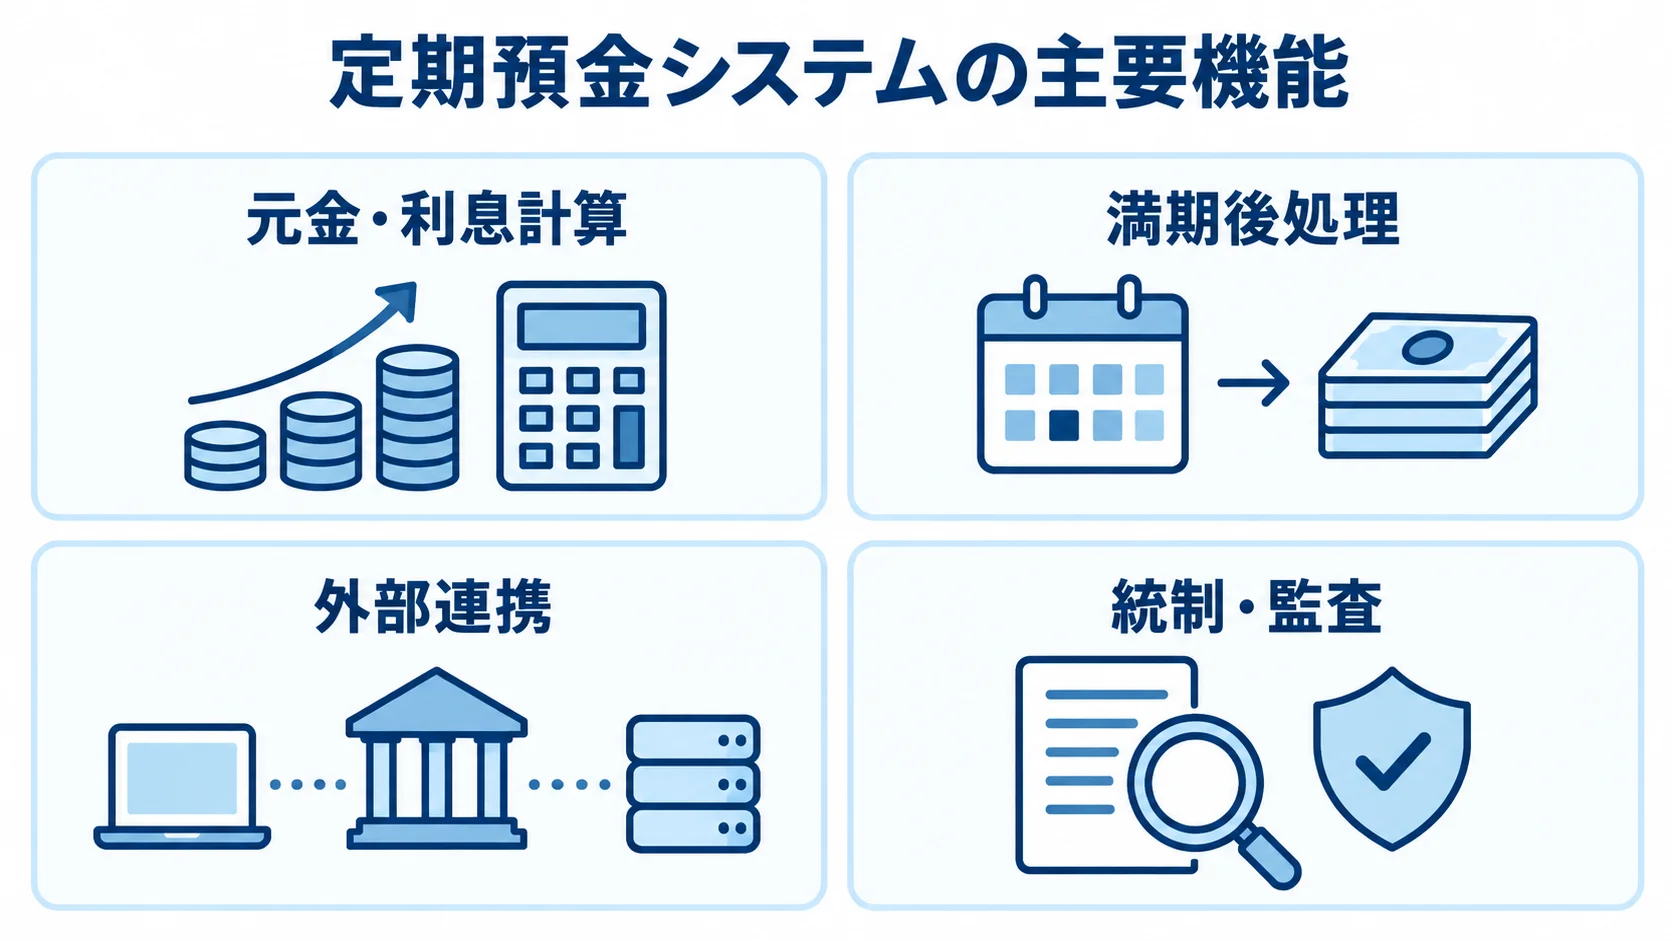
主要機能は、利息の計算から満期後の処理、外部連携を経て、権限や記録の管理まで、業務の流れに沿って並んでいます。
- 元金・利息計算:元本の管理と、利率に基づく金額の算出
- 満期後処理:満期時の継続や振替などの処理
- 外部連携:元帳、会計、チャネルとのデータの受け渡し
- 統制・監査:権限、承認、ログ、訂正履歴の管理
機能の一覧は画面だけでなく、日次・月次バッチや例外処理、訂正処理、データ照合も同じ粒度で洗い出します。
商品・金利マスタの安全な管理
商品・金利マスタには商品条件と変更履歴を持たせます。そのうえで、承認済みの値だけを取引に適用します。
- 商品条件:預入期間、金額、金利、税、満期、解約、チャネルを登録します。
- 金利履歴:適用日時、承認者、変更理由、変更前の値を残して管理します。
金利は、プログラムに埋め込まず、予約登録と二者承認を経て反映させます。これにより、未承認の値が適用されるのを防げます。
小数桁や利率の単位、端数処理、税引きの時期も仕様に定めておきます。
たとえば、仕様書には元金100万円、年利○%、預入日、満期日、税率を記載し、税引前・税引後利息の期待値も書き添えます。入力と期待結果を組にした計算表を、受入基準にします。
預入・満期・継続・中途解約の一連の流れ
預入の受付から満期処理、中途解約、二重計上の防止までを、一つの業務フローとして設計します。
- 受付・登録:本人確認を済ませたあとに商品と金利を判定し、契約条件を記録する流れです。
- 満期処理:継続や振替の条件に応じて、計算から照合までを行います。
- 中途解約:商品規程に沿って利息を再計算し、取消や再処理の扱いも決めます。
- 重複防止:取引IDと処理状態を使い、二重計上を避ける仕組みです。
登録後は、元金、預入日、満期日、利払方法、税区分、継続区分を保持しておきます。
満期時には、元利金の継続、元金のみの継続、普通預金への振替などに応じて処理を分けます。
受付の権限や本人確認、承認、計算の前後の残高も決めておきます。また、二重送信や通信断が起きても対応できるよう、処理済み、未処理、要確認の状態を管理します。
元帳・会計・チャネル・監査との連携と統制
連携先と統制項目を一覧にして、データの受け渡しと運用の責任を明確にします。
- 連携先:顧客・元帳・税務・決済・通知・店舗・ATM・各チャネルです。
- 連携管理:正本、再開地点、照合内容、再送時の扱いを、あらかじめ決めておきます。
- 統制:権限、承認、ログ、訂正履歴、バックアップ、復旧を仕組みとして組み込みます。
連携方式には、API、メッセージ、ファイル、画面連携があります。大口預入や不自然な分割、短期間の解約は、本人確認やマネー・ローンダリング対策へつなげます。そのため、業務側と検知側の責任範囲を明記しておきます。
定期預金システムの開発方式の選び方
方式は、既存資産を活かせる範囲や商品独自性、変更頻度、可用性、移行リスクを比べて選びます。また、方式によって、検証・保守・人材の負担も変わります。
パッケージ・モジュールを採用する場合
パッケージやモジュールは、標準機能を使うことで、期間と初期費用を抑えやすい方式です。
- 標準機能:商品、利息、満期、帳票、権限の機能を活用します。
- 追加対応:標準の外にある事務を扱うと、アドオンや個別連携が増えます。
- 費用比較:ライセンス、導入支援、保守、追加開発を分けて比べます。
サポート契約や、法令・制度変更への対応方針も確認しておきます。
デモでは、実データに近い条件で、商品マスタの変更や満期集中日のバッチを試します。中途解約や訂正、障害時の再実行も確認します。
クラウド・コンポーザブル型を採用する場合
クラウド型は、APIやイベントで機能を組み合わせる方式です。処理量の変化や段階的な置き換えに対応できる可能性があります。
- 組み合わせる機能:商品管理、顧客チャネル、通知、ワークフローです。
- 刷新事例:業務アプリの資産規模を従来の40%まで削減した事例があります。
- 運用準備:どこまでを誰が受け持つかを決めたうえで、障害訓練と復旧時間を実測します。
この事例は2025年5月に公表されたもので、マイクロサービス化による削減です(出典:公開された新勘定系システム稼働開始のお知らせ、2025年)。
採用の決定だけで安全が保たれるわけではないため、まずデータの所在、暗号鍵、権限を整理します。残りの項目も、次のとおり確認しておきます。
- 監視:異常をどこで見つけ、誰に知らせるかを決めます。
- バックアップ:取得の方法と保管先を確認します。
- 復旧:障害時に、どこまで戻すかの手順を決めておきます。
- 再委託:委託先がさらに業務を任せる先の有無と範囲を確認します。
- 終了時の返却:契約を終えるときに、データをどう返すかを決めておきます。
クラウド事業者、開発会社、金融機関が、それぞれどこまでを受け持つかをRACIなどで明確にします。
スクラッチ開発を採用する場合
商品規程や業務フローを細かく反映し、既存システムの制約を避けたい場合に適した方式です。また、金利、満期、解約のルールを設定値などで表現すれば、制度変更に追随しやすくなります。
将来のチャネルやサービスの追加を見込む場合は、ドメインの境界とデータモデルを丁寧に設計します。一方で、開発期間は長くなり、業務人材、テストデータ、移行リハーサル、運用引き継ぎの負担も重くなります。
元帳、顧客、会計、税務、決済、本人確認まで作り込むと、勘定系の全面刷新に近い規模になります。そのため、方式を決める前に、残すもの、変えるもの、後回しにするものを文書にして明らかにします。
定期預金システム開発の5段階の進め方
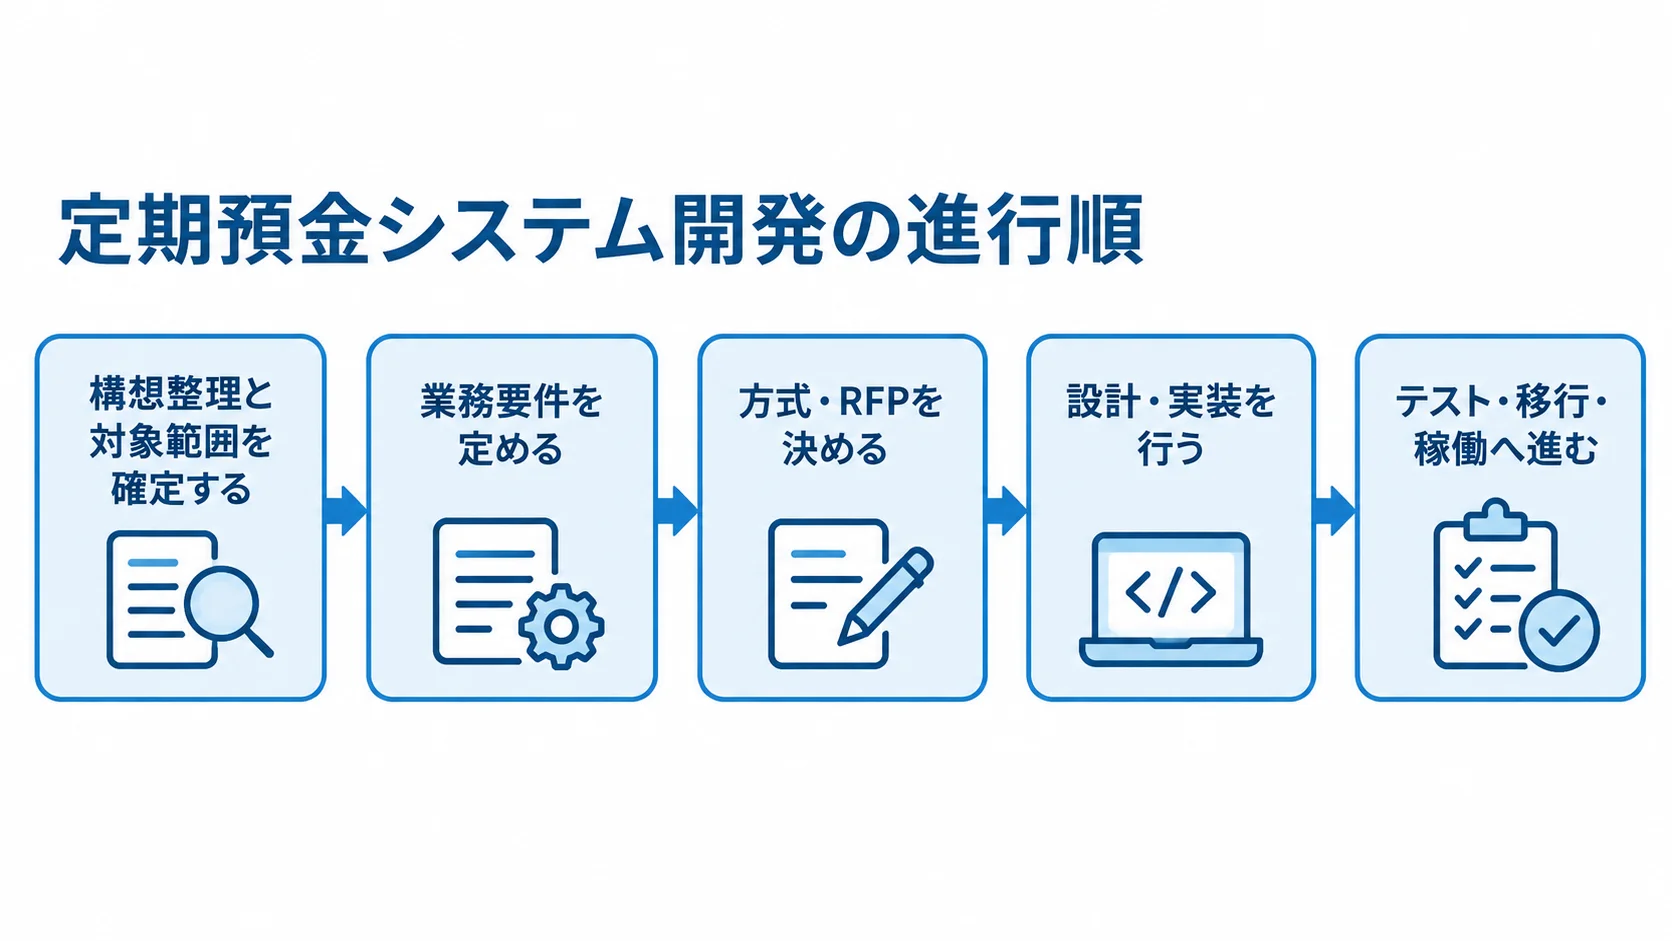
開発は、構想と業務要件を出発点に、次の五つの段階を順に進みます。
- 構想整理と対象範囲を確定する
- 業務要件を定める
- 方式・RFPを決める
- 設計・実装を行う
- テスト・移行・稼働へ進む
段階ごとに成果物と意思決定者を決めておくと、ベンダー任せになりにくくなります。特に、計算仕様とデータ移行は後から直すほど高額になるため、画面設計より先に確認します。
構想整理と対象範囲の確定
まず、現行の業務フロー、商品規程、金利表を中心に、今の仕組みを一覧にします。一覧には、ほかに次の項目も加えます。
- 帳票:既存の帳票と出力条件
- バッチ:日次・月次の処理
- 外部接続:既存の連携先と連携方式
- 利用者と権限:業務の担当者と利用範囲、役割ごとの操作範囲
- 障害時の運用:障害が起きたときの対応
周辺機能の追加、預金モジュールの刷新、勘定系全体の更改のどれにするかを決めます。
事務負担の削減、チャネルの拡張、商品変更の迅速化、老朽化対策など、目的に優先順位を付けます。たとえば、初回はインターネット受付を対象にし、店舗端末では既存機能を使う方法もあります。
対象外を明記しないと、後から機能の追加が発生して、予算と納期が崩れてしまいます。そこで、業務・システム責任者と監査・コンプライアンス担当者が、同じスコープ表を承認します。
業務要件とRFPの作成
要件定義とRFPでは、業務の流れ、システムの条件、見積の前提を明らかにします。
- 業務要件:商品、金利、取引状態、休日、利息・税、取消、承認について定めます。
- RFP条件:資産、取引量、復旧目標、移行、テスト、納品、保守を記載します。
- 回答形式:標準、設定、追加開発、対象外の区分を、要件ごとに答えてもらいます。
状態遷移や営業日・休日の扱い、利息・税・端数の処理などのほか、帳票、連携、非機能要件も定めます。
1件の取引が受付から元帳への反映、通知、照合までどう流れるかを業務イベントとして描いておくと、機能の抜けを見つけやすくなります。
RFPには、まずピーク時間、満期集中日、データ保持期間を盛り込みます。ほかに次の項目も加えます。
- 利用者と権限:利用者ごとの操作範囲
- 移行件数:既存データを移す量
- 契約条件:契約上の取り決め
候補先に同じ資料を渡し、見積の根拠と前提を比べられる状態にします。
設計・実装での計算と連携の検証
設計・実装では、計算仕様とシステム間の連携を中心に確認します。
- データ設計:商品・金利、契約、取引、計算、仕訳、監査ログのそれぞれを定義します。
- 共通計算:画面と計算を分けておき、どのチャネルでも同じ結果を使えるようにします。
- 早期テスト:日付の境界、閏年、休日、継続、解約、訂正、大量処理を自動テストで確認します。
仕様が確定する前に画面を作り込むと、計算や状態遷移の修正が広がってしまいます。そこで、業務担当者が確認できるサンプル取引を継続して増やします。また、APIには、一意の取引ID、処理結果、エラーコード、再送の可否を持たせます。
総合テスト・移行・リリースの反復
テスト、移行、稼働後の運用を一連の計画にまとめ、差異や障害時の対応を確かめます。
- 各種テスト:単体から災害復旧まで計画し、集中、遅延、再送も試します。
- 移行照合:元金、利息、税、件数、残高、満期日を突き合わせて確認します。
- 稼働準備:監視、連絡網、暫定運用、旧システムの参照期間を決めておきます。
テストでは、満期集中、深夜バッチとオンライン受付の重複、外部連携の遅延、同一要求の再送を試します。あわせて、差異の原因と対応も記録します。
移行リハーサルは複数回行います。そのうえで、抽出、変換、取込、照合、再実行、切戻しを手順にし、所要時間を測ります。また、稼働後の問い合わせ窓口と一次切り分けも決めておきます。
▶ 詳細はこちら:定期預金システム開発の進め方
定期預金システムの費用相場とコスト内訳
定期預金システム単体の公表価格は少ないため、ここで示すのは2026年時点で予算を立てる際の概算です。
実費は、API・データ品質、商品数の条件を軸に決まります。ほかに次の条件でも変わります。
- チャネル数:窓口や利用経路の数
- 移行件数:既存データを移す量
- 可用性:障害点や冗長化などの条件
- 監査・セキュリティ要件:金融向けの確認事項や安全性の条件
金融業務では、画面数だけでなく、正確性の検証工数と既存システムとの調整費も見込みます。
スコープ別の初期費用と期間の目安
費用と期間は対象範囲によって異なります。そのため、元帳の刷新や共同利用移行を含むかどうかを分けて見積もります。
- 周辺管理:管理画面・APIに絞る場合、1,000万〜3,000万円、6〜12か月が目安です。
- 預金モジュール刷新:3,000万〜1億5,000万円、期間は12〜24か月程度です。
- 共同利用・オープン勘定系移行:1億〜数億円、2〜4年程度の可能性があります。
- 勘定系全体刷新:数億〜数十億円以上、3〜5年以上となる場合もあります。
周辺管理の概算は、元帳を新設せず、商品数・チャネル・連携先を限定する前提で、金融向けテストと監査対応を含んでいます。
銀行内の定期性預金モジュール刷新には、会計、顧客情報、チャネル、AML対策が含まれます。また、日次・月次バッチとデータ移行も対象です。なお、勘定系全体刷新の金額と期間は、定期預金単体の価格ではありません。
2026年の公開情報では、一般的な開発の人月単価は60万〜200万円程度とされています(出典:システム開発の費用・相場、2026年版)。
金融業務では、PM、アーキテクト、業務分析者、開発者、テスト・移行担当者を組み合わせます。そのうえで、単価だけでなく必要な人月も確認します。
上記のレンジは、一般的な単価と金融固有の検証・移行工数から組み立てた推定で、公開価格の平均ではありません。
見積書で確認する費用項目
見積書は工程別・方式別に分けて、抜けやすい費用と運用条件も確認します。
- 開発工程:要件定義、設計、実装、テスト、移行、基盤、教育、保守です。
- パッケージ:ライセンス、設定、追加開発、導入支援、更新費です。
- クラウド:初期構築、月額、監視、バックアップ、ログ、障害対応の費用が含まれます。
- 追加で確認:移行訓練、性能試験、監査、制度変更、稼働後対応が該当します。
保守運用費を初期開発費の年5〜15%程度と仮置きする見積の慣行もあります。ただし、これは公開価格ではなく、概算の考え方です。
監視や対応の時間、制度変更の回数、追加開発の扱いは、契約で明確にします。さらに、データ整備や満期集中日の性能試験も確認します。移行リハーサル、障害訓練、監査証跡、税率変更、稼働後の問い合わせ対応も、見積の中で確かめます。
費用を抑えるときも品質を削らない方法
品質を保ちながら費用を抑えるには、対象範囲と見積の前提を整理します。
- 段階導入:初回は商品・金利、主要チャネル、満期処理を優先します。
- 既存資産活用:使えるAPIや標準モジュールの有無を見極めます。
- 見積比較:同じRFPをもとに、前提、除外、リスク、体制、成果物を並べて比べます。
曖昧な要件のまま安い見積を選ぶと、変更や追加テスト、移行の不備、稼働後の障害で総額が増えてしまいます。そのため、機能の優先度と受入基準を先に合意しておきます。
▶ 詳細はこちら:定期預金システム開発の見積相場・費用
定期預金システムの開発会社・サービスの選び方
知名度や提案資料の見栄えだけで決めないためにも、業務規程を読み解き、計算・元帳・連携・移行・監査を一つの計画として説明できるかを確認します。
サービスの場合も、標準機能、設定可能な範囲、追加開発、将来の更新対応を分けて評価します。
金融業務と計算仕様の経験の確認
候補先の実績と業務理解は、具体的な業務と例外のシナリオで確かめます。
- 業務モデル:預入、利息、満期、継続、解約、訂正、税、日次締めの各業務を一つずつ確認します。
- 担当実績:担当した範囲と保守の範囲、移行後の照合方法を聞き取ります。
- デモ:予約変更、休日満期、二重送信、訂正、連携失敗の場面を、実際に試してもらいます。
公表できない実績であっても、匿名化した課題や成果物、テスト観点を示せるかを見ます。あわせて、計算根拠、ログ、再処理、訂正手続き、運用の説明も確認します。
体制・品質管理・運用支援の確認
プロジェクトの役割、品質管理、運用支援の責任者と契約範囲を確かめます。
- 担当体制:業務、設計、計算、移行、セキュリティ、テストの担当者が誰かを確認します。
- 品質管理:レビュー、テストの独立性、障害、変更、移行判定に関する取り決めです。
- 運用支援:監視、連絡、復旧、制度変更、脆弱性、ログ保管が支援の範囲に含まれるかを見ます。
提案責任者が継続して参加するか、再委託はあるか、交代時の引き継ぎはどうするかを、契約前に確認します。あわせて、24時間365日監視の要否や一次切り分けの時間も決めておきます。また、契約終了時のデータ返却と移行支援も含めておくと、将来の選択肢を残せます。
候補先の同じ評価表による比較
同じ評価表と業務シナリオを使い、必須適合度と提案リスクを比較します。
- 評価軸:業務、拡張性、接続、移行、テスト、セキュリティ、可用性、体制、費用、保守、契約条件です。
- 適合判定:判定の区分を「標準」「設定」「追加開発」「対象外」にそろえます。
- シナリオ確認:金利変更、休日満期、継続、解約、仕訳、通知、ログの場面で、動きを見ます。
具体例では、年利変更の前日に予約し、休日満期の契約を元利継続したあとで中途解約する流れを使います。例外、どこまでを誰が受け持つか、テスト、見積への反映も確認します。
▶ 詳細はこちら:定期預金システム開発でおすすめの開発会社6選と選び方
セキュリティ・法規制・2026年時点の最新動向
定期預金システムは顧客資産と個人情報を扱うため、認証や暗号化に加えて、対策を続けていくことが求められます。また、金融庁の関連ページには、2026年のAI脅威の変化や第三者リスク管理の更新が掲載されています。
2025年のガイドライン改正も踏まえると、委託先や再委託先、クラウドを含めた継続的な管理が必要です(出典:金融庁「金融分野におけるサイバーセキュリティ対策について」、2026年確認)。
認証・権限・ログ・復旧の一体設計
認証・権限、ログ、可用性、復旧をまとめて設計し、実際に復旧できるかを訓練で確かめます。
- 認証と権限:最小権限と多要素認証、二者承認を適用します。
- ログ:変更者、時刻、内容、理由を、あとから追跡できるようにしておきます。
- 可用性:障害点、バックアップ、冗長化、縮退運転、復旧手順を見ます。
ログの設計では、改ざん防止、時刻同期、保管期間、検索権限、監視アラートを決めます。また、復旧訓練では、未処理の取引を特定し、二重計上なく再実行します。
金融情報システムセンターの安全対策基準・解説書第13版は、2025年3月に発行され、金融庁の対応事項を整理したものです(出典:金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
第三者リスクと本人確認・AML連携の管理
第三者管理と本人確認・AML連携の責任範囲を定めたうえで、委託先を含めて継続的に確認します。
- 第三者管理:対策、脆弱性対応、事故通知、監査権、再委託、保管場所、消去・返却が確認の対象です。
- 本人確認・AML:顧客属性、目的、リスク、大口取引などを連携の対象にします。
- アラート対応:アラートが出たあとの、確認、保留、承認、解除の流れを設計します。
金融庁は2026年4月、第三者サイバーリスク管理の調査報告書を公表しました。第三者も管理の対象です(出典:金融庁「金融機関のサードパーティ・サイバーセキュリティリスク管理強化に関する調査」報告書、2026年)。
連携する情報には、不自然な分割や短期解約も含まれます。そのため、システム側で判定するか検知側へ渡すかを決め、制度判断の責任者を置きます。
API連携と段階的なモダナイゼーション
API接続と段階移行では、対象範囲、費用、切替方法、改善目的を明確にします。
- 段階更新:勘定系全体を対象にする前に、周辺機能から切り出します。
- 価格例:APIパッケージ本体は税別200万円で、SI費と月額保守料は別途必要です。
- 移行管理:取引ID、時刻、エラーコード、戻し方を新旧のデータでそろえておきます。
このサービスは2025年3月に公開され、全国230を超える信用金庫の共同利用勘定系との連携を想定しています(出典:信用金庫向け勘定系APIサービスの公式発表、2025年)。ただし、示した価格はシステム全体の価格ではありません。
参照系、商品管理、通知、申込ワークフローを先に進め、元帳に影響する処理は、照合と並行稼働を確認してから移します。
商品変更の速さ、復旧、運用負荷、監査説明力のうち、どれを改善したいのかも明確にします。
定期預金システムの発注・外注・委託を成功させる方法
業務知識と意思決定は、外部へ丸ごと渡さず、発注側が持つことが重要です。発注側は、商品規程と金利・利息・満期の正解を持ち、ほかに次の判断も担います。
- 移行判定:移すかどうかの判断
- 監査要件:確認事項と記録に関する条件
- 優先順位:何を先に進めるかの順序
外部パートナーには、設計・実装・テスト・運用支援を依頼します。そのうえで、準委任と請負、成果物、受入基準、変更費用を早めに整理します。
準委任・請負・PoCの使い分け
契約形態は、要件の確定度と検証したいリスクに応じて選びます。
- 準委任:要件が未確定の構想整理や業務分析に向いています。
- 請負:仕様、成果物、受入基準、納期が明確な設計・実装で検討する契約です。
- PoC:計算、API、ピーク処理、監査ログなどに残る不確実性を検証する形です。
金融業務では、確認待ちや外部連携によって前提が変わりやすいため、請負の範囲と変更の手続きを細かく分けます。
PoCの成功条件は、画面の動作だけでなく、計算結果、処理時間、再送時の挙動、ログの追跡性で定義します。また、本開発への成果物と、不採用だった場合のデータ・コードの扱いも合意します。
契約に入れる成果物・受入基準・障害責任
契約では、成果物、受入基準、障害時の責任、終了時の対応を具体的に決めます。
- 成果物:要件、計算・API仕様、移行設計、テスト、運用・教育資料を定めます。
- 受入基準:期待値、性能、セキュリティ、ログ、照合、復旧を基準に含める形です。
- 障害対応:調査、暫定・恒久の対応、報告、再発防止、費用の負担を決めておきます。
コードや設定の引き渡し範囲、外部・再委託先との優先契約、事故連絡の期限、監査情報の取得可否を明記します。さらに、データ返却、削除証明、移行支援、契約終了後の問い合わせ対応も決めておきます。
発注前のチェックリストの完成
発注前に業務・技術・契約の前提をそろえ、候補先へ同じ条件で依頼できる状態にします。
- 業務と移行:対象範囲、計算例、どこまでを誰が受け持つか、移行の対象と品質を整理します。
- 運用と統制:取引量、復旧目標、監査、セキュリティ、委託先の要件を確認項目に含めます。
- 契約と体制:成果物、受入、再委託、保守、制度変更、データ返却の取り決めを確認します。
候補先は2〜3社程度に絞り、同じRFPと業務シナリオで提案を受けます。質問への回答の速さに加えて、リスクや見積の除外を示すか、業務・技術の担当が前提を共有しているかも見ます。
発注側にも計算仕様と受入判断を担う責任者を置くと、プロジェクトが安定します。
▶ 詳細はこちら:定期預金システム開発の発注・外注・委託方法
よくある質問(FAQ)
対象範囲、費用、期間、金融機関以外での利用可否に関する質問に、順に答えます。
定期預金システムは預金機能だけを作れば使えますか?
業務運用を完結させるには、顧客・口座、元帳との接続が必要になることが多いです。ほかに次の接続も必要になります。
- 会計・税務:仕訳や納税に関わる処理へのつなぎ込み
- 本人確認:顧客を確かめる手続きとの接続
- チャネル・通知:窓口やネットなどの利用経路と、お知らせの送信
- 監査・復旧:記録の追跡と、障害時の立て直し
既存システムに残す機能と新設する機能の境界を決めておきます。周辺システムに限定すれば小さく始められますが、元帳を新設する場合は、勘定系に近い要件になります。
定期預金システムの開発にはどれくらいの期間と費用がかかりますか?
既存の勘定系に接続する商品・金利・満期管理は、1,000万〜3,000万円、6〜12か月が目安です。一方、会計・顧客情報・チャネル・移行・総合テストを含む刷新は、3,000万〜1億5,000万円、12〜24か月となります。
この数字は、対象範囲と金融固有の検証工数から組み立てた予算取りの目安で、一律の公開価格ではありません。
金融機関ではない事業者でも定期預金システムを導入できますか?
社内の資金管理や支援業務では、利用目的によっては導入できる可能性があります。一方、顧客預金を受け入れる場合は、事業形態に応じて許認可・監督、本人確認、顧客資産の保全、AML/CFTを確認します。
開発の前に、法務・コンプライアンス担当者と制度上の位置付けを確認し、必要な連携と責任範囲を要件に反映します。
パッケージとクラウドとスクラッチはどれが正解ですか?
既存資産、商品独自性、変更頻度、移行リスク、運用体制によって、適する方式は変わります。
標準業務が多く短期導入を優先するならパッケージ、APIや段階移行を重視するならクラウド型、独自規程や長期拡張性を優先するならスクラッチが候補です。
まず同じ業務シナリオで適合度と総保有コストを比べ、そのうえで方式を選びます。
見積もりを比較するときに最も注意すべき点は何ですか?
総額だけでなく、まず計算仕様、移行、総合テストを確認します。ほかに次の項目も見ます。
- 監査:監査で求められる記録と確認
- 障害訓練:障害時の復旧を試す訓練
- クラウド利用料:利用に応じてかかる料金
- 保守と制度変更:稼働後の保守の範囲と、法令や制度が変わったときの対応
- 対象外の範囲:見積に含まれない作業や機能
同じRFPと取引シナリオを使って、標準、設定、追加開発、対象外の区分をそろえます。前提とリスクが明記された見積は、契約後の追加費用を予測しやすくします。
まとめ
定期預金システムの役割は、受付だけでなく、利息計算から監査・復旧まで業務全体をつなぐことにあります。
- 利息計算・継続:元利の計算と、満期後の扱い
- 中途解約:商品規程に沿った利息の再計算と、取消や再処理
- 元帳・会計:仕訳や記録への反映
- 本人確認:顧客の確認手続きとの連携
- 監査・復旧:記録の追跡と、障害時の立て直し
周辺機能の追加、定期性預金モジュールの刷新、勘定系全体の更改を分けて考えると、費用と期間を現実的に見積もれます。
成功するために押さえるポイント
計算仕様を具体例で固め、既存システムとの間で、どこまでを誰が受け持つかを決めておきます。あわせて、移行、テスト、監査を初期見積に含め、発注側には業務判断の責任者を置きます。
方式を比べるときは、初期費用に加えて、制度変更、保守、障害対応、契約終了時の移行を含む総保有コストを見ます。
次に取り組むステップ
対象範囲と取引シナリオを整理し、候補先の提案を同じ条件で比較します。
- 現行機能、商品規程、金利表、満期処理、連携先、データ件数、監査・セキュリティ要件を集め、対象範囲と対象外をまとめます。
- 代表的な正常系・例外系の取引シナリオを作り、2〜3社程度へ同じRFPを渡します。
- 提案額だけでなく、計算・移行・テスト・障害時の再処理まで説明できるかを比べ、失敗リスクを抑えます。
▼関連記事一覧
・定期預金システム開発の進め方
・定期預金システム開発でおすすめの開発会社6選と選び方
・定期預金システム開発の見積相場・費用
・定期預金システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。