
定期預金システムの開発費用は、1,000万〜3,000万円の案件から1億〜数億円以上の案件まであり、対象範囲、連携先、品質・移行要件によって変わります。
費用の相場と内訳、金額を動かす要因を押さえると、見積を比べやすくなります。全体像は定期預金システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・定期預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
定期預金システムの全体像
中核システムと既存サービスに接続する商品管理画面では、品質、連携数、移行範囲が異なります。そのため、周辺機能の追加と勘定系の預金モジュール刷新を分けて、費用相場を比べます。
商品・金利・満期の管理範囲
金利表を表示するだけでなく、商品と契約の条件を一貫して管理すれば、取引時点の計算結果を後から再現できます。
- 契約情報:契約ごとの預入金額、預入日、満期日、期間。
- 金利条件:適用金利、税引前後の利息、継続条件の扱い。
- 商品マスタ:期間、固定金利・変動金利、最低預入額、キャンペーン金利、振替先。
商品マスタには、1か月・3か月・6か月・1年などの期間を登録します。加えて、取引時点の条件を保存しておくことが、後から計算結果を再現する前提になります。
周辺システムと勘定系の境界による費用差
受付チャネルと勘定系の責任範囲を分けて考えると、費用の前提をそろえやすくなります。
- 受付側:本人確認、認証、顧客情報、口座残高、決済、通知との連携。
- 勘定系側:元金・利息・税金・会計仕訳の確定。
- 管理対象:日次締め、総勘定元帳、資金繰り、監査ログへの接続。
元帳を新設するか、既存元帳へAPIやファイルで接続するかによって、費用が10倍以上変わることもあり、どこまでを誰が受け持つかも変わります。
定期預金システムの費用相場の目安
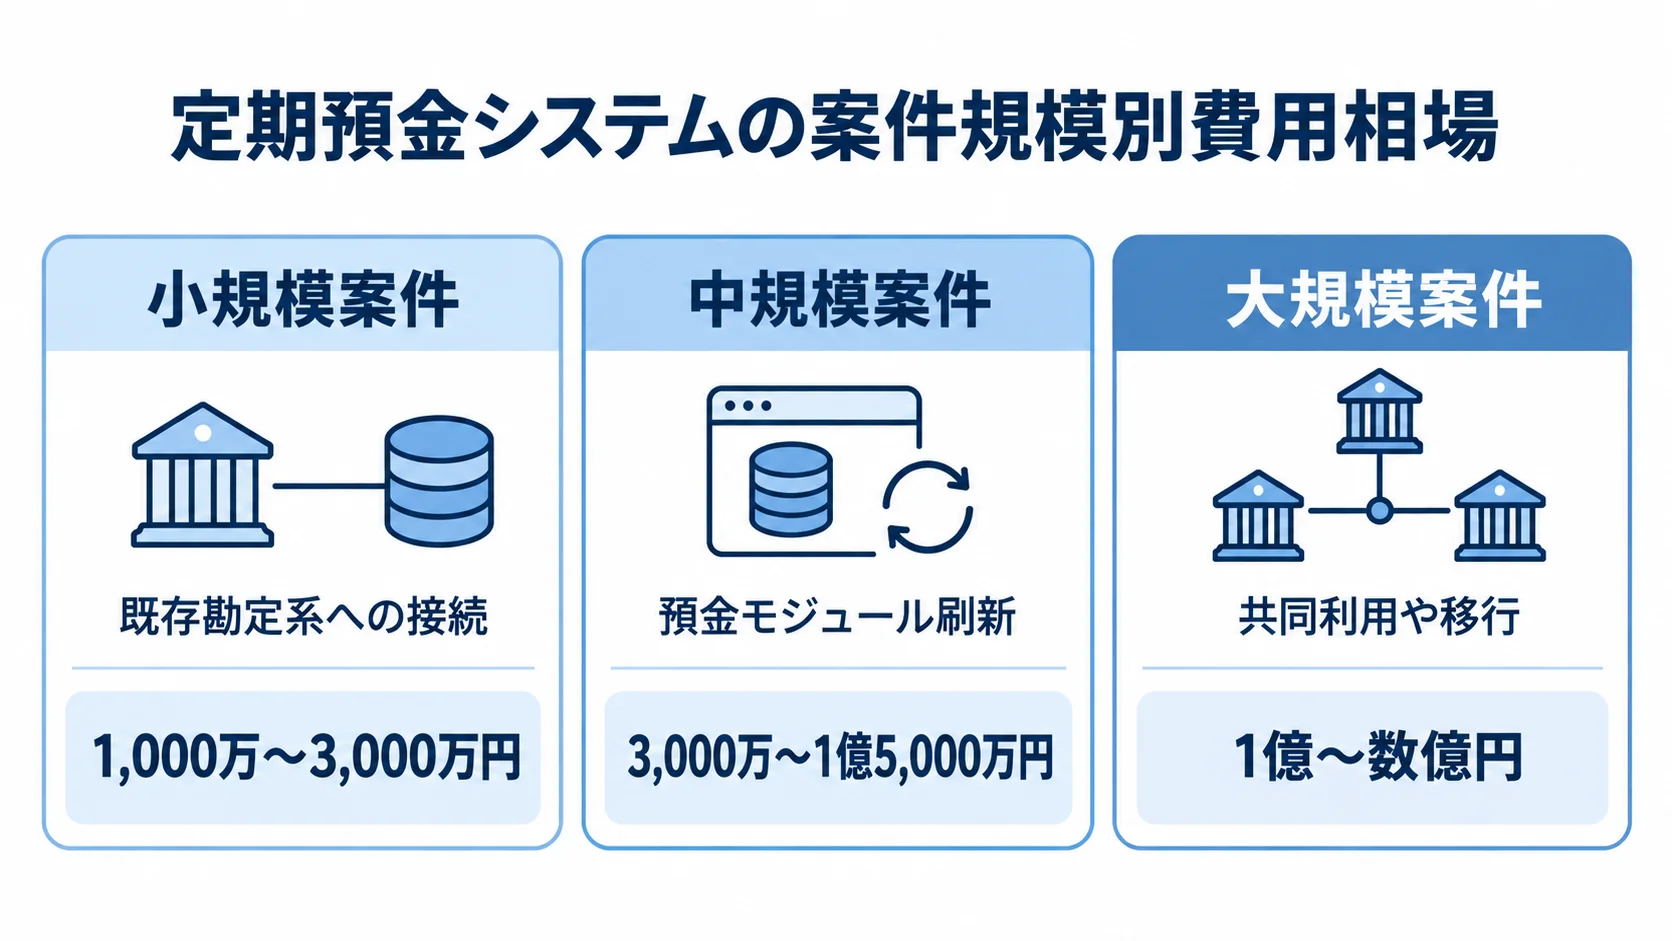
予算の幅を比べるには、既存勘定系への接続、預金モジュール刷新、共同利用や移行を分けて考えます。
- 小規模案件:既存勘定系への接続で、1,000万〜3,000万円です。
- 中規模案件:預金モジュール刷新で、3,000万〜1億5,000万円です。
- 大規模案件:共同利用や移行まで含めると、1億〜数億円です。
定期預金単体の公表価格は少ないため、上記は正式な見積ではありません。
RFPを出す前の予算取りに使う概算として、対象範囲をそろえてから比べます。
小規模な商品・金利管理の費用目安(1,000万〜3,000万円)
既存の元帳や顧客管理を使い、商品マスタなどを追加するケースです。
- 追加機能:商品マスタ、金利設定、管理画面、受付API、満期案内。
- 期間:商品数とチャネルを絞れば、6〜12か月程度が目安です。
- 注意点:利息計算、営業日、うるう年、端数処理などの扱い。
会計連携や移行対象も限定できれば、開発期間を抑えやすくなります。ただし、取消・再処理、権限管理、監査ログまで省くと、稼働後の訂正コストが大きくなります。
預金モジュール刷新の費用目安(3,000万〜1億5,000万円)
複数の商品と複数のチャネルを対象にすると、中規模以上の案件になります。
- 対象チャネル:窓口、ATM、インターネットバンキング、アプリを含みます。
- 連携範囲:CIF、会計、AML/CFT、通知、日次・月次バッチが対象です。
- 品質対応:移行、並行稼働、総合テスト、障害訓練、監査への対応。
これらを含める場合、期間は12〜24か月程度を見込みます。また、中途解約利率や満期時の自動継続を商品ごとに変えると、業務ルールとテストケースが増えます。
共同利用や勘定系刷新の費用(1億〜数十億円以上)
共同利用や勘定系の移行まで含めると、定期預金単体の相場ではとらえきれなくなります。
- 共同利用:地域金融機関の共同利用や複数行対応を含みます。
- 基盤刷新:基盤更改と勘定系の移行が対象です。
- 全面再構築:預金・融資・為替・元帳の再構築まで含みます。
費用は1億〜数億円、全面刷新やスクラッチ開発では数億〜数十億円以上になる可能性があります。
期間は2〜4年で、全面刷新では3〜5年以上となる場合があります。
なお、NECが2025年3月に公表した「NEC APIサービス for しんきん」は、サービス本体が税別200万円です。ただし、別途SI費用と月額保守料が必要とされています(出典: 日本電気株式会社プレスリリース、2025年)。
この価格は共同利用勘定系と連携する個別サービスの例で、勘定系全体の導入費用ではありません。そのため、比べる際はパッケージ価格だけでなく、適合化、接続、テスト、運用設計を合算します。
定期預金システムの費用・コストの内訳
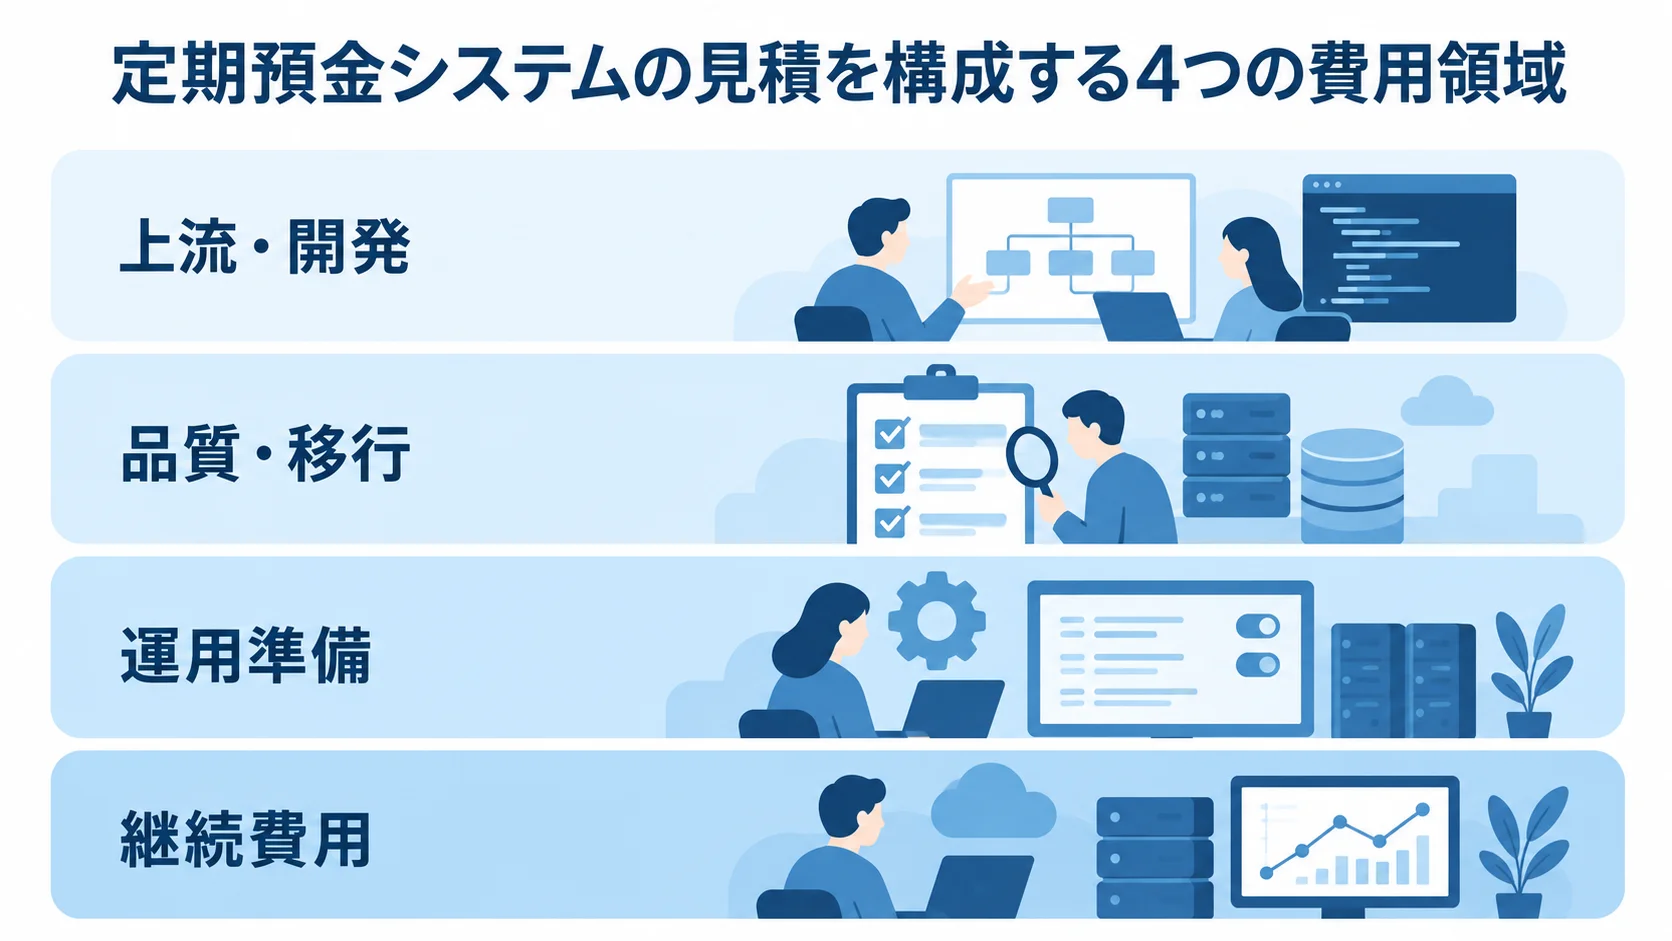
見積書は、総額だけでなく工程と責任範囲ごとに分けて読みます。
- 上流・開発:業務分析・要件定義、設計・実装の工程。
- 品質・移行:テストとデータ移行の範囲。
- 運用準備:インフラ・DR、セキュリティ・監査、リリース・教育。
- 継続費用:リリース後の保守運用。
この切り分けがあると、提案会社ごとの差が見えやすくなります。
要件定義・設計・実装の人件費
初期費用の中心は、業務とシステムを理解する担当者の工数です。担当者は業務側、開発側、品質側に分かれるため、どの役割に何人を置くかを確かめます。
- 業務側:業務有識者、業務アナリストの配置。
- 開発側:PM、アーキテクト、開発者、テスターの配置。
- 品質側:セキュリティ担当者と、可用性を設計できる人材の配置。
2026年の受託開発では、人月単価が役割・専門性・契約形態によって60万〜200万円程度まで幅があります。金融業務や高い可用性を理解する人材は、上限寄りになる傾向があります。そのため、単価だけでなく、何人月をどの工程に置いたかを見ることが大切です。
データ移行・テスト費用の見方
既存契約の移行では、残高だけでなく条件と履歴も扱う必要があります。
- 移行項目:残高、預入日、満期日、適用金利。
- 契約履歴:継続回数、税引累計額、解約履歴。
- 照合:移行前後の件数、残高、利息の照合。
照合で差異が見つかった場合に備え、原因を追える仕組みを用意しておく必要があります。
テストでは、日付の境界、うるう年、金利改定、満期が集中する日を検証します。
大量の同時処理、通信断、二重送信、取消、再処理、災害復旧も対象に含めます。
インフラ・セキュリティ・保守運用の別費用
本番環境以外にも、継続運用と障害対応に必要な費用があります。
- 環境・復旧:検証環境、バックアップ、災害対策サイトの用意。
- 監視・証跡:監視、ログ保管、証明書、アクセス管理の整備。
- 安全対策:脆弱性対応と障害時の連絡体制の整備。
- クラウド:利用料、可用性、データ所在、委託先管理、通信費。
クラウドを使う場合は、復旧訓練の費用も見積に含めます。
FISCの安全対策基準・解説書第13版は2025年3月に公表されました。金融庁のサイバーセキュリティに関するガイドラインとの対応も整理されています(出典: FISC、2025年)。
暗号化だけで安全対策費を見積もると、不足が出やすいので注意が必要です。
保守運用費は、初期開発費の年5〜15%程度を概算として見込むことがあります。これは公開価格ではなく、一般的な見積慣行からの推定です。
年間コストは、保守費に何を含めるかで変わります。なかでも、制度変更、税率・金利ルール変更、脆弱性対応は、含めるかどうかで差が出やすい項目です。監視や障害訓練も、含めるかどうかを決める対象です。
クラウド利用料を保守費に含めるか別建てにするかも、確認しておく点です。
定期預金システムの価格が変わる5つの要因
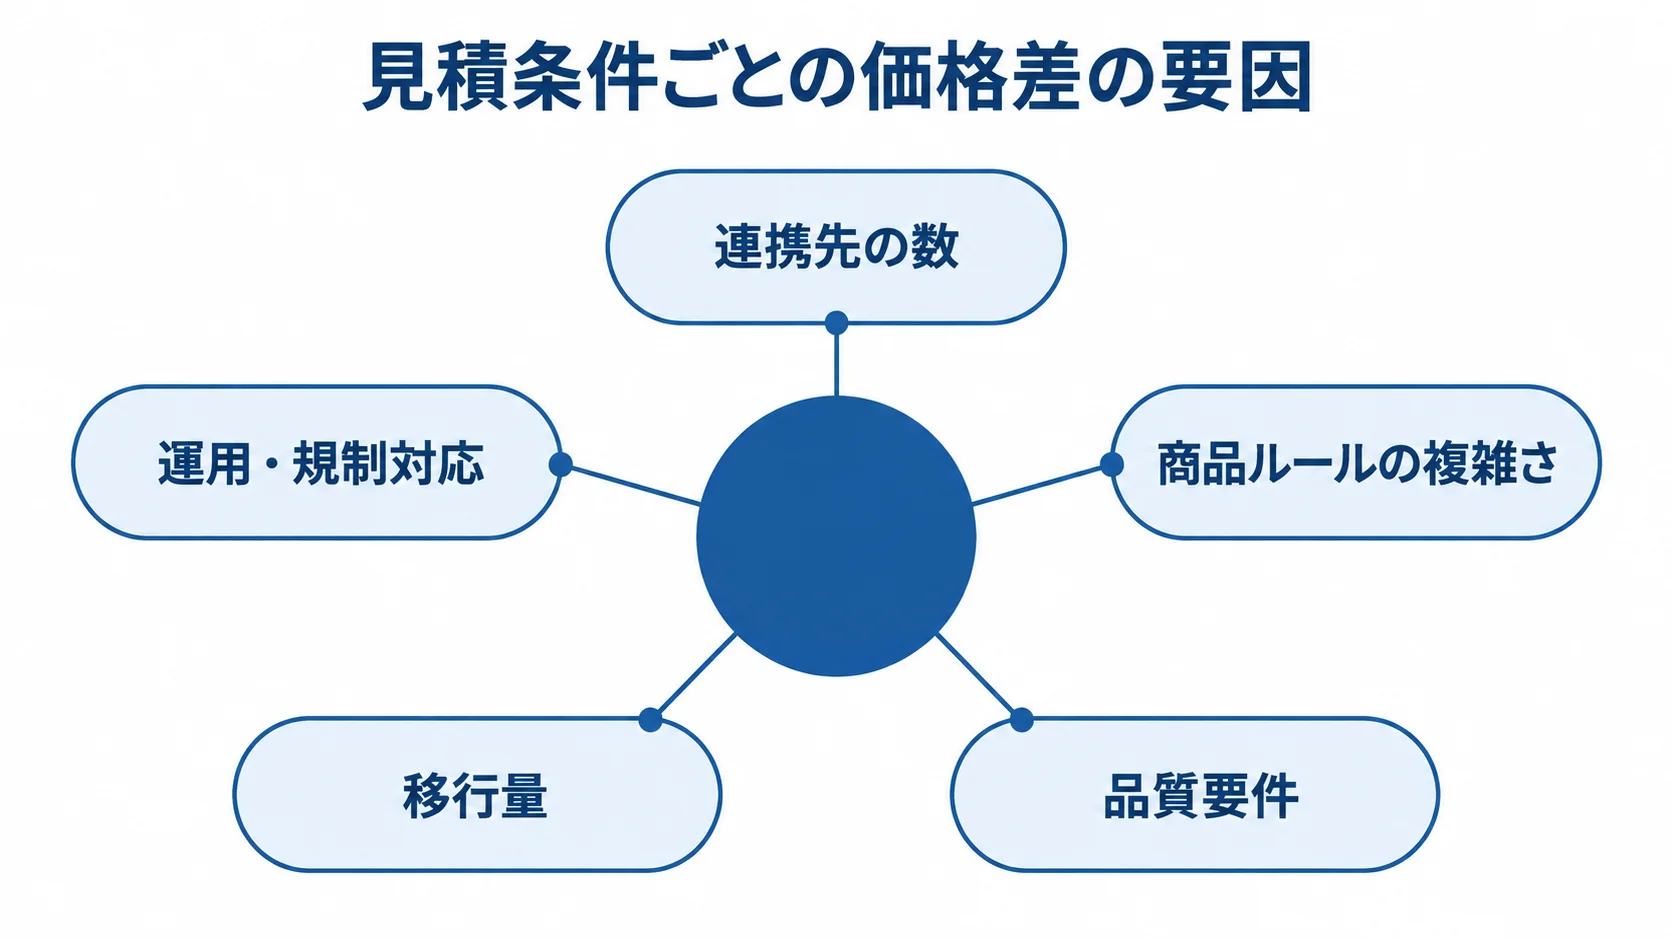
同じ機能名でも、対象範囲が違えば見積金額は変わります。価格差を生みやすいのは、連携先の数と商品ルールの複雑さです。そのほか、品質要件、移行量、運用・規制対応も金額を押し上げます。
発注前には、この要因を数値や条件で整理しておきます。
チャネル・会計・顧客・AML連携の数と費用
チャネルと外部システムが増えるほど、接続と照合を設計する範囲が広がり、必要な作業も増えます。
- チャネル:窓口端末、ATM、インターネットバンキング、アプリ、コールセンターの比較。
- 業務連携:CIF、勘定系元帳、総勘定元帳、税務、決済、帳票との接続。
- リスク連携:AML/CFT、不正検知の項目定義とエラー処理の設計。
再送、照合、監視に加え、連携先ごとのテスト環境や接続試験の調整も必要です。
金利・中途解約・自動継続ルールの複雑さ
金利と満期の条件が増えるほど、仕様とテストケースも増えます。
- 金利条件:キャンペーン金利、期間別優遇、年齢・取引条件。
- 計算条件:金利改定日、複利・単利、日割り、税の端数処理。
- 満期条件:元利金継続、元金継続、普通預金振替を商品ごとに設定。
中途解約では、解約時点の利率で利息を再計算することがあります。支払済みの利息との差額を処理する場合には、その仕様とテストも必要です。
満期日のバッチと例外処理は、自動継続の条件に合わせて設計します。
可用性・移行量・規制対応の要求
品質要件と既存契約の量が増えるほど、基盤と移行リハーサルの費用が増えます。
- 可用性:24時間365日の受付、満期集中日の性能、目標復旧時間などの条件。
- 継続対策:二重化、災害対策、監視、操作ログ、二者承認の整備。
- 移行対応:履歴と証跡を含むクレンジング、移行リハーサル、旧新照合。
金融庁のサイバーセキュリティ情報では、2026年にも第三者リスクやAI関連脅威の情報が更新されています。委託先管理やインシデント対応も要件に含める必要があります(出典: 金融庁、2026年)。
2025年5月、ソニー銀行は富士通との協業でAWS上の次世代デジタルバンキングシステムを稼働させました。さらに、商品・サービスや業務機能をマイクロサービス化し、勘定系業務アプリケーションの資産規模を従来の40%まで削減したと公表しています。
この事例は個別案件の価格を示していませんが、疎結合化や段階的な刷新が将来の変更費用を抑える選択肢になります(出典: ソニー銀行プレスリリース、2025年)。
定期預金システム開発の進め方
費用と品質を両立させるには、業務と責任範囲を先にそろえ、そのあとで開発会社に画面一覧を渡す進め方が適しています。
- 構想と業務要件の整理
- 方式の比較と設計・実装
- テストと移行の実施、次工程の判定条件の確認
各段階で次工程へ進む判定条件を決めておくと、構想からテスト・移行までの判断基準をそろえやすくなります。
構想段階での対象範囲と計算仕様
最初に決めるのは、定期預金商品だけを追加するのか、顧客・口座・元帳・チャネルも刷新するのかです。
- 現行情報:商品規程、金利表、帳票、バッチの一覧。
- 接続条件:外部接続、SLA、監査要求の一覧。
- 対象範囲:対象外の機能も含めて明記する。
利息計算は、預入日、満期日、金利、税率、期待結果を含む計算例にまとめます。業務部門と開発会社が同じ基準で確かめられることが重要です。
方式比較とプロトタイプの活用
候補となる方式は、適合度と将来の変更費用を同じ条件で比べます。
- パッケージ・モジュール:標準機能への適合度。
- クラウド・コンポーザブル型:APIと運用の引き継ぎ。
- スクラッチ:移行、FISC対応、テスト証跡、SLA。
価格改定条件も含めて3案を比べます。そのうえで、金利や商品ルールをパラメータで変えられるかを、プロトタイプで確かめます。
元帳と商品定義を疎結合にできるかを確かめておくと、後からの設計変更を減らせます。また、最初から全面刷新するのではなく、商品管理や周辺事務から段階的に移行する方法も有効です。
総合テストと移行リハーサルの進め方
単体テストと画面テストの後には、業務処理と障害を含めた総合テストを行います。
- 業務処理:外部連携、日次締め、月次処理、満期集中日。
- 障害対応:障害復旧、通信断、二重送信、再実行。
- 証跡・照合:監査ログと旧新残高照合。
移行は一度で本番に投入せず、複数回のリハーサルを重ねます。判定基準は、移行件数と残高、利息を中心に定めます。満期日と例外件数にも、判定基準を設けます。
失敗したバッチを安全に再実行できるかどうかは、費用をかけて検証する価値が高い領域です。
見積の比較と総コストの抑え方
総コストを抑えるには、機能を一律に削るのではなく、将来の変更費用を含む総保有コストで判断することが大切です。安い見積でも移行やテストが抜けていると、後から支出が増えることがあります。
例えば、稼働が延びたり、手作業での訂正が増えたりします。障害対応や追加開発の費用も、そこに加わります。
2〜3社へ同じ条件のRFP
比べる前に、提案の前提となる対象範囲と運用条件をそろえておきます。
- 業務条件:商品数、チャネル、取引量、必要な帳票
- 品質条件:稼働時間、目標復旧時間、テスト範囲
- 継続条件:移行件数と保守時間
2〜3社へ同じRFPを提示し、工程ごとに分けた見積を出してもらいます。要件定義、設計、実装、移行は、それぞれの金額を確認します。テスト、教育、保守の金額も並べて見れば、各社の提案の違いが明らかになります。
準委任の場合は工数と役割、請負の場合は納品物、受入基準、変更管理を明確にします。契約方式ごとのリスクも比べます。
安い見積で抜けやすい項目
見積書は、含まれている項目と含まれていない項目を分けて読みます。
- 移行・試験:データのクレンジング、移行リハーサル、性能試験。
- 障害・監査:再処理、監査証跡、DR切替訓練。
- 運用準備:利用者教育と稼働後の制度変更対応。
- 別途費用:クラウド、ライセンス、外部接続、月額保守料。
見積書の一式表記は、対象件数と成果物まで確認します。「テスト一式」「移行一式」の場合は、回数と判定方法も質問します。また、別途扱いの費用は、初年度と2年目以降に分けて確かめます。
パラメータ化・段階導入・標準化の使い分け
将来の制度変更に備えて、変更しやすい範囲と標準機能で済ませる範囲を分けておきます。
- パラメータ化:金利、期間、継続条件を商品・金利マスタで管理。
- 段階導入:受付チャネルを限定した最小構成からの開始。
- 標準化:パッケージ標準へ合わせ、必要な差分だけを拡張。
コードに条件を埋め込まない設計にすると、制度変更のたびに改修する手間を減らせます。また、利用実績を見ながら機能を増やす段階導入も有効です。
元帳と商品定義を疎結合にし、APIの冪等性と監査ログを共通部品にします。再処理や二重計上防止も、同じ部品で扱います。
担当者が自社の計算仕様と移行判定の基準を持っておくと、開発会社に任せきりにせずに済みます。
業務の知識を発注側に残しておけば、金利改定や商品追加、ベンダー変更の際の費用を抑えやすくなります。
定期預金システムの費用に関するよくある質問(FAQ)
予算を立てたり開発会社を選んだりする際は、価格だけでなく対象範囲と品質を確かめます。
移行や保守も、あわせて見ておく必要があります。
定期預金システムは金融機関以外でも開発できますか?
開発は可能ですが、預金元帳を再現するのか、既存サービスへ接続するのかで難易度が変わります。
- 責任範囲:顧客管理、本人確認、会計、税務の範囲。
- 金融対応:監査、AML/CFTの責任範囲。
- 外部分担:必要な許認可と、外部サービスとの分担。
特に、金融サービス事業者が独自の商品を提供する場合は、責任範囲を先に整理しておきます。
パッケージとスクラッチ開発はどちらが安いですか?
初期費用と開発期間だけで見れば、標準機能を使える方式のほうが安くなりやすいです。
- 安くなりやすい方式:標準機能を使えるパッケージやモジュール。
- 差が縮まる場合:独自商品を大量にアドオンするケース。
- 比較期間:商品ルール、API、移行、監査、運用を含む5年程度。
保守の負担がどこまで増えるかは、見積の金額だけでは見えにくい点です。標準の機能に独自の商品を重ねると保守が複雑になり、スクラッチとの差が縮まることがあります。この差を見極めるには、標準に合わせられる業務と独自性を残す業務を分けて判断します。
見積もりを依頼する前に何を準備すればよいですか?
依頼先ごとに前提がずれると見積を比べにくくなるため、依頼する前に資料をそろえておきます。
- 業務資料:商品規程、金利表、受付チャネル、現行画面、帳票。
- システム資料:外部連携一覧、バッチ、取引量、移行項目。
- 品質資料:SLA、監査・セキュリティ要件。
- 計算例:満期処理、中途解約、金利改定、取消、再処理、障害復旧に関する計算例。
代表的な計算例を用意すると、会社ごとの前提の差が減ります。さらに、対象外の範囲と予算の上限を示したうえで、2〜3社から同じ条件で提案を受けると、比較しやすくなります。
まとめ
スコープ別の予算レンジ
定期預金システムは、対象範囲によって予算検討用のレンジが変わります。
- 小規模:既存勘定系への接続で、1,000万〜3,000万円の範囲。
- 刷新:預金モジュール刷新で、3,000万〜1億5,000万円の範囲。
- 大規模:共同利用や勘定系刷新を含み、1億〜数億円以上の範囲。全面刷新では数十億円以上もあり得る。
これは公開された一律の価格ではなく、商品数や連携、移行などを含めて考えた幅です。テストやセキュリティ、運用も含まれています。
計算仕様と見積の前提
見積を取る際は、初期開発費と継続費用を分けて確かめます。
- 初期費用:人件費、パッケージ・SI、データ移行、総合テスト。
- 品質・運用:監査・DR、クラウド、教育、保守。
- 比較条件:計算例、連携先、移行件数、障害復旧条件。
2〜3社へ同じ条件で依頼し、標準化、段階導入、パラメータ化を組み合わせると、将来の変更コストまで抑えやすくなります。この進め方は、失敗しにくい選択につながります。
▼全体ガイドの記事
・定期預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。