
トレジャリーマネジメントシステム(TMS)のパートナーは、製品機能、銀行・ERP連携、資金業務への適合性を比べて選ぶと、資金管理の改善につながります。
比べる観点をそろえておくと、取り上げる6社の特徴も、自社の課題に当てはめて読めます。
▼全体ガイドの記事
・トレジャリーマネジメントシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
トレジャリーマネジメントシステムのパートナー選びの重要性
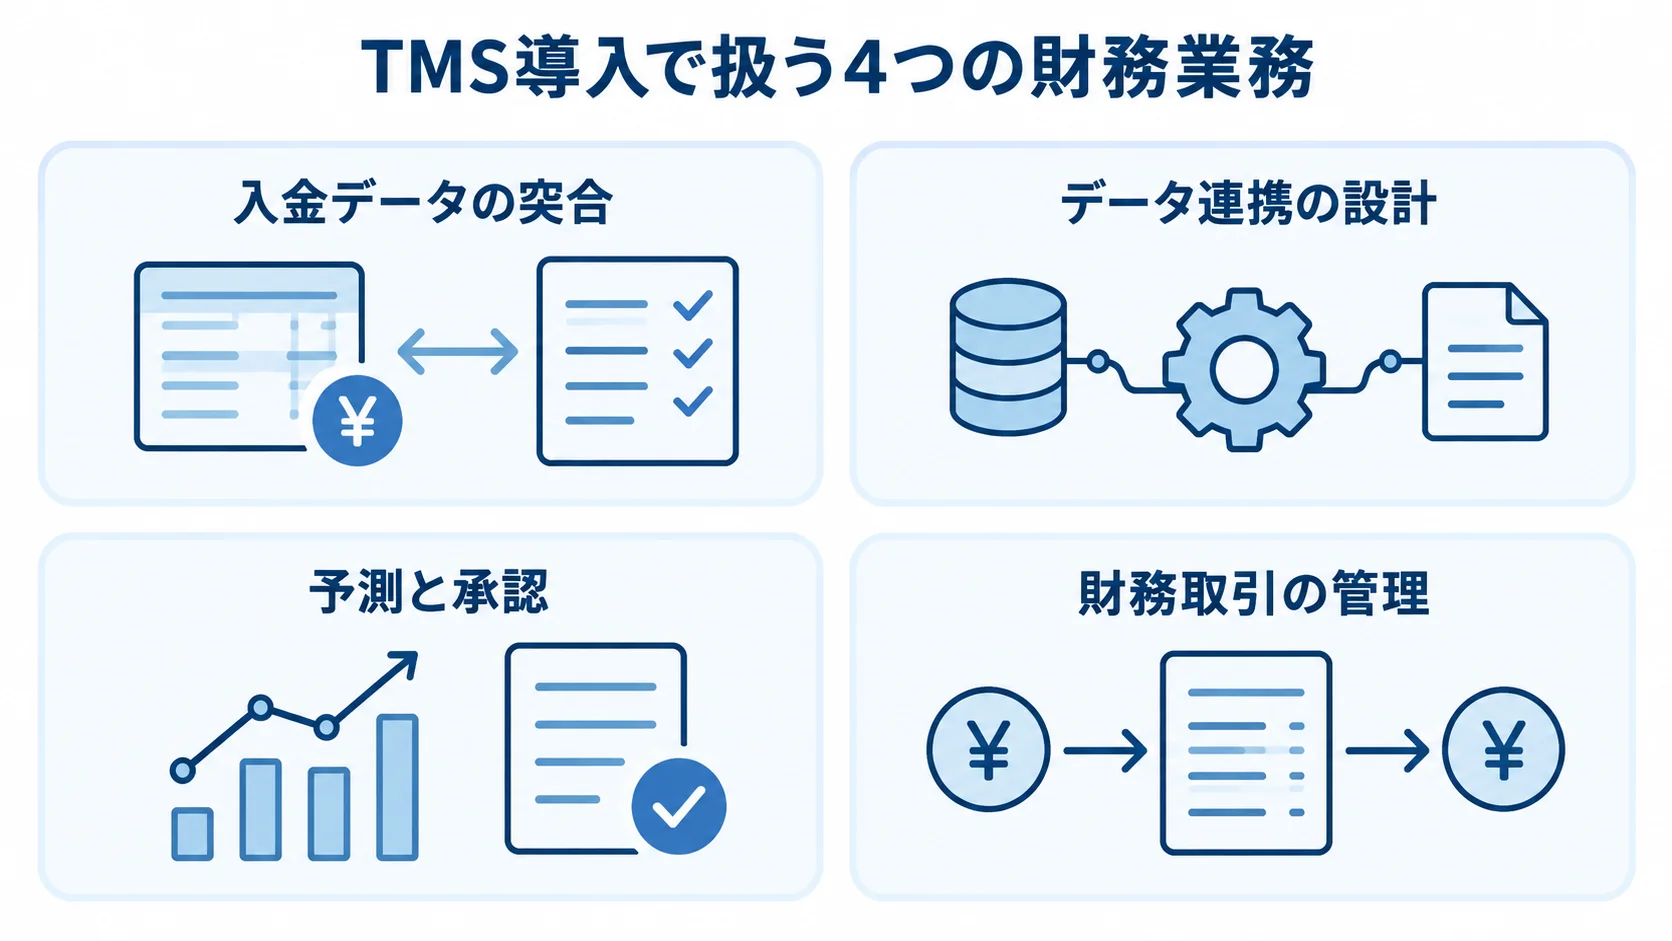
TMSは、財務方針と業務フローをシステムに落とし込む経営基盤です。残高を表示するだけのツールとは違い、経営の土台を担います。また、KPMGは導入目的を「資金効率化」「財務リスク管理」「業務効率化」の3つに整理しています(出典:KPMG「トレジャリーマネジメント導入/高度化支援」、2026年)。
適切なパートナー選定が成否を分ける理由
小売企業が資金状況を正しく把握するには、売上から銀行入金までのデータと財務業務の流れを照合する必要があります。その照合は、入金データの突合からデータ連携、予測と承認、財務取引の管理まで、複数の業務にまたがります。
- 入金データの突合:決済代行会社ごとの入金サイクル、手数料、返金、チャージバック、店舗別売上の照合
- データ連携の設計:銀行APIやSFTP、CSV、POS、決済、ERP、会計の項目と、正とする時点の決定
- 予測と承認:資金予測、支払依頼と二重承認、グループ内貸借
- 財務取引の管理:借入・預金・投資、為替予約、監査ログ
データの突合が不十分だと、画面上の売上高と実際に使える現預金に差が生じます。こうした業務を扱うTMSは、財務部門だけの業務ツールではありません。そのため、導入前に業務と権限を整理できるパートナーを選ぶことは、支払ミスや属人化を減らし、経営判断を早める近道です。
発注前に確認すべきポイント
発注する側は、見積もりの前提と対象範囲をそろえるために、候補会社へ伝える情報と依頼内容を先に整理しておきます。取引規模や既存環境、導入範囲は、見積もりの前提を大きく左右します。
- 企業・取引規模:法人数、店舗数、口座数、銀行数、通貨、決済ブランド、月間取引件数
- 既存環境:ERP・会計・POSと支払承認者
- 初期導入の範囲:残高集約を先行するか、入金消込、支払ファイル、資金予測、為替・金利リスクまで含めるかの選択
- 見積もりの内訳:ライセンス、初期設定、銀行接続、ERP連携、データ移行、教育、脆弱性診断、並行稼働、保守
国内TMSは一律の公開価格が少なく、海外製品も契約条件で大きく変わります。そのため、金額だけでなく、対象業務と必要な人月を比べる必要があります。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを進めた経験を活かし、成果の創出とシステムの定着を支援します。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
riplaは、TMS既製品の導入に限らず、業務課題に合わせてシステム全体を設計できます。既存の基幹システムを残しながら、財務データの分断を減らしたい企業の候補になります。その分断を埋めるのは、入金・支払・会計の各業務をつなぐ機能です。
- 入金突合:店舗売上と決済会社の入金予定を銀行明細と照合する周辺機能
- 支払承認:社内の支払申請と承認ワークフロー
- 会計連携:ERPや会計システムとの連携基盤
機能は、段階を分けて構築できます。
得意領域・実績
幅広い基幹システムの構築・導入経験をもとに、財務、店舗運営、販売、経理、情報システムをまたいで要件を整理する支援ができます。
TMS標準機能では足りないPOS・決済データの扱いを補いたい場合や、1法人・数口座でPoCを行ってから複数法人へ広げたい場合に、候補として検討できます。
相談の際は、口座残高を見られるようにするのか、入金突合、支払承認、予測のどこから始めるのかを先に決めておくと、実装範囲を具体的に絞り込めます。
Kyriba Corporation(キリバ)|グローバルな銀行・ERP接続に強いクラウドTMS
Kyriba Corporationは、キャッシュ管理・資金予測・支払・流動性・財務リスクを扱う、クラウド型のグローバル財務管理プラットフォームを提供しています。
公式情報では、ERPや財務システム、金融機関をつなぐ1,000以上の事前設定・テスト済みコネクティビティと、10,000以上の銀行接続を掲げています(出典:Kyriba「Enterprise Connectivity」、2026年)。
特徴と強み
銀行API、銀行直接接続、SWIFT、FTPなど複数の接続方法を使い分けられる点が特徴です。また、SAP(S/4HANA)、Oracle ERP Cloud、Workdayなどとの連携も想定されています。
多法人・多通貨の資金を一画面に集約し、予測と実績を比べたい企業に向いています。小売企業は、入金予定や手数料の情報を標準データに変換できるかを、事前に確かめます。さらに、国内の利用銀行と接続できるかは、個別に確認する必要があります。
得意領域・実績
公式のINPEX事例では、既存システムの集約、会計連携、源泉税対応を柱に、クラウド型TMSを構築しています(出典:Kyriba「INPEX Success Story」、2026年閲覧)。さらに、為替売買、定期預金の台帳・決算、資金繰り見込み、為替予約の時価評価に関する追加開発も行っています。
海外子会社やグループ財務を段階的に高度化したい企業にとっては、有力な候補です。導入の際は、ライセンス・導入支援・銀行接続・追加開発を分けたうえで、総額を早期に確認します。
SAP SE/SAPジャパン|既存SAP基盤とグループ財務を統合
SAP SEとSAPジャパンは、SAP ERPやSAP S/4HANAを中心に、会計・資金・金融商品・支払・リスク管理を統合したい企業の候補です。
SAPをグループ標準で使う企業であれば、財務取引と会計データを同じ基盤に寄せられます。各社のExcelや銀行画面の情報を共通言語で扱う構想も立てられます。
特徴と強み
SAPの財務資金管理では、金融商品管理・社内銀行・支払代行・マルチラテラルネッティングなどを、グループ横断で扱えます。
店舗・小売企業では、POSや決済データのSAP連携が個別設計になりやすい傾向があります。そのため、店舗売上・決済手数料・入金予定・返品データをどこで保持するかを、RFPに含めておく必要があります。
得意領域・実績
SAPジャパンが公開した日立製作所の事例では、600社を超えるグループを対象に、資金・為替・支払などを段階的に標準化しています。
RFPで選定したSAP S/4HANAにリスク管理データを集めたうえで、グローバルでの全体最適と地域実務を両立させる考え方が示されています(出典:SAPジャパン「日立製作所のグローバル財務資金リスク管理変革」、2025年)。
大規模グループに適しています。ERP刷新と同時に進める場合は、範囲と意思決定者を明確にしておくと、期間と費用の膨張を防げます。
FIS(Fidelity National Information Services)|資金・流動性・リスクをクラウドで管理
FISは、Treasury and Risk Manager Quantum Cloud Editionを提供する金融テクノロジー企業です。公式情報では、クラウドネイティブなマイクロサービス構成を示しています。
同製品は、現金・流動性・債務・投資・ヘッジ・コンプライアンスの領域を扱います(出典:FIS「Treasury and Risk Manager Quantum Cloud Edition」、2026年閲覧)。また、ERP・取引・マーケットデータ・銀行・決済システムとのAPI連携も示しています。
特徴と強み
資金残高だけでなく、借入・投資・為替・金利・ヘッジ会計まで一つのTMSで管理したい大企業に向いています。
クラウド化によって、複数拠点から同じデータを扱いやすくなります。データが増えたときの拡張性も、比べる材料になります。一方で、小規模な単一法人が残高集約だけを求める場合は、機能と費用が過剰でないかを検証する必要があります。
得意領域・実績
複雑なグローバル財務を対象に、流動性・資本コスト・ヘッジ・規制報告をまとめて扱いたい企業にとって、比較しやすい候補です。
小売企業は、店舗売上から資金予測へ渡すデータの粒度、決済ネットワークの接続方式、会計仕訳と監査証跡の出力を、デモで確かめます。
「API連携可能」とあっても、希望する国内銀行や決済会社に実装済みとは限りません。そのため、接続先の一覧と追加費用を確認します。
ION Group(ION Treasury)|企業規模に合わせて製品を選べる財務・リスク管理
ION Groupは、企業規模や財務業務の複雑さに応じ、複数のTreasury and Risk Management製品を展開します。
公式サイトでは、キャッシュ管理や資金調達に加え、借入・投資、為替・金利などのリスクも扱う製品群として紹介しています。さらに、銀行口座管理、支払、会計・ヘッジ会計も製品群に含まれます。
特徴と強み
ION Treasuryは、財務業務の複雑さや組織規模に合わせて、製品と導入形態を検討できます。比べるときは、対応範囲と導入形態、製品の絞り込み方が手がかりになります。
- 対応範囲:標準的なキャッシュ管理から、複雑なグローバル企業までを想定した範囲
- 導入形態:SaaSとオンプレミスからの選択
- 製品選択:8製品を、財務チームの人数や企業区分から絞り込める(出典:ION Treasury公式サイト、2026年閲覧)
- 製品例:Treasura、City Financials、ITS、Reval、IT2
- 製品例:Openlink、Wallstreet Suite
得意領域・実績
銀行口座を一元管理し、余剰資金、借入、支払、ヘッジ会計まで分業する企業に適しています。複数製品から自社に合う候補をデモで比べます。
比べる際は、法人・通貨・口座・取引量・導入形態を確認します。また、2026年には欧州でペイイー検証を本番展開したニュースも公開されました。
決済統制や規制対応の最新機能を調べる際は、公式の更新情報も参照します(出典:ION Treasury「mandatory EU payee verification」、2026年)。
Oracle|多通貨・金融商品・決済を扱うエンタープライズ基盤
Oracleは、Oracle Banking Treasury Managementなどの財務製品を展開しています。また、Banking Cash Management、Liquidity Managementも製品に含まれます。
Oracle Banking Treasury Managementは銀行向けの製品です。為替やマネーマーケット、証券、デリバティブを含みます。さらに、決済・会計仕訳・照合・ワークフローも扱い、多通貨・金融商品の要件で比較対象になります。
特徴と強み
Oracleの公式情報では、複数法人・複数通貨に対応し、取引の検証・承認・例外処理・決済・会計・照合をワークフローで管理できます。
クラウドとオンプレミスを選べる点も、セキュリティや社内基盤に制約がある企業の比較材料です。
ただし、製品ごとに金融機関向けか事業会社向けかが異なります。そのため、Oracle ERPや既存の銀行・決済基盤と、どこまでを誰が受け持つかを確認する必要があります。
得意領域・実績
借入・投資・為替・決済を広範囲に管理し、監査に耐える操作履歴と承認経路を必要とする大規模組織で検討できます。
多店舗小売企業は、会計・ERP、POS、決済会社、銀行口座のどこまでを対象にするかを決める必要があります。そのうえで、銀行向けの機能をそのまま導入しないよう確認します。
残高集約を先に行い、金融商品・リスク管理は後から広げる段階導入も、選択肢になります。
トレジャリーマネジメントシステムのパートナー選びのポイント
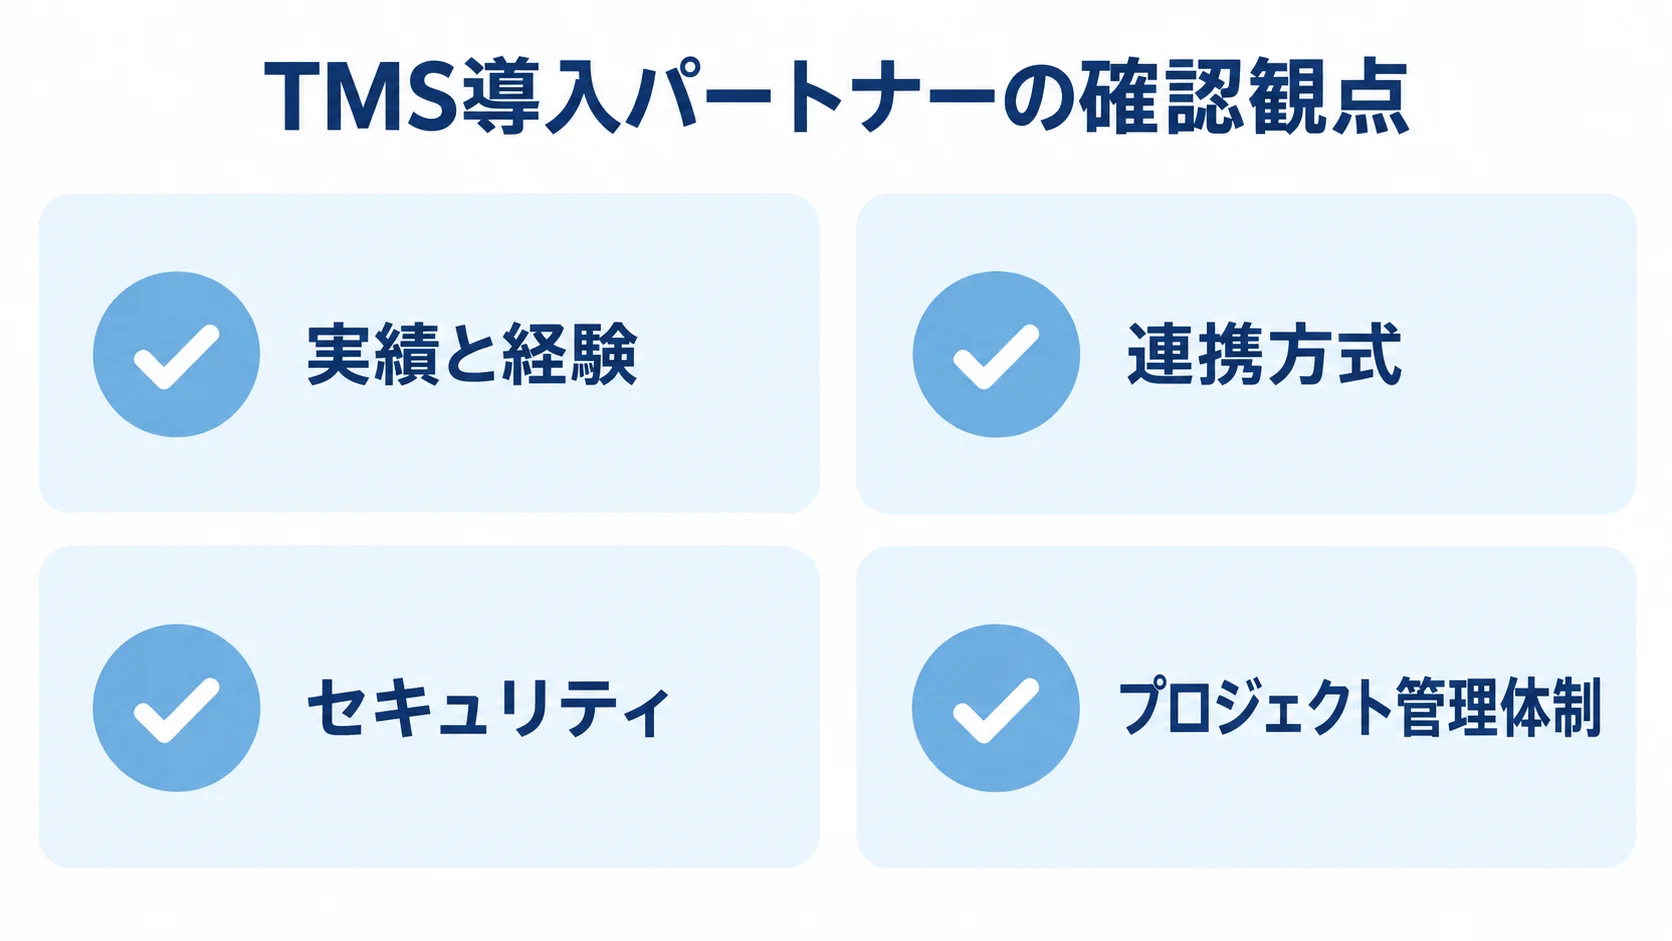
6社は、riplaのような開発支援会社と、Kyriba・SAP・FIS・ION・OracleのようなTMSや財務基盤の製品ベンダーとで性格が異なります。そのため、自社の課題と導入範囲に合わせて比べることが欠かせません。
実績と経験の確認方法
実績は、導入社数だけでなく自社と似た条件で確認します。そのうえで、候補会社には店舗数・法人数・口座数・海外拠点を伝えます。加えて、銀行・決済ブランド・ERP・支払件数も伝えます。
残高集約・入金消込・資金予測・支払承認・為替管理のどこまでを実現した事例かを、候補会社に聞きます。
たとえば、INPEXのシステム集約・会計連携や、日立製作所の600社超のグループ標準化事例は、導入背景と段階展開を確かめる材料になります。
技術力と専門性の評価
技術評価では、財務データの連携方式、保護策、運用条件を見ます。評価の対象は、接続方法から第三者保証、データ管理まで広がります。
- 連携方式:銀行API、SWIFT、ホスト接続、SFTP、CSV、ISO 20022、ERP・会計・POS連携
- データ移行:移行方式の確認
- セキュリティ:SSO、多要素認証、ロール別権限、職務分掌、二重承認、暗号化、バックアップ、障害復旧、監査ログ、脆弱性診断
- 第三者保証:FISC安全対策基準の参照範囲、ISO 27001やSOC 2などの認証・保証
- データ管理:データ保管場所、委託先、解約時のデータ返却
金融庁とFISCは2025年5月の意見交換会で、FISC基準改訂・生成AI・システムリスク・顧客口座への不正アクセス・ITガバナンスを論点としました(出典:金融庁「金融庁・FISCの意見交換会について」、2025年)。そのため、セキュリティ資料は更新日も合わせて確認します。
プロジェクト管理体制の確認
TMS導入では、財務部門に加えて社内外の関係者との調整が必要になります。
- 関係者:経理、店舗運営、情報システム、法務、監査、銀行との調整担当
- 担当体制:要件定義の責任者、業務と技術の通訳役、銀行接続、移行・テストの担当、障害時の連絡窓口
- 展開計画:1法人・数口座のPoC、複数法人への展開、海外拠点の追加という段階
RFPに段階を書き込んでおくと、関係者の合意形成を進めやすくなります。
よくある質問
製品の機能だけでなく、導入範囲、費用、POSや会計との関係をまとめて問い合わせると、比較がスムーズに進みます。
トレジャリーマネジメントシステムとは何ですか?
TMSは、企業グループの現預金・借入・投資・為替・金利・支払などを一元管理する財務システムです。資金の状況を見えるようにし、予測、リスク管理、決済統制を支援します。
一方で、POSは売上を、会計システムは仕訳を管理します。TMSは売上や支払予定と銀行残高をつなぎ、将来の資金を判断する役割を担います。
POSや会計システムがあればTMSは不要ですか?
店舗数・口座数・決済手段・法人の増加によって、POSや会計だけでは資金の全体像を把握しにくくなった場合は、TMSを検討できます。
売上の計上と決済会社からの入金、銀行の実残高、仕入・給与・賃料の支払予定のあいだには、時間差があります。そのため、資金予測、入金突合、支払承認を一元管理したい企業では、TMSが役割を補完できます。
トレジャリーマネジメントシステムの開発費用はいくらですか?
一律の価格はなく、法人・口座・銀行・取引量・通貨・モジュールの数や、ERP・POS・決済との連携数によって変わります。
残高集約とCSV連携だけなら、小さく始められます。一方で、複数銀行API・入金消込・支払ファイルまで含めると、ライセンスと導入・開発費が大きくなります。さらに、権限・監査ログ・為替・金利リスクを加えると、費用はいっそう膨らみます。
見積もりでは、費用を性質の違う区分に分けて確認します。
- 初期費用と年額・月額:分けて確認する費用
- 接続料・移行・教育:それぞれ別の項目として確かめる費用
- 保守・追加開発:項目ごとに見ておく費用
ライセンス費の水準は、外部調査の数値からも見当をつけられます。SpendHound調査はKyribaの実契約160社を対象にしています(出典:SpendHound「Actual Kyriba Pricing 2026」、2026年)。
年間平均は、従業員50〜1,000人の企業で61,979ドル、従業員1,000人以上の企業で337,010ドルです。1ドル150円で単純換算すると、約930万円と約5,100万円になります。ただし、これは公開定価ではなく、匿名化された実契約データです。
国内のスクラッチ・連携開発は、銀行数や連携数に応じて数百万円から数千万円以上まで変わります。そのため、ライセンスと開発費を分けて比べる必要があります。
財務情報をクラウドTMSで管理しても安全ですか?
安全性は、クラウドかどうかよりも、認証・権限・二重承認の中身で見ます。暗号化・監査ログ・バックアップ・障害復旧についても、具体的な仕組みを確かめます。
また、データの保管場所・委託先・第三者認証も確認します。金融機関や決済に関わる場合は、FISC安全対策基準の参照範囲、業務継続時の代替手順、解約時のデータ返却まで、契約と運用設計に含めます。
まとめ
会社を選ぶ前に、製品機能だけでなく、自社の資金業務をどこまで変えるかを決めておきます。小売企業では、POS売上・決済入金予定・銀行残高・支払予定・会計仕訳をつなぐことが重要です。
6社の自社課題に合わせた比較
riplaは、業務整理から開発・定着支援まで進めたい企業の候補です。Kyribaはグローバル接続、SAPはSAP基盤の大規模グループ、FISは資金・流動性・リスクのクラウド管理に向いています。
IONは企業規模に応じた製品選択、Oracleは多通貨・金融商品・決済の高度な統制を重視する企業の候補です。同じRFPで要件、費用、期間、導入後の受け持ちを比べると、選定理由を説明しやすくなります。
現状データと導入範囲の整理
導入範囲を小さく区切り、段階ごとの効果を確かめられるようにします。
- 全機能を一度に導入せず、1法人・数口座で残高集約や入金突合を始める
- 予測、支払、リスク管理へ広げる
店舗数・法人・口座・銀行を一覧にします。決済手段・ERP・月間取引件数も、同じ一覧に書き込みます。そのうえで、把握時間・予測誤差・突合率・承認リードタイム・手作業件数を導入前のKPIとして記録すると、効果を検証できます。
製品デモに加えて、実データを使ったPoCを行い、銀行障害やデータ不一致が起きたときの運用も確認します。
▼全体ガイドの記事
・トレジャリーマネジメントシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。