
トレジャリーマネジメントシステム(TMS)の機能範囲は、対象業務、企業規模、必要な連携方式で変わります。残高の集約から高度なリスク管理まで、段階を追って広げられます。
全体の流れを、機能や方式から導入後の運用まで順に見ていきます。各テーマの詳細は、関連記事もご覧ください。
▼関連記事一覧
・トレジャリーマネジメントシステム開発の進め方/やり方/流れや方法/手法/工程/手順
・トレジャリーマネジメントシステム開発でおすすめの開発会社/ベンダー6選と選び方
・トレジャリーマネジメントシステム開発の見積相場や費用/コスト/値段について
・トレジャリーマネジメントシステム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
トレジャリーマネジメントシステムの概要
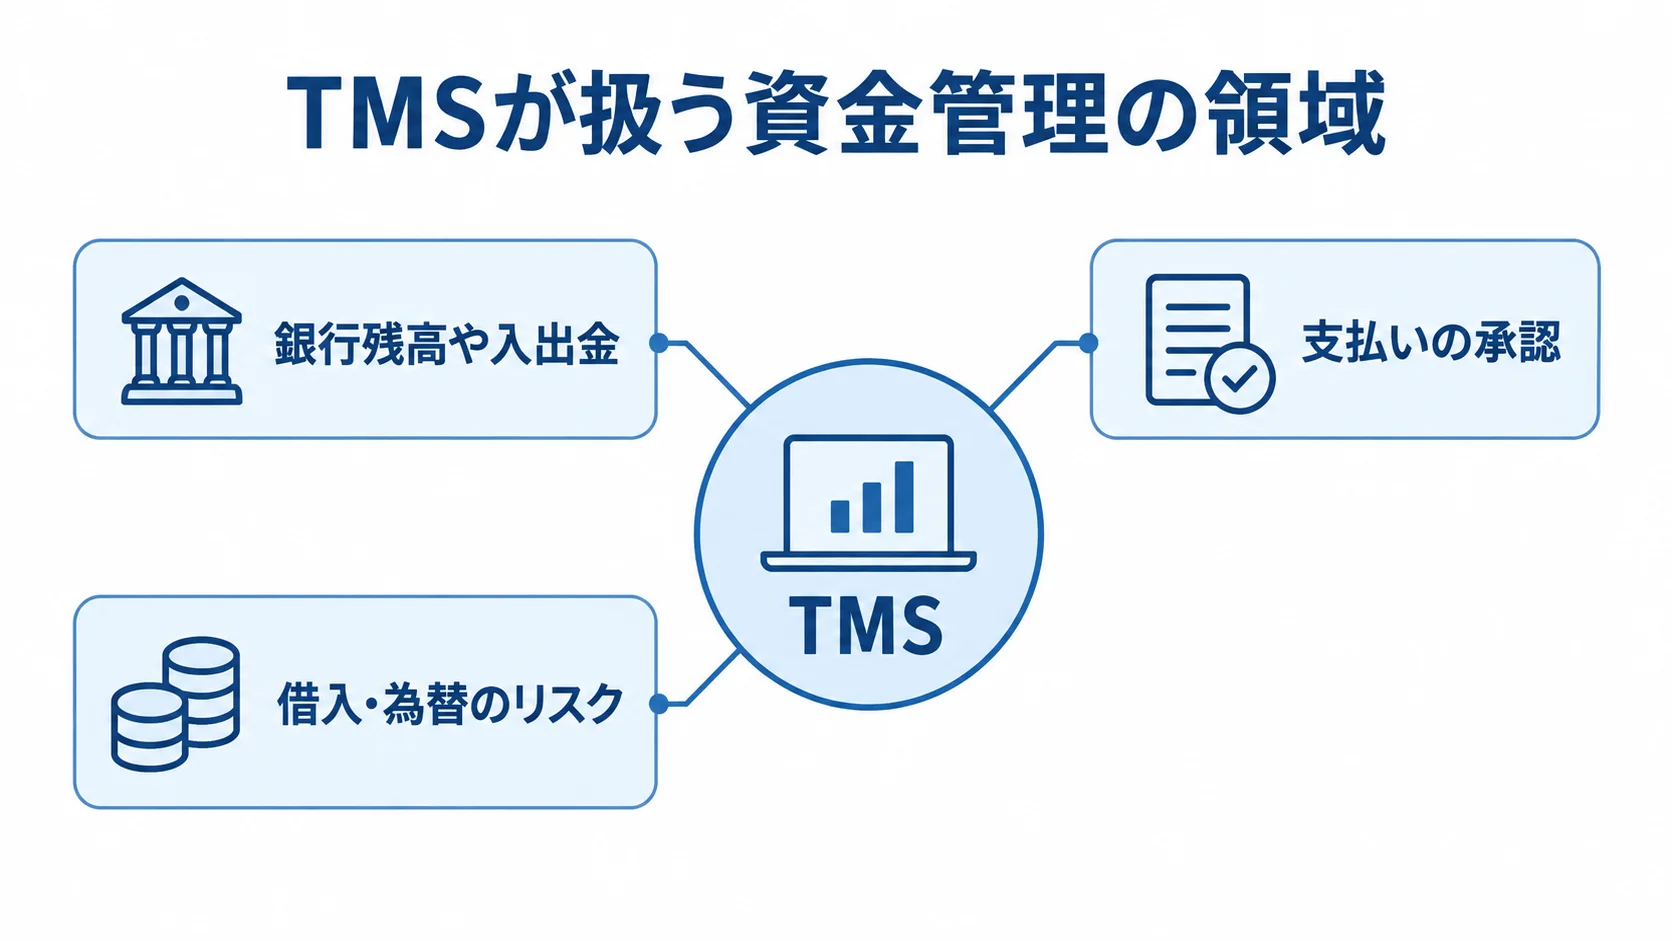
トレジャリーマネジメントシステム(TMS)は、財務部門の資金情報と取引を集約するシステムです。
銀行残高だけでなく、将来の入出金やグループ内の資金移動も管理の対象になります。さらに、支払いの承認や借入、為替のリスクも扱います。
POS・会計システムとの違い
POS・会計システムとTMSは、扱う情報も資金管理での役割も異なります。
- POS・会計:POSは店舗やECの売上を記録し、会計システムは仕訳や決算書を作ります。
- TMSの管理対象:入金時期や、仕入・給与・賃料の支払い後に口座へ残る金額を管理します。支払いの承認、借入、為替リスクも対象です。
- 入金突合:POS売上と銀行入金額が異なる場合も、決済手数料、返金、チャージバック、入金サイクルを含めて突合できます。
- 多店舗の連携:POSの売上、決済会社の入金予定、銀行明細を会計上の売掛金や手数料に対応付けます。
- システム間の役割:TMSはPOSを置き換えず、システムをまたいだ資金の流れを追えるようにします。
導入で解決できる経営課題
資金管理の手作業や部門間の課題は、次のような形で表れます。
- 集計負担:Excelや複数の銀行Webサイトでは、残高集計に数時間かかる場合があります。
- 更新の継続性:担当者が休むと資金情報の更新が止まることがあります。
- 資金効率とリスク:グループ全体の余剰資金と借入を把握して金融収支を改善し、為替・金利変動を管理します。
- 業務の統制:支払いの申請から承認、実行、記録までを一つの流れにします。
TMSは口座残高や入出金明細を定型的に集めます。そのため、日次・週次・月次の資金状況を、共通の定義で確認できます。
財務だけでなく、経営企画や経理も関係します。また、購買、店舗運営、情報システムの担当者も関わります。
トレジャリーマネジメントシステムの主な機能
TMSの機能は、残高の集約から高度なリスク管理まで広がります。
導入では、時間やリスクが集中する業務から始めると、定着しやすくなります。
口座・残高・資金予測の管理
残高の可視化と資金予測では、集約方法と更新状況をそろえて確認します。
- 残高集約:預金・借入・投資の残高と取引明細を法人、通貨、銀行、口座別に表示します。
- 接続状況:API、ホスト接続、SFTP、CSVを使い、取得日時と結果を記録します。
- 将来予測:売上入金や仕入、給与の予定を扱います。さらに、税金、賃料、返済、投資予定も対象です。
- 差異分析:店舗、決済ブランド、勘定科目、取引先から予測誤差の原因を追います。
取得できなかった口座を正常に見せない設計も必要です。
予測と実績の差を確認できれば、資金予測を意思決定に役立てられます。
支払い・回収・グループ資金の統制
資金の出入りと法人間の資金配置は、次の統制機能で管理します。
- 支払い:依頼、承認、データ作成、銀行送信、実行確認をつなぎます。
- 承認統制:申請者と承認者を分け、一定額超では二重承認にできます。
- 回収突合:入金と売上、返金、手数料を照合し、未消込や差異を示します。
- グループ資金:プーリングや法人間貸借を管理し、余剰と借入の併存を減らします。
承認履歴や差し戻し、変更履歴、実行結果を監査ログに残しておけば、ミスや不正の発見につながります。
法人間ではインターカンパニー残高やネッティングも管理します。
借入・為替・金利・会計連携
財務リスクと会計連携は、契約情報や通貨、共通コードを一貫して扱う必要があります。
- 資金調達:借入・社債・預金・投資の条件、残高、利息、返済を管理します。
- 為替・金利:海外取引の通貨別資金、予約、ヘッジ、評価損益を確認します。
- 共通コード:法人、勘定科目、通貨、取引先、税区分、決済日を定めます。
- 会計連携:自動仕訳や監査レポートのデータモデルと例外を確認します。
契約情報を管理しておくと、資金調達の満期や金利負担を把握できます。
海外取引では必要に応じて、ヘッジ会計用のデータも作ります。
トレジャリーマネジメントシステムの種類と選び方
方式は大きく分けて、SaaS型TMS、既存ERPへの組み込み、パッケージ+SI、スクラッチやハイブリッドがあります。まず、標準機能で足りる業務と、連携や追加開発が必要な自社固有の業務を切り分けます。製品名を決めるのは、その後です。
SaaS型・クラウド型
SaaS型・クラウド型は、標準機能を借りて使う方式です。導入と運用の手間を抑えやすい一方で、契約時に確かめる条件が多くあります。クラウド利用の利点と契約時の確認事項は、次の点に整理できます。
- 利用形態:標準TMSを月額または年額で使い、自社サーバーを用意しません。
- 導入と運用:初期インフラを抑えやすく、自動更新や複数拠点に向きます。
- 料金条件:法人、口座、ユーザー、取引量、通貨、接続先によって増える場合があります。
- 契約・安全性:解約時のデータ返却、障害対応、認証、保管場所、API上限を自社の評価と照合します。
銀行やERPとの接続設定が整えば、利用開始までの期間を短くしやすい方式です。ただし、追加モジュールの料金や、ベンダーの監査報告も確認しておく必要があります。
ERP組み込み型・パッケージ+SI型
既存ERPを中心に業務を統合している企業は、財務・資金管理機能を活用できます。
自社固有の連携の範囲も比べます。
- ERP組み込み:マスタや仕訳を整合させ、共通ルールを組み込みやすい方式です。
- ERP刷新との同時導入:対象範囲が広がり、費用と期間が膨らむ場合があります。
- パッケージ+SI:標準機能に銀行・POS・決済・承認・会計連携を追加します。
- 適用範囲:保守性を保ちつつ、店舗・小売の固有要件を吸収できます。
スクラッチ・ハイブリッド型
独自業務にどこまで対応するかと、保守を誰が担うかを見比べて、方式を選びます。
- 追加開発:店舗別入金、特殊配賦、手数料計算、法人間貸借に対応します。
- 自社保守の負担:接続や権限、監査、暗号化の管理が必要です。さらに、バックアップや市場データ、法令変更への対応も求められます。
- ハイブリッド:中核はパッケージ等を使い、周辺業務を個別開発します。
- 将来変更:銀行・法人・通貨の追加や組織変更を設定で吸収します。
独自業務が競争力に直結する場合は、追加開発を増やせます。ただし、それに伴って保守の負担も重くなります。
トレジャリーマネジメントシステム開発の進め方
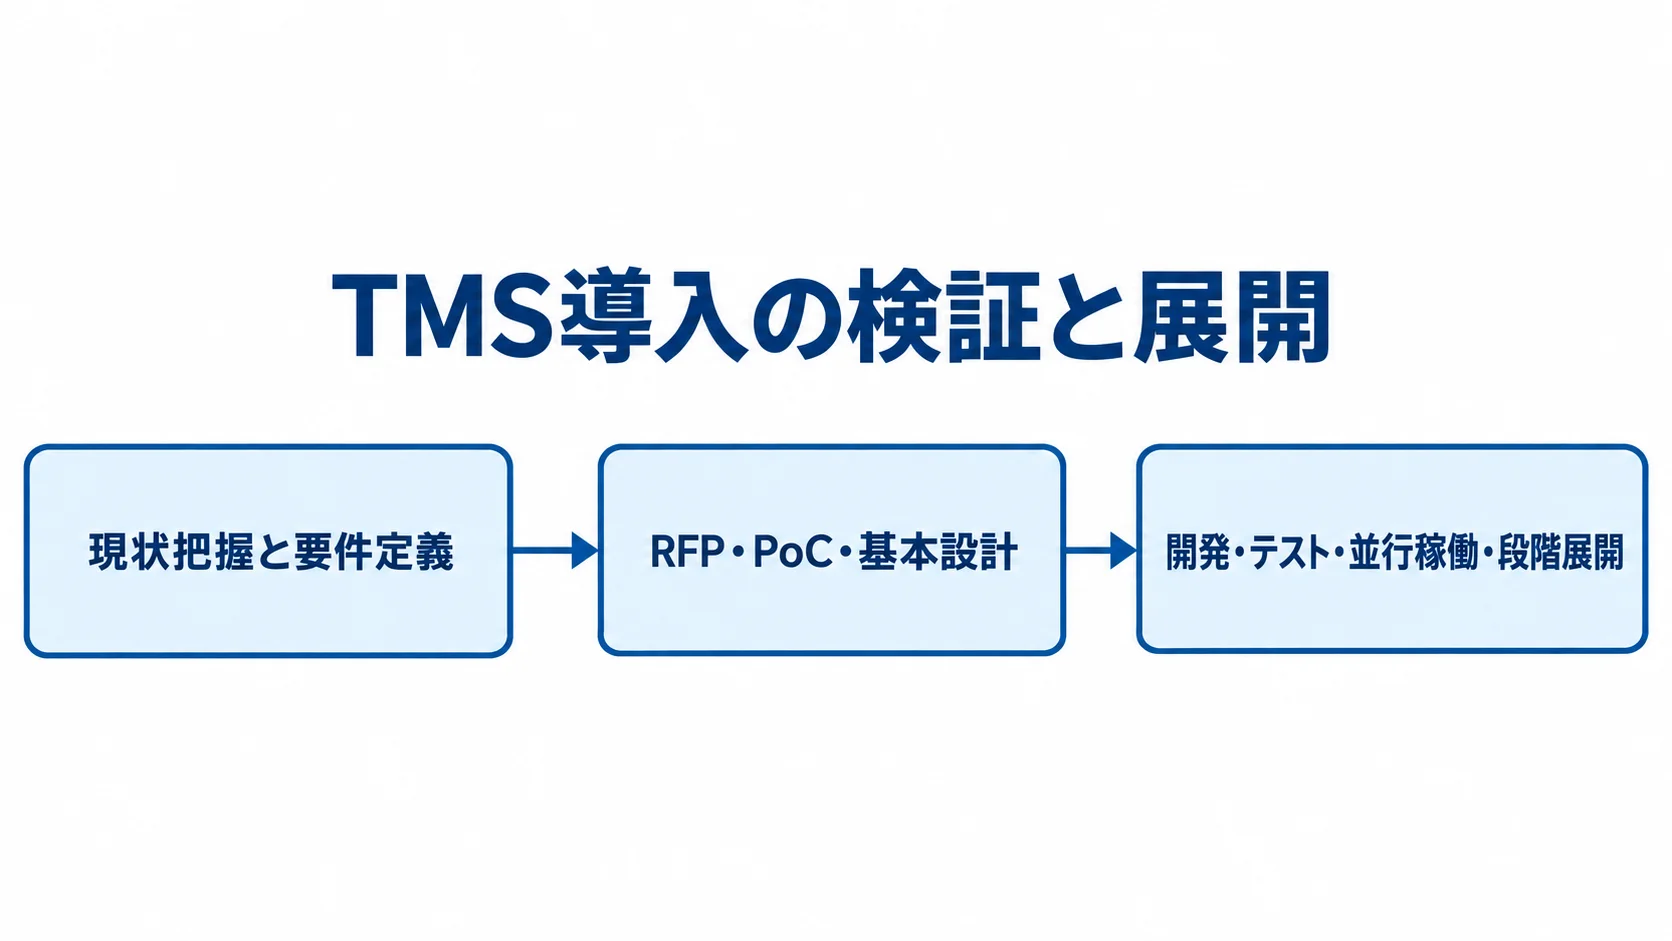
導入では、財務ポリシーや権限、データ定義、銀行接続、現場の運用も見直すことになります。
そのため、残高を一覧で把握するだけにするか、支払いの集中や為替リスクまで含めるかを、先に決めておきます。そのうえで、段階導入を前提に進めます。
▶ 詳細はこちら:トレジャリーマネジメントシステム開発の進め方/やり方/流れや方法/手法/工程/手順
現状把握と要件定義
要件定義では、現状を把握してから、RFPに載せる条件を順に整理します。
- 対象の洗い出し:法人、店舗、銀行口座、通貨、決済ブランドを一覧にします。
- 現場の把握:担当者に聞き取り、作業時間、転記回数、差異箇所、締め遅延を数値化します。
- 機能の切り分け:残高集約、入出金予測、支払、回収突合、借入・投資の機能に分けます。
- RFPの記載事項:法人・口座数、銀行接続数、月間取引量を記します。
その一覧には、会計・ERP、Excel、支払承認者、借入・為替取引も加えます。為替・金利とレポートも分けて、必須・早期・将来の順に整理します。
RFPにはデータ形式、権限、稼働希望日、移行対象期間、障害時の手作業も書きます。
RFP・PoC・基本設計
候補の製品や開発パートナーには、同じ要件とサンプルデータを渡し、条件をそろえます。そのうえで、次の点を確かめます。
- 実データでの確認:画面だけでなく実データを使い、残高突合や予測、承認、差異処理、監査ログを確認します。
- 試すデータ:銀行明細、店舗売上、決済手数料、返金、支払い、仕訳を含めます。
- 例外時の対応:例外が起きたとき、誰が何をするかをPoCで確かめます。
たとえば、銀行接続の停止や入金予定日の変更、明細の二重取得、承認者の不在を試験します。そのうえで、手作業への切り替えと、復旧後の再同期の方法も決めます。
開発・テスト・並行稼働・段階展開
本番へ移る前に、設計、テスト、限定稼働、段階展開を順に積み上げます。
- 仕組みの組み立て:接続、共通マスタ、変換、権限を設計します。
- 試験の範囲:正常系の処理に加え、差額や取消、返金を試験します。
- 並行稼働:1法人または一部地域で始め、旧Excelや旧システムと並行して残高・入出金を照合します。
- 段階展開:KPIと運用手順を確かめながら、対象範囲を段階的に広げます。
設計では、監査証跡や通知、バックアップ、災害復旧も含めます。試験では、未達や遅延、異常支払い、権限外操作も確かめます。
脆弱性診断やアクセスログの確認も、受入条件に含めます。また、公開事例には、600社を超えるグループで、口座承認と残高可視化から予測、為替、支払代行へ広げた取り組みがあります。
トレジャリーマネジメントシステムの費用相場
TMS費用は、法人や口座の数、銀行、ユーザー、取引量で変わります。さらに、通貨、モジュール、連携数によっても変わります。国内では一律の定価が少なく、SaaSやパッケージは個別見積もり、スクラッチは工数見積もりが中心です。
掲載する金額は、予算を立てるための目安です。
▶ 詳細はこちら:トレジャリーマネジメントシステム開発の見積相場や費用/コスト/値段について
SaaS・パッケージの費用目安
公開ベンチマークと市場ガイドの金額は、対象の規模や機能の範囲ごとに分けて読む必要があります。
- 50〜1,000人:年間平均61,979米ドル、1米ドル150円換算で約930万円です。
- 1,000人以上:年間平均337,010米ドル、1米ドル150円換算で約5,100万円です。
- 基本的なキャッシュ管理:海外ガイドでは年間20万米ドル程度からです。
- 高度な管理:多通貨・多法人等では年200万米ドル超の場合があります。
円換算した海外ガイドの金額は、約3,000万円から3億円超です。ただし、いずれも製品の定価ではなく、契約条件などによる参考値です。
導入支援や接続などが別料金になる場合もあります。また、実契約160社の調査値は、公開の定価ではなく、匿名化された平均です(出典: 2026年公開の実契約ベンチマーク)。
国内連携開発・スクラッチの費用目安
国内開発の規模別の概算は、工数と費用、期間をあわせて見ます。
- 単価前提:エンジニア1人月あたり60万〜120万円と仮定します。
- 小規模PoC:10〜20人月、約600万〜2,400万円、4〜8か月です。
- 中規模:30〜60人月、約1,800万〜7,200万円、9〜18か月程度です。
- 大規模:80〜200人月、約4,800万〜2億4,000万円以上、12〜24か月です。
小規模は残高集約と簡易予測を含み、中規模は複数の法人や店舗、銀行APIやERP連携などを含みます。大規模は、多通貨や海外銀行、キャッシュプールまで含みます。さらに、為替・金利リスク、連結会計、決済の集中も含みます。ただし、金額は公的統計ではなく、類似システムの工数推定です(出典: 国内の類似財務システム開発費用、2025年時点)。
見落としやすいTCOと保守費用
初期費だけでなく、導入後にかかる費用も含めて総保有コストを比べます。
- 導入関連:接続やAPI、基盤、診断を見積もります。さらに、移行、テスト、教育なども含めます。
- スクラッチ保守:年額は初期費の5〜15%で仮置きする場合があります。
- 契約条件:SLA、対応時間、改修範囲、銀行追加単価を確認します。
- 複数年費用:SaaSの更新・標準サポートが含まれるか、追加料金を含め3〜5年で比べます。
マニュアルや問い合わせ対応、並行稼働、会計・銀行仕様の変更への対応も、費用に含めます。ただし、保守の実額は契約条件によって変わります。
トレジャリーマネジメントシステム開発会社・ベンダーの選び方
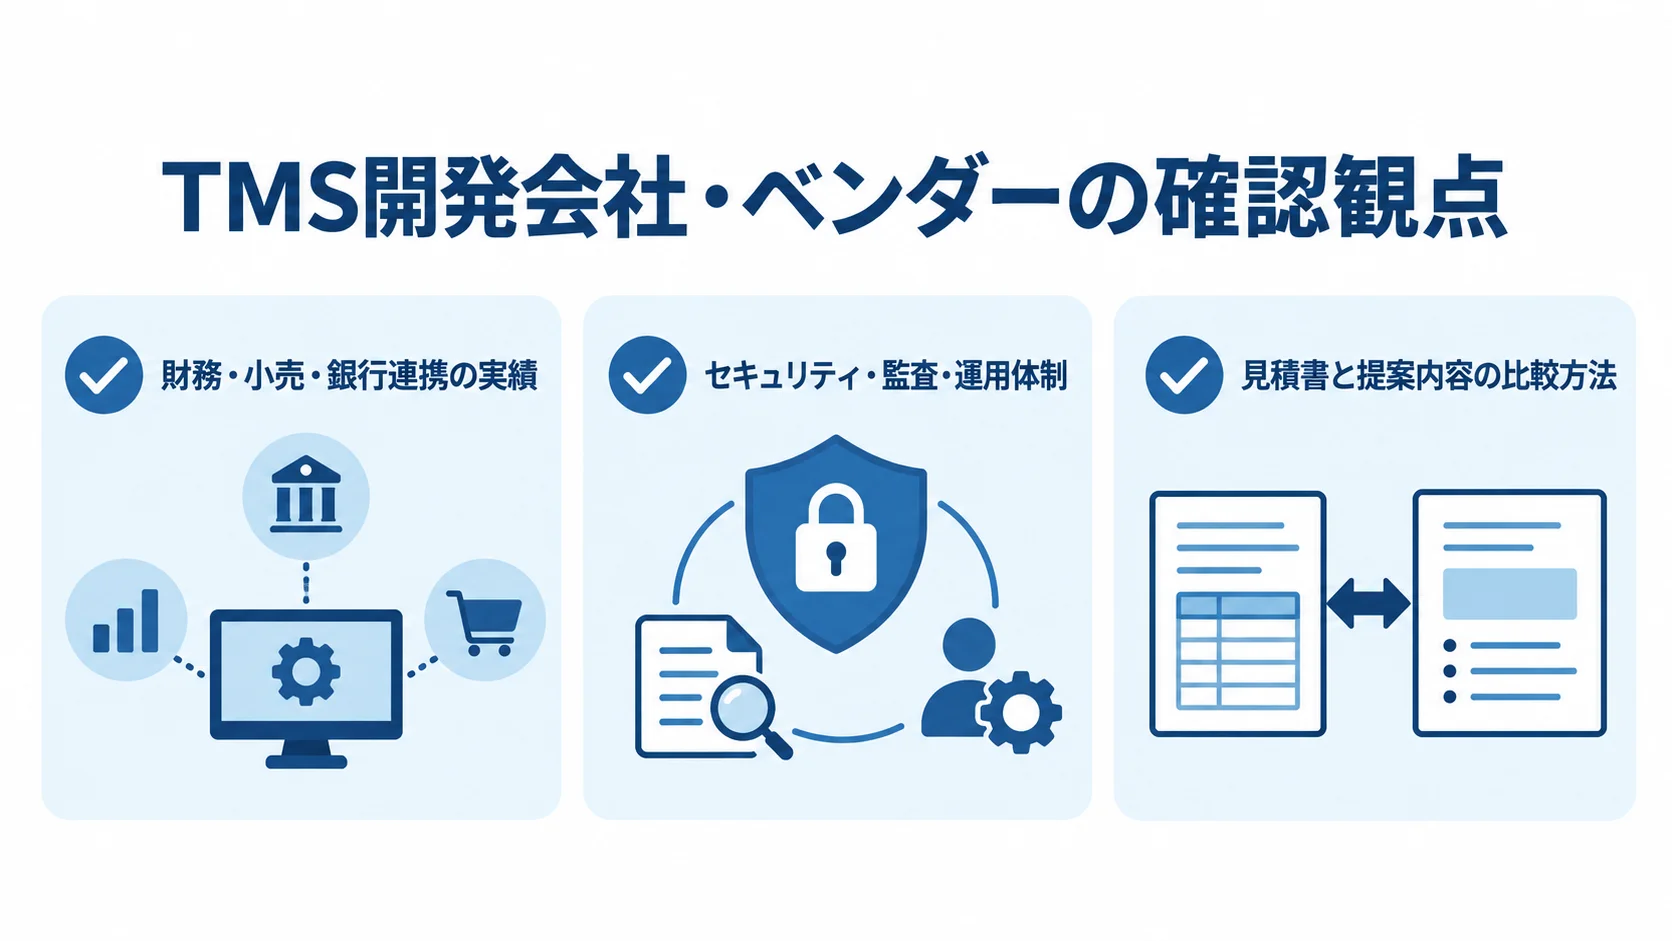
知名度や機能の数よりも、資金業務を理解しているかを確かめます。あわせて、銀行やERP、POS、決済と連携できるか、導入後の運用まで担えるかも見ます。
TMS製品会社、導入・業務改革の支援会社、個別連携を開発するSI会社では、得意とする範囲が異なります。そのため、役割分担を先に決めておきます。
財務・小売・銀行連携の実績
自社の業務に近い事例を選び、接続方式や差異への対応まで確かめます。
- 事例の規模:口座、法人、店舗、決済ブランド、海外拠点数を比べます。
- 小売業務:売上日と入金日の差、手数料、返金、大量明細をデモします。
- 銀行接続:API以外の方式、代替手段、仕様変更の担当を確認します。
- ERP・会計:同期、仕訳、締め、再送、エラー訂正を質問します。
差異が出た場合は、担当者と処理画面を見せてもらいます。また、銀行や地域によっては、ホスト接続やSFTP、CSVが必要です。
セキュリティ・監査・運用体制
金融情報を守る対策は、認証と監査、基準の適用、AI利用時の統制に分けて確かめます。
- アクセス管理:多要素認証、SSO、RBAC、職務分掌、二重承認を定めます。
- 保護と復旧:通信・保存データの暗号化、鍵管理、操作履歴、改ざん耐性のある監査ログ、バックアップ、災害復旧の備えを確かめます。
- 適用基準:金融機関等はFISCの範囲を、事業会社は自社リスクを基準にします。
- AI利用:学習範囲、説明可能性、人の承認、誤判定時の復旧を見ておきます。
2025年の金融庁・FISCの意見交換では、基準改訂と生成AI、システムリスク管理が論点でした。このほか、不正アクセスやサイバーセキュリティ、ITガバナンスも取り上げられました(出典: 金融庁・FISC、2025年)。
見積書と提案内容の比較方法
見積もりの範囲や提案の効果、契約後の追加費は、同じ条件で比べます。
- 費用内訳:要件定義から開発、連携、移行、教育、保守まで分けます。
- 一式項目:接続数、データ量、試験回数、成果物を確かめ、どこまでを誰が受け持つかも確認します。
- 導入後のKPI:予測誤差、突合率、承認時間、作業数、復旧時間を比べます。
- 総額:追加口座・銀行、返却、解約、仕様変更費を含め3〜5年で見ます。
▶ 詳細はこちら:トレジャリーマネジメントシステム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:トレジャリーマネジメントシステム開発の発注/外注/依頼/委託方法について
導入後に確認したい効果と運用のポイント
TMSは稼働させただけでは、効果が確定しません。そのため、業務の変化を測り、予測モデルや権限、接続方式を見直して運用を定着させます。
導入前の数値を残しておくと、システム費用に対する効果を説明しやすくなります。
測定すべきKPI
導入目的に合わせて業務指標と経営指標を選び、定期的に見直します。
- 資金可視化:残高把握時間、未取得口座数、予測誤差率を測ります。
- 回収・支払い:突合率、未消込額、承認時間、手作業数などを追います。
- 経営指標:余剰資金、短期借入、銀行手数料、ヘッジ、決算日数を見ます。
回収では差異の解消日数を、支払いでは差し戻し率と権限外操作数も追います。KPIは5〜10項目から始め、月次会議で原因と対策を検討します。
導入後に起きやすい失敗と対策
運用を始めてからのつまずきは、データ定義と障害時の準備を先に整えておくと防げます。
- 予定情報の後回し:残高の増減理由が分からず、Excelへ戻る場合があります。
- 日付・費目の区別:売上日、入金予定日、入金日、計上日、手数料を分けます。
- 一斉稼働:障害や承認者不在の手順がないと、業務が止まるおそれがあります。
- 段階展開の準備:パイロット、並行稼働、教育、代替ファイル、再取込を用意します。
発注側は、マニュアルと問い合わせ窓口を整え、財務だけでなく店舗運営や経理の担当者も訓練します。
よくある質問(FAQ)
導入前には、自社の規模だけでなく、口座数や法人数、決済手段、資金リスク、手作業の負担も見て判断します。
中小企業や店舗数の少ない会社にもTMSは必要ですか?
口座や法人が少なく、資金の把握と支払いを短時間で正確にできるなら、すぐに大規模なTMSを入れる必要はありません。
口座や決済手段が増えた場合や、Excelの更新を特定の担当者しか回せなくなった場合、入金差異や支払ミスが増えた場合は、小規模な導入も検討できます。その場合は、残高集約と突合に範囲を絞って進めます。
POSがあればトレジャリーマネジメントシステムは不要ですか?
POSがあっても、TMSが不要になるとは限りません。POSは売上を記録しますが、決済の入金予定や銀行残高をまとめて管理するものではありません。さらに、返金・手数料や、仕入・給与・賃料の支払いも、POSの管理の外にあります。
借入や為替リスクも含めて、POS・決済・会計・銀行をつなぎ、売上から入金、残高まで追いたい場合に、TMSが役立ちます。
クラウド型TMSに財務情報を置いても安全ですか?
安全性は、クラウドか自社運用かだけでは決まりません。多要素認証や権限分離、暗号化、監査ログを確かめます。さらに、脆弱性への対応、バックアップ、災害復旧も確認します。
データの返却や委託先の管理、障害時の連絡体制も確かめ、業務継続の要件と照合します。
金融機関などはFISCの適用範囲を、事業会社は情報分類とリスク評価を基準にします。
導入にはどのくらいの期間がかかりますか?
残高集約と少数口座の接続に絞ったPoCは、4〜8か月が目安です。一方、複数法人や銀行API、ERP連携、承認、入金突合まで含む中規模の導入は、9〜18か月です。
海外銀行や多通貨、為替・金利リスク、キャッシュプール、全社展開を含む場合は、12〜24か月以上を見込みます。期間は、接続審査やマスタ整理、並行稼働によって前後します。
まとめ
TMSの役割と位置づけ
TMSは、現預金や銀行口座だけでなく、売上や決済、会計、支払い、借入、為替を一つの資金の流れとして扱います。
店舗や小売では、POS売上と銀行入金が異なる前提で設計します。手数料や返金、入金予定、支払予定まで見込んでおくことが、成果につながります。
段階導入と総額による判断
方式、初期規模、運用費、検証の方法を合わせて判断します。
- 方式:SaaS、ERP組み込み、パッケージ+SI、スクラッチ等から選びます。
- 小規模PoC:国内連携開発の推定目安は約600万〜2,400万円です。
- 中・大規模:中規模は約1,800万〜7,200万円、大規模は約4,800万〜2億4,000万円以上です。
- 導入検証:総額を比べ、RFP・PoCで実データ、例外処理、監査ログを確かめます。
- 運用評価:KPIを追い、必要な範囲から段階的に広げます。
総額には、ライセンス、銀行接続、移行、教育、保守を含めます。KPIは、残高把握時間や予測誤差、入金突合率、承認時間、手作業件数などです。銀行手数料や障害復旧時間も指標になります。
▼関連記事一覧
・トレジャリーマネジメントシステム開発の進め方/やり方/流れや方法/手法/工程/手順
・トレジャリーマネジメントシステム開発でおすすめの開発会社/ベンダー6選と選び方
・トレジャリーマネジメントシステム開発の見積相場や費用/コスト/値段について
・トレジャリーマネジメントシステム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。