
トレジャリーマネジメントシステム開発の費用は、管理範囲、接続先、導入規模によって変わり、約600万円から2億4,000万円以上まで幅があります。導入の全体像は、次の完全ガイドにまとめています。
▼全体ガイドの記事
・トレジャリーマネジメントシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
トレジャリーマネジメントシステムの全体像
トレジャリーマネジメントシステム(TMS)は、現預金、借入、投資、為替、金利、支払いを横断して管理する財務基盤です。POSや会計システムと組み合わせて使い、売上・決済・支払・銀行残高をつなぎます。そうすることで、将来の資金状況を判断できるようになります。
資金の把握から予測・決済までの機能
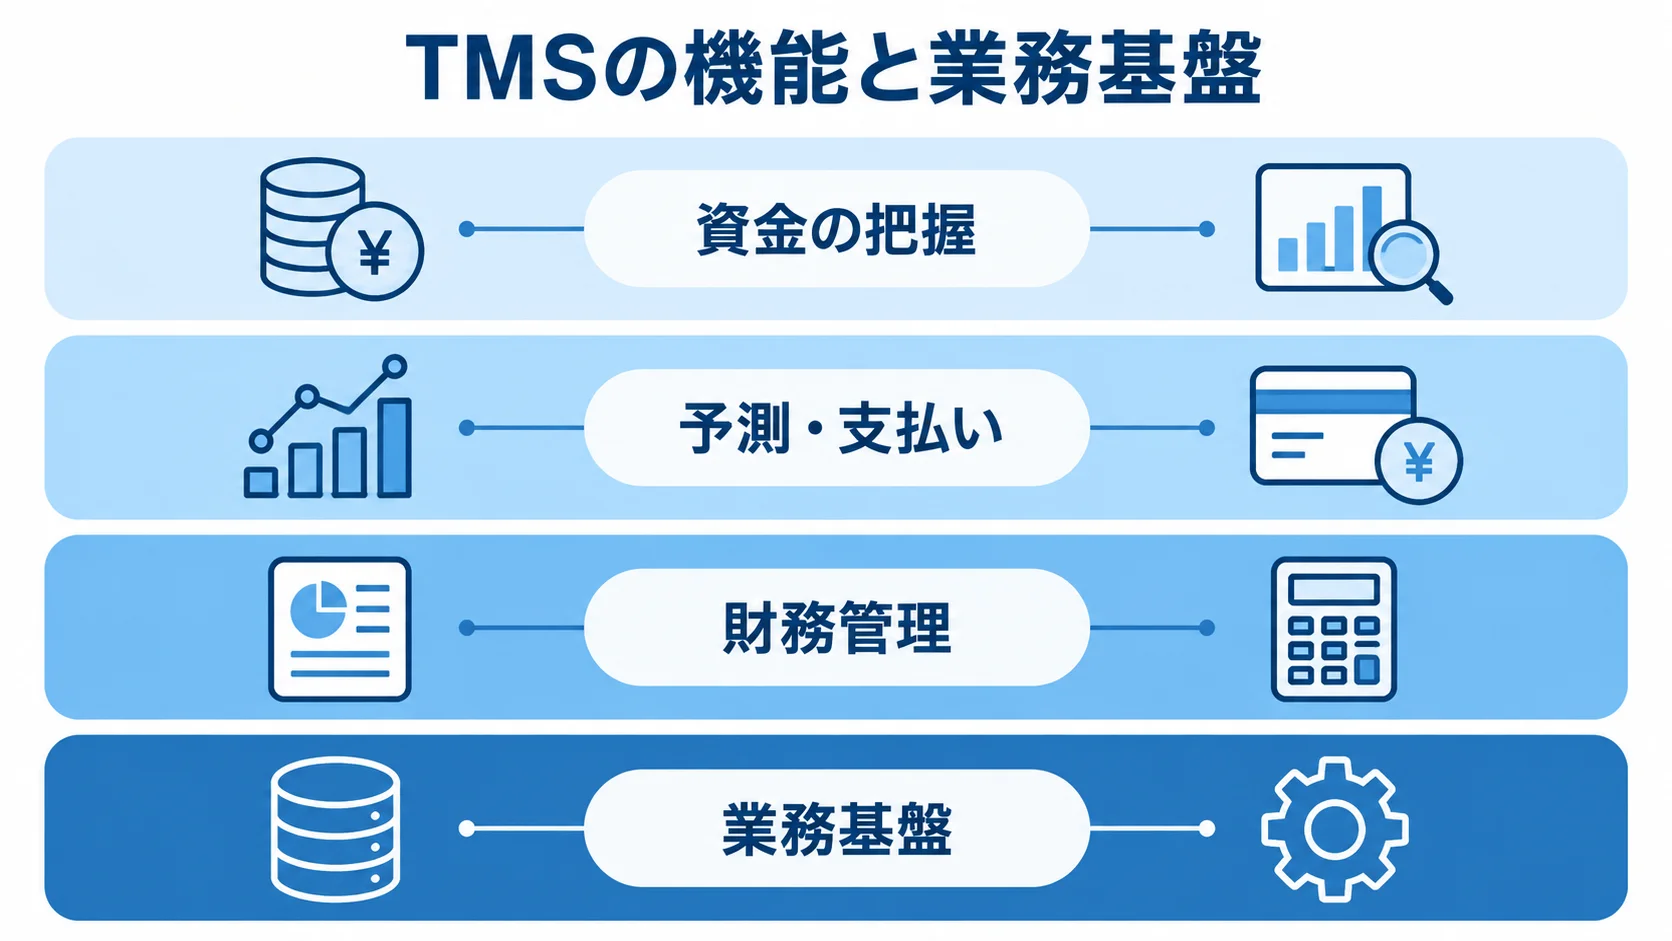
TMSは、残高の把握から支払い、リスク管理までを一つの仕組みでつなぎ、財務業務をまとめて扱います。
- 資金の把握:銀行口座、残高、入出金明細の集約。
- 予測・支払い:キャッシュポジション、資金繰り予測、支払依頼と承認。
- 財務管理:借入・預金・投資、為替・金利リスクとヘッジの管理。
- 業務基盤:入金消込、支払ファイル、インターカンパニー残高、自動仕訳、監査ログの処理。
資金の状況は日次・週次・月次の単位で扱い、機能の範囲に応じて財務業務を支えます。
小売企業のPOS売上と銀行入金の差分の管理
POSの売上を計上した時点と、決済代行会社から銀行へ入金される時点は、一致しないことがあります。決済ブランドごとに入金サイクル、手数料、返金、チャージバック、締め日が異なるため、POS売上だけでは実際に使える資金を判断できません。
TMSは、店舗売上、入金予定、手数料、銀行明細を共通データにそろえます。仕入・給与・賃料の支払予定も、同じデータに加えます。これにより、資金繰りの予測と実績の差異も追えるようになります。
トレジャリーマネジメントシステムの費用相場
SaaS・パッケージの利用料と、国内で個別開発する場合の初期費用は、分けて考える必要があります。TMSは個別見積もりが多く、一律の価格を公開していない製品が一般的です。見積もりは、法人や口座の数、銀行接続、取引量、通貨、利用モジュールによって変わります。
SaaS・パッケージの年間利用料と実契約の平均
SpendHoundが集計したKyribaの実契約160社では、従業員規模によって年間平均に差があります(出典: SpendHound「Actual Kyriba Pricing 2026」、2026年)。
- 従業員50〜1,000人:61,979ドル(試算上は約930万円/年)
- 従業員1,000人以上:337,010ドル(試算上は約5,100万円/年)
円換算は1ドル=150円で試算しています。ここに挙げた数値は、公開定価ではなく匿名化された実契約の平均です。企業規模、契約期間、利用範囲、交渉条件によって異なるため、自社の見積額を保証するものではありません。
海外エンタープライズ製品の年間3,000万円〜3億円超という参考レンジ
海外のTMSバイヤーガイドでは、基本的なキャッシュ管理は年間20万ドル程度からとされています。多通貨・多法人・高度なリスク管理を含むと、年間200万ドル以上になる参考レンジです(出典: Finantrix「Buyer’s Guide: Treasury Management Systems」、2026年)。
1ドル=150円で単純換算すると、約3,000万円〜3億円超/年です。ただし、国内企業も同額になるわけではなく、機能範囲と契約規模を比べるための目安です。
国内の個別開発の目安は600万円〜2億4,000万円以上
パッケージのカスタマイズや独自画面の開発では、人月単価と工数をもとに予算を置きます。2025年時点の類似する予実・財務システムでは、エンジニア単価を1人月60万〜120万円とする見積もりが使われています。
TMSには、銀行接続、会計連携、権限、監査、セキュリティ試験が加わります。そのため、単純な予実管理システムより工数が増える前提で考えます。導入規模ごとの仮置きの幅は、対象業務と接続範囲によって異なります。
- 小規模PoC・フェーズ1:残高集約、少数銀行のCSV接続、簡易予測に限定。10〜20人月、約600万〜2,400万円、4〜8か月。
- 中規模導入:複数店舗・法人、API銀行接続、ERP連携、支払承認、入金突合を含む。30〜60人月、約1,800万〜7,200万円、9〜18か月。
- 大規模導入:80〜200人月、約4,800万〜2億4,000万円以上、12〜24か月となる可能性があります。
大規模導入は、多通貨、海外銀行、キャッシュプール、為替・金利リスク、連結会計を含む場合があります。ここに示した数値は、正式な相場統計ではなく、要件を分解した予算検討用の推定です。
費用の内訳とライセンス以外の費目
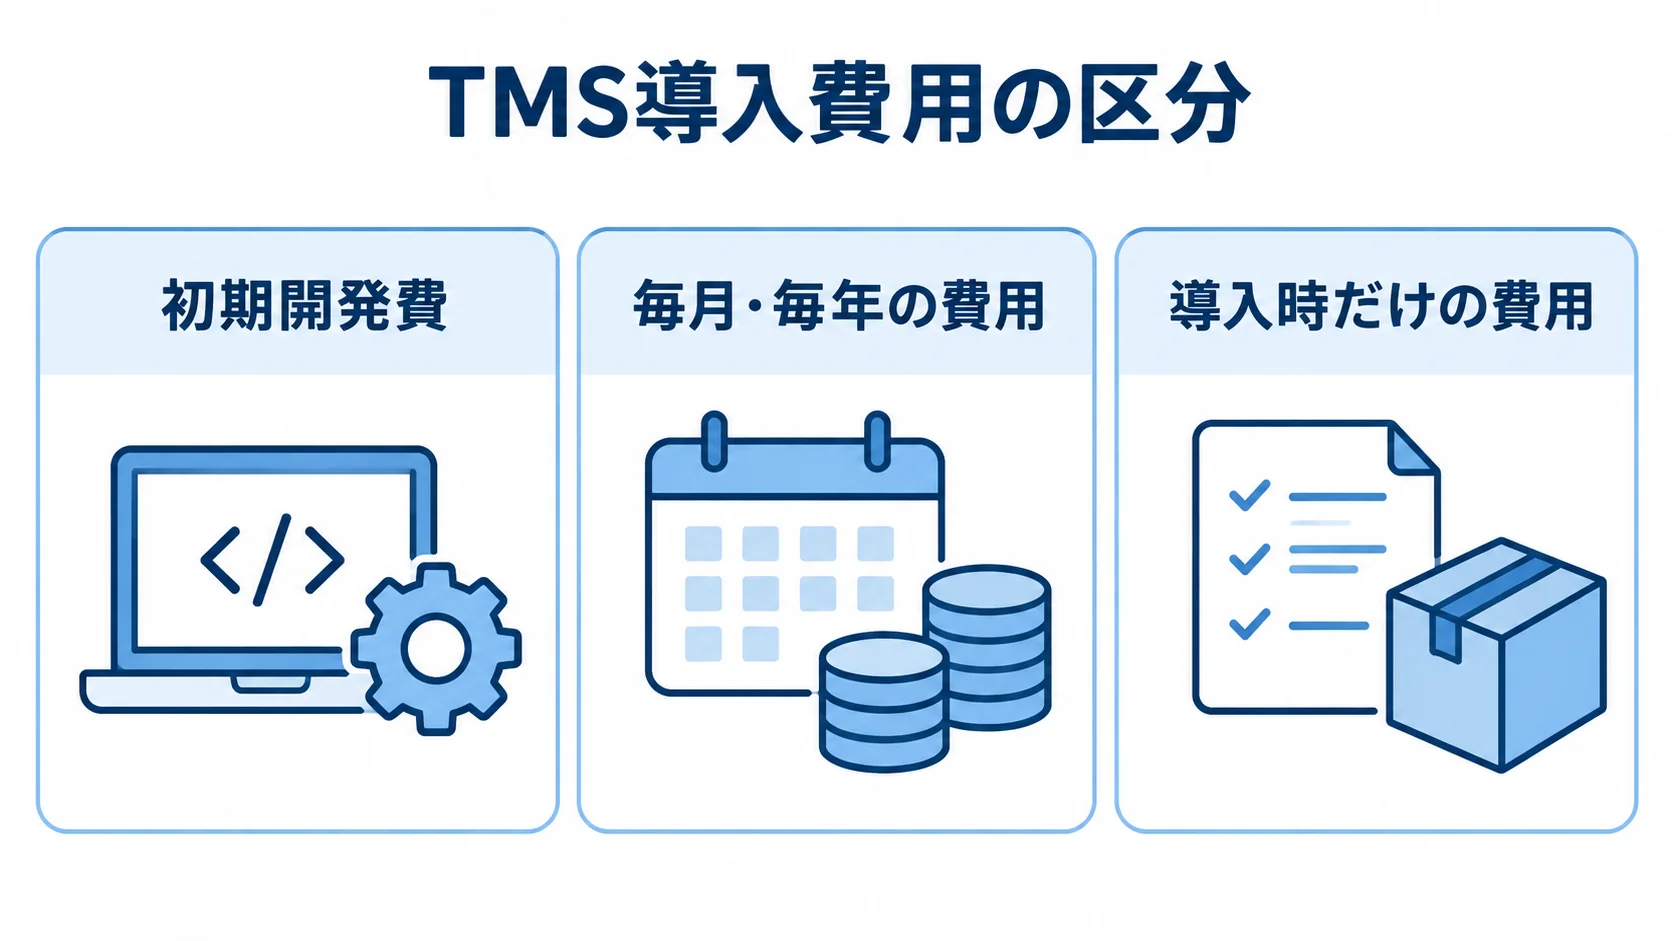
費用は、初期開発費、毎月・毎年の費用、導入時だけの費用に分けて確認します。合計額だけでは、銀行接続料、データ移行、教育、保守の条件を比べられません。そこで、同じ費目ごとに見積もりを並べて比べます。
ライセンス・クラウド・銀行接続の費用
TMSのライセンスと接続費は、契約条件や利用環境によって変わります。見積もりでは、次の費目を確認します。
- ライセンス:ユーザー数、法人、口座、取引件数、通貨、利用モジュールによって変わる場合があります。
- 対象モジュール:キャッシュ予測、支払、為替・金利リスク、ヘッジ会計など。
- 銀行接続:API、ホスト接続、SWIFT、SFTP、CSVの方式により、設定費や月額料が変わります。
- 証明書・保守:証明書やネットワーク費用、保守の範囲。
- クラウド利用:サーバー負担を抑えやすい一方で、追加モジュール、取引量超過、専用環境、プレミアムサポートは別料金の場合があります。
要件定義・連携・データ移行の費用
初期費用は、現状調査と要件定義、ERP・会計・POS・決済サービスとの連携、過去データの移行によって差が出ます。店舗売上、決済会社の入金予定、銀行明細、勘定科目をマッピングします。法人、通貨、取引先も対象になり、名寄せや重複排除も必要です。
接続先が増えるたびに、認証、項目変換、エラー処理、再送、テスト、障害時の代替手順が必要になります。銀行数や決済ブランド数は、見積もりの変動要因として明記しておきます。
テスト・教育・保守の費用
財務システムは、実データに近い条件で確かめて初めて完了といえます。テストでは、データと支払い、統制と締め、継続性の三つの面から確かめます。
- データと支払い:銀行明細の取得、売上と入金の突合、支払ファイルの確認
- 統制と締め:二重承認、仕訳、月次締め、権限変更、監査ログ
- 継続性:バックアップと復旧、並行稼働時の旧システムとの差分の確認
並行稼働では、利用者研修、操作マニュアル、問い合わせ窓口の費用も計上します。また、スクラッチ開発では、初期費用の5〜15%/年を保守費用として仮置きする方法があります。
SaaSは年額利用料に更新や標準サポートが含まれることがあります。一方で、制度変更、個別改修、追加連携、データ抽出、専用サポートは別契約になる場合があります。
Finantrixのガイドは、ライセンス、導入、教育、継続保守を含むTCO評価を求めています。これに沿って、契約前に5年分の総額と負担範囲を確認しておきます。
開発期間と進め方による費用の膨らみ
残高集約だけであれば期間を短くできますが、予測、支払、リスク管理、POS・決済・ERP連携を同時に進めるほど長くなります。ガイドでは、まず発見・設計を行い、コア設定と銀行接続を進めます。その後、テスト・地域展開を経て、高度機能へ広げる流れが示されています。
全体でおおむね6〜18か月を想定しています(出典: Finantrix「How to Build a Treasury Management Implementation Workflow」、2024年公開・2026年確認)。
要件定義で数える法人・口座・接続先
まず、管理対象と現行業務を一覧にし、必要な範囲を段階に分けます。
- 組織・拠点:法人、店舗、銀行口座、決済ブランド、通貨の数
- 財務対象:借入・投資商品、支払承認者、必要な管理範囲
- 既存データ:ERP・会計・POSと現在のExcel台帳の洗い出し
- 導入段階:残高の把握、予測、支払集中、為替・金利リスクの順
製品デモで必要性を確かめてから機能を足します。確かめないまま進めると、未確認のモジュールや連携が入り、費用と期間が膨らみます。
PoCとパイロットで確かめる実データの精度
銀行や店舗の実データまたは匿名化データを使い、資金状況の把握と業務統制が実務に合うかを確かめます。
- 資金データ:銀行残高が正しく集約されるかどうか
- 突合と予測:入金予定と銀行明細、予測と実績の差異
- 統制:承認経路と監査証跡が残るかどうか
検証データには、銀行、店舗売上、決済入金、支払、為替取引を含めます。まずは1法人・数口座・限定店舗で試し、数値の正確性と現場の運用負荷を見てから、展開範囲を広げます。
段階導入による初期投資と業務リスクの切り分け
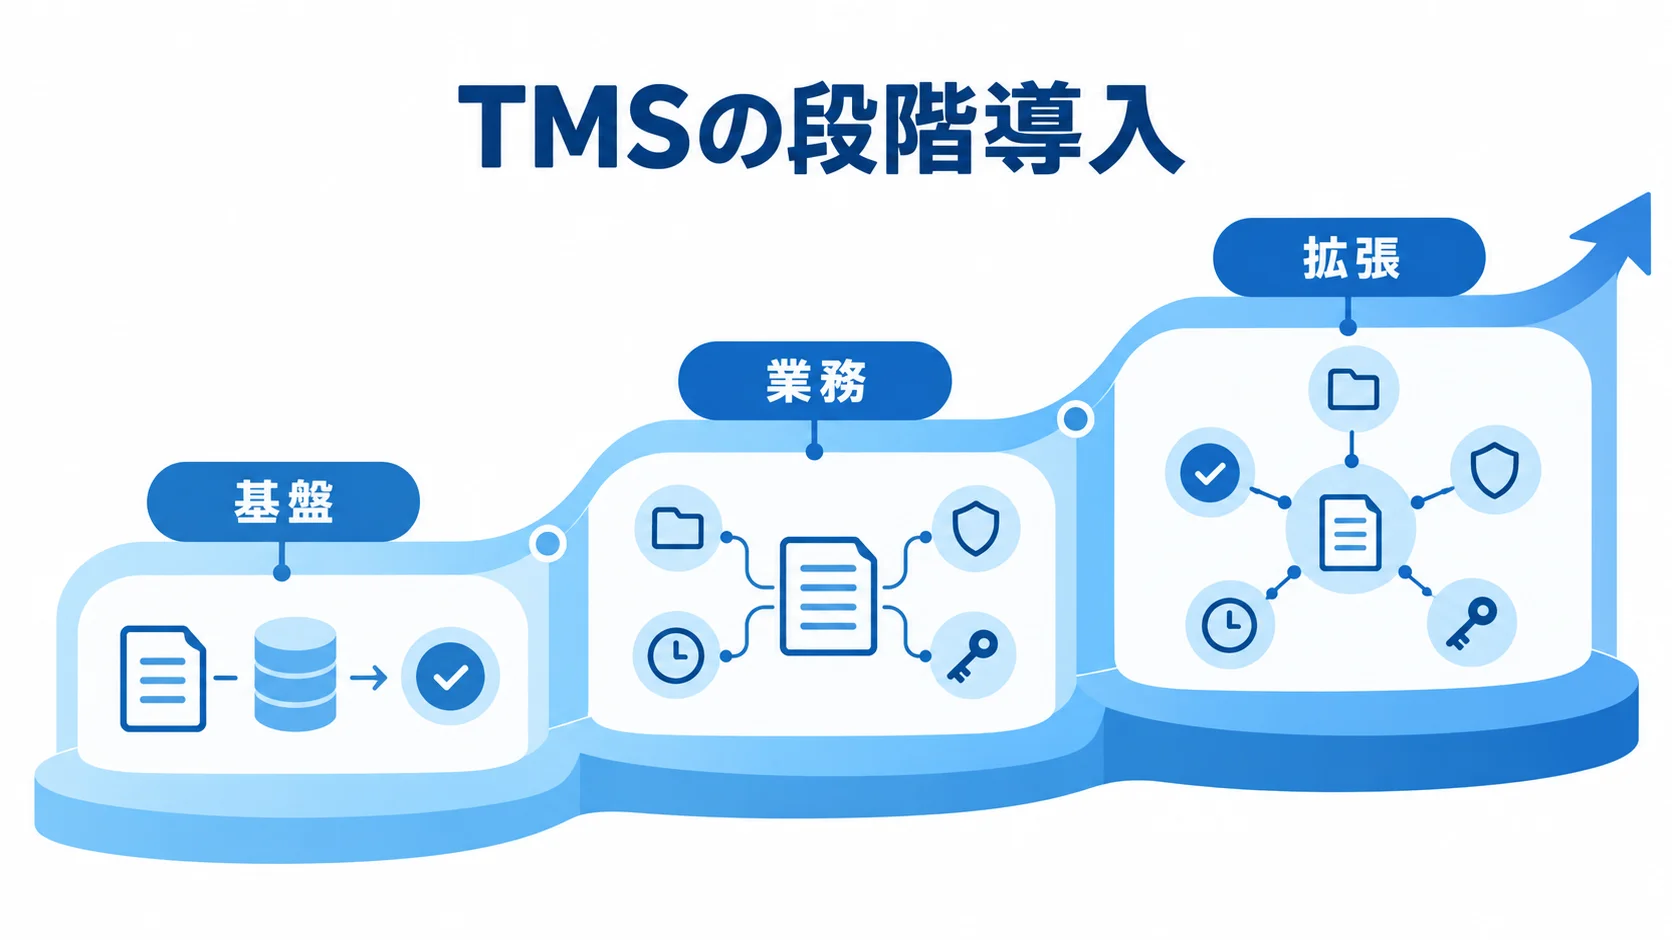
現実的なのは、全店舗・全法人を一度に切り替えず、機能を段階的に広げる方式です。段階導入なら、初期フェーズの成果を見て次の予算を決められるため、使われない機能への先行投資を抑えられます。
- 基盤:口座と残高の把握から始める段階
- 業務:支払承認、入金突合、資金繰り予測
- 拡張:為替・金利管理、キャッシュプール
日立製作所の事例では、グループ全体の資金・為替・支払を対象に、共通基盤とポリシーを段階的に整えています(出典: SAP Japan「日立製作所のグローバル財務資金リスク管理変革」、2025年)。
費用・価格が変動する主な要因
費用の差は、機能の数よりも、データと業務の複雑さから生まれます。そのため、見積もり依頼では要因を数量で伝えると、各社の提案を比べやすくなります。
法人・店舗・銀行口座・取引量
法人や店舗が増えると、勘定科目、権限、承認ルール、締め日、口座残高、入金サイクルが増えます。見積もりでは、まず口座数と、日次の明細・支払・入金数を見ておきます。加えて、過去データの年数と、多店舗の手数料・返金の突合工数も確認します。
通貨・為替・金利・借入管理の範囲
円貨残高や資金繰りだけを扱う場合と、海外多通貨残高、為替予約の時価評価、金利スワップ、借入契約、ヘッジ会計まで扱う場合では、必要なデータモデルとテストが変わります。
さらに、市場データの取得、評価計算、会計仕訳、承認権限、監査証跡を加えると、専門人材の工数も増えます。そこで、将来使うかもしれない機能は最初から含めず、実際の取引と業務上のリスクを基準に優先順位を決めます。
セキュリティ・監査・可用性の要件
財務情報を扱うため、アクセス管理、職務分掌、暗号化、監査、復旧の条件を要件に含めます。
- アクセス・統制:MFA、SSO、RBAC、職務分掌、二重承認
- データ保護:通信・保存データの暗号化、鍵管理、改ざん耐性のある監査ログ
- 継続性:バックアップ、災害復旧、RTO・RPOの設定
金融機関などに当たる場合は、FISC安全対策基準の適用・参照範囲を確認します。金融庁とFISCは2025年5月の意見交換会で、基準改訂、システムリスク、サイバーセキュリティ、ITガバナンスなどを論点に挙げています(出典: 金融庁「金融庁・FISCの意見交換会について」、2025年)。
必要な認証や診断を後から付けると、再設計と追加テストが必要になり、費用が増えやすくなります。
SaaS・パッケージ・スクラッチの選択
選択肢ごとに、標準機能、独自要件、運用責任の範囲が異なります。
- SaaS型:標準機能と銀行・ERP連携を早く使いたい企業向け
- パッケージ+SI:独自の承認やPOS・決済連携を追加したい企業に向く
- スクラッチ:独自の資金配賦やグループ内貸借を差別化したい場合の選択肢
スクラッチでは、監査、セキュリティ、市場データ、銀行仕様、法令変更への対応を自社で持つ必要があります。一方、コア財務機能には製品を使い、周辺のポータルやデータ連携を個別開発するハイブリッドは、費用と柔軟性のバランスを取りやすい方法です。
見積もりを取る際のポイント
相見積もりでは、同じ条件のRFPを使い、金融・財務の業務要件と、システム・セキュリティの非機能要件を分けて示します。そのうえで、必須・希望・将来拡張に分類すると、各社のスコープを比べやすくなります。
RFPに書く接続数とデータ量
RFPには、対象数、処理量、移行範囲、利用者、連携方式を記載します。
- 対象数:法人・店舗・口座・銀行・決済ブランド・通貨の数
- 処理量:1日・1か月の明細量と支払件数
- 移行・利用者:過去データの期間、利用者数、承認階層
- 連携方式:POS、決済代行、会計、ERP、連結会計、BIとのAPI・SFTP・CSVの方式
銀行仕様が未確定の場合は、接続方式の調査・試験を見積もりに含めるか、別フェーズに切り出すかを決めておきます。
初期費用と5年TCOを同じ表で比べる方法
比較表では、初期費用と継続費用、解約時の条件を同じ費目でそろえます。
- 導入費:要件定義、銀行接続、ERP・POS連携、データ移行
- 運用費:ライセンス、クラウド、テスト、教育、保守、追加開発
- 終了条件:解約時のデータ返却にかかる費用
SaaSは、5年分の利用料、導入サービス、接続料、サポート料を合算すると、年額の差が縮む場合があります。スクラッチも、既存基盤の再利用範囲と保守体制を含めてTCOを比べます。
責任の範囲と追加費用の条件
見積もりの注記では、追加作業の費用条件と、障害時の責任の範囲を確かめます。
- 変更・追加:仕様変更、接続先追加、銀行仕様変更、データ品質不良の扱い
- 運用延長など:並行稼働の延長、障害対応、制度・会計変更、診断再実施の費用
- 標準連携の範囲:項目マッピング、エラー時の再送、返金・チャージバック処理が対象外の場合があります。
- 障害時の役割:銀行への連絡担当と復旧判断の担当
どこまでを誰が受け持つかを決めておくと、稼働後の予期せぬ費用や混乱を減らせます。
コストを抑える4つのポイント
費用を抑えるには、製品の価格だけで選ぶのではなく、対象業務とデータを絞り、標準機能を使って接続と移行の難所を先に検証します。そうすると、手戻りや不要なライセンスを減らせます。
効果の大きい業務からの優先順位
最初のフェーズでは、効果を測りやすい業務から始めます。
- 残高把握:資金残高の確認に時間がかかる業務。
- 入金消込:担当者に作業が属人化している業務。
- 支払承認:承認をメールで回している業務。
KPMGは、TMS導入の狙いを資金効率化、財務リスク管理、業務効率化の3つに整理しています(出典: KPMG「トレジャリーマネジメント導入/高度化支援」、2026年確認)。そこで、導入前に残高の確認時間、予測誤差、入金突合率、支払承認のリードタイム、手作業の件数を測っておくと、次の機能を加える判断材料になります。
標準機能と既存連携の活用による作り込みの削減
TMSの中核機能を作り直すと、品質確認と保守の負担が増えます。そのため、まず標準機能を活用できる範囲を確かめます。
- 銀行接続:標準の仕組みを使い、独自開発を抑える。
- 統制機能:承認ワークフロー、監査ログ、暗号化、バックアップの活用。
- 独自要件:店舗別入金予定、決済手数料、返金・チャージバックの突合などへの限定。
周辺連携や画面のカスタマイズも絞り込みます。要件定義では、標準に合わせて業務を変えられる部分と、変えられない差別化の領域を分けておきます。
先に整えるデータ品質
台帳の法人コードや口座番号、取引先、店舗コード、勘定科目が部門ごとに異なると、移行後も突合できません。そのため、開発前にサンプルで、欠損、重複、日付形式、通貨、手数料を確かめます。
データクレンジングの担当と範囲を決め、移行対象を必要な期間に絞ると、追加開発やテストの手戻りを抑えられます。
段階導入と予算ゲートの設定
予算を機能ごとに分け、各段階に完了条件を設定します。
- 要件定義・PoC:対象口座の残高取得率や入金突合の精度
- コア機能:利用者の処理時間を確かめてから次へ進む段階
- 追加機能:支払・入金、リスク管理、海外展開の段階的な検討
基準を満たしたら、次のモジュールへ進みます。契約時に将来機能の価格表や追加接続の単価を確かめておくと、拡張時に交渉しやすくなります。
よくある質問
費用は会社の規模よりも、管理対象と連携の複雑さで変わります。見積もり前によく寄せられる疑問を、順に見ていきます。
トレジャリーマネジメントシステム開発は最低いくらからできますか?
残高集約、少数口座、CSV連携、簡易予測に絞ったPoCなら、10〜20人月、約600万〜2,400万円を仮置きできます。
これは、人月単価60万〜120万円を使った国内類似システムからの推定です。ライセンス、接続料、移行、教育、保守は、別になる場合があります。そのため、正式な費用は、法人・口座・銀行・取引量を示して見積もりを取る必要があります。
SaaSの利用料と開発費はどちらが安いですか?
どちらが安いかは、条件によって変わります。SaaSは標準機能を使えるため、初期インフラや中核機能の開発を抑えやすい方式です。
一方で、年額ライセンス、導入設定、銀行・ERP連携、追加モジュールが必要です。スクラッチは独自要件に合わせやすい反面、初期費用や保守を自社で負担します。
スクラッチでは、セキュリティ、銀行仕様、制度変更への対応も必要です。初期費用だけでなく、5年TCOと運用体制を同じ条件で比べます。
トレジャリーマネジメントシステムの開発期間はどれくらいですか?
小規模PoCは4〜8か月、中規模の複数法人・複数銀行連携は9〜18か月、大規模・グローバル導入は12〜24か月が目安です。
銀行接続の審査、ERP連携、過去データの品質、並行稼働、利用者教育によって、期間は前後します。まず代表拠点で接続と突合を検証してから段階展開すると、遅延リスクを管理しやすくなります。
財務データをクラウドTMSで管理しても問題ありませんか?
クラウドかどうかだけで判断せず、認証と権限、暗号化を確かめます。監査とバックアップ、継続手順、保管場所についても、あわせて確認します。
解約時のデータ返却や、SOC 2、ISO 27001などの認証も確認します。金融機関や関連業務では、FISC安全対策基準の参照範囲を整理します。
自社の規程と業界要件はRFPに明記します。そのうえで、ベンダーの回答と証跡を確認して判断します。
まとめ
小規模PoCは約600万〜2,400万円、中規模導入は約1,800万〜7,200万円、大規模導入は4,800万円〜2億4,000万円以上が目安です。大規模導入は、多通貨、リスク管理、キャッシュプールを含む場合の想定です。SaaSや海外パッケージでは、年間利用料と導入サービスが別々に見積もられることがあります。
SpendHoundやFinantrixの数値は、公開定価ではなく、契約と市場ガイドの参考情報として扱います。
費用を左右する変数の一覧と比べ方
まず、法人・店舗・口座・銀行・取引量・通貨の数を一覧にします。さらに、モジュール、連携数、移行範囲も書き出します。
ライセンス、接続料、クラウド、教育、保守、追加改修を含む5年TCOで比べます。そのうえで、セキュリティと監査の要件も見積もりに含めます。
店舗を持つ企業では、POS売上と決済会社の入金予定を銀行明細と突合できるかを、必須要件にします。
現状の資金データと優先課題の把握
導入範囲と予算を整理するため、現状の洗い出しから見積もり相談まで、順に進めます。
- 口座、銀行、決済、ERP、Excelを洗い出し、全機能を一度に開発しないようにします。
- 残高の把握、入金突合、支払承認、資金繰り予測から、着手範囲を決めます。
- 1法人・代表店舗でPoCを行い、精度と業務効果を見てから広げることで、費用とリスクを管理しやすくなります。
- 条件を整理したRFPを準備します。
製品ベンダーや開発会社へ同じ前提で相談することが、納得できる見積もりへの近道です。
▼全体ガイドの記事
・トレジャリーマネジメントシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。