
トレジャリーマネジメントシステム(TMS)の開発は、業務整理、実データでの選定、段階的な稼働の順に進めると、資金管理の判断を早められます。
TMSの役割、開発の6フェーズ、費用相場と見積もりの確認点を順に見ていきます。全体像は、完全ガイドで別にまとめています。
▼全体ガイドの記事
・トレジャリーマネジメントシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
トレジャリーマネジメントシステムの役割
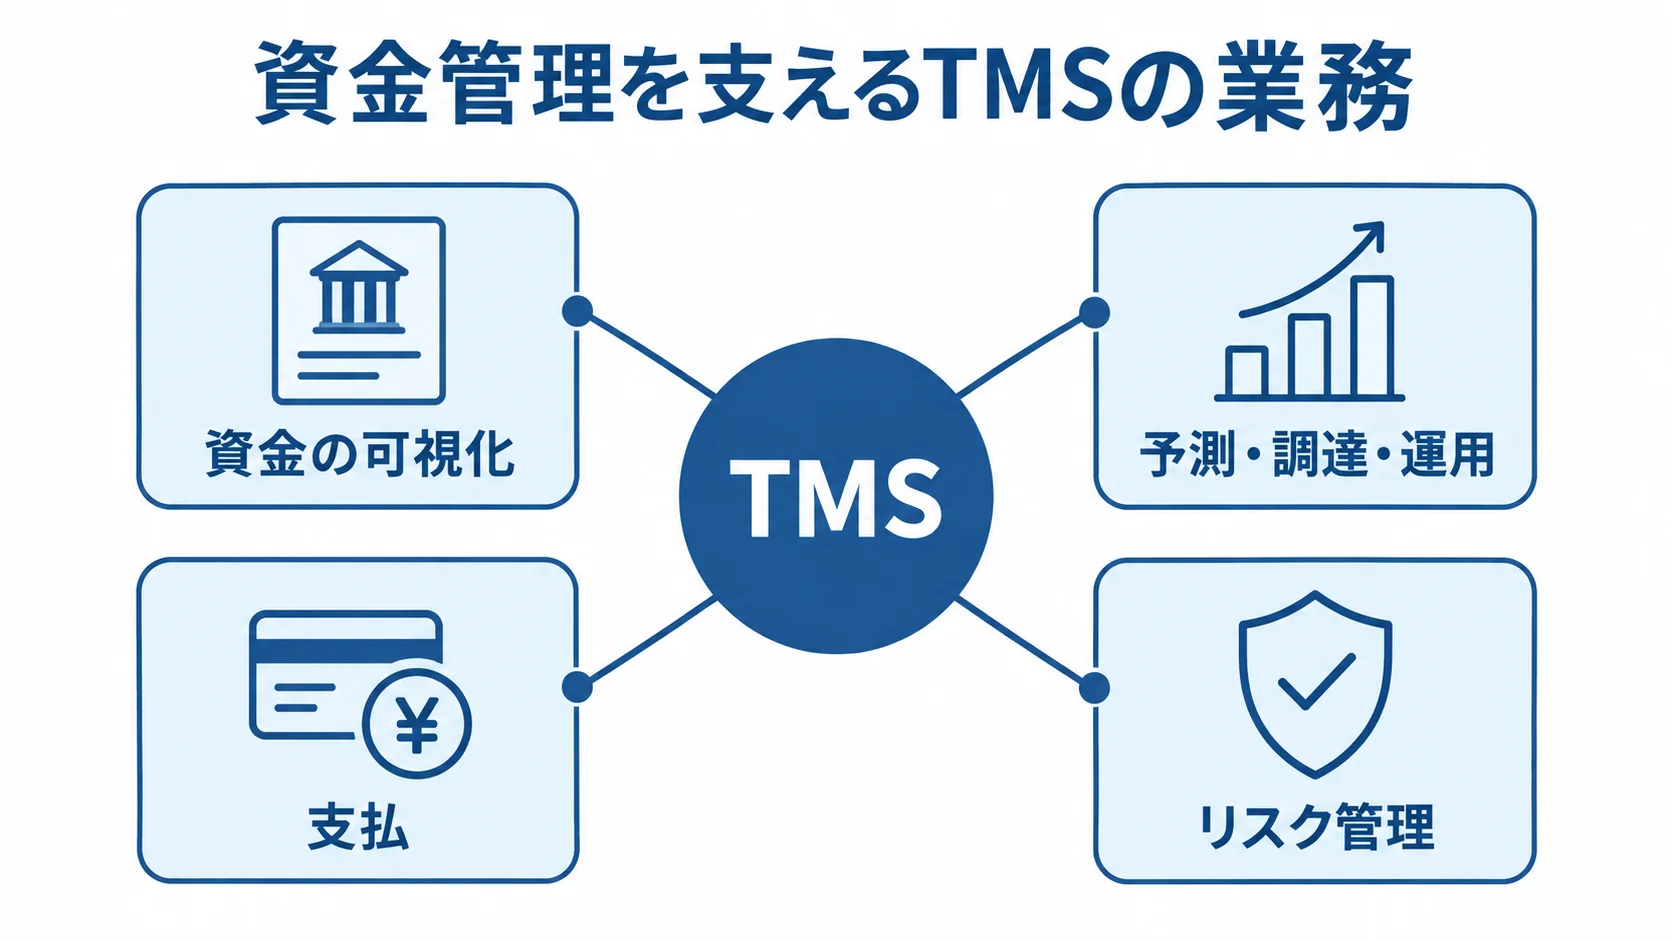
トレジャリーマネジメントシステム(TMS)は、企業や企業グループの資金を可視化し、予測・調達・運用・支払・リスク管理を支える業務基盤です。
KPMGは導入目的を「資金効率化」「財務リスク管理」「業務効率化」の3つに整理しています。TMSは、残高の表示に加えて、資金の調達や利用、承認、証跡まで管理します。
POSや会計システムとの違い
POSは店舗の売上や返品を、会計は仕訳や決算を管理するのに対し、TMSは資金を時間軸で扱います。たとえば、月曜に売上が計上されても、カード入金が翌週なら、月曜に現金は増えません。さらに、小売企業では、決済手数料や返金、チャージバックも含めて入金を突合することが重要な役割になります。
最初に設計する機能
最初の機能は、日々の資金把握や照合など、現場で困っている業務から優先順位を決めます。
- 資金の把握:銀行口座ごとの残高と入出金明細を一か所にまとめる
- 日々の処理:資金繰りの予測と、支払の依頼・承認
- 入金照合:POS・決済データと銀行入金を突き合わせる
次の段階では、借入・預金・投資商品の残高や利息を追加します。そのほか、為替・金利リスクやキャッシュプーリングを扱い、グループ内貸借や自動仕訳も加えます。
機能を決める際は、「残高把握に何時間かかるか」「予測と実績の差をどこで見るか」「誰がどの条件で支払を承認するか」を、現場の担当者と確かめます。
クラウド、ERP組み込み型、スクラッチの使い分け
方式は、標準機能をどこまで使うか、独自業務をどこまで実装するかで選びます。
- SaaS型TMS:標準機能を早く使いたい企業向け
- ERP組み込み型:SAPやOracleを財務基盤に使う企業向け
- 周辺開発との併用:店舗独自の入金配賦や手数料計算を拡張する
完全スクラッチの場合は、監査ログや銀行接続、市場データを自社で維持する必要があります。加えて、法令や会計ルールの変更にも、自社で対応することになります。
一方で、独自部分だけを開発し、口座・支払・リスク管理は製品を使うハイブリッド型なら、保守性と柔軟性を両立しやすくなります。
トレジャリーマネジメントシステム開発の進め方
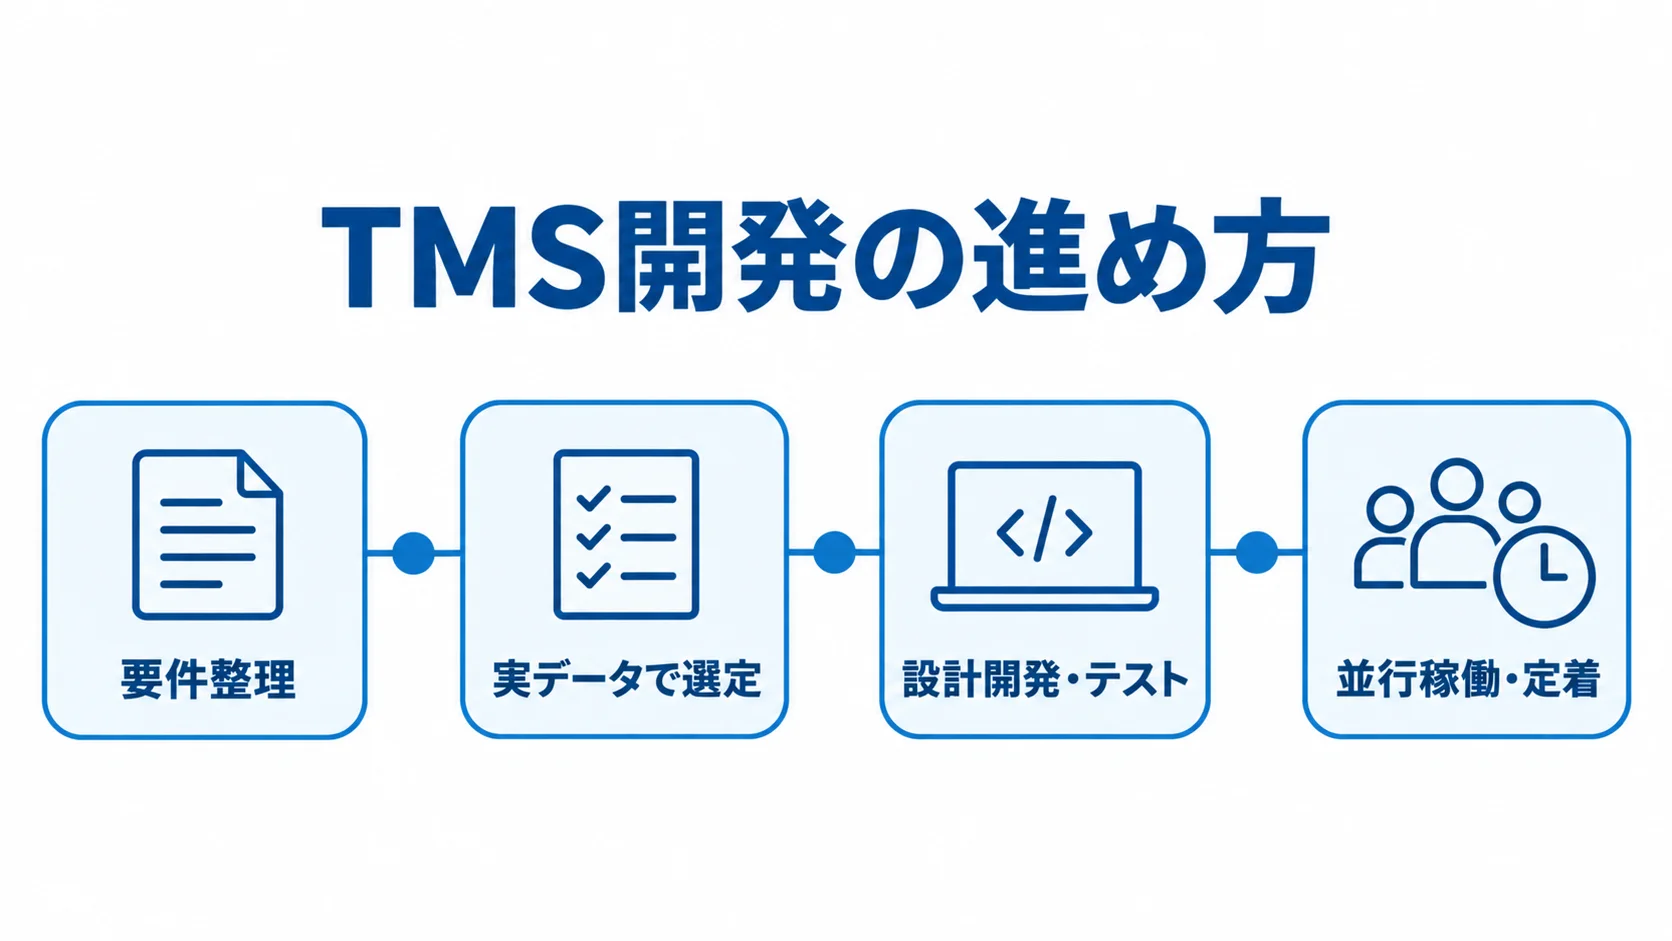
開発は6フェーズで進めます。要件整理から始めて、製品と開発会社の選定、設計開発、テストを経て、稼働と定着に進みます。
完了条件を決めないまま進めると、銀行接続や権限設計が後から加わり、そのぶん費用と期間が膨らみます。
TMSは財務部門だけでは完結しないため、経営企画、経理、情報システムの代表者を初期から巻き込みます。店舗運営、決済担当、監査の代表者にも、早い段階から加わってもらいます。
フェーズ1:要件整理による対象範囲と業務ルールの決定
まず、対象とする資産・システム・業務を洗い出し、入出力データを項目ごとに定義します。
- 対象の一覧:法人、店舗、口座、通貨、決済ブランド、ERP・会計・POS、Excel台帳、借入・為替取引
- 業務ルール:残高の取得頻度、入金予定日、支払担当者、承認・送信、異常時の差し戻し
- 小売の照合:売上、返金、取消、手数料、チャージバック、入金予定と銀行入金の照合キー
対象と対象外を文書で区別し、代表的な1法人または1地域の業務フローを再現できれば、要件整理は完了です。全店舗への展開を急がず、検証用のパイロット範囲は別に定めます。
フェーズ2:実データによる製品と開発会社の選定
機能表で評価するだけでなく、自社データを使ったPoCで業務の流れを確かめます。
- 投入するデータ:銀行残高・明細、POS売上、決済会社の入金予定、支払予定
- 確認する処理:残高突合、入金差異、支払承認、仕訳出力、監査ログ
- RFPの前提:法人・口座・銀行・通貨・取引量・決済ブランド・連携先・利用者数
提案では、ライセンス、導入、移行の費用を分けてもらい、教育と保守も別に示してもらいます。そのうえで、銀行接続やERP・POS連携、権限の扱いを比べ、為替・金利リスクへの対応も確かめます。
選定の基準には、国内サポートや障害時の連絡体制、データ返却のしやすさも含めます。
日立製作所の事例では、柔軟性・拡張性と財務業務の範囲を基準にしました。また、600社超を支える安定性と既存SAPとの親和性も基準でした。自社でも、業務を継続するための条件から比べます。
フェーズ3:業務・データ・連携の設計と開発
画面や帳票より先に標準のデータモデルを定め、接続先ごとの違いはTMS内で共通の形にそろえます。
- 管理項目:法人、店舗、銀行、口座、通貨、取引先、決済ブランド、勘定科目、税区分、入金予定日、実入金日、支払期日
- 接続方式:銀行API、ホスト接続、SFTP、CSV
- 障害対応:接続先ごとのエラー、再送、重複取込、通信停止時の代替手順
権限は申請者と承認者を分けて設定し、金額に応じて二重承認や上位承認を求めます。通貨や支払先、緊急度も条件に使えます。操作履歴には、変更した人と日時を含めて、対象データや変更前後の値を残します。
金融庁とFISCは、2025年の意見交換会で安全対策基準の改訂を論点にしています。また、サイバーセキュリティやシステムリスク、ITガバナンスも取り上げています。
事業会社でも、MFA・SSOや暗号化、バックアップを要件に加えます。さらに、脆弱性診断やRTO・RPO、委託先の監査資料も要件にします。
フェーズ4:連携・金額・権限を分けたテスト
テストは、単体と連携から始めて、業務シナリオ、受入、障害復旧の順に進めます。また、通常の流れから外れたケースも、あらかじめ用意しておきます。
- 金額の例外:銀行明細の二重取込、手数料分の入金差、翌月の返金
- 業務の例外:承認者不在、通信断、通常系では見つからない処理
- テスト情報:個人情報や口座情報をマスキングしたデータ
受入の条件は、画面の見た目よりも業務の成果で決めます。残高が一致するか、入金差異を追跡できるか、監査で説明できるかを確かめます。さらに、停止時に手作業へ切り替えられるかも見ます。
予測機能は、過去の実績との誤差を測ります。予測期間ごとに許容範囲を関係者で合意しておくと、稼働後の評価の基準になります。
フェーズ5:小規模な並行稼働と安全な切替
稼働と切替は、小さく検証してから全体へ広げます。切替の前に条件を整理し、並行稼働の中で照合します。
- パイロット:1法人・1地域・代表的な銀行数行に絞る
- 段階展開:口座承認と残高可視化から、資金予測、為替、キャッシュプーリング、ネッティング、支払代行へ広げる
- 小売の順序:残高と入金突合を安定させたうえでの、支払承認と資金予測
- 切替準備:移行基準日、未消込明細、旧システムの参照期間、障害時連絡先、代替帳票、戻し判断者の決定
- 稼働判定:不具合の重要度、手作業での回避可否、財務締めへの影響の確認
日立製作所の事例では機能を少しずつ広げており、小売企業も段階導入にすれば、現場の変更負荷を抑えやすくなります。
旧運用と新運用は、少なくとも一度並行させます。その間は、残高や入金、支払を日次で照合し、仕訳も日次で確かめます。
フェーズ6:KPIと教育による定着
導入後は、資金管理の判断が早く正確になったかを測ります。月次で導入前後を比べます。
- 時間と精度:残高把握の所要時間、資金繰り予測の誤差
- 処理状況:入金突合率、支払承認のリードタイム、手作業件数
- 資金状況:銀行口座数と手数料、予測外の資金調達件数
改善しないKPIがあれば、見直すのは画面より、データの粒度や業務ルールのほうです。
財務担当者や承認者には、入力の時期や内容、画面を業務シナリオに沿って教えます。店舗や経理の担当者には、それぞれの業務に合わせて教えます。
稼働後の運用として、問い合わせ窓口やマスタ変更の申請も決めておきます。銀行接続の追加や権限の棚卸し、四半期ごとの監査ログの確認も、運用に組み込みます。
機能を追加するときは、資金リスクの低減、作業時間の削減、監査の改善について効果と優先順位を確かめ、その結果を計画に戻します。
トレジャリーマネジメントシステムの費用相場とコストの内訳
TMSの費用は、ライセンスや利用料、導入設定、銀行・ERP・POSとの連携に分けて考えます。そのほか、データ移行や教育も費用の項目になります。セキュリティと保守も、見積もりに含めます。
国内では一律の公開定価が少なく、個別見積もりが中心です。そのため、見積もりは、法人・口座・銀行の数や通貨、取引量で変わります。モジュールや利用者数も、額を左右します。
下の数字は、公開情報と類似する財務システムの工数をもとにした参考レンジです。TMS全体の統計値や発注価格を保証するものではありません。
SaaS・海外パッケージの年間費用の目安
海外製品の価格は、実契約データと市場ガイドの参考値を分けて見ます。
- Kyribaの実契約データ:従業員規模別の平均価格
- 市場ガイド:基本機能から高度な構成までの参考価格
SpendHoundの2026年データでは、従業員50〜1,000人の平均が年61,979ドル、1,000人以上では337,010ドルです。これは160社の匿名契約の平均で、公開定価ではありません(出典:SpendHound「Actual Kyriba Pricing 2026」、2026年)。
1ドル=150円で単純換算すると、年間約930万円と約5,100万円になります。
Finantrixの市場ガイドでは、基本的なキャッシュ管理が年20万ドル程度から、高度な構成は年200万ドル超とされています。円換算では約3,000万円から3億円超ですが、製品定価ではありません(出典:Finantrix「Buyer’s Guide: Treasury Management Systems」、調査時点の掲載情報)。
見積もりでは、ユーザー数課金か口座数課金か、銀行接続料やサポート料が含まれるかを確かめます。
国内スクラッチや連携開発の費用の目安
類似する財務システムの単価や規模別の費用、TMS導入の工数別の推定を参考にします。
- PoC:10〜20人月、約600万〜2,400万円、4〜8か月
- 中規模導入:30〜60人月、約1,800万〜7,200万円、9〜18か月
- 大規模導入:80〜200人月、約4,800万〜2億4,000万円以上
類似する国内の予実・財務システムでは、2025年時点の単価が1人月60万〜120万円程度です。また、規模別では、小規模が300万〜600万円、中規模が900万〜2,400万円、大規模が3,000万円以上とする整理があります(出典:株式会社ripla「予実管理システム開発の完全ガイド」、2025年時点の類似システム情報)。
TMSでは、銀行接続や権限、監査が加わります。会計連携やセキュリティ試験も必要になるため、一般的な業務システムより上振れしやすい費目です。
PoCは、残高の集約とCSV、少数の銀行接続を想定します。中規模は、複数の法人や店舗、API銀行接続を含み、ERP連携や支払承認、入金突合も加わる想定です。
大規模導入は、多通貨やキャッシュプール、為替・金利リスクを想定します。海外銀行や連結会計も含みます。各額は、人月単価と工数による推定です。ライセンスや銀行接続料は別途です。移行や教育、保守も、この額には含みません。
初期費用以外のランニングコスト
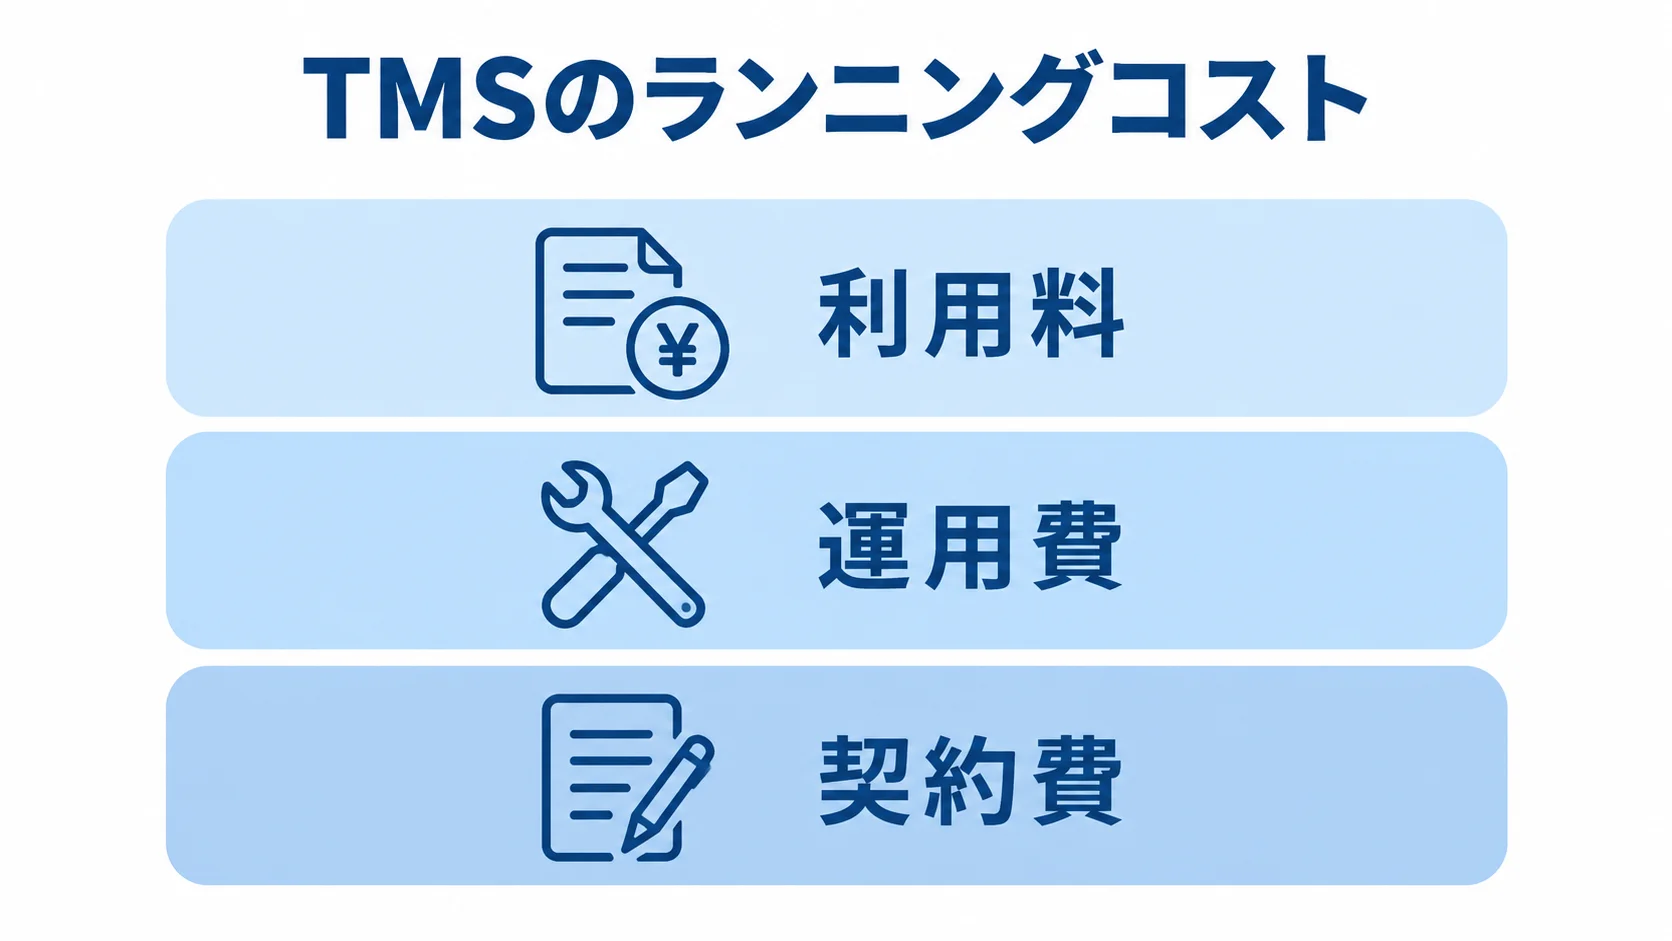
利用料に加えて、保守・運用や契約後の変更費用も見積もりに含めます。
- 利用料:年間利用、銀行接続、送金・決済網、クラウド、為替・市場情報
- 運用費:保守・サポート、監査・脆弱性診断、教育、マスタ変更
- 契約費:契約期間、値上げ条件、追加口座・法人、解約時のデータ返却
スクラッチや大幅な改修では、初期開発費の5〜15%を年次の保守費として仮置きします。この割合は契約や環境で変わるため、見積もりの前提として扱います。上記の利用料、運用費、契約費も、TCO(総所有コスト)に含めます。
見積もりを取る際のポイント
見積もりの精度は、発注側が前提条件をどこまで整理しているかで変わります。「TMSを作りたい」とだけ伝えると、銀行数や連携範囲、承認ルールについて、各社が置く前提がそれぞれ違ったまま見積もりが出てきます。特に移行データの扱いは、各社で違いが出やすい部分です。
RFPでは、対象範囲とデータ、品質を項目ごとに分けて書きます。移行や運用、どこまでを誰が受け持つかも分けて、金額の根拠が分かる提案を依頼します。
RFPに入れる項目
RFPには、規模や取引、連携、利用条件を書きます。同じ前提で提案を比べられるようにするためです。
- 規模と取引:法人・店舗・口座・銀行・通貨の数、1日または1か月の取引量、決済ブランド
- 業務と接続:ERP・会計・POS・給与・請求、利用者・承認階層、予測期間、支払通貨
- 運用と品質:移行対象期間、API・SFTP・CSV、再送、監査ログ、MFA・SSO、バックアップ、RTO・RPO
国内データ保管や第三者認証について、確認方法も指定しておきます。提案書では、標準機能と設定、追加開発、対象外を分けて示してもらいます。
画面一覧に加えて、入金突合と支払承認の流れを示してもらいます。銀行障害時の業務フローや仕訳出力の例も、確認の対象にします。
各項目の責任を、担当会社か、顧客か、銀行か、製品ベンダーかで明記します。
開発会社と製品の比較観点
価格だけで順位を付けないよう、必要な財務業務と連携・運用の条件を、同じ基準で評価します。
- 業務範囲:資金可視化、予測、支払、入金突合、借入・投資、為替・金利、キャッシュプール
- 接続と運用:銀行・ERP・POS連携、セキュリティ、国内サポート、導入後の支援
- 自社との適合:既存SAP・Oracleとの親和性、独自入金ロジックと追加開発の境界
候補を2〜3社に絞り、同じデータでデモまたはPoCを依頼します。実績は社名だけでなく、法人・口座・銀行の数や連携方式、期間を確かめます。なお、稼働後の支援体制も見ておきます。
実績が大企業中心で自社と規模が違う場合は、機能が使えるかに加えて、マスタ登録や問い合わせ対応を自社の人数で回せるかを検証します。
見積もりで見落としやすいリスク
初期見積もりから漏れやすい作業と、契約前に決めておきたい費用の条件を確かめます。
- 移行と接続:銀行ごとの接続試験、古い口座・取引先マスタの整備、未消込データ、税区分・勘定科目の変換
- 例外と稼働:追加通貨、返金・チャージバック、並行稼働、教育、稼働後の問い合わせ
- 変更対応:銀行・決済会社の仕様変更に伴う追加作業と費用の扱い
これらを見積もりの一式に含めるか、別の作業として単価を設定するかで、初期見積もりの額は大きく変わります。
標準機能に合わせて業務を変えるか、カスタマイズで既存の業務を再現するかを決めておきます。
標準化する範囲や残す独自性、海外展開に必要な拡張性を、「標準利用・設定・追加開発・対象外」に分けて整理します。
変更管理と追加費用の算定方法まで見積もり条件に含めると、予算超過を防ぎやすくなります。
よくある質問
導入範囲や費用を判断するときは、自社の法人・口座・銀行・決済・承認ルールに当てはめて確かめます。
トレジャリーマネジメントシステムはいつ導入すべきですか?
Excelや銀行サイトからの転記、拠点の増加で残高の把握が遅れ、入金消込や支払承認のミスが経営判断に響くようなら、導入を検討します。海外展開や決済の増加、ERP刷新がある場合は、要件整理を早めます。キャッシュプールや為替管理を扱う場合も、要件整理は早めに始めます。
全機能を一度に導入せず、残高の集約と入金突合から始める方法もあります。
POSや会計システムがあればTMSは不要ですか?
POSや会計だけでは、口座残高や決済会社ごとの入金サイクルを、同じ粒度で管理できない場合があります。将来の支払や借入・投資・為替リスクも、同じ粒度では扱えない場合があります。
POSは売上の事実、会計は取引記録、TMSは資金の現在地と将来見通しを扱います。
残高の集約だけで足りる場合は、既存のERPや銀行サービスも候補になります。そのうえで、不足している業務を特定してから導入を決めます。
財務情報をクラウドTMSで管理しても安全ですか?
安全かどうかは、導入形態に加えて、技術面や契約面、基準の適用範囲で判断します。
- 技術管理:認証、権限分離、二重承認、暗号化、監査ログ、バックアップ、障害復旧
- 契約・委託先:データ保管場所、第三者認証、事故対応、解約時のデータ返却
- 基準確認:FISC安全対策基準の参照・適用範囲
金融機関に当たる場合や銀行接続が重要な場合は、FISC基準をどの範囲で参照し、適用するかをベンダーと確かめます。
事業会社の場合は、自社のリスク評価に沿って管理策を設計します。
開発期間はどれくらいかかりますか?
参考の期間は、対象範囲や接続先によって異なります。大規模な事例では、運用が安定するまで長期化します。
- PoC:少数銀行とCSVで4〜8か月
- 中規模:ERP・支払承認・入金突合を含め9〜18か月
- 大規模:多通貨、海外銀行、リスク管理、キャッシュプールを含め12〜24か月以上
- 公表事例:日立製作所では開始から構築・運用安定化まで約4年半
期間を左右するのは、製品の選定や銀行接続の審査、データ移行です。並行稼働や海外拠点との合意も、期間に響きます。そのため、大規模案件では、開発月数だけで判断しないようにします。
まとめ
トレジャリーマネジメントシステム開発は、要件整理から定着までの6フェーズで進めます。
小売企業では、POS売上と実入金を分けて扱います。返金やチャージバックを含めて、決済手数料から銀行明細まで突き合わせるデータ設計が、成果を左右します。
現状データと業務ルールの一覧化
法人や口座、決済ブランドを一覧にし、ERPや支払承認、予測業務も洗い出します。そのうえで、残高把握や入金突合にかかる時間を測ります。
1法人または1地域のパイロットを設けて、実データで効果と課題を確かめます。
費用は利用料と導入・連携・移行に分け、教育や保守も別に見ておきます。公開価格と推定レンジは区別します。
業務・データ・運用まで含めた見積もりの比較
同じ前提で比べるため、見積もりの条件と、導入後の運用の確認事項をそろえます。
- 見積もり条件:同じRFPとサンプルデータを渡し、標準機能・設定・追加開発・対象外を分ける
- 確認範囲:銀行接続、移行、並行稼働、障害時の代替手順、セキュリティ、教育、定着支援
- 初期検証:迷う場合は、要件整理から相談できる支援会社と、実データでの確認
▼全体ガイドの記事
・トレジャリーマネジメントシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。