
AIエージェントによる業務自動化を成果につなげるには、対象業務を絞り込み、小さく検証してから、安全な設計と社内ルールを整えて広げていくのが基本です。
審査、コンプライアンス、顧客対応では使い方も注意点も異なるため、導入の流れに沿って説明します。
AIエージェントの開発と活用は、次の完全ガイドで詳しく解説しています。
全体像を把握するためのガイドはこちらです。
AIシステム開発の工程ごとの進め方と注意点については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融・銀行・保険業界が抱える業務課題とAIエージェントへの期待
金融機関が抱える業務課題は、規制対応、人材不足、デジタル化の遅れなど多面的です。AIエージェントはこれらを根本から解決する可能性を持っていますが、導入を成功させるには、まず現状の課題を正確に把握することが第一歩になります。
書類処理・事務作業の膨大な負担
銀行の融資審査や保険の引受審査では、申込書、本人確認書類、決算書、契約書類など多様な書類の確認・入力・突合が発生します。これらは手作業で行われることが多く、担当者の業務時間の大部分を占めています。特に、書類に不備があった場合の差し戻しや追加書類の案内は、非定型の判断を伴うため、これまで自動化が難しい領域とされてきました。
日本銀行の調査では、金融機関における従来型AIの導入率はすでに約6割に達しています。生成AIは約3割が利用を開始しており、試行段階を含めると約6割が活用を進めています。ただし、単純な定型業務の自動化にとどまる事例が多く、より複雑な非定型業務への対応はこれからの段階です。
コンプライアンス対応・不正検知の高度化ニーズ
金融機関では、マネーローンダリング防止(AML)や本人確認(KYC)、内部不正の監視など、コンプライアンス関連業務の負荷が年々増えています。規制の要求は複雑になる一方で、担当者のリソースは限られており、見落としのリスクが常にあります。また、ディープフェイクを使った本人確認の偽装や、AI生成のフィッシングメールなど、不正の手口も高度になっており、深刻な課題です。
さらに、顧客対応の現場でも課題は山積しています。口座開設、住所変更、カード紛失、保険金請求など多岐にわたる問い合わせに、迅速かつ正確に対応するには、約款、FAQデータベース、商品ルールへの深い理解が求められます。コールセンターのオペレーターが一つひとつ調べながら回答する現状では、対応時間にばらつきが出やすく、品質の均一化も難しいという問題があります。
AIエージェントで自動化・効率化できる金融業務の具体例
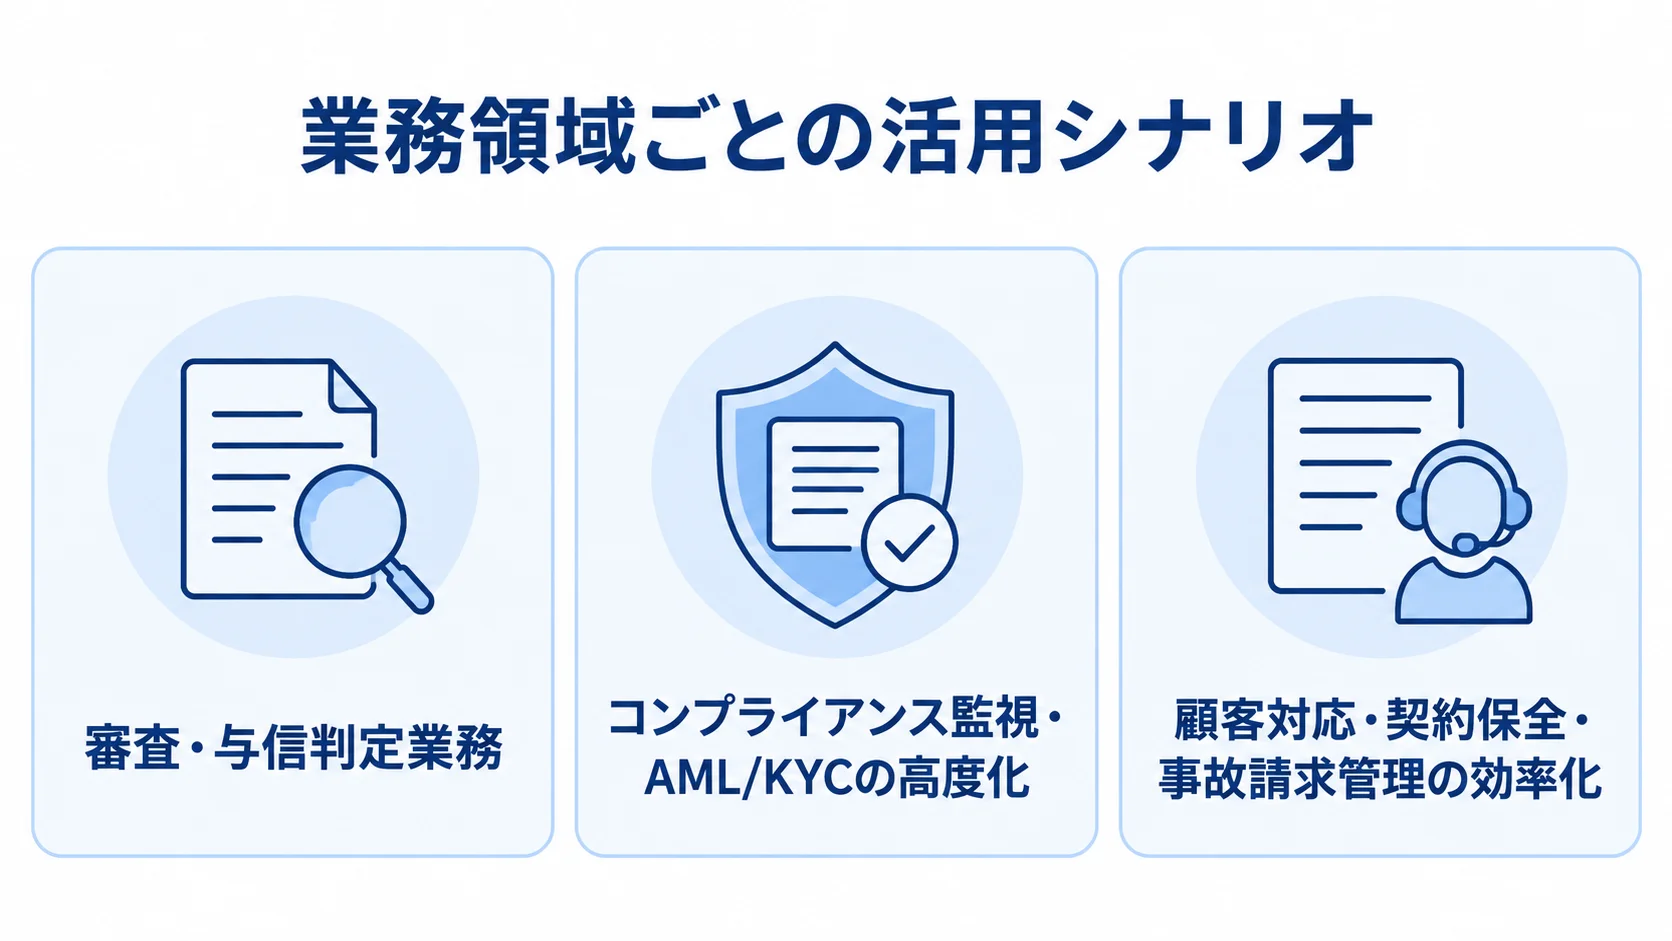
AIエージェントは、金融機関の業務プロセスの幅広い領域で活用できます。審査・与信、コンプライアンス監視、顧客対応の順に、業務領域ごとの活用シナリオを見ていきます。
審査・与信判定業務の前処理自動化
住宅ローンや事業性融資の審査では、AIエージェントが申込書、本人確認書類、勤務先情報、年収、返済負担率、対象物件の情報などを自動で検証します。従来は担当者が手作業で行っていた書類の突合や不備チェックを、AIエージェントが瞬時に処理します。その結果、審査前の処理にかかる工数を大幅に減らせます。
法人の新規取引審査では、登記情報や実質的支配者のスクリーニング、必要書類の不足や要確認項目の自動抽出も可能です。AI-OCRとRPAを組み合わせたソリューションでは、書類処理にかかる事務工数を大幅に削減した事例も報告されています。
保険の引受審査でも、申込書、告知書、既契約の情報を突合し、契約者・被保険者・受取人の関係性の整合性確認、告知内容の未記入チェック、既存契約との保障重複確認などを、AIエージェントが担います。
コンプライアンス監視・AML/KYCの高度化
コンプライアンスAIエージェントは、社内の取引データや対話データの異常な傾向をリアルタイムで分析し、ハラスメントや内部不正の予兆を捉えてリスクアラートを出す、自律的な監視役として機能します。
AML(マネーローンダリング防止)の領域では、1回あたりの取引が当局への報告義務の基準値を下回るよう、意図的に細分化されている場合があります。そうした場合でも、高リスク地域からの断続的な送金履歴や、不利益情報データベースに掲載された顧客名などを総合的に判断し、リスクフラグを付与できます。
KYC(本人確認)では、人間を介さずにAPI経由でプログラムを実行し、本人確認をバックグラウンドで完結させる仕組みも登場しています。限られた正解データを使う半教師あり学習で、不正検知の精度を段階的に高めることもできます。一般社団法人金融データ活用推進協会(FDUA)も、業界横断の不正対策を支援する「生成AI分科会」を設立し、フィッシングなどのデジタル詐欺への対抗を進めています。
顧客対応・契約保全・事故請求管理の効率化
顧客からの多様な問い合わせに対して、AIエージェントは約款、最新のFAQデータベース、商品ルールを検索し、最適な「回答案」を作成してオペレーターに提示します。オペレーターがAIの作成した文面を確認・微調整して送信する、Human-in-the-Loopの運用を採用すると、対応スピードを上げながら誤回答のリスクを排除できます。
問い合わせ件数の削減や、顧客対応にかかる時間の標準化が達成されている事例も報告されています。保険の事故受付・請求管理では、AIエージェントが事故の日時・場所・相手方・警察への届出・修理見積・診断情報を整理し、顧客の契約情報や約款ルールと自動で突合して補償可否や必要書類を特定します。
契約保全業務では、住所・名義変更に付随する書類の洗い出しも、AIエージェントが行います。さらに、満期・更新が近づく契約について、営業担当者向けのタスクリストの生成と顧客フォロー文面の下書き作成まで、一貫して担います。
金融業界でのAIエージェント導入・業務自動化の進め方
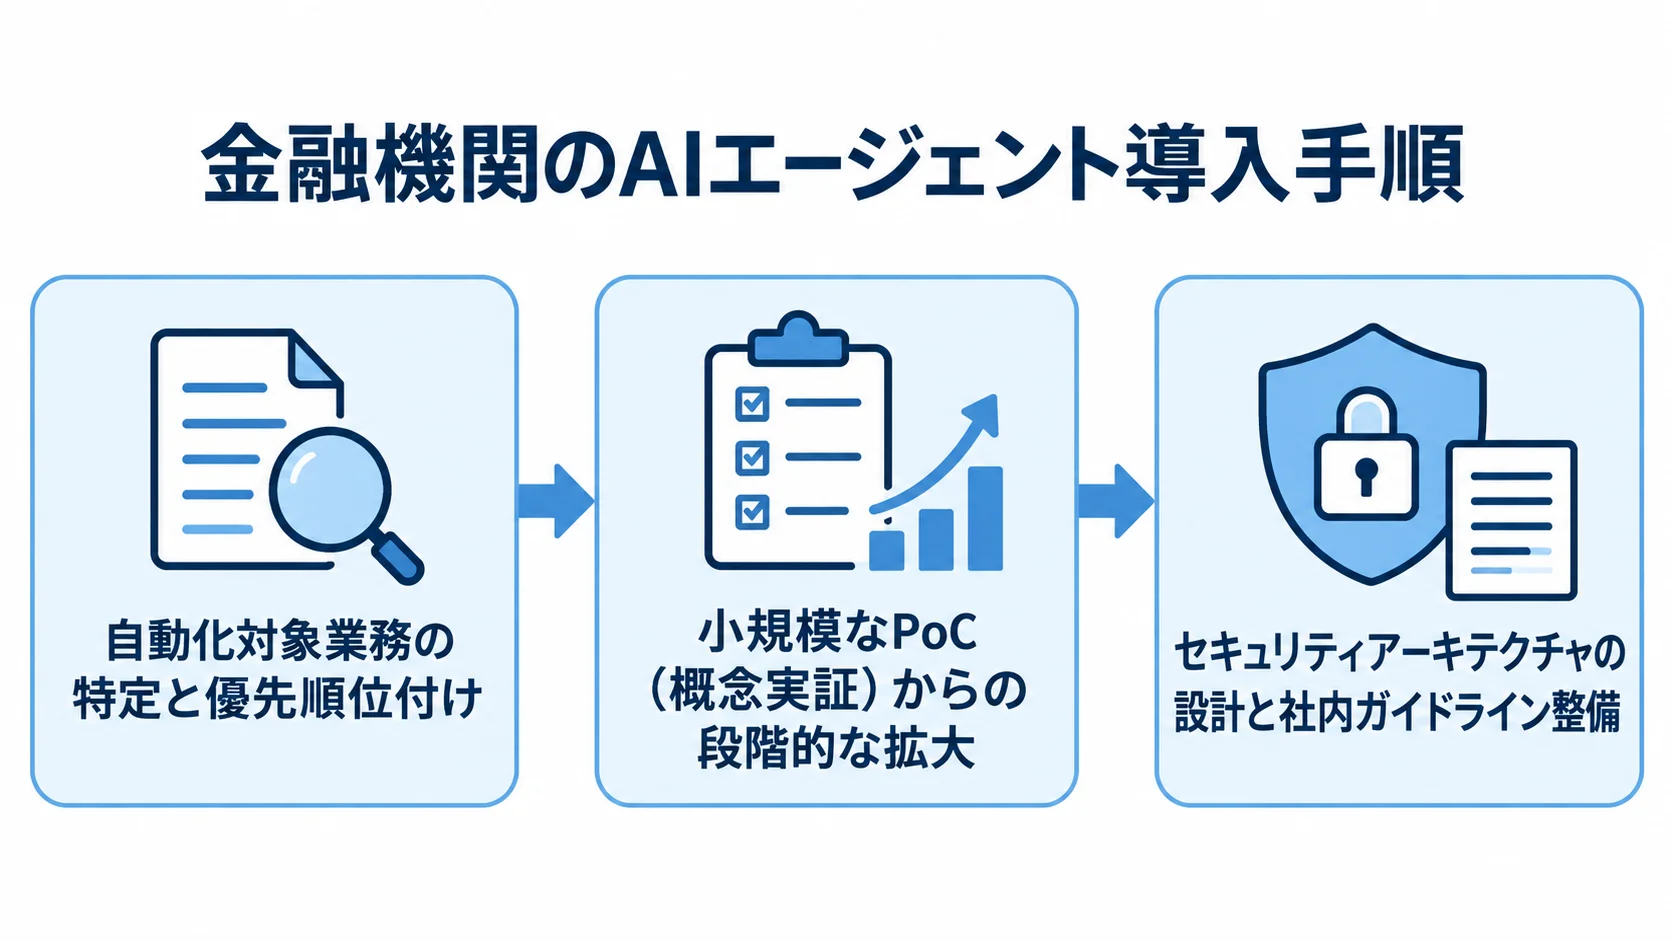
金融機関でのAIエージェント導入では、規制対応、セキュリティ、既存システムとの連携など、一般業種より考慮すべき要素が多くなります。そこで、段階を追って確実に進めるための手順を、3つのステップに分けて説明します。
Step1:自動化対象業務の特定と優先順位付け
最初のステップは、自動化によって最も効果が高い業務領域を特定することです。業務量、処理頻度、エラー率、担当者の負荷の観点から優先度を評価し、AIエージェントが力を発揮できる領域を絞り込みます。金融機関の場合は、一般的にリスクが最も限定的な領域(社内規定・商品説明マニュアルの検索、定型メールの下書き作成など)から着手するのが得策です。
自動化対象業務を特定したら、現状の業務フローを詳細にドキュメント化します。その際、どのデータがどのシステムにどの形式で存在するか、どの判断が定型でどの判断が非定型かを整理しておくと、AIエージェントに任せる処理と人間が最終判断する処理の境界線が明確になります。この境界線の設計は、ガバナンスやコンプライアンスの面でも欠かせません。
Step2:小規模なPoC(概念実証)からの段階的な拡大
金融庁の「AIディスカッションペーパー」では、「チャレンジしないリスク」という考え方が示されています。つまり、リスクを恐れてAIエージェントの活用をためらい続けること自体が、中長期的なイノベーション力を失う最大のリスクになるという認識です。まずは2週間程度でのPoC着手を目安に、限定的なスコープで検証を始めることが推奨されます。
PoCの契約では「準委任契約」を選ぶことで、要件定義の変更を柔軟に吸収しながら進めることができます。一方で、PoCの開始前に、評価すべきモデル精度と本番化の合格判定基準(例:正答率85%以上など)をベンダーと書面で合意しておくことが大切です。この基準を明確にしておくと、PoCがデモで終わらず、本番移行への具体的な判断材料が得られます。
Step3:セキュリティアーキテクチャの設計と社内ガイドライン整備
金融機関でAIエージェントを本番運用するには、顧客の個人情報、融資審査情報、未公表財務情報などの機密データを、パブリッククラウドに送信しないためのアーキテクチャ設計が不可欠です。具体的には、AIモデルそのものにデータを学習させるファインチューニングを避け、社内データベースとAPI経由で一時的にのみ接続するRAG(検索拡張生成)構成を採用するのが基本です。
トランザクション監視など特に機密性が高い領域では、インターネットから遮断された自社サーバー内でモデルを稼働させるオンプレミス環境も選択肢に入ります。並行して、社内ガイドラインの整備も進める必要があります。
利用可能なAIサービスの指定、入力禁止情報の定義、AIの出力に対する人間によるレビュー義務、情報漏洩時のエスカレーションフローなどを文書化し、全役職員に周知することが求められます。金融データ活用推進協会(FDUA)の「金融生成AIガイドライン」(2024年4月策定)は、各機関が社内指針を作る際の参考になります。
金融業界のAIエージェント活用で期待できる効果
AIエージェントの効果は、業務量の削減に加えて、顧客体験の向上やリスク管理の精度向上にも広がります。定量と定性の両面から整理します。
定量的な効果:処理時間の短縮と工数削減
審査・書類処理の前処理では、AI-OCRとRPAを組み合わせることで、事務工数を大幅に削減できるとされています。顧客対応では、AIエージェントが回答案を自動で作成し、オペレーターの対応時間の標準化や問い合わせ件数の削減が期待されます。リサーチ事例では、特定の業務で問い合わせ件数の40%削減が達成されたと報告されています。
コンプライアンス監視では、AIエージェントが24時間365日データを監視することで、人間には不可能な監視の頻度と網羅性を実現できます。これにより、不正や異常を早期に発見して対応でき、インシデントが大きな問題に発展するリスクを低減できます。
また、AI導入によって業務時間を大幅に削減できるという報告もあり、担当者がより高度な判断業務に集中できる環境が整います。
定性的な効果:品質向上・リスク低減・顧客体験改善
定性的な効果として最も大きいのは、業務品質の均一化です。担当者のスキルや経験に頼っていた書類チェックや顧客対応が、AIエージェントによって一定水準以上に標準化されます。そのため、新人担当者でも経験豊富な担当者と同等の対応がしやすくなり、顧客体験の改善につながります。
また、書類の不備や確認漏れによるミスが減り、審査の精度と信頼性が向上します。コンプライアンスの観点では、AIエージェントが規制要件やルールの更新を業務に迅速に反映できるため、法規制の変更に伴う対応コストを抑えながら、コンプライアンス水準を維持・向上させられます。
さらに、担当者が単純な事務作業から離れ、顧客との関係構築や高度な判断業務に集中できるため、従業員の満足度向上にもつながります。Human-in-the-Loopモデルを採用すると、AIの処理結果に人間が最終判断を行う体制を保ちながら、効率化と安全性を両立できます。
AIエージェントの運用定着に向けたポイント
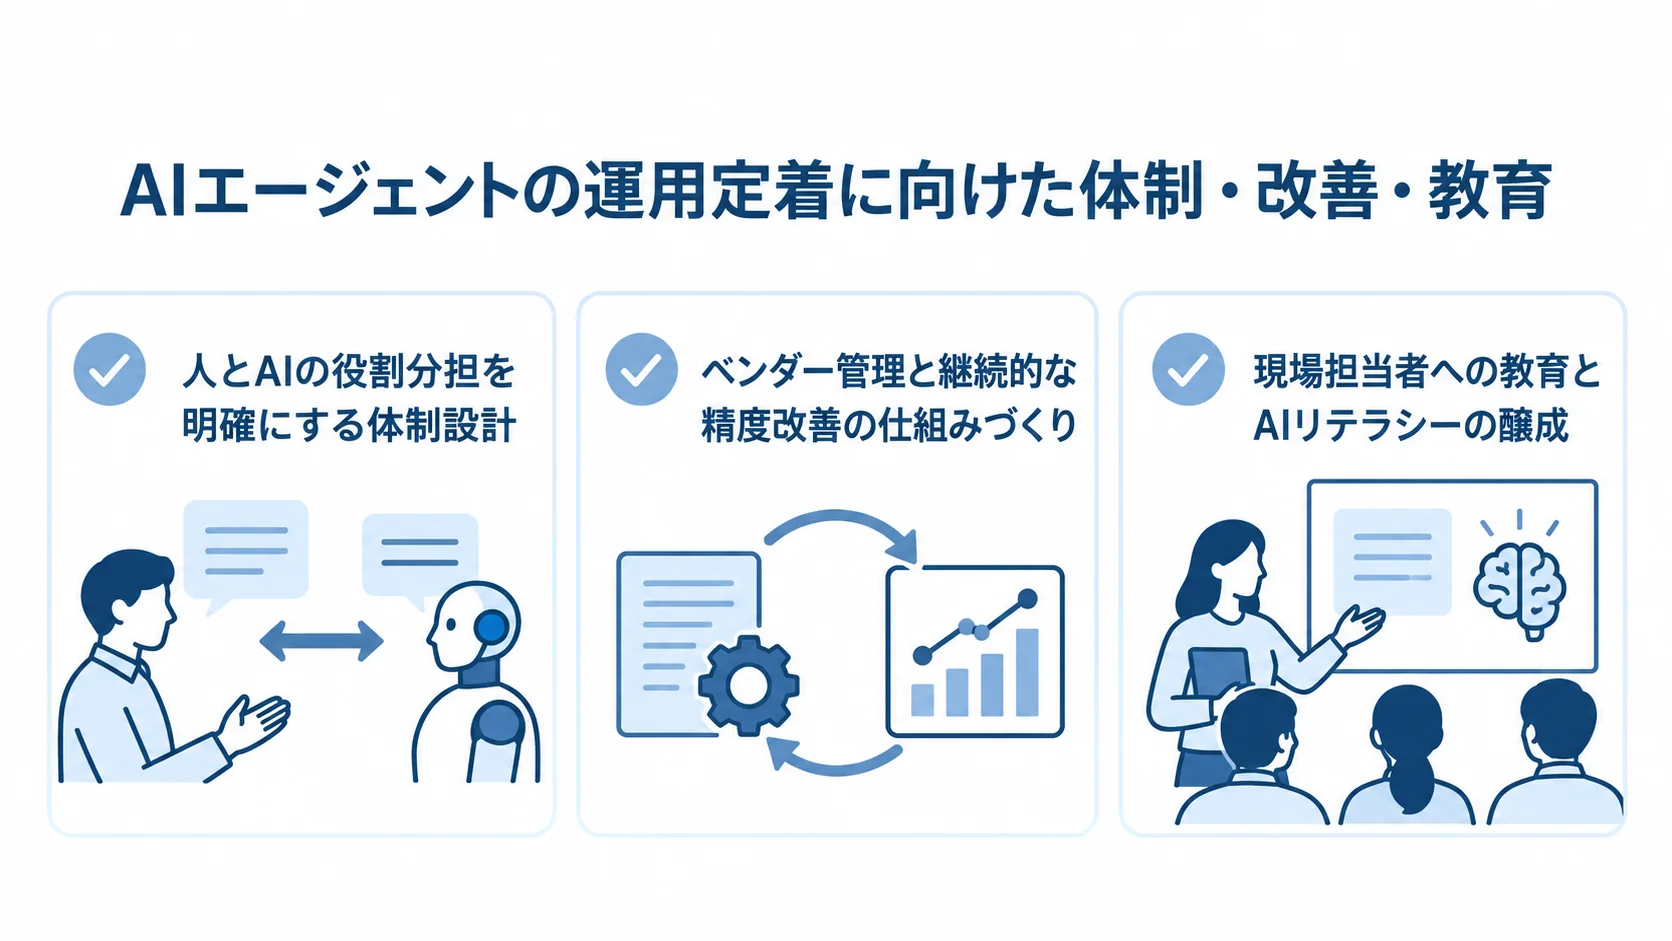
AIエージェントは、現場に定着しなければ期待した効果が得られません。金融機関特有の厳格な環境で使い続けるには、役割分担、ベンダー管理と精度改善、現場の教育を、それぞれ押さえておく必要があります。
人とAIの役割分担を明確にする体制設計
AIエージェントの役割は、融資判断、顧客向け回答、法令適合性の判断において、「下書き作成」「情報のスクリーニング」「異常値のフラグ付与」に限定することが大切です。融資の最終的な可否決定、顧客への直接返信の確定、コンプライアンス違反に対する最終判定などの「意思決定責任」は、必ず人間が担い続けるよう、システムのフローに組み込んでおく必要があります。
この人間関与(Human-in-the-Loop)モデルを徹底することは、説明責任(アカウンタビリティ)を担保する基盤になります。ハルシネーション(誤出力)による顧客トラブルや、適合性原則・コンプライアンス違反が起きた際に、外部へ説明できる根拠になるからです。
AIがこう判断したからといって、最終責任は免れません。そのため、システムの設計段階から、人間の関与ポイントを明確に定めておく必要があります。
ベンダー管理と継続的な精度改善の仕組みづくり
AIエージェントを継続的に使うには、導入後もモデルの精度を維持・改善し続けることが欠かせません。業務データがたまるにつれて定期的に再学習する計画を立て、ベンダーとの契約にも、再学習の費用、スケジュール、精度改善の目標値を明記しておく必要があります。
また、開発会社には「定期的な業務報告書の提出義務」を定め、学習時の精度計測ログやテスト結果を定期的に共有してもらうことで、業務の透明性を確保できます。コスト評価では、初期構築費用だけでなく、運用保守・追加開発・再学習費用を含む3年間のライフサイクル総額で比べることをお勧めします。
ベンダーの選定では、過去の導入実績の総量だけでなく、「自社と同規模・同業界で類似するデータを扱った経験があるか」という、再現性のある成功パターンの有無を見ることが大切です。さらに、本番移行後の安定稼働を見据えたMLOps(機械学習オペレーション)の知見や、出力精度を評価・維持するための評価設計の能力を備えているかも、確かめておきたい点です。
現場担当者への教育とAIリテラシーの醸成
AIエージェントを効果的に活用するには、現場の担当者がAIの出力特性(ハルシネーションのリスク、得意・不得意な処理の種類など)を正しく理解していることが前提になります。「AIが出力した内容は正しい」という過信は、重大なミスにつながるおそれがあります。そのため、導入時には担当者向けの研修を行い、AIの判断を適切に検証・修正できる力を育てることが大切です。
また、情報セキュリティの観点から、AIツールへの入力禁止情報(顧客の個人情報・口座番号・融資審査情報・未公表財務情報など)を明確に定め、全役職員に徹底させる仕組みが必要です。万が一、機密情報を誤って外部のAIサービスに入力してしまった場合に備えて、緊急対応フローもあらかじめ整備し、定期的な訓練を行うことで、インシデント発生時の被害を最小化できます。
まとめ:金融・銀行・保険業界のAIエージェント活用で成果を出すための要点
金融・銀行・保険業界でのAIエージェント活用は、審査、コンプライアンス、顧客対応という3つのコア業務領域で、業務効率と品質の両面に大きな効果をもたらします。大切なのは、最初から完璧なシステムを作ろうとせず、リスクの限定的な領域から小さく始め、PoCで効果を確かめながら、段階的に適用範囲を広げていくことです。
ここまでの内容は、対象業務と役割分担の設計、セキュアな構成、PoCの契約と合格基準、導入後の再学習、現場の教育の5点に絞れます。
- 自動化対象業務の明確化と、AIと人間の役割分担のシステム上の設計
- RAG構成の採用と、機密データをパブリッククラウドに送信しないセキュア設計の徹底
- 準委任契約によるPoCの開始と、本番化の合格判定基準のベンダーとの事前合意
- 導入後の定期的なモデル再学習と、精度改善を続ける体制づくり
- 現場担当者へのAIリテラシー教育と、情報セキュリティ教育の継続的な実施
金融庁の「AIディスカッションペーパー」が示す「チャレンジしないリスク」という視点は、今後の金融機関にとって重要な指針です。規制を守りながらAIエージェントの活用にも積極的に取り組むことが、競争力の維持と顧客サービスの向上につながります。適切なアーキテクチャ、ガバナンス、体制を整えたうえで、まずは小さな一歩を踏み出すことが成功への近道です。
関連知識を補う全体ガイドはこちらです。
関連記事は、以下から確認できます。
- ・金融・銀行・保険業界のAIエージェント活用事例|審査・コンプラ・顧客対応の実例
- ・金融・銀行・保険業界AIエージェントの開発・構築の進め方|導入プロセスと成功のポイント
- ・金融・銀行・保険業界AIエージェント開発に強い開発会社・ベンダー6選|選び方も解説
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。