
金融・銀行・保険業界のAIエージェント開発費用は、開発規模、セキュリティ要件、既存システムとの連携によって、500万円から5億円以上まで変わります。
費用は、開発範囲・セキュリティ・システム連携の3つの面から見ると把握しやすくなります。規模別の相場や工程別の内訳、削減策も順に見ていきます。
▼全体ガイドの記事
・金融・銀行・保険業界AIエージェント開発・構築の完全ガイド
AIシステム開発の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融・銀行・保険業界のAIエージェント開発費用が決まる要素
AIエージェントの開発費用は、案件ごとの条件によって決まります。
金融・銀行・保険業界では、高いセキュリティ要件と複雑な業務フローが費用を左右します。
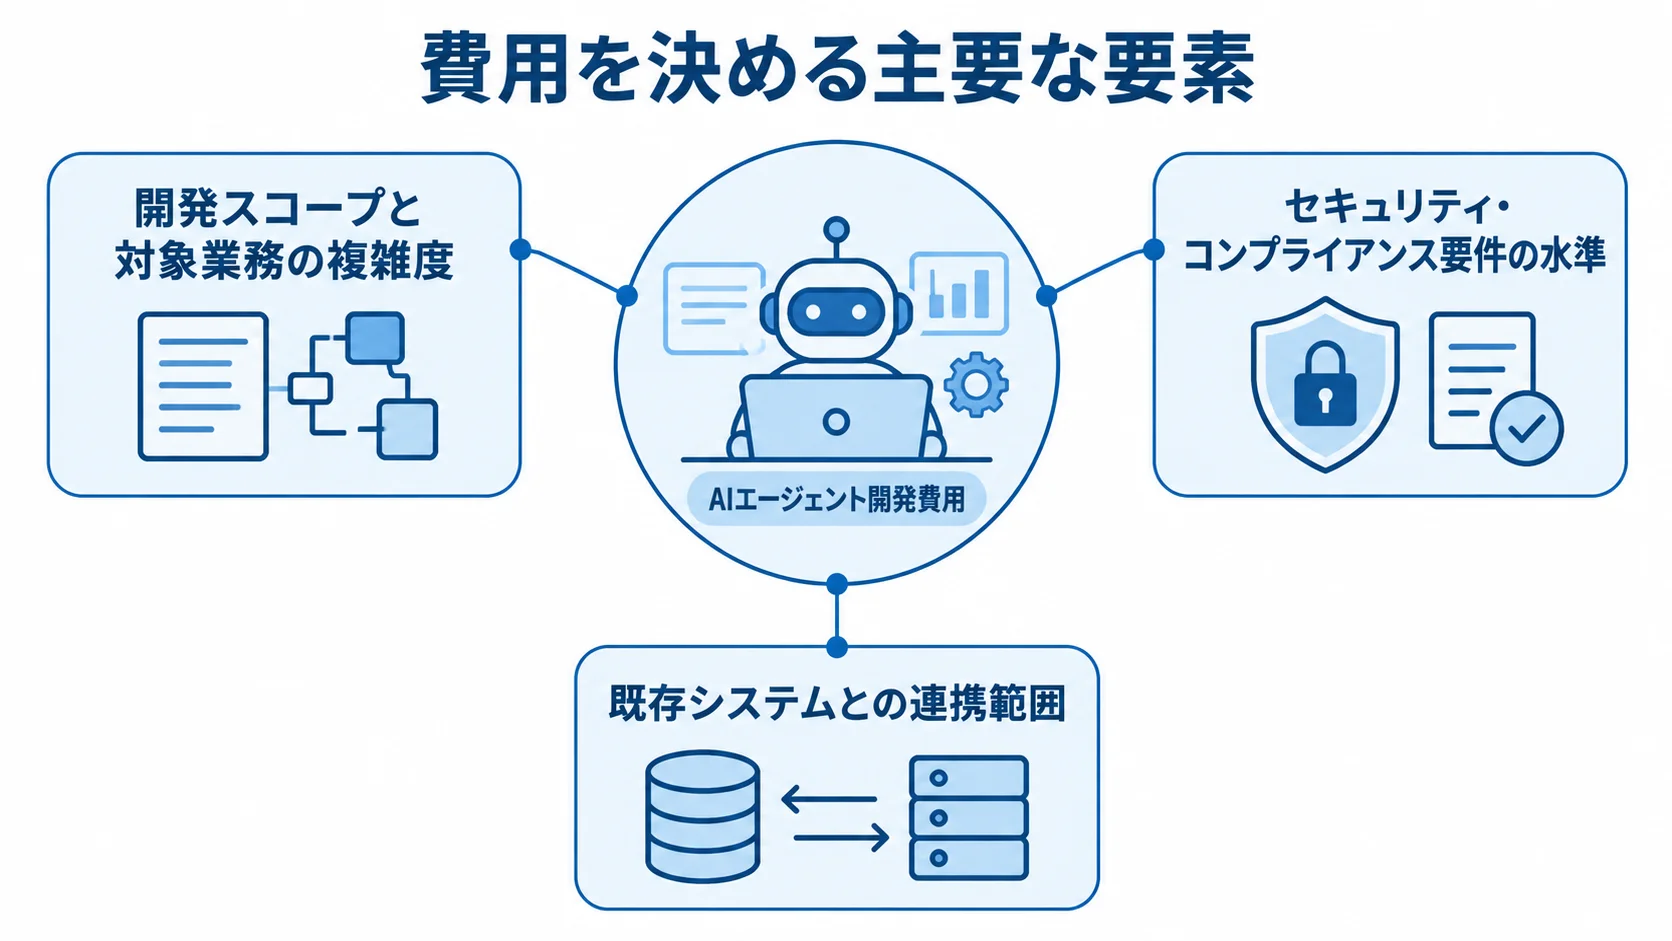
費用を決める主要な要素は、開発範囲、セキュリティ、システム連携の3つです。それぞれの要素が費用へどう響くかを、順にたどります。
開発スコープと対象業務の複雑度
費用に最も大きく影響するのは、何をどこまで自動化するかを決める開発スコープです。ここが定まると、ほかの要素の見積もりも立てやすくなります。
- 業務範囲:自動化の対象の広さ
- 情報源:複数の資料を横断する処理の有無
- 工数:設計・開発の作業量を左右する処理の段数
社内向けFAQ検索を補助する簡易チャットボットは、対象が限定的な業務です。
住宅ローン審査の書類確認を自律化するエージェントは、より複雑になります。
与信審査や保険引受(アンダーライティング)では、申込書、本人確認書類、財務データなどを、AIが組み合わせて処理します。扱う情報の種類が多いぶん、処理の設計も複雑になります。
多ステップの情報統合処理が増えるほど、設計・開発の工数は増加します。
対象業務の業務フロー図や要件定義書の整備状況も、費用に直結します。
セキュリティ・コンプライアンス要件の水準
金融機関は、顧客の個人情報や口座情報、融資審査の履歴などを扱います。いずれも機密性の高いデータであり、保護の設計を後回しにできません。
- 設計コスト:一般業種より高くなりやすい
- ガイドライン:金融庁の指針と、その改定内容
- 実行環境:インフラ費用を左右する環境の選択
- データ対策:機密データの保護対策
- 専門対応:マネーロンダリング防止と本人確認への対応
金融庁の「金融分野におけるサイバーセキュリティに関するガイドライン」は、2024年10月に改定されました。評価項目が175項目に拡充され、AIエージェント導入時には準拠が求められます。
パブリッククラウドを使わず、インターネットから遮断されたオンプレミス環境でAIモデルを稼働させる構成もあります。
オンプレミス構成では、インフラ整備のコストが大幅に加算されます。
DLP(データ損失防止)ツール、暗号化、社内監査ログの整備も、費用に加算されます。
AML(マネーロンダリング防止)・KYC(本人確認)対応には、専門的な設計が必要です。
既存システムとの連携範囲
勘定系システム、契約管理システム、CRMなどとの連携には、API設計、接続テスト、データ変換処理が必要です。
- 基幹系連携:高度な連携に伴う追加設計
- データ準備:学習データの収集と加工
- 精度と予算:目標精度と予算の釣り合い
基幹系との接続を深く作り込む場合は、その設計だけで数百万円規模になることもあります。
学習データの準備では、アノテーション(データ収集・加工)の費用も生じます。高精度の審査判断には大量の教師データが必要で、その費用だけで1,000万円以上になるケースも報告されています。
目標精度と予算の釣り合いは、初期段階で整理しておくことが大切です。
規模別・タイプ別の費用相場
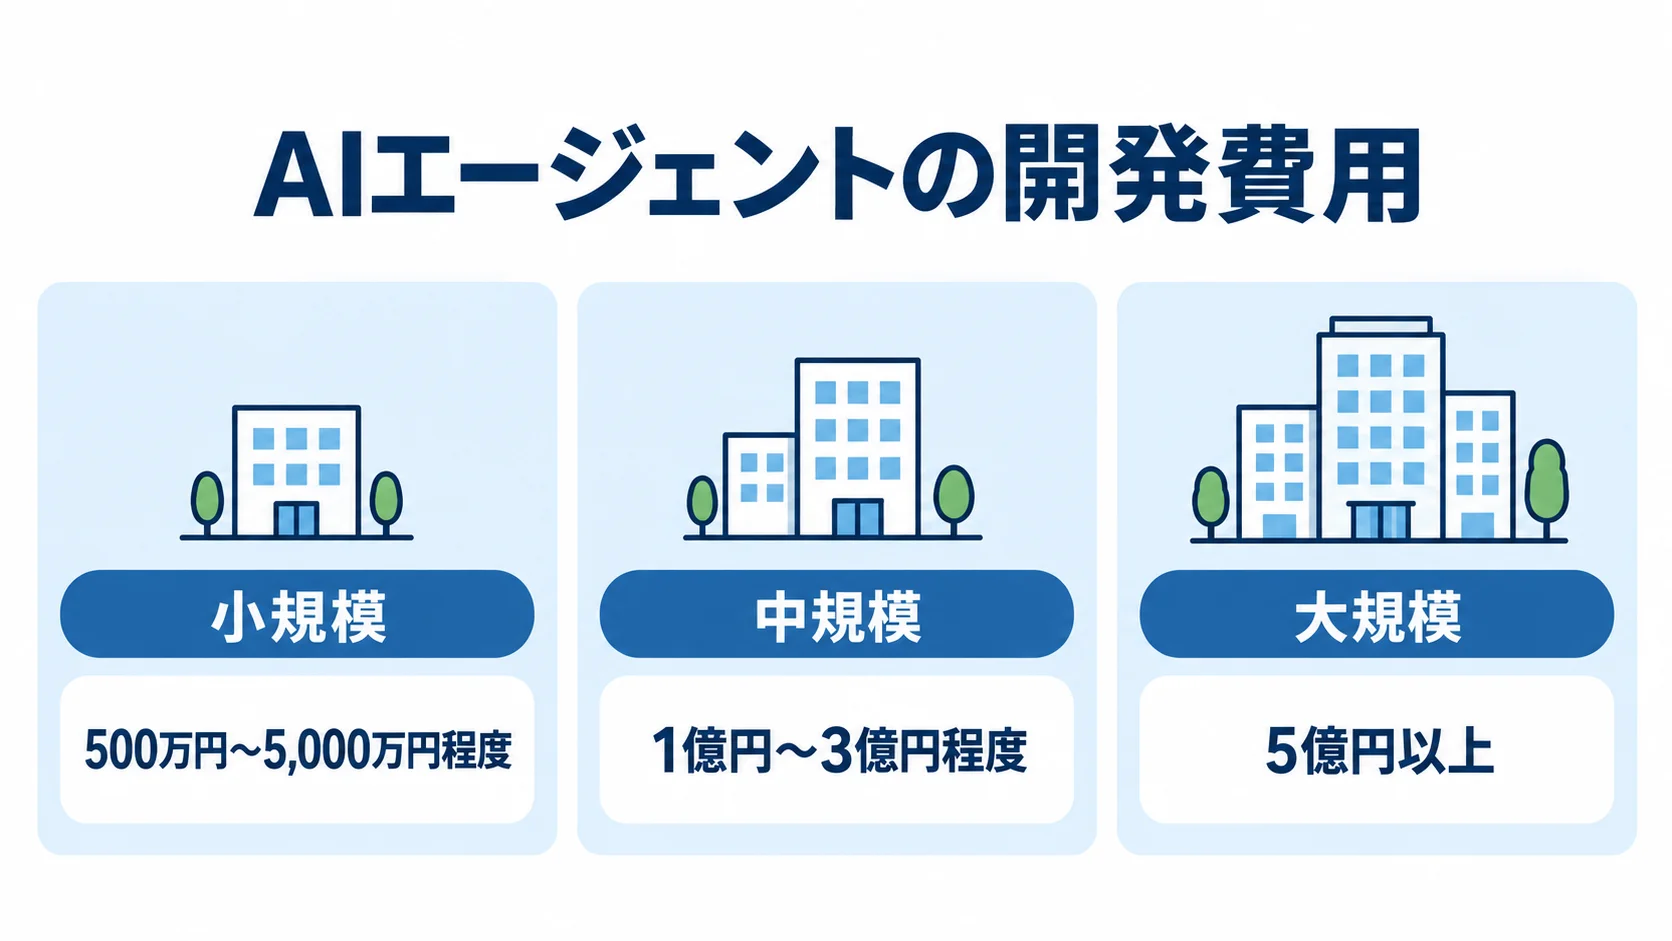
AIエージェントの開発費用は、システム規模や機能の複雑さによって、小・中・大の段階に大きく分けて考えられます。金融・銀行・保険業界向けは、セキュリティ要件の高さから、一般的な相場より上振れする場合があります。
小規模:500万円〜5,000万円程度
汎用APIや既存のオープンソースソリューションを活用する小規模開発は、500万円〜5,000万円程度が目安です。限定的な業務を対象にしたシステムには、次のような例があります。
- RAGベースのFAQシステム:社内規程や商品説明マニュアルの検索を補助
- 定型メールの下書き作成ツール:案内文や通知文の下書きを支援
この規模では、既存システムとの基本的なAPI接続で動く構成が中心になります。AIモデルを大規模にカスタマイズしたり、専用の学習データを整えたりすることは、通常は必要ありません。
金融機関が初めてAIエージェントに取り組む際のPoC(実証実験)にも、適した規模感です。
中規模:1億円〜3億円程度
金融特有の業務知識をAIモデルに反映したカスタム開発や、勘定系・契約管理システムとの連携がある場合は、1億円〜3億円が目安です。
- 業務特化:金融業務の自律化
- 対話対応:複雑な対話型AI
- 開発工程:モデル、データ、セキュリティの設計
たとえば、融資審査の情報整理を担うエージェントや、保険金請求の初動対応を担うシステムが該当します。カスタマーサポートを高度化する対話型AIも、この区分に含まれます。
AIモデルの選定とチューニング、学習データの収集とアノテーション、セキュリティ設計が必要です。加えて、既存システムとのAPI連携設計も生じます。
開発期間は、一般的に6〜18ヶ月程度になることが多くあります。そのうえで、開発と並行して運用体制の整備も進めることが求められます。
大規模:5億円以上
金融取引全体のリアルタイムデータを分析するAI、独自LLMのファインチューニング、全社規模の自律型システム構築は、5億円以上が一般的です。
- 基幹システム:既存の基幹システムとの高度な連携
- セキュリティ:極めて高い要件への対応
- 配備環境:オンプレミスまたはプライベートクラウド
複数の技術要件が重なると、投資規模はさらに大きくなります。
大規模開発では、初期投資だけでなく総所有コスト(TCO)の観点から見積もることが欠かせません。長期の運用保守やモデル再学習、セキュリティ対策は、ランニングコストとして積み上がります。法務対応も、継続的な費用に含まれます。
初期投資から運用保守、法務対応までを含めて3年・5年単位で投資計画を立てることが、経営判断として合理的な進め方です。
費用の内訳:工程別の詳細コスト
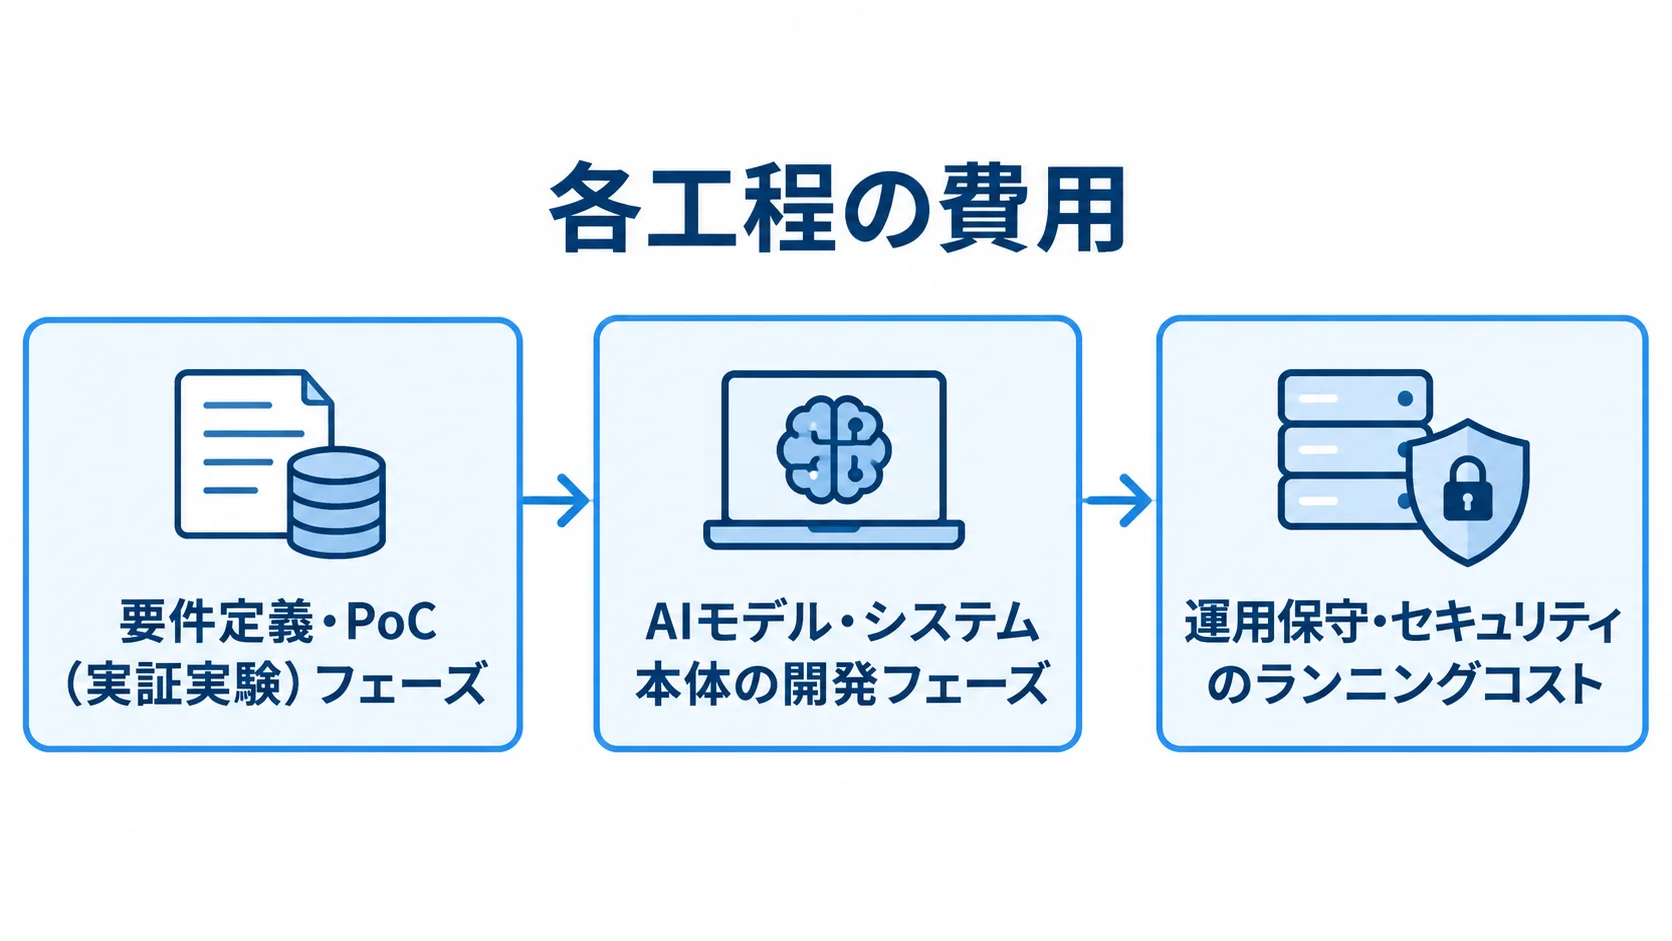
AIエージェントの開発費用は、初期開発の費用と、稼働後も続くランニングコストに分けて考えます。各工程の費用を押さえておけば、予算の過不足を防げます。ベンダーを比べる際の材料にもなります。
要件定義・PoC(実証実験)フェーズ
要件定義とPoCでは、課題整理と実現性の検証で、費用を分けて考えます。
- コンサルティング:月額60万円〜200万円、または1件40万円〜200万円が目安
- PoC構築:仕様設計の実現性を検証する費用、100万円〜500万円程度
コンサルティングでは、業務フローを一覧にし、データを洗い出して、採用する技術を選びます。一方、PoCでは、仕様設計が実現できるかを確かめるプロトタイプを作ります。
金融機関では、PoCの段階からセキュリティ要件の確認を並行して進めることが多くあります。データ利用方針との整合も確かめる必要があるため、一般業種より慎重な進め方が求められます。
PoCの契約には、準委任契約を選び、要件変更に柔軟に応じられる体制を作っておくことが推奨されます。
AIモデル・システム本体の開発フェーズ
中核となるAIモデルの構築は、人月単価ベースで委託するのが一般的です。
- 単価の目安:開発会社の規模や技術の深度による月額の差
- 専門人材:LangChainやAutoGen、ファインチューニングを担う人材の高単価
- 周辺開発:インターフェース、管理画面、既存システムへの接続
- データ整備:目標精度によって変わるアノテーション費用
委託費の目安は、月額80万円〜250万円に人月を掛けた金額です。また、シニアAI/MLエンジニアの単価は、1人月あたり50万円〜600万円となる例があります。
周辺インターフェースや管理画面、既存システムへの接続開発は、月額50万円〜200万円を基準に、人月で積み上げるのが目安です。勘定系・契約管理システムとのAPI連携には、慎重な設計と十分なテスト工数が必要です。
高精度(95%以上)を追求する場合は、アノテーション費用だけで1,000万円以上になることもあります。
運用保守・セキュリティのランニングコスト
本番稼働後は、ランニングコストが継続的にかかります。
- インフラ費:サーバーやクラウドの使用料
- 保守・再学習:稼働後の保守改修とモデルの再学習
- プライバシー対策:ストレージ、暗号化、監査への対応
- 法務管理:法務対応とライセンスの管理
サーバーやクラウドの使用料は月額5万円〜100万円、システムの保守・改修費用は月額50万円〜500万円が目安です。AIモデルの再学習は、年額50万円〜500万円で見ておくとよいでしょう。
データプライバシー対策は月額50万円〜1,000万円、法務・ライセンス管理は年額50万円〜500万円かかることがあります。両方を合わせると、年間数千万円規模になるケースも珍しくありません。
初期開発費用だけでなく3年間の総所有コストで試算すると、予算策定の精度が上がります。
コストを抑えるコツ:金融機関が実践できる6つのアプローチ
AIエージェントの開発費用は高額になりがちですが、進め方と発注の工夫によって大きく抑えられます。金融機関が取り入れやすい6つの方法を、見出しごとに取り上げます。
スモールスタートによる段階的な拡張
最初から全機能を一括で開発せず、リスクの限られた領域から始める方法は、費用対効果を高められます。
- 対象領域:リスクが限られた社内向けの業務
- PoCの開始:個人情報を扱わないツールの選定
- 効果の確認:本格開発の前の方向性の検証
- 評価基準:効果を判断する指標の取り決め
対象になるのは、社内規定や商品説明マニュアルの検索補助、定型メールや案内文の下書き作成などです。
金融庁は「チャレンジしないリスク」を明示しており、2週間程度で小さく着手する進め方が勧められています。
PoCで効果を確かめてから本格開発に移ると、方向性のずれによる無駄な投資を防げます。評価基準は、本格開発の前にベンダーと文書で取り決めておきます。たとえば、正答率85%以上などが考えられます。
RAGアーキテクチャの採用によるデータ整備コストの削減
AIモデルに大量のデータを学習させるファインチューニングは、コストがかさみやすい手法です。
- 接続方式:既存の社内データベースとAPIで一時的につなぐ方式
- データ活用:マスク処理を施した業務知識の活用
- プライバシー:個人情報や機密データを、AIモデル自体に学習させない設計
マスク処理を施してデータを扱えば、大量のアノテーション費用をかけずに業務知識を活用できます。また、データプライバシーの観点からも、RAGアーキテクチャは金融機関に適した構成といえます。
金融機関向けの開発実績があるベンダーは、セキュリティコストの削減と精度の確保を両立させる設計として、RAG構成を推奨しています。
契約形態の使い分けによるリスクとコストのバランス
AIエージェント開発は確率的な挙動を伴うため、契約形態の選び方が費用とリスクに響きます。
- 請負契約:要件確定後の成果物への責任
- 準委任契約:要件が未確定な段階での柔軟な進め方
- PoC段階:準委任契約による見積もりの膨張の抑制
- 量産フェーズ:確定した仕様への請負契約
- 透明性確保:報告書と成果物の提出条件
すべてを請負契約(成果物完成責任型)にすると、ベンダーがリスクを避けようとして、見積もりが高くなりがちです。
PoC段階や要件が固まっていない初期フェーズには、準委任契約(善管注意義務型)が適しています。ベンダーが柔軟に対応でき、見積もりの膨張も抑えられます。
UIの構築、セキュリティフィルタの設定、既存インフラへの接続は、仕様が確定した後の量産フェーズで行います。フェーズごとに契約形態を使い分けると、費用の透明性とリスク管理を両立できます。
補助金・助成金の活用による実質的な負担の軽減
政府や関係機関の支援制度を活用すると、実質的な開発コストを抑えられます。
- IT導入補助金:ITツール導入経費を対象とした支援
- 持続化補助金:小規模事業者の導入支援
- 申請支援:実績あるベンダーによる手続きのサポート
IT導入補助金では、ITツール導入経費に対して5万円〜450万円(補助率1/2以内)が支給されます。
一方、「小規模事業者持続化補助金」は50万円〜200万円(補助率2/3以内)の支援です。ただし、申請要件の確認や書類の準備が必要になります。
補助金の種類や要件は毎年更新されるため、最新の情報を確かめたうえで、予算計画に組み込むことが大切です。
金融業界の実績があるベンダーの選定
金融機関固有の業務知識やセキュリティ要件、法規制への理解が乏しいベンダーに頼むと、手戻りの場面が増えます。
- 業界知識:金融固有の業務や要件、法規制への理解
- 実績の再現性:同規模・同業界で類似データを扱った経験
- リスク提示:モデル精度のリスクとフォールバック案
- 費用の透明性:仕様変更時の影響範囲と算定ルール
仕様の手戻りや設計のやり直しは、コストが膨らむ原因になります。仕様変更時の影響範囲とコストの算定ルールが明確であれば、後半の費用高騰を防げます。
初期費用だけでなく、3年間のライフサイクル総額でROIを算出して比べることも大切です。
段階的な内製化によるランニングコストの抑制
初期開発は外部に委託し、運用・改善フェーズから段階的に内製化すると中長期の固定費を抑えられます。
- 外部委託:初期開発を外部ベンダーへ任せる形
- 段階的移行:運用・改善フェーズからの内製化
- 移行条件:コード、設計書、支援体制の確認
- 契約の視点:内製化後のベンダー依存度
内製化では、人材の採用・育成に初期500万円〜1,000万円がかかります。継続費用は、年間800万円〜1,200万円/人です。
また、開発環境の整備は初期200万円〜500万円が目安です。長期的には、ベンダー依存からの脱却とコスト削減につながります。
まとめ:金融・銀行・保険業界のAIエージェント費用の見積もり
金融・銀行・保険業界向けAIエージェントの開発費用は、開発規模、対象業務の複雑度、セキュリティ要件、既存システムとの連携範囲によって変わります。
小規模な社内ツールは500万円〜5,000万円、中規模の業務特化型エージェントは1億円〜3億円が目安です。一方、全社規模の高度なシステムでは、5億円以上になることがあります。
費用を見積もる際は、初期開発費用に加えて、運用保守やモデル再学習、セキュリティ対策も含めて考えます。3年間の総所有コスト(TCO)で評価することが重要です。
スモールスタートによる段階的な拡張、RAGアーキテクチャの採用、契約形態の使い分けを組み合わせると、費用を抑えやすくなります。
補助金の活用と金融業界の実績があるベンダーの選定も、費用対効果の向上に役立ちます。
金融庁が「チャレンジしないリスク」を示していることを踏まえると、AI活用の先送りは競争力の喪失にもつながりかねません。
まずは、リスクの低い領域から小さなPoC(実証実験)を始めることが大切です。費用を抑えながら成果を出すための、最善の進め方といえます。
▼全体ガイドの記事
・金融・銀行・保険業界AIエージェント開発・構築の完全ガイド
▼あわせて読みたい関連記事
・金融・銀行・保険業界のAIエージェント活用事例|審査・コンプラ・顧客対応の実例
・金融・銀行・保険業界AIエージェントの開発・構築の進め方|導入プロセスと成功のポイント
・金融・銀行・保険業界AIエージェント開発に強い開発会社・ベンダー6選|選び方も解説
▼見積依頼前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。