
金融・銀行・保険業界のAIエージェントは、自律型・対話型・業務特化型・マルチエージェント型の4タイプに分かれます。
選ぶ際の基準は、業務の複雑さ、データの機密性、人の確認範囲です。審査、コンプライアンス、顧客対応では必要な自動化が異なるため、用途ごとに分けて考えることが大切です。
▼全体ガイドの記事
・金融・銀行・保険業界AIエージェント開発・構築の完全ガイド
- 自動化する業務と判断の複雑さ
- 機密データの扱いと規制対応
- 人が承認する工程と導入段階
AIシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融・銀行・保険業界で使われるAIエージェントの種類分類
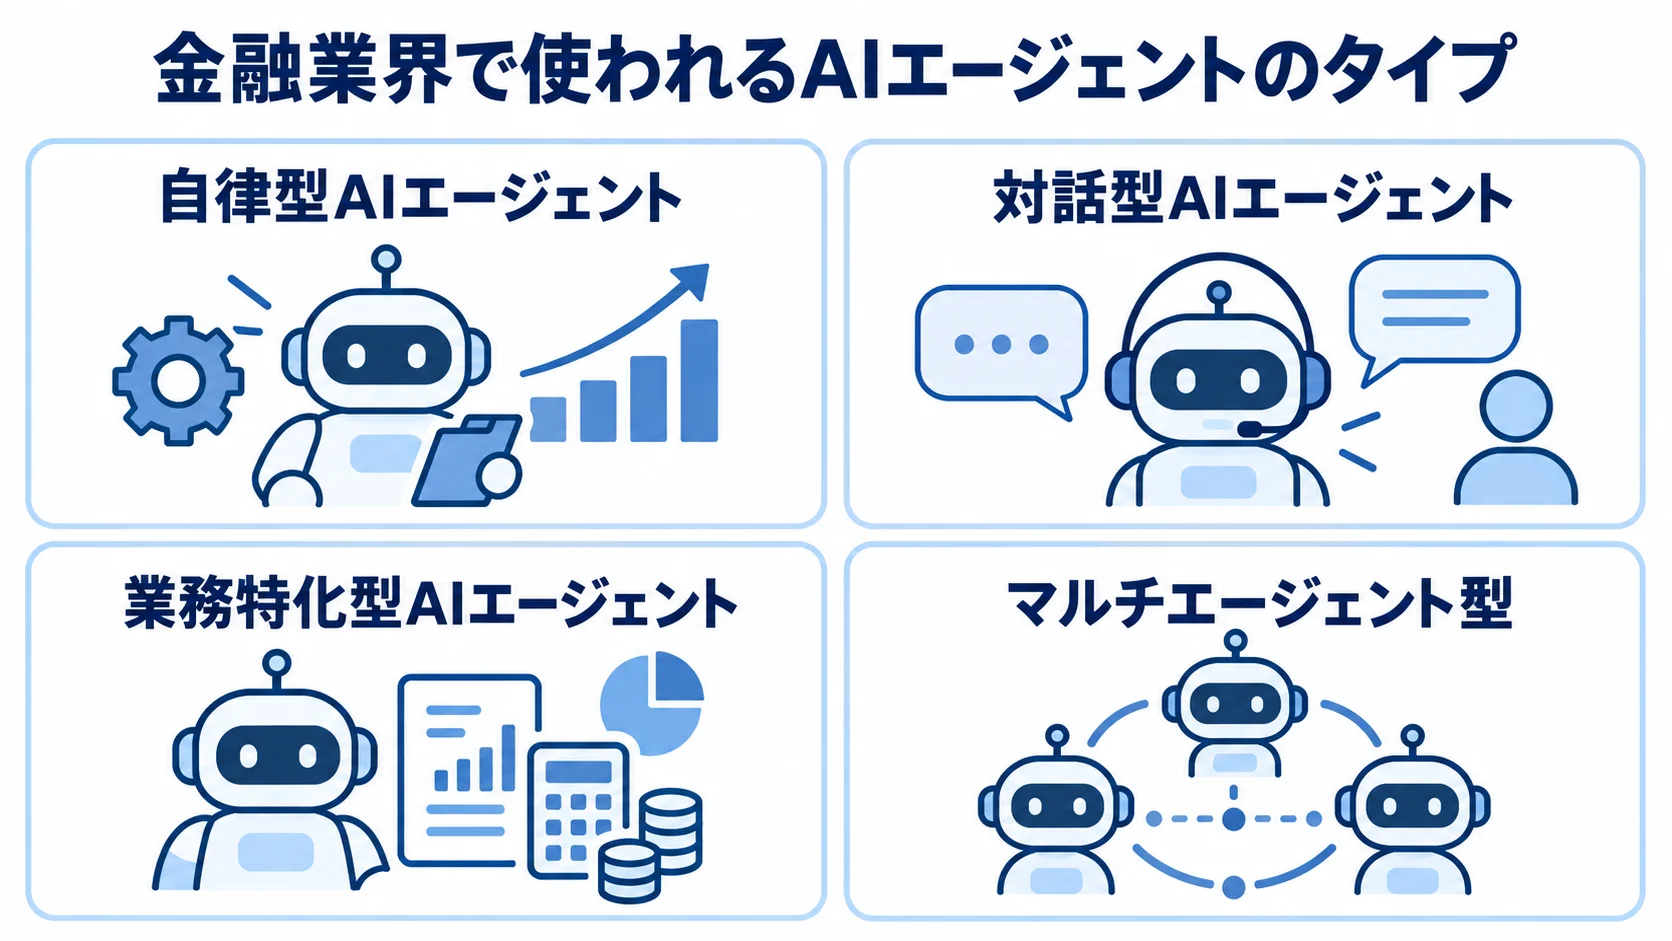
金融・銀行・保険業界で使われるAIエージェントは、動作原理と役割の違いから、大きく4つのタイプに分けられます。どのタイプが合うかは、自社が解決したい課題や業務プロセスの特性によって決まります。そのため、まず各タイプの基本を押さえておくことが、適切な選択の第一歩になります。
自律型AIエージェントの特徴
自律型AIエージェントは、事前に決めた目標に向けて自らタスクを分解し、外部システムへのアクセスや判断も含めて一連の処理を完結させるタイプです。金融業界では、与信審査の前処理や不正検知のトランザクション監視などに使われることが多く、複数のデータソースを横断して論点を整理し、要注意事項を抜き出します。
例えば銀行の住宅ローン審査では、申込書や本人確認書類、勤務先情報を自動で照合します。年収、借入希望額、返済負担率も照合の対象とし、不足書類や確認が必要な点を一覧にします。担当者は一覧の結果を確認するだけで審査前処理が済むため、事務の負荷を大きく減らせます。
自律型の利点は、定型的な判断フローに沿った処理であれば、人の介在なしに連続して実行できる点にあります。一方で、AIの判断が誤った場合は影響範囲が広がるリスクも伴います。そのため金融業界では、融資の最終判断や顧客への直接回答など、責任を伴う意思決定では必ず人間がレビューする「Human-in-the-Loop」の仕組みを組み込むことが一般的です。
対話型AIエージェントの特徴
対話型AIエージェントは、チャットや音声を通じてユーザーとやり取りするタイプです。金融・銀行・保険業界では、コールセンターや窓口業務の補助として広く使われています。代表的な使い方は、顧客からの問い合わせに対し、約款・FAQデータベース・商品ルールを参照して回答案を生成し、オペレーターに提示する仕組みです。
口座開設や住所変更、カード紛失対応といった問い合わせに、AIエージェントが適切な回答候補を素早く提示します。保険金請求など、ほかにも多岐にわたる問い合わせに、同じ仕組みで対応できます。その結果、オペレーターの応対時間を大きく短縮できます。
オペレーターは、生成された文面を確認して微調整し、送信するだけで済みます。そのため、品質を保ちながら対応件数を増やせます。
業務特化型・マルチエージェント型の特徴
業務特化型AIエージェントは、AML(マネーローンダリング防止)、KYC(本人確認)、保険金審査など、金融業界固有の業務プロセスに合わせて設計されたタイプです。汎用モデルでは対応が難しい規制用語や業界特有の判断フローを織り込んでおり、専門領域での精度を最大化できます。
マルチエージェント型は、複数のAIエージェントが協調して動作する構成です。例えば、顧客対応エージェントが問い合わせを受け付け、与信審査エージェントが関連データを照合し、コンプライアンスエージェントが法規制への適合性を確認するといった役割分担が可能です。
複雑な業務フローを段階的に処理できるため、大規模な金融機関の全社基盤連携に向いています。一方で、設計・構築の難易度は高く、導入費用も相応に大きくなります。
タイプ別の詳細な特徴と代表的な使い方
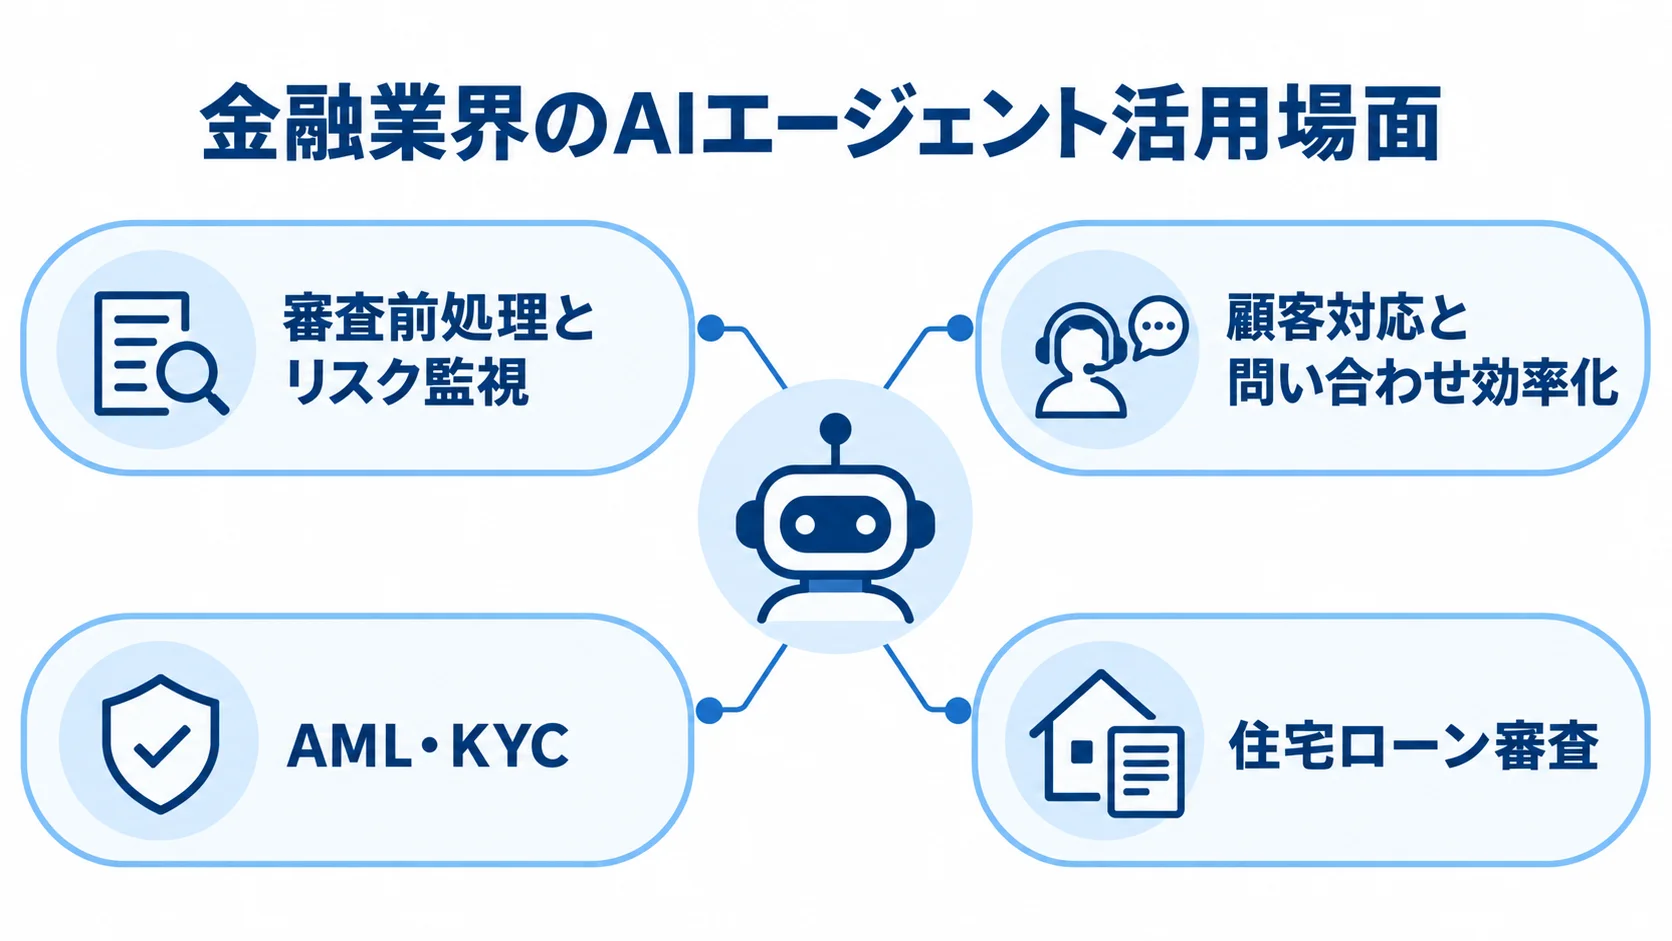
各タイプの基本を押さえたうえで、金融・銀行・保険業界の現場でどう使われているかを見ていきます。タイプごとに、代表的な機能、得意な処理の種類、導入時の留意点をまとめました。
自律型の実務活用:審査前処理とリスク監視
自律型AIエージェントは、銀行融資や住宅ローン、カードローンのほか、保険引受審査の事前処理で特に効果を発揮します。申込書や本人確認書類、勤務先を自動で照合し、年収や物件情報も含めて、担当者が判断すべき論点を一覧表にまとめます。これにより、従来は人手で行っていた書類確認の工数を大きく減らせます。
コンプライアンス領域では、トランザクション監視への適用が進んでいます。送金額を当局への報告義務基準値より意図的に下回るよう細分化するパターンを検知し、高リスク地域との取引履歴や不利益情報データベースとの照合も行います。さらに、過去のデータから学習したモデルが、人手では検出しきれない異常パターンをリアルタイムで検知します。
AI-OCRとRPA(ロボティック・プロセス・オートメーション)を組み合わせると、書類処理の事務工数を減らせます。また、審査前処理では担当者の負担も軽くなります。ただし、精度を保つには、定期的な再学習と評価の仕組みが必要です。
対話型の実務活用:顧客対応と問い合わせ効率化
対話型AIエージェントは、コールセンターやチャットサポート、窓口業務の補助として活躍します。顧客からの問い合わせ内容を分析し、約款や最新のFAQデータベース、商品ルールを参照して回答案を作り、オペレーターに提示します。
オペレーターはAIが提案した文面を確認して微調整し、送信するだけで済みます。そのため、熟練度による対応のばらつきを減らせます。
保険金請求や事故受付でも、対話型は有効です。自動車事故や給付金請求の初期対応では、事故の日時・場所・相手方の有無を整理し、契約情報や約款の免責事由と照合して、補償可否の判断材料と追加書類の案内文を作成します。また、24時間365日対応が可能なため、夜間・休日の問い合わせにも対応できます。
業務特化型・マルチエージェント型の実務活用
業務特化型AIエージェントは、AML・KYCや保険引受審査など、専門知識が必要な領域で精度を最大化するために設計されます。KYCに特化したエージェントでは、次の仕組みが見られます。
- 多層的なチェック:本人確認書類を照合するほか、ディープフェイクを用いた偽装の検出や不利益情報データベースとの突合を組み合わせ、本人確認の信頼性を高めます。
- 処理の自動完結:API経由でプログラムを実行し、本人確認タスクをバックグラウンドで完結させる仕組みも登場しています。
マルチエージェント型は、複数の専門エージェントを組み合わせて、単一エージェントでは難しい複合的な業務フローを自動化します。住宅ローン審査では、書類読み取り専門、与信計算専門、コンプライアンスチェック専門のエージェントが連携して処理を分担します。
ただし、設計・開発・テストの工数が増えるため、導入コストは他のタイプと比べて高くなる傾向があります。全社規模の導入を見据えて、大手金融機関での採用事例も増えています。
金融・銀行・保険業界における用途別の使い分け
金融・銀行・保険業界のAIエージェント活用は、「審査・与信判定」「コンプライアンス・内部統制」「顧客対応・保全・請求管理」の3つの主要領域に分かれます。領域によって適したタイプが異なるため、用途に応じて使い分けることが大切です。
審査・与信判定:自律型+業務特化型の組み合わせ
銀行融資や住宅ローン、事業性融資の審査では、自律型AIエージェントが前処理に最も適しています。申込書や本人確認書類、勤務先情報を横断的に照合し、担当者が確認すべき論点を自動で整理します。年収や物件情報も照合の対象に含めます。
保険引受審査の前処理にも、この考え方を当てはめられます。法人向け新規取引では、登記情報、実質的支配者、事業内容のスクリーニングも担います。さらに精度を高めたい場合は、業務特化型を組み合わせると効果的です。
金融ドメイン固有の審査ロジックや業界規制を組み込んだ特化型エージェントが、汎用エージェントでは対応しきれない専門的な判断項目を処理します。PoC(検証)フェーズでは準委任契約で、ベンダーと要件を柔軟に確認しながら進めます。本番化後の量産フェーズで請負契約に切り替える進め方が推奨されます。
コンプライアンス・内部統制:自律型+業務特化型が主力
AML(マネーローンダリング防止)やKYCの領域では、業務特化型AIエージェントが中心的な役割を担います。細分化された送金パターン、高リスク地域からの断続的な送金履歴、不利益情報データベースに掲載された顧客名などを総合的に判断し、リスクフラグを付与する機能が求められます。
ディープフェイクを用いた本人確認の偽装や、AI生成のフィッシングメールなど、攻撃手法は高度化しています。そのため、防御側のAI精度向上が欠かせません。
内部統制では、社内の経理取引データや対話データの異常な傾向をリアルタイムで分析し、ハラスメントや内部不正の予兆を捉えてリスクアラートを発する自律型エージェントが活用されています。また、一般社団法人金融データ活用推進協会(FDUA)では「金融生成AIガイドライン」(2024年4月策定)が整備されており、各機関が社内方針を作る際の参照先として機能しています。
顧客対応・保全・請求管理:対話型が中心
フロントオフィスの顧客対応には、対話型AIエージェントが最も適しています。問い合わせ受付から回答案の生成・提示までを担い、オペレーターが確認・微調整してから顧客に回答する「Human-in-the-Loop」モデルは、スピードと品質を両立させる実績を上げています。この体制では、問い合わせ件数の削減や対応時間の標準化も期待できます。
保険の保全業務では、住所・名義変更に付随する書類の洗い出しや、顧客フォロー文面の下書き作成までを自動化できます。満期・更新が近づく契約では、営業担当者向けのタスクリストも生成できます。自動車事故の初期受付では、事故情報の整理と必要書類の案内を自動生成することで、請求処理の開始をスムーズにします。
複雑な保険商品の説明が必要な場面では、対話型とマルチエージェント型を組み合わせ、複数の専門エージェントが連携して適切な情報を提供する構成も有効です。
自社に合うAIエージェントのタイプを選ぶポイント
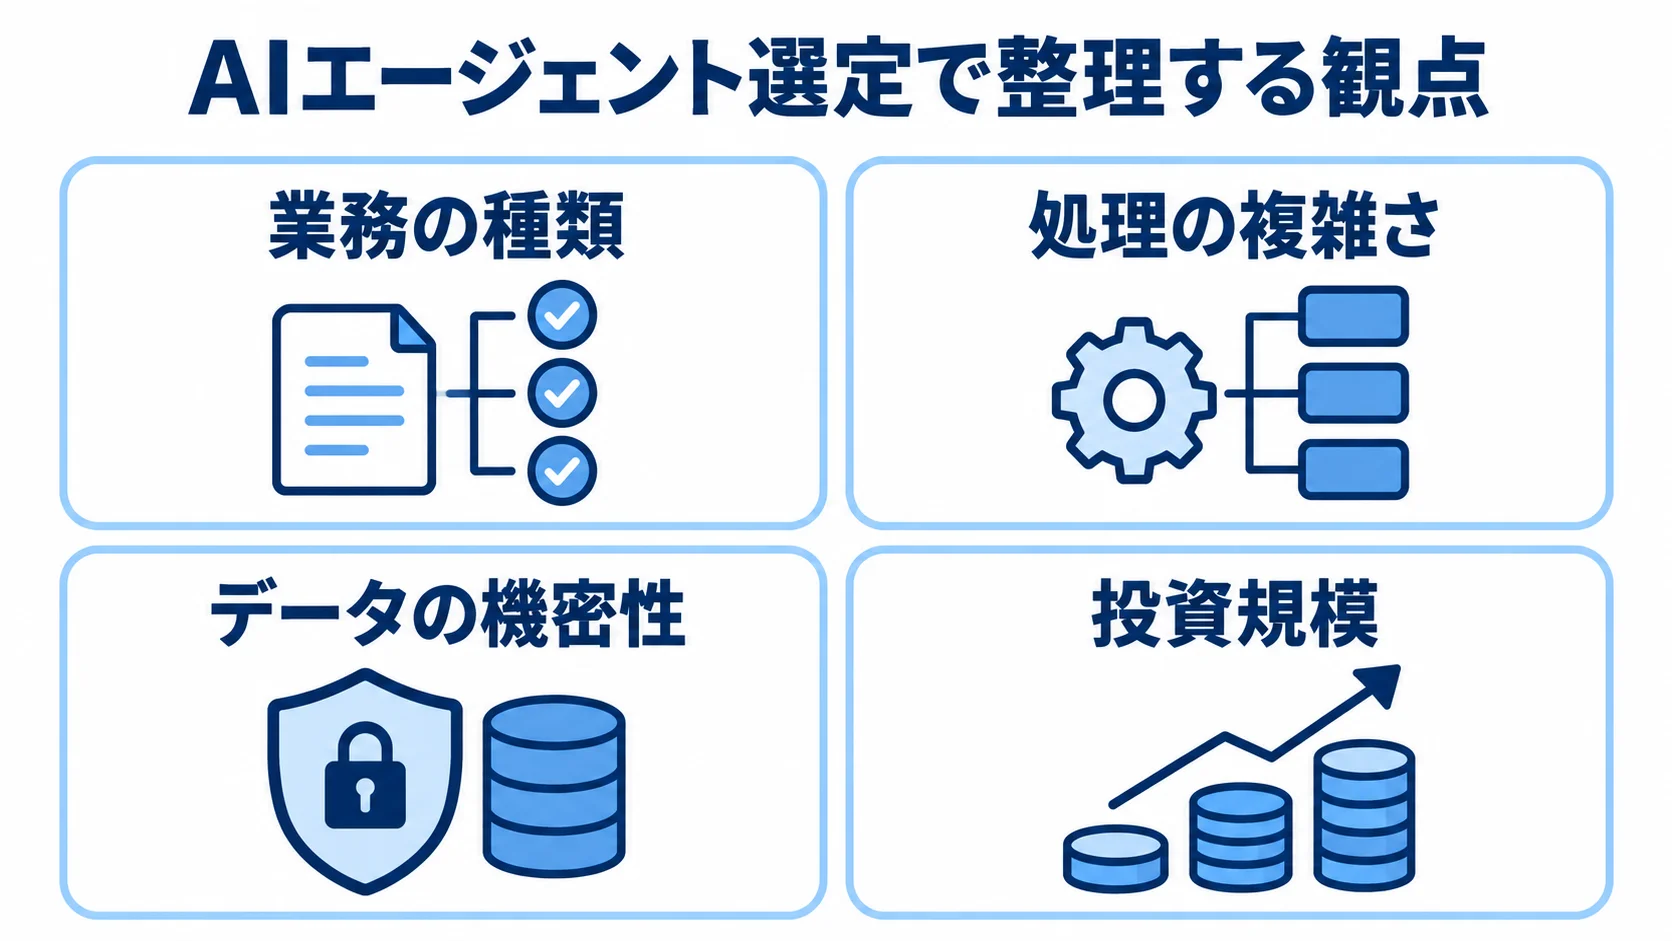
AIエージェントのタイプ選びで迷う原因の多くは、「何を解決したいのか」が曖昧なことにあります。そこで、解決すべき課題を「業務の種類」「処理の複雑さ」「データの機密性」「投資規模」の4つの観点で整理すると、最適なタイプを絞り込む近道になります。
業務の種類と複雑さによる選び方
まず業務の種類から考えます。「定型的な書類処理・データ照合」なら自律型、「顧客との対話・問い合わせ対応」なら対話型、「AML・KYCなど専門知識が必要な監視業務」なら業務特化型が向いています。複数の業務を連携させて自動化したい場合は、マルチエージェント型も検討対象になります。
処理の複雑さも判断材料として大事です。単一業務の効率化なら、自律型か対話型から着手するのが現実的です。
複数の専門知識を跨ぐ処理や、既存の基幹システムとの多数の連携が必要な場合は、設計・開発の複雑さが増すため、実績のある開発ベンダーのサポートが欠かせません。開発規模の目安として、自社の勘定系システムや契約管理システムとの連携が必要な中規模開発では、1億〜3億円程度の予算規模になることが多いとされています。
データの機密性と規制対応による選び方
金融機関では、顧客の個人情報や口座情報、融資審査情報などをパブリッククラウドへ送信することが、原則として許可されていません。そのため、AIエージェントの設計では、社内データベースとAPI経由で一時的にのみ接続し、マスク処理を施したうえで処理する「RAG(検索拡張生成)」構成が推奨されます。
より機密性が高いトランザクション監視などの領域では、インターネットから完全に遮断されたセキュアな自社サーバー内で大規模言語モデルを稼働させるオンプレミス環境が求められることもあります。また、AIエージェントを含むデジタル技術の導入では、サイバーサプライチェーンの体制確保も必要になります。
金融庁の「金融分野におけるサイバーセキュリティに関するガイドライン」は、2024年10月に改定され、評価項目も拡充されています。データの機密性と規制遵守の要件を先に整理しておくと、必要なセキュリティ設計の方向性がはっきりします。
投資規模と段階的な拡張アプローチ
AIエージェントの開発規模は、最小規模(500万〜1,000万円)から大規模(5億円以上)まで幅があります。特に金融業界では、基幹システムとの高度な連携や厳格なセキュリティ要件を伴う大規模開発が多く見られます。
リスクが限定的な領域からPoCを始め、成果を確かめてから段階的に広げるアプローチは、コスト効率と成功確率を高めます。また、金融庁の「AIディスカッションペーパー」(2025年3月公表)では、「チャレンジしないリスク」として、足踏みを続けること自体がイノベーション力の喪失につながると指摘されています。
たとえば、社内規定の検索や定型メールの下書き作成など、リスクが限定的な領域から小規模なPoCを始めます。評価基準は書面でベンダーと合意し、そのうえで審査・コンプライアンス領域へ段階的に展開する進め方が現実的です。
まとめ:金融・銀行・保険業界AIエージェントの種類と選び方
金融・銀行・保険業界のAIエージェントは、「自律型」「対話型」「業務特化型」「マルチエージェント型」の4つに大別されます。それぞれ得意な領域が異なるため、用途に合った使い分けが導入効果を左右します。
審査・与信判定では、自律型と業務特化型を組み合わせることで、書類処理の自動化や論点整理を効率化できます。コンプライアンス・内部統制では業務特化型が中心となり、AML・KYCや不正検知の精度を高めます。顧客対応・保全・請求管理では対話型が最も適しており、オペレーターを支援しながら対応品質と速度を両立させます。
タイプを選ぶ出発点は、業務の種類と処理の複雑さ、データの機密性、投資規模の4つの観点で課題を整理することです。そのうえで、最初から大規模なシステムを目指すより、リスクが限定的な領域からPoCを始め、段階的に広げていくアプローチが、金融業界でのAIエージェント活用を成功させるポイントです。
RAG構成やオンプレミス環境の採用など、データの機密性と規制遵守の要件を先に固め、自社の課題に合うタイプを選んでください。
▼あわせて読みたい関連記事
・金融・銀行・保険業界のAIエージェント活用事例|審査・コンプラ・顧客対応の実例
・金融・銀行・保険業界AIエージェントの開発・構築の進め方|導入プロセスと成功のポイント
・金融・銀行・保険業界AIエージェント開発に強い開発会社・ベンダー6選|選び方も解説をご覧ください。
▼全体ガイドの記事
・金融・銀行・保険業界AIエージェント開発・構築の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。