
電子決済システムの基盤は、従来型のパッケージとクラウド・BaaS型に分かれ、現在、具体的に比べやすいのはクラウド・BaaS型が中心です。2026年7月時点で現行の公式ページと対象業務を確認できた6基盤を取り上げ、課題別の絞り方、料金の確認、デモやPoCの進め方まで紹介します。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
パッケージ型とクラウド・BaaS型電子決済システムの違い
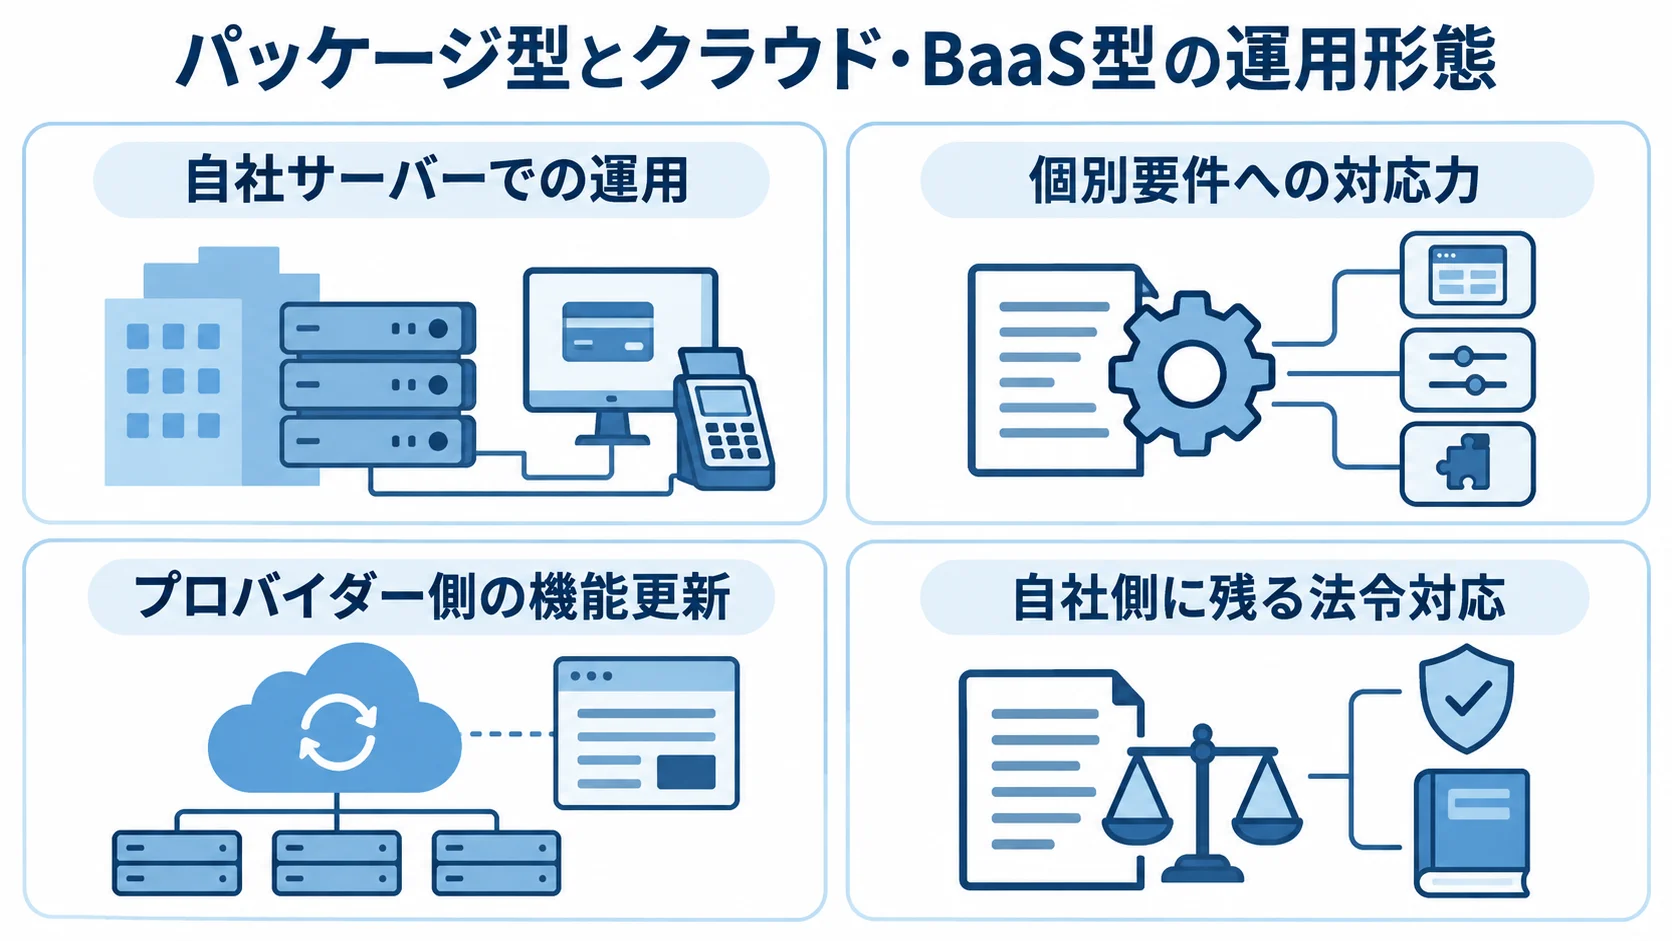
従来型のパッケージは自社サーバーに導入し、クラウド・BaaS型はベンダーの基盤をAPI経由で利用します。運用の担い手と法令対応の範囲は、どちらの形態でも選定時の確認点になります。また、ここで扱うのは、公式情報を確認できた現行サービスに限ります。
パッケージ型は自社運用と個別要件への対応力が論点
従来型のパッケージは、決済処理システムを買い切りで導入し、自社サーバーやデータセンターで運用するのが一般的です。パッケージ型を選ぶ際は、個別要件への対応力と、導入後の運用をどこまで自社で持つかを検討することになります。
- 個別要件:独自の残高設計や既存勘定系との深い連携に対応しやすい可能性
- 自社運用:サーバー監視やバックアップ、資金決済法の改正対応を自社で継続
導入時の自由度は得られますが、その後も改修を続ける体制と費用まで含めて検討する必要があります。
クラウド・BaaS型の強みは、短期間の立ち上げと法改正への追随
クラウド・BaaS型は、サーバーを調達しなくても決済機能を組み込めるのが特徴です。導入しやすい反面、法令対応で自社に残る役割があるため、その範囲を確認しておく必要があります。
- 機能更新:プロバイダー側の機能更新やセキュリティ対応を受けられる
- 法令対応:資金決済法への対応は、BaaSの利用だけでは完了しない
- 自社の責任:前払式支払手段や資金移動業の登録主体、供託・保全の実務は自社側に残ることが一般的
- 責任範囲:提供機能と自社の責任を切り分けて確認
電子決済システム基盤を比較するときの共通軸
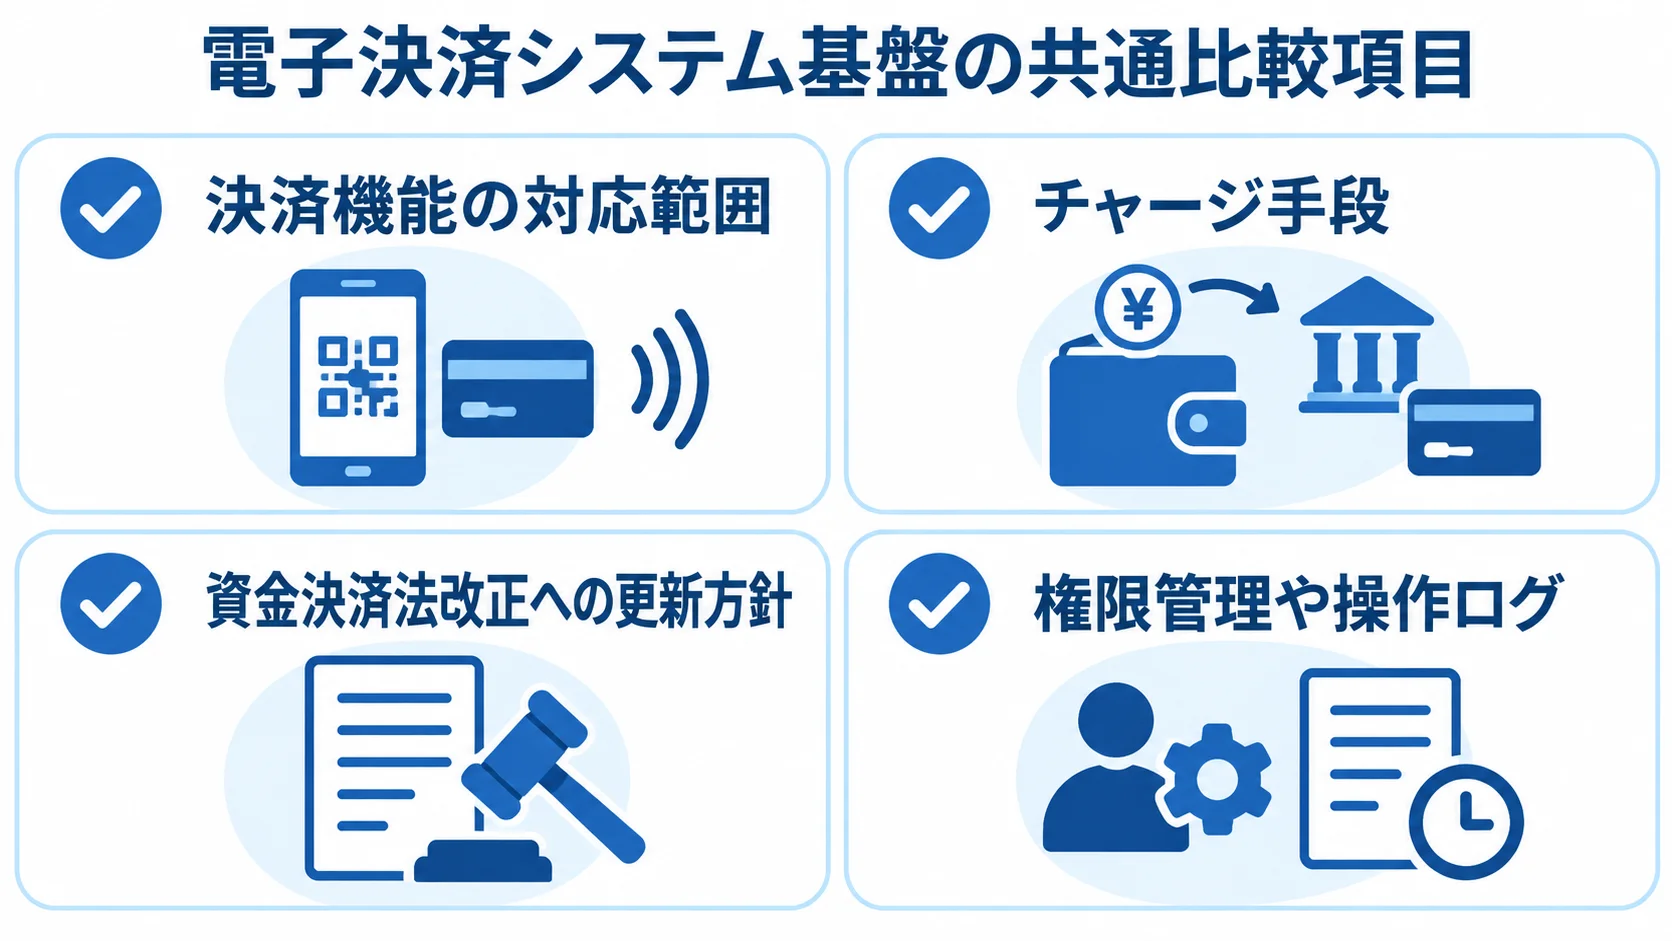
対応範囲とチャージ・精算の柔軟性の比較
候補ごとに、標準機能で賄える範囲と追加開発が要る範囲を分けて見ると、比べやすくなります。
- 決済機能:チャージ、決済、送金、加盟店精算の対応範囲
- 供託計算:標準機能か、追加開発か
- チャージ手段:カードのみか、銀行口座やコンビニ入金にも対応するか
- 登録区分:前払式か資金移動業か、自社の想定に合うか
「決済対応」と書かれていても、利用者にどんな体験を届けられるかは、チャージ手段まで見なければ判断できません。
法令対応・セキュリティ・加盟店・利用者側の使いやすさの確認
法令対応とセキュリティでは、提供する側がどこまで備えているかを見ていきます。
- 法令対応:資金決済法改正への更新方針
- 供託計算:供託金額の自動計算
- 不正検知:連携実績
- 管理機能:権限管理や操作ログの有無
加盟店向け管理画面と利用者アプリの操作性は、実際の画面で確かめます。利用者や加盟店の操作が難しいと、その分だけ問い合わせ対応が増えてしまいます。
詳しい評価手順は、電子決済システムの選定ポイント・選び方・種類で整理しています。
電子決済システム構築の主要BaaS・プラットフォーム6選
各基盤について、提供機能と料金の記載状況をまとめます。対象は、2026年7月時点で現行の公式ページと対象業務を確認できた6基盤です。掲載順はランキングではありません。各基盤の得意領域も異なるため、自社の課題と照らして比べてください。
Infcurion「Wallet Station」
Infcurion(インフキュリオン)の「Wallet Station」は、自社ブランドの決済アプリを構築する基盤です。
- 提供機能:バーコード決済、ユーザー管理、バリューやポイントのAPI提供
- 組み込み先:既存のスマホアプリやWebサービス
2026年7月時点の公式サイトでは、料金は初期設定費用と月額費用の二段階です。月額には、サービス基本料と決済金額に応じた処理手数料が含まれます。具体額は要件に応じた見積もりになるため、最新の条件は公式窓口で確認してください。
TIS「PAYCIERGE(ペイシェルジュ)」
TIS株式会社の「PAYCIERGE」は、各種デジタル決済を一つのブランドでまとめて扱えるサービスです。
- 対応機能:QR決済ゲートウェイ、デジタルウォレット、クレジットカード・プリペイド処理
- 構築条件:国内外ウォレット向けQR決済を低コストかつ短期間で構築
- 一貫対応:発行から加盟店対応までまとめて構築したい企業の候補
2026年7月時点の公式サイトに具体的な金額はなく、要件を伝えたうえでの個別見積もりになります。
TIS「地域ウォレットサービス/ID決済プラットフォーム」
自治体や地域企業向けの機能、データ連携、活用範囲に特徴があります。
- アプリ構築:自治体や地域企業が独自ブランドのウォレットアプリを作れる
- 搭載機能:QR決済、地域ポイント、デジタルクーポン、地域通貨を集約
- データ連携:住民IDと決済事業者IDを連携し、購買データを自治体や事業者へ返す
- 活用先:地域内のクローズド型決済を検討する企業・自治体
料金については、2026年7月時点で公式サイトに記載がないため、問い合わせが必要です。
GMOあおぞらネット銀行「BaaS byGMOあおぞら」
「BaaS byGMOあおぞら」は、決済機能や振込入金専用口座(バーチャル口座)をAPIで提供します。
銀行APIを自社サービスに組み込む場合は、口座連携が業務に合うかを確かめることが欠かせません。
- 自動化:振込入金の自動照合や送金を組み込める
- 決済・精算:独自残高を発行せず、銀行口座を軸に構築できる
無償のサンドボックスを使えば、開発初期の技術検証を進められます。一方、2026年7月時点の料金は公式サイトに記載がなく、個別見積もりです。
住信SBIネット銀行「NEOBANK BaaS事業」
住信SBIネット銀行は2016年に邦銀として初めてAPIを公開しました。また、「NEOBANK」では決済、振込、口座振替などの銀行機能を提供しています。
リアルタイム振込や口座振替をAPIで組み込めます。独自残高を持つ方式より、銀行口座を軸に決済や入金確認を自動化したい企業の候補です。
料金は2026年7月時点で公式サイトに具体的な記載がなく、個別の問い合わせが必要です。
みんなの銀行「みんなのBaaS」
「みんなのBaaS」は、銀行機能を企業に提供する基盤です。
- API提供:開発者ポータルを公開し、更新系APIを含む銀行機能を提供
- 導入実績:2025年12月時点でBaaSパートナー企業30社突破を公表
- 連携事例:「ピクシブかんたん決済 powered by みんなの銀行」
デジタルバンクとしては比較的新しい基盤ですが、API資料の公開度や開発者支援を重視する企業であれば検討の余地があります。また、2026年7月時点の公式サイトに料金は示されておらず、個別見積もりとなります。
自社の課題別に候補を絞る方法
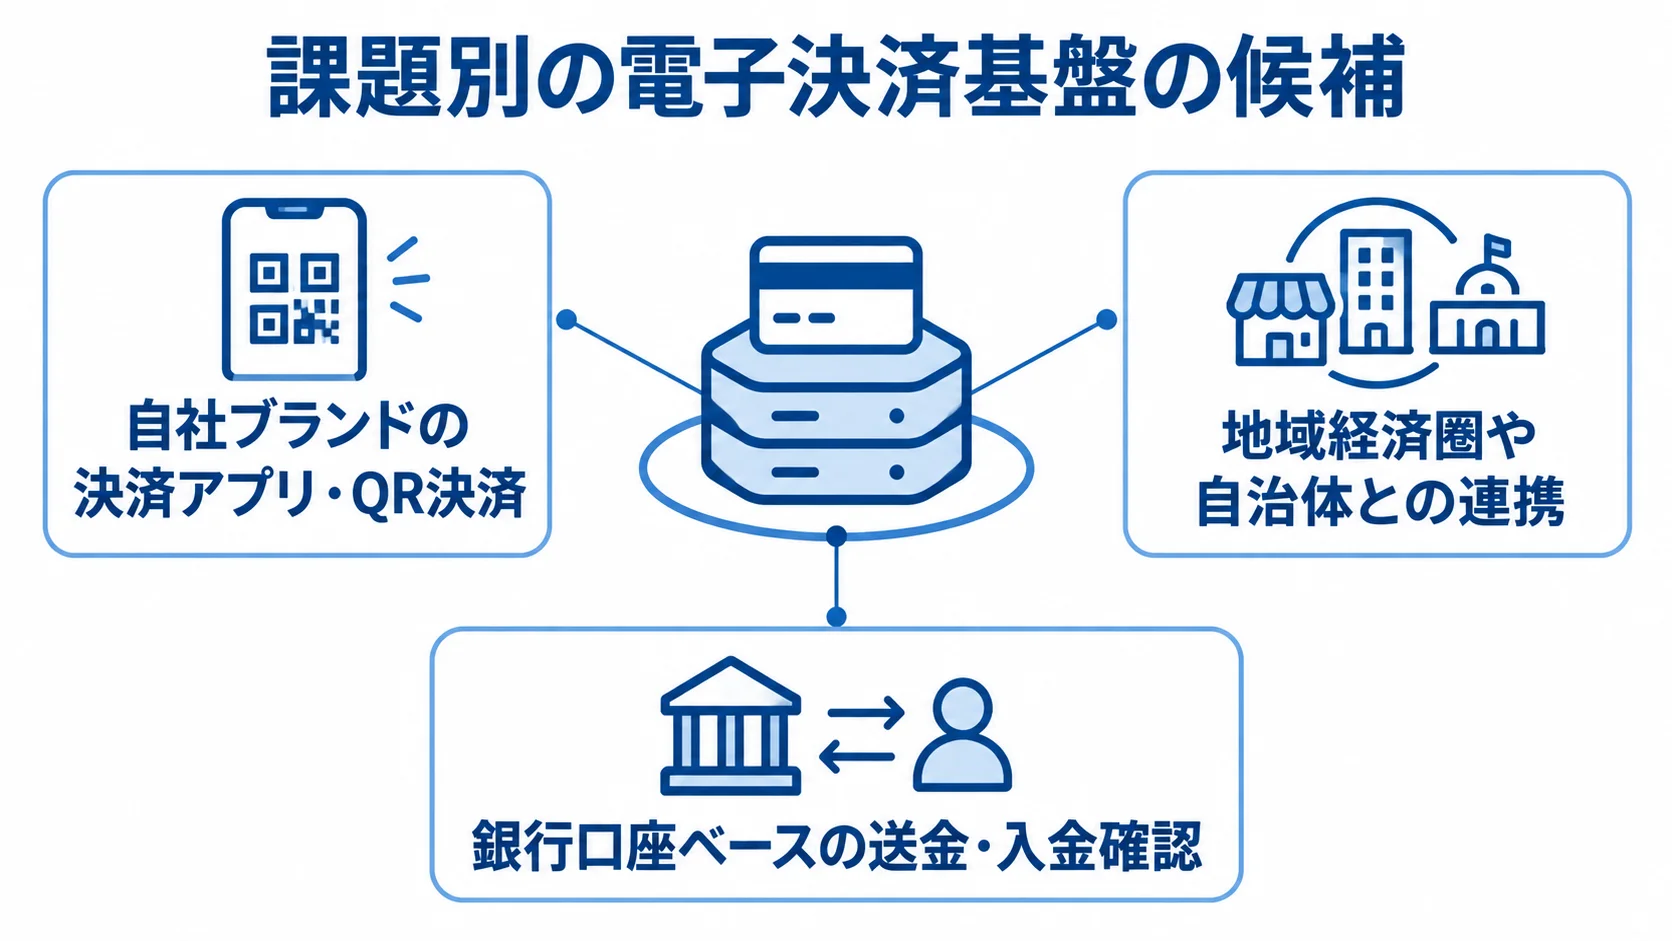
自社ブランドの決済アプリ・QR決済を構築したい場合
自社ブランドで電子マネーやQR決済を始める場合は、Wallet StationやPAYCIERGEのような基盤が候補です。
デモでは、バーコード決済やウォレット発行の標準機能に加え、既存アプリやWebサービスへの組み込みやすさを確かめます。
地域経済圏や自治体との連携を重視する場合
地域振興券や地域ポイント、地域通貨のように特定エリアに閉じた経済圏を作りたい場合は、住民IDと連携できる基盤が候補になります。たとえば、TISの地域ウォレットサービスがその一例です。
自治体との調整が必要になる場面も多いため、導入実績と自治体向けの支援体制を確かめておく必要があります。
銀行口座ベースの送金・入金確認を重視する場合
銀行口座による振込・入金確認の自動化やリアルタイム送金を重視するなら、銀行API基盤が候補になります。該当するのは、BaaS byGMOあおぞら、NEOBANK、みんなのBaaSです。
API仕様の公開度、サンドボックスの有無、開発者向け資料を比べると、開発初期に検証しやすい基盤を見分けられます。
料金・契約前の確認事項
紹介した6基盤は、いずれも公式サイトに具体的な料金表を載せていません。ただ、例としてWallet Stationでは、料金の基本構成は、初期設定費用、月額費用、決済額に応じた処理手数料の3つです。
実額は要件を聞いたうえでの個別見積もりになるため、各社に同じ想定条件を伝えて比べます。
見積もり依頼時に伝える条件の統一
見積もりの前提をそろえるには、各社に同じ条件を伝えることが欠かせません。
- 利用規模:想定利用者数と加盟店数
- 取扱額:月間の想定チャージ・決済金額
- 機能:必要なチャージ手段と送金機能の有無
- 登録区分:前払式か資金移動業か、その方向性
条件がそろっていないと各社の見積もり前提が変わるため、金額を単純に比べることはできません。
資金決済法対応・データ返却条件の契約前確認
契約前には、供託金額を自動で計算できるか、監査ログや取引履歴をどの期間どの形式で保存するか、契約終了時にデータをどう受け取れるかを確かめておきます。
資金決済法上の登録主体や当局への報告義務は、自社に残ることが一般的です。そのため、機能と法的責任のそれぞれがどこまで及ぶかを、契約書で確かめる必要があります。
デモ・PoCで基盤を絞り込む方法
資料で比べて候補を2〜3基盤に絞ったら、実際のチャージ・決済・精算を想定して、デモかPoCを行います。
担当者だけでなく法務、経理、コンプライアンス部門も加われば、導入後の認識違いを防げます。
1つの取引シナリオを最初から最後まで通した検証
実在に近い1つのシナリオを使い、チャージから加盟店精算までを通して確かめます。
- 通常処理:チャージ、決済、取消、加盟店精算
- 通信エラー:チャージ失敗時の処理
- 返品:残高をロールバックする処理
- 送金時:二重処理を防ぐ挙動
サンドボックスを備えた基盤であれば、契約前の技術検証を無償で進められます。
導入効果と残る運用工数の見積もり
PoCの前に、想定するチャージ・決済件数や供託金額の集計時間を記録しておき、PoC後の数値と並べて比べてください。
BaaS・ホワイトラベル型であっても、供託計算のチェックや不正検知アラートへの一次対応などは残ります。そのため、自社側の運用工数はゼロにならず、その分も差し引いて投資判断することになります。
電子決済システムの基盤比較で押さえておきたいポイント
基盤を比べるときは、買い切り型の有無やおすすめ順位より、発行するバリューの性質と登録区分を軸にします。
選定で判断が分かれやすいのは、買い切り型の要否、基盤の選び方、料金の見方の3点です。
買い切り型が必要な場合は個別開発も比較対象
具体的な機能や料金を確認しやすい基盤は、現在クラウド・BaaS型が中心です。一方、自社サーバーでの運用が必須なら、個別の業務要件を整理することになります。
フルスクラッチ開発や、クラウド基盤と自社システムを組み合わせるハイブリッド構成も、比べる候補に入ります。
バリューの性質に応じた基盤の選び方
候補は、自社ブランドの決済アプリ、地域経済圏、銀行口座による送金・入金確認のどれを重視するかで変わります。そのため、全企業に共通する1位の基盤は示せません。
必須要件で2〜3基盤に絞ったうえで、同じシナリオのデモかPoCで比べます。
料金の比較は同条件での複数社見積もり
紹介した基盤のなかに、公式サイトで具体的な料金表を示すものはありません。そこで、同じ利用条件で複数社から見積もりを取り、初期費用と月額費用を比べます。
判断には、供託計算や監査対応にかかる自社の運用工数も含めます。
まとめ
比較の中心になるのは、クラウド・BaaS型です。ただし、適した基盤は発行するバリューの性質によって異なります。
選定では、まず自社ブランドの決済アプリ、地域経済圏、銀行口座による送金・入金確認のどれを目指すのかを整理します。
課題の整理から2〜3基盤への絞り込み
発行するバリューの性質と登録区分の方向性が決まれば、比べる機能や法令対応の範囲を絞り込めます。
対応範囲、法令、セキュリティ、料金を共通の軸にして比べれば、広告的な訴求に引きずられず判断できます。
資金フローに沿ったPoCでの確認
PoCの締めくくりには、資料で比べた結果と、実際の取引を通した結果を突き合わせます。
- 資金フロー:機能数より、チャージから精算まで通せるかをPoCで確認
- 既製基盤の限界:独自の経済圏設計や既存基幹との深い連携に対応できない場合がある
- 代替構成:その場合はフルスクラッチやハイブリッド構成も検討
- riplaの支援:フルスクラッチ開発の立場から、不足機能の整理や自社業務に合わせたシステム構築を支援
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。