
電子決済システムは、自社で提供したい決済機能と、自社が担える運用・法令対応の範囲を先に定めて選びます。
種類はクローズド型、オープン型、BaaS・ホワイトラベル型の3つで、必要な機能と体制がそれぞれ異なります。ここで挙げる観点は、自社に合う候補を絞る際の確認材料として使えます。全体像や開発の流れは、全体ガイドで確認できます。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子決済システム選定前に整理すべき自社の課題
製品を比べる前に、導入目的と必要な決済範囲を社内でそろえておく必要があります。既存の決済代行サービスで足りるのか、独自の価値を持つ残高やポイントを発行するのかで、必要な機能と運用体制が変わるためです。
自社経済圏構築か既存決済の効率化かの見極め
導入の目的は、次のどちらに当たるかを先に切り分けます。
- 独自発行:自社独自の電子マネーやポイントを発行して利用者との関係を深める場合は、残高の発行・管理を担う仕組みが必要です。
- 既存サービスへの決済手段の追加:決済手段を加えるだけなら、既存の決済代行サービスとの連携で足りることもあります。
目的が曖昧なまま比べると、使わない機能まで含む高コストな基盤を選んでしまうおそれがあります。
資金移動業か前払式かで変わる検討体制
提供する機能の範囲によって、登録区分と必要な体制が次のように分かれます。
- 資金移動業:利用者間の送金や出金を提供するなら、資金移動業の登録を前提に検討します。
- 前払式支払手段:この区分にとどめる場合でも、供託計算に使う残高を正確に集計できることが欠かせません。
送金や出金を提供する場合は、eKYCやマネーロンダリング対策など、システム外の体制も並行して整える必要があります。
区分を決めないまま比べると、必要な機能が標準では入っていないと後から分かることがあります。
登録区分は開発規模にも影響します。クローズド型は開発期間がおおむね4〜6カ月、初期費用は1,000万円から数千万円規模が目安です。複数加盟店や送金に対応するオープン型は、半年から1年以上の開発期間と、数千万円から数億円規模の初期費用を見込むことがあります。そのため、比較の前に想定する規模を社内で共有しておくと、検討対象を絞りやすくなります。
電子決済システムの3つの種類(提供範囲による分類)
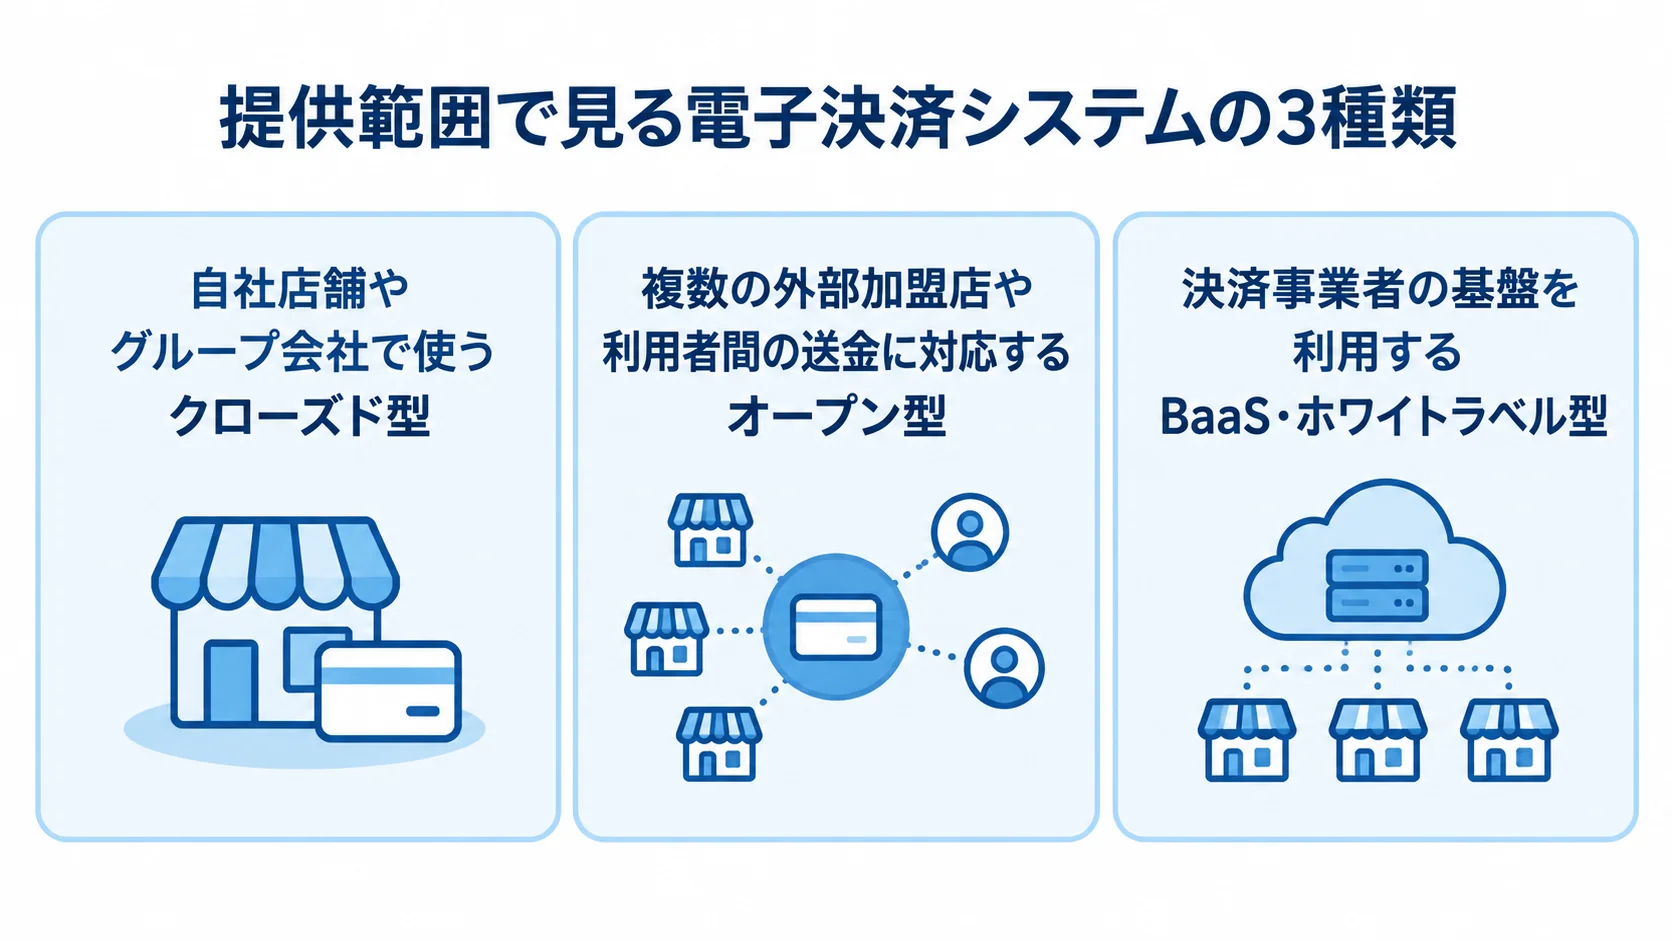
電子決済システムは、提供範囲で見ると主に3種類です。自社内で利用するか、外部への送金・加盟店決済まで広げるか、基盤を借りるかを軸に整理できます。
クローズド型(前払式支払手段):自社経済圏に閉じた発行モデル
クローズド型は、自社店舗やグループ会社で使う電子マネー・ポイントを発行する方式です。外部加盟店との精算は発生しないか、限定的な範囲にとどまります。
資金移動業の登録が不要な範囲で設計できれば、開発期間や供託負担を抑えやすくなります。
その一方で、利用者の利便性は自社経済圏の広さに左右されます。
オープン型(資金移動業):送金や複数加盟店への対応まで含む範囲
オープン型は、複数の外部加盟店での決済や利用者間の送金に対応する方式です。資金移動業の登録を前提に、必要な機能と体制を設計することになります。
QRコード決済のMPM・CPMのどちらを扱うか、加盟店精算の頻度やデータ形式をどうするかも検討事項です。開発期間は半年から1年以上に及ぶ場合があり、供託・保全の資金負担も大きくなります。
BaaS・ホワイトラベル型:基盤を借りて自社ブランドで提供する方式
BaaS・ホワイトラベル型は、決済事業者の基盤を利用し、自社ブランドのアプリやサービスとして提供する方式です。
PCI DSS準拠やインフラの24時間監視、法改正への対応を、プロバイダーに任せられる場合があります。そのため、初期費用や開発期間を抑えたいときの選択肢になります。
提供形態で選ぶ:フルスクラッチとBaaS・ホワイトラベルの違い
種類を決めたら、フルスクラッチで構築するか、BaaS・ホワイトラベル型の基盤を使うかを検討します。その際は、初期費用や期間に加えて、自社で担う運用範囲も比べます。
独自要件と将来の拡張性を優先する場合のフルスクラッチ
独自の経済圏や既存ポイント基盤との連携、独自の利用体験を実現したい場合は、フルスクラッチが候補になります。他社へのシステム提供を見据える場合も選択肢です。
初期費用は500万円から2,000万円超が目安です。また、資金移動業を前提とする高度なウォレットでは、数千万円から数億円規模になることもあります。
保守費用は初期費用の5〜10%程度に加えて、インフラ費用も継続して発生します。テストが全体工数の30〜40%を占めることもあるため、要件定義の段階でテスト計画を組み込んでおく必要があります。
初期費用と維持コストを抑えたい場合のBaaS・ホワイトラベル
BaaS・ホワイトラベル型の初期費用は数百万円から1,000万円台が多く、料金は月額利用料と取引ごとの従量課金を組み合わせた形です。
PCI DSS準拠、法改正への対応、24時間365日のインフラ監視などをプロバイダーに任せられる場合があり、MVPから小さく始めたいときに適しています。
独自要件が基盤で実現できるかを確かめ、そのうえで開発範囲とリリース時期を比べて選びます。
電子決済システム選定で比較すべき評価軸
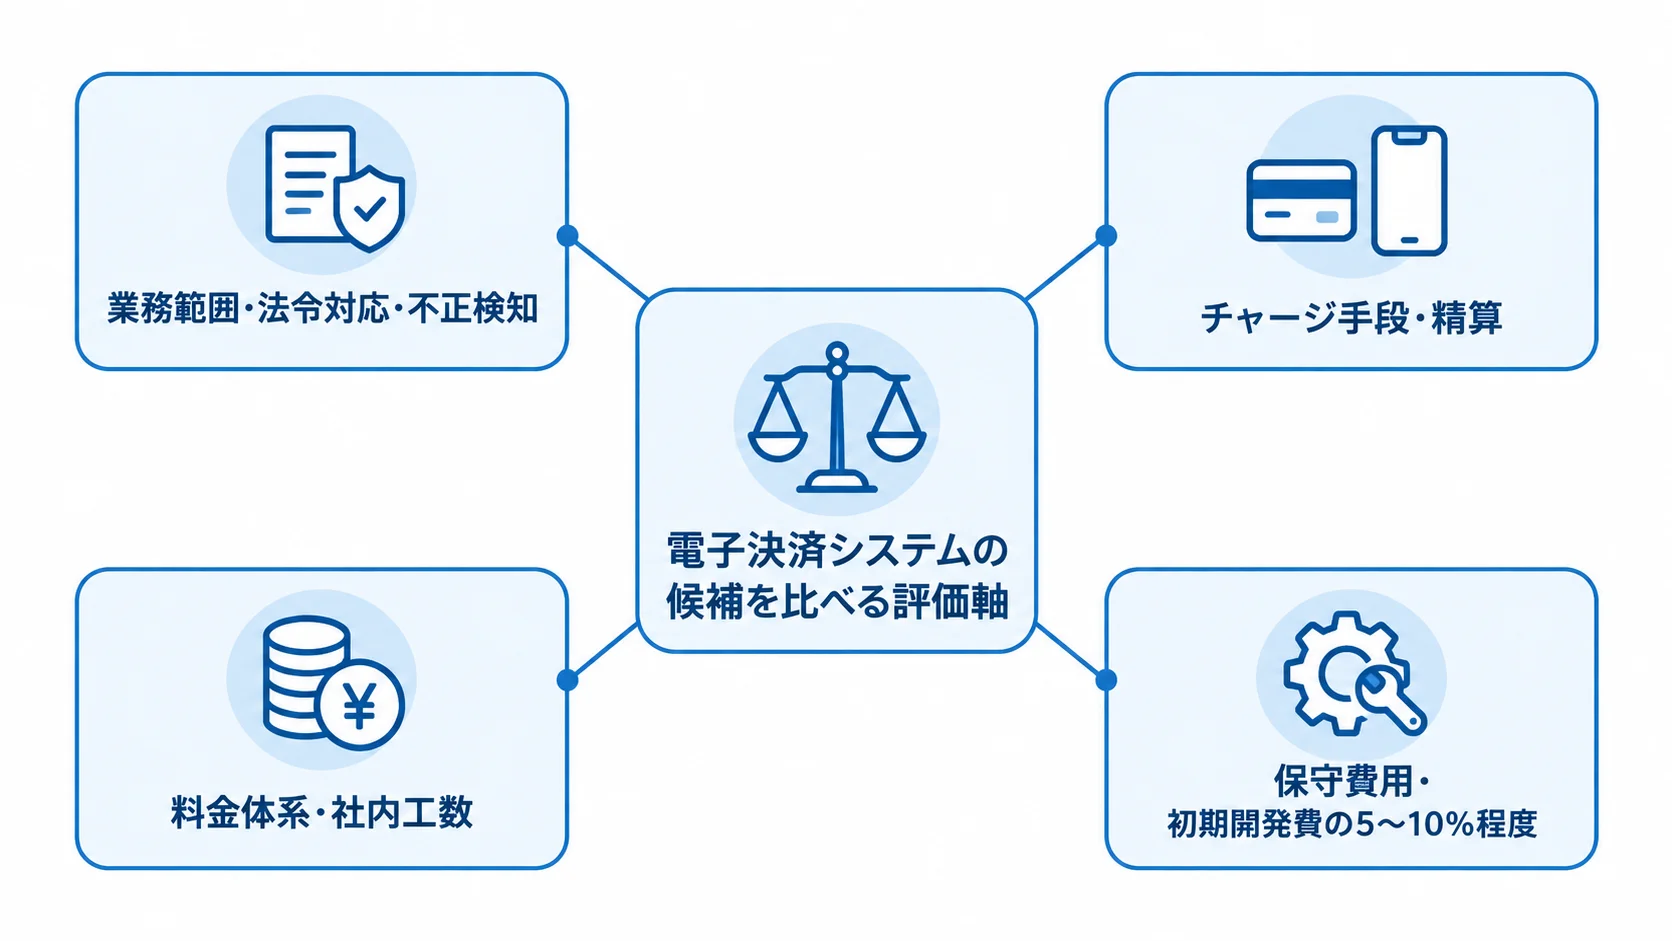
候補は同じ評価軸で比べ、各社の回答と根拠をそろえておきます。
- 業務範囲・法令対応
- チャージ・精算・不正検知
- セキュリティ・料金
業務範囲・法令対応・不正検知の網羅性
業務範囲では、チャージから供託計算までのうち、どこまでが標準機能で、どこからが追加開発になるかを確認します。
法令対応では、前払式と資金移動業のそれぞれについて、供託金額の自動計算やアラートまで対象になっているかを確かめます。
不正検知データベースとの連携、デバイスフィンガープリント、連続チャージ制限は、デモで自社の利用場面に合うかを見ます。
チャージ手段・精算の柔軟性と料金体系
チャージ方法は、クレジットカード・銀行口座・コンビニなどの対応状況と、自社が想定するコスト構造を照らし合わせます。加えて、加盟店精算では、締めサイクル、全銀フォーマットへの対応、データ出力形式を確認します。
料金は、取引数・登録者数・加盟店数のどれを基準に課金するかを確認します。初期・月額費用に加え、供託計算や監査にかかる社内工数も総保有コストに含めます。
保守・監視費用も比較対象です。初期開発費の5〜10%程度が継続して発生することがあり、残高管理データベースの高可用性を保つ費用だけで月額数十万〜百万円規模となる場合もあります。そのため、初期費用と月額利用料だけでなく、保守・監視コストと稼働率の保証条件まで並べて判断します。
RFP・デモ・PoCの進め方
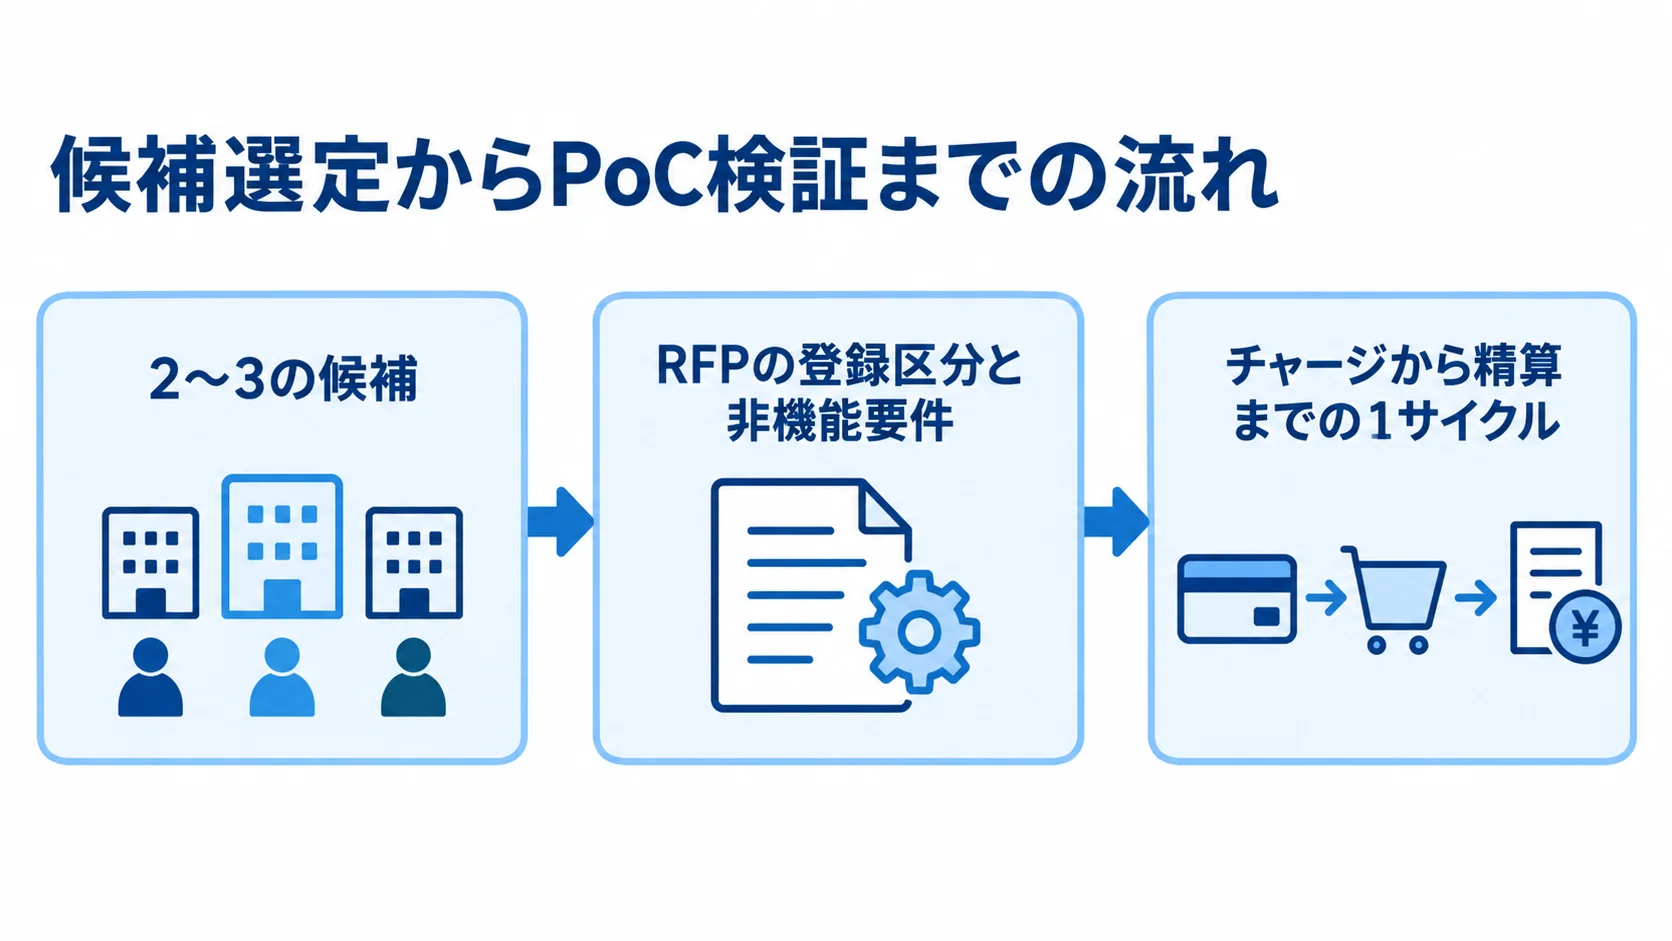
資料比較で2〜3の候補に絞ったら、実際のチャージから精算までのシナリオを使って、デモまたはPoCを行います。担当者だけでなく、法務、経理、コンプライアンス部門も参加すると、導入後の認識違いを防げます。
RFPに書く登録区分と非機能要件
RFPには、想定する利用者数、加盟店数、月間取扱高を書きます。あわせて、前払式か資金移動業かという登録区分の方向性と、対応したいチャージ手段や送金機能の有無も記載します。
非機能要件には、可用性の目標値と障害時の対応体制を含めます。監査ログの保存期間や供託金額算出の自動化範囲も明記しておくと、後の比較がしやすくなります。
要件を「必須」「望ましい」「将来」の3段階に分けておくと、すべてを必須として候補を狭めすぎずに済みます。
チャージから精算までを1サイクルで通すPoC
PoCでは、チャージから取消・精算までを1サイクル検証します。通信エラーによるチャージ失敗や、返品時の残高ロールバックも確認します。
QRコード決済を含む場合は、店舗の通信環境と読み取り速度を想定して試験します。アクセス集中時に二重処理やデータの不整合が起きないかも検証します。
PoCの範囲は最初から広げすぎないほうが、限られた期間でも判断の精度を保ちやすくなります。まず利用頻度の高いチャージ手段と加盟店決済の正常系に絞り、その整合性を確認した後に、送金・割り勘機能や利用頻度の低いチャージ手段を第2フェーズで検証します。
選定でよくある失敗を避ける方法
よくある失敗は、機能の多さや知名度だけで基盤を選び、供託計算や不正検知の精度を導入後まで確認しないことです。
導入目的と責任者を明確にし、法務・経理・コンプライアンスの視点を選定に反映させることで、こうした失敗を避けられます。
供託計算や不正検知の精度を後回しにしない進め方
使い勝手だけで選び、供託金額の算出方法や不正検知を確認しないと、導入後に手作業の集計が必要になることがあります。さらに、想定外のチャージバック損失につながるおそれもあります。
法令上の必須要件を満たさない候補は、評価点の合計にかかわらず早めに除外します。そのうえで、残った候補をTCOと運用負荷で比べます。
具体的な候補は、電子決済システムのパッケージ・クラウド製品一覧で確認できます。共通の評価軸で比べる際にも役立ちます。
運用体制と責任者を決めないまま進める失敗
不正検知アラートの判断者と、突合差額が出た際の一次対応者を、自社で決めておきます。法改正の際に供託計算のロジックを確認する担当も必要になります。
24時間体制の監視をプロバイダーに任せる場合でも、エスカレーションを受ける自社側の窓口と判断基準は事前に定めておく必要があります。
カードチャージの手数料が加盟店から得る決済手数料を上回る「逆ざや」も、継続して監視します。監視担当と、銀行口座チャージへの誘導などコスト構造を改善する施策の主導者は、選定段階で決めておくと運用開始後の対応が進めやすくなります。
電子決済システム導入前に確認しておきたいポイント
候補を絞った後は、開発規模だけでなく、法令対応の範囲や自社が担う運用工数まで確認します。比較表の機能欄に出にくい条件を事前に検証すれば、導入後に運用が止まるリスクを抑えられます。
小規模なクローズド型から始める場合の選定効果
自社経済圏に閉じたクローズド型でも、チャージ手段の管理や残高の整合性確認は必要になります。そのため、小規模でも、同じ評価軸で候補を並べて比べる手順は変わりません。
将来的に外部加盟店やオープン型への拡張を想定するなら、その拡張性まで含めて評価しておくと、後からの作り直しを避けられます。
BaaS利用でも残る法令対応の主体
BaaS・ホワイトラベル型を利用しても、資金移動業や前払式支払手段の登録主体と当局への報告義務は、自社側に残ることが一般的です。
そのため、プロバイダーが提供する機能と自社が負う法的責任の範囲は、契約前に区別して確認する必要があります。資金移動業として送金・出金を提供する場合は、eKYCやマネーロンダリング対策の体制も必要です。
BaaSが担う機能と、自社で行う審査・モニタリングの範囲を分けて確認します。
例外処理まで含めたPoCの実施
通信障害時のチャージ失敗、返品時の残高ロールバック、送金の二重処理防止といった例外処理も、正常系のデモと同じように実際に試します。
管理者だけでなく、可能であれば実際の加盟店担当者にも操作してもらうと、運用開始後の問い合わせ量を事前に把握できます。
まとめ
選定では、自社経済圏の構築か決済の効率化かを切り分けます。次に、クローズド型・オープン型・BaaS型から提供範囲を検討します。
続いて、フルスクラッチかBaaS・ホワイトラベルかという提供形態を選びます。候補は、法令対応、不正検知、料金体系という評価軸で絞り込み、チャージから精算までの1サイクルをPoCで確かめます。
課題診断から2〜3の候補への絞り込み
自社経済圏構築か決済の効率化か、前払式か資金移動業かという方向性が決まれば、比べるべき機能と法令対応の範囲がおのずと絞られます。
業務範囲と法令対応を中心に、不正検知や料金も同じ軸で比べれば、営業説明の分かりやすさに評価が引っ張られずに済みます。
実際の資金フローを確かめるPoC
チャージから決済、精算までの資金フローを実際に動かし、例外処理や供託計算の正確性まで確かめてから判断してください。既製のBaaS・ホワイトラベルで独自の経済圏設計や既存基幹システムとの深い連携を吸収できないときは、フルスクラッチ開発も検討対象になります。
riplaはフルスクラッチ開発の立場から、資金決済法対応を前提にした要件整理や、既存システムとの連携を含む電子決済システムの構築を支援しています。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。