
ESG情報管理システムは、大きく4種類の構成から選びます。開示範囲と運用体制に合う方法を選べば、データ収集から開示までを一つの流れにできます。
導入前の要件や費用、開発会社の選び方を順に確かめると、自社に合う方法を絞り込めます。
▼関連記事一覧
・ESG情報管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・ESG情報管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・ESG情報管理システム開発の見積相場や費用/コスト/値段について
・ESG情報管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
ESG情報管理システムの定義
ESG情報管理システムは、社内外に分散した非財務情報を、開示に耐えられるデータへ整える業務基盤です。具体的には、数値の定義や集計単位を決めるとともに、根拠や確認者、変更の履歴まで残します。
CO2排出量管理ツールとの違い
CO2排出量管理ツールは、主にScope 1・2・3やエネルギー使用量の算定に焦点を置いています。
ESG情報管理システムは、環境に加えて、社会・ガバナンスの情報も対象にできます。
対象には、従業員数や女性管理職比率、労働災害、人権デューデリジェンスなどがあります。取締役会の構成や内部通報、腐敗防止も含まれます。両者は重なるため、名称だけで判断しないことが大切です。
- 指標の追加・組織再編・複数基準への対応:これらができるかを確かめると、単機能の計算ツールか全社的な情報基盤かを見分けられます。
- 証憑添付・承認ワークフロー・監査ログ:対応しているかも見ておきます。
ESG情報の管理基盤が求められる背景
開示対象が広がり、情報の信頼性への要求も高まっています。管理基盤が求められる背景を、社内外の変化から見ておきます。
- 開示率:非財務情報の開示対象が広がっています。
- 部門横断:複数の部門が、同じデータを共有して扱います。
- 基準への対応:開示要件に沿って情報を管理する必要があります。
- 情報の信頼性:数値の根拠や進捗を追跡できる仕組みが欠かせません。
金融庁の「記述情報の開示の好事例集2025」によると、2025年3月期の有価証券報告書で人的資本の開示率は82.2%でした。気候変動は76.7%、人権は49.6%でした(出典: 金融庁「記述情報の開示の好事例集2025」、2026年確認)。
環境部門に加えて、経理や人事、法務の各部門も同じデータに関わります。IR部門や購買、情報システム部門も含まれます。また、IFRS S1はリスクと機会について、ガバナンスや戦略を開示する考え方を示しています。リスク管理や指標と目標も、その範囲に入ります。
数値を集計するだけでなく、確認者と根拠、目標への進捗を追える仕組みが、今後の開示の質を支えます。
ESG情報管理システムの種類と選び方
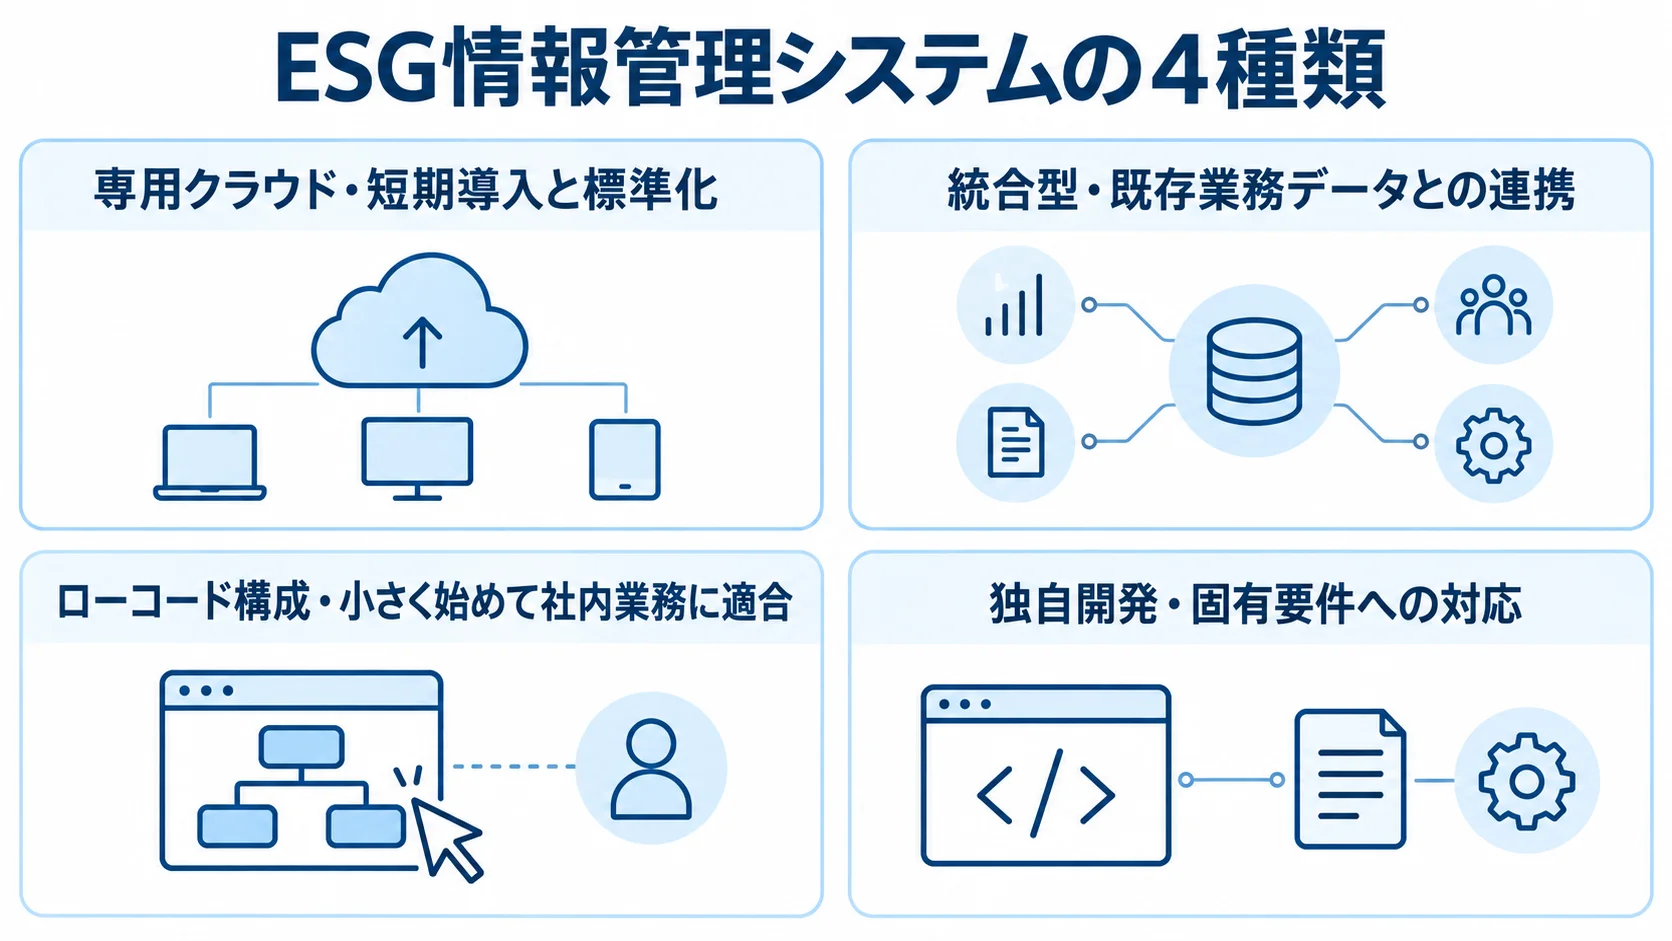
ESG情報管理システムは、大きく4種類に分けられます。違いが表れるのは、導入の速さや既存データとの連携、固有要件への対応です。
選ぶときは、どれが優れているかより、開示範囲や拠点数に合うかを見ます。そのうえで、既存システムや社内人材、将来の拡張性も確かめます。
- 専用クラウド:標準機能で短期導入と標準化を進めたい場合
- 統合型:既存の業務データとの連携を重視する企業
- ローコード構成:小さく始めて、社内業務に合わせたい場合
- 独自開発:標準機能では満たせない固有要件が多い企業
専用クラウド型の特徴と、短期導入と標準化に向いている企業
専用クラウド型には、データ収集や承認、証憑添付の機能が用意されています。
ダッシュボードや開示帳票も含まれるため、ゼロから画面を作らず、複数拠点の入力を統一できます。
- 向いている企業:毎年変わる開示基準に、標準アップデートで追随したい企業。
- カスタマイズの限界:独自指標や社内承認に合わせる作り込みには限界があります。
- 契約前に確かめる点:終了時のデータ出力形式と、追加ユーザー・拠点・連携の料金。
- 保管と復旧:データの保管場所、バックアップ、障害時の復旧目標。
業務基盤との統合型はデータ連携を重視する企業向け
会計や人事、購買などの業務データを活用したい場合、統合型が候補になります。たとえば、人事から従業員数、設備から電力使用量、購買から支出額を取り込めれば、転記や入力漏れを減らせます。
連携先が増えると、項目の対応づけや単位の変換、更新のタイミングに加えて、エラー時の処理も複雑になります。
発注側では、API・CSVの仕様や、失敗時の再送と通知の担当者を確かめ、連携データの監査ログも評価します。
ローコード構成は小さく始めて社内に合わせやすい範囲と保守の負担
指標数や拠点数が限られ、既存のグループウェアやデータベースを使える場合は、ローコード、ワークフロー、BIを組み合わせられます。
環境データや人的資本などのMUST指標に絞れば、入力から帳票出力までを短期間で検証できます。
ただし、開示基準の変更や複雑な排出係数に加え、複数会社の権限や監査証跡を追加すると、個別の保守が必要になります。担当者の異動後も運用できるよう、データモデルと計算ロジックを文書化しておきます。
独自開発は固有要件が多い企業と総保有コスト
独自指標や複雑な会社階層が必要で、標準機能に業務を合わせにくい場合は、独自開発が候補です。特殊な承認が必要な場合や、データ連携が深い場合も、独自開発の候補になります。画面や帳票を自社の用語に合わせ、経営管理やリスク管理へ広げられます。
開示基準や算定方法が変わるたびに、変更への対応を自社で続けることになります。そのため、初期費用に加えて、保守や脆弱性対応、テスト環境の費用も含めた総保有コストで比べます。引き継ぎや、終了後のソースコードとデータの扱いも、その中に含めます。
導入前に整理すべきESGデータと要件
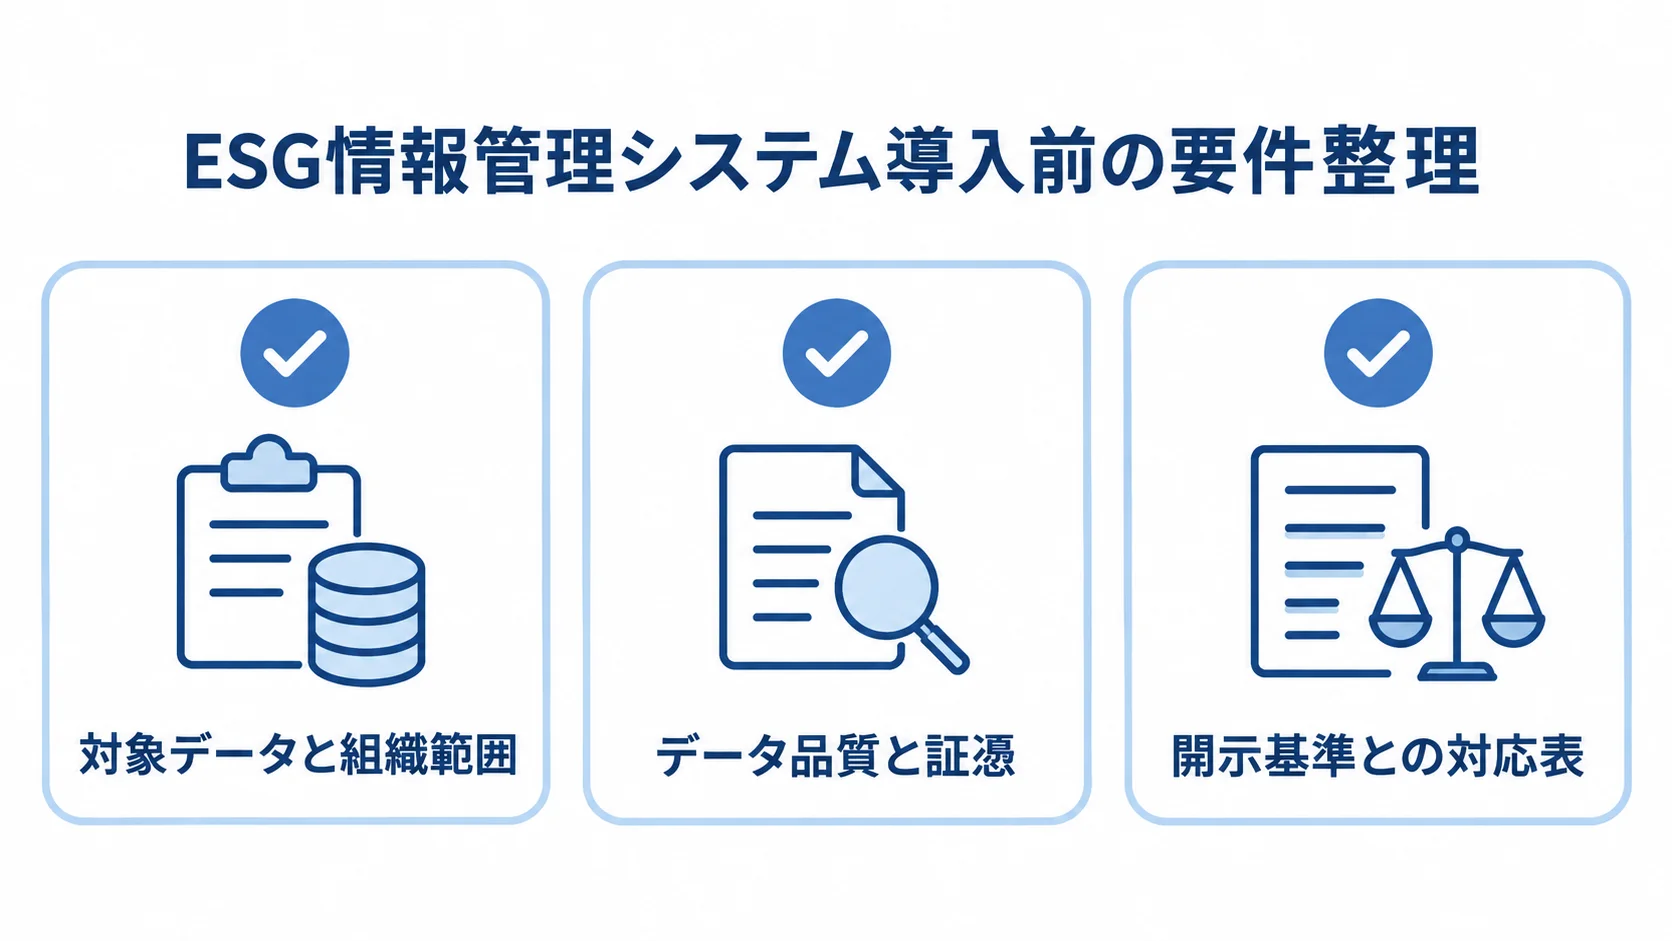
製品選定を先に始めると、機能に合わせて業務を変えることになり、導入範囲が膨らみやすくなります。そこで、「何を、誰が、どの頻度で、どの証拠に基づき、どの報告書へ出すか」を先に整理します。
要件はMUST・SHOULD・WANTに分けます。そのうえで、初年度に必須の範囲と将来追加する範囲を区別すると、必要な機能の見極めに役立ちます。
対象データと組織範囲の決め方
環境データには、Scope 1・2・3やエネルギー、廃棄物などのほか、原材料や水、生物多様性も含まれます。社会では、従業員数や女性管理職比率、労働安全を扱います。離職や研修、人権も対象になり、サプライヤー評価も含まれます。
ガバナンスでは、取締役会やリスク管理、コンプライアンスの情報を整理します。内部通報や腐敗防止、情報セキュリティも対象です。そのうえで、対象が本社や国内子会社までか、海外拠点やサプライヤーまで広がるかを決めます。
会社・拠点・事業・製品の階層、連結範囲のほか、会計年度や基準年度もマスタとして定義します。単位や換算係数、データ責任者も含めます。これらを決めておかないと、同じ指標を比べられません。
データ品質と証憑のルール
拠点ごとのExcelでは、単位や期間、推計方法がそろわず、入力責任者もばらばらになりがちです。そのため、入力のルールを先に決めておきます。必須項目や形式、許容範囲を定めるほか、欠損時の扱いや推計値の表示、前年度との差が大きいときのアラートも決めます。
入力時点で不備を見つけられる設計にします。証憑は、電力請求書や検針票、購買記録などを数値と一緒に保存します。アンケート回答や研修記録も対象です。
証憑の対象期間や登録者、承認者を追えるようにすると、開示作成時や第三者保証時の確認工数を減らせます。また、更新履歴や差し替え前のファイルも残します。
開示基準との対応表
開示先が決まったら、対応表を作ります。
- 対応表:対象基準ごとに指標と開示項目を照合する表。
- データの再利用:同じデータを複数の報告書で使い、転記の不整合を抑える狙い。
- 改定への備え:基準の版と更新内容の管理。
- 根拠との紐付け:基準名や版、対象年度を、指標や根拠資料と関連付けておくと、基準変更に対応しやすくなります。
対象には、有価証券報告書やCDP、GRIのほか、TCFDやISSBのIFRS S1・S2、SSBJがあります。海外制度のCSRD・ESRSも含まれます。ただし、求める情報の粒度や説明の切り口は、基準によって異なります。
CDPの2026年開示サイクルでは、質問票と基準の整合や、自然資本の範囲が更新されました。あわせて、データ取り込みや過去回答の再利用を改善する方針も示されています(出典: CDP「Disclosure 2026」および「Our Question Bank」、2026年確認)。
ESG情報管理システム開発の進め方
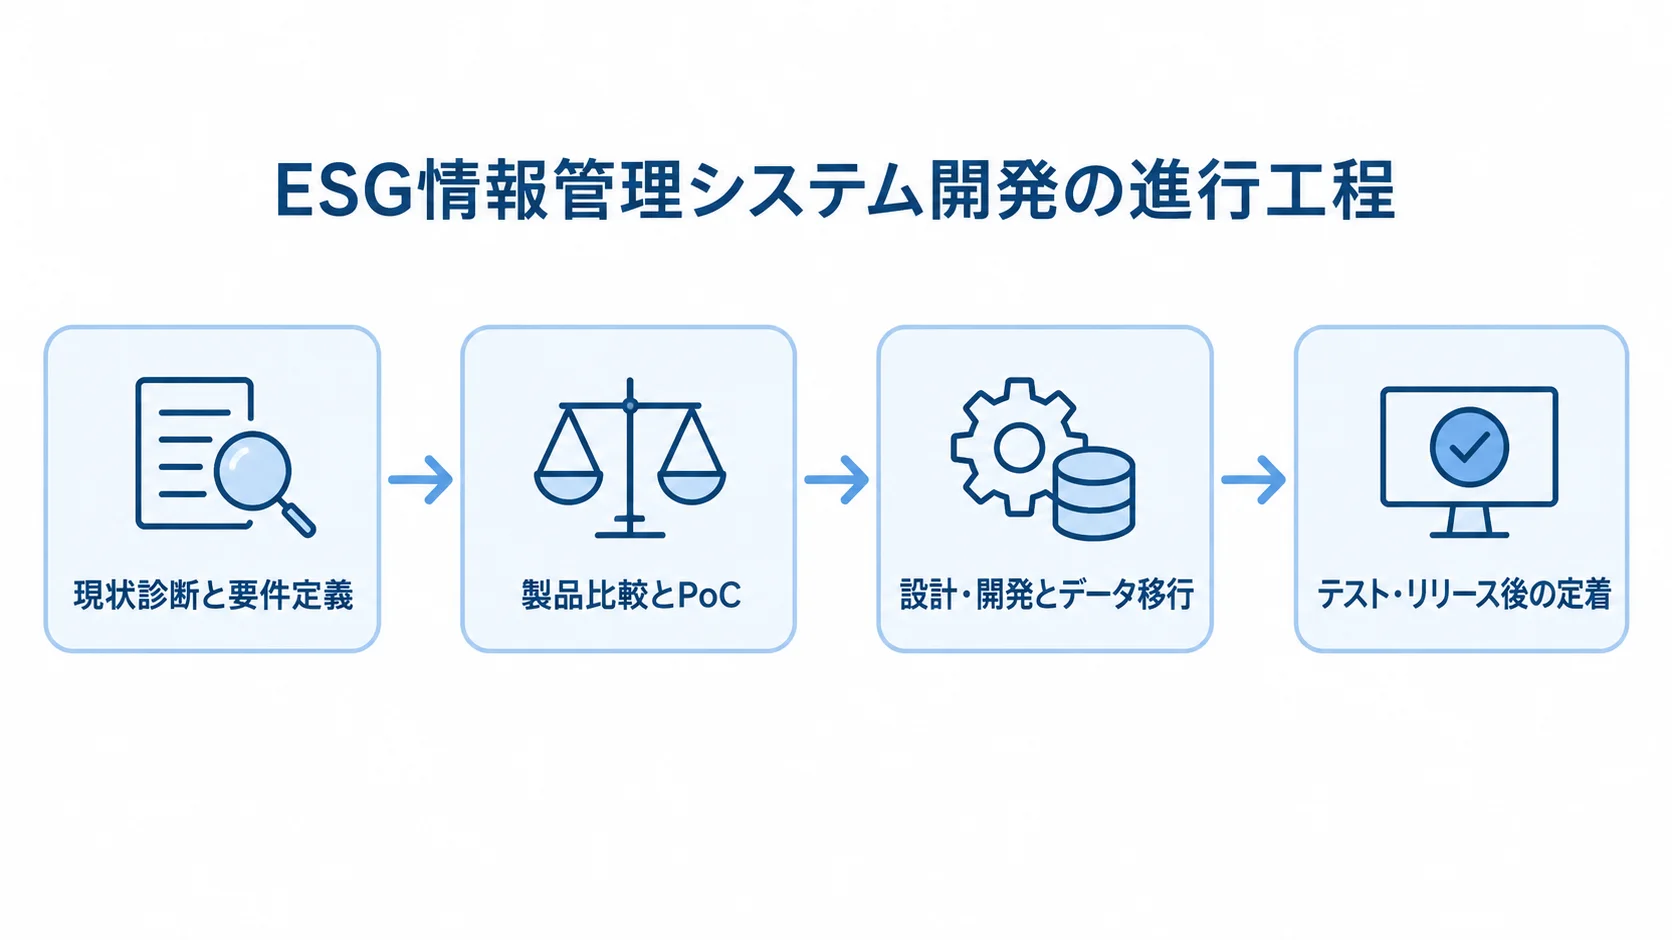
開発では、画面の作成だけでなく、業務の流れ全体を設計します。定義や現場入力、管理部門の確認を一連の流れにし、経営承認から開示資料への出力までつなげます。まず代表拠点で検証してから、対象を広げます。
進め方の詳しい流れは、ESG情報管理システム開発の進め方/やり方/流れや方法/手法/工程/手順でも確認できます。
現状診断と要件定義
Excelや紙、メールのほか、会計や人事、購買などの情報源を洗い出します。指標ごとに責任者と入力者、確認者を決め、頻度や保存場所も整理します。証憑の有無や欠損・重複、報告先もあわせて確認します。
現在の作業時間と手戻りも把握します。そのうえで、初年度のMUST要件と将来のWANT要件を分けます。代表的な2〜3拠点と数個の指標を使い、入力から承認、再計算、帳票出力まで確認できる状態を定義します。
製品比較とPoC
候補を2〜3種類に絞り、同じサンプルデータと評価シナリオで比較します。入力操作に加え、組織再編や単位換算、排出係数の更新を試します。さらに、訂正や証憑の差し替え、承認の差し戻しも確かめます。
データ出力や権限変更、APIエラーの扱いも検証します。特に、現場担当者が一度入力できたかより、年度末に同じ手順を再現できるかを重視します。
入力者や部門責任者、サステナビリティ担当が、必要な情報を見られるかを確認します。経理や法務、監査の担当者も、必要な情報へ届くかを確かめます。操作教育の時間も、見積もりに反映します。
設計・開発とデータ移行
設計と移行では、データの定義と業務の手順をそろえて検討します。
- 管理項目:組織・指標マスタ、単位、算定式、係数、対象期間、証憑、承認状態、開示基準、権限、監査ログの定義。
- データの扱い:正とするデータ、再計算用に保存する過去値、訂正前後の表示方法。
- Excel移行:項目名や単位、期間、拠点コード、欠損、推計値を整えたうえで、段階的に移す。
- 移行検証:前後の合計値や証憑、承認者を照合し、旧運用との並行期間で初年度の報告事故を減らす。
テストとリリース後の定着
テストでは、未入力や異常値、重複を確認し、権限外の閲覧も調べます。承認の差し戻しや係数の更新、組織の追加を試し、さらに年度の切り替えと外部連携の停止も確かめます。性能や脆弱性に加え、バックアップ復旧と操作履歴の保管期間も検証します。
リリース後は、月次のデータ品質レビューや四半期の権限レビュー、年度末の開示リハーサルを行います。マニュアルやFAQ、問い合わせ窓口を整えるほか、運用責任者と、基準改定を確認する会議体も決めます。
ESG情報管理システムの費用相場とコストの内訳
費用は、ユーザー数や拠点数、指標数によって変わります。そのほか、開示基準や連携本数、導入支援、移行、監査対応も影響します。公開価格のあるサービスもありますが、企業グループ向けは個別見積が一般的です。
ここに示すのは、公開情報と類似するデータ管理システムの案件情報から整理した推定レンジです。正式な見積額ではありません。
費用の詳しい内訳は、ESG情報管理システム開発の見積相場や費用/コスト/値段についてでも確認できます。
導入規模別の費用目安
導入規模によって、費用と期間の目安は変わります。
- 小規模クラウド:開示情報やESGアンケート管理なら、初期0万〜100万円、月3万〜30万円、2週間〜2か月が目安です。
- 20〜100拠点:収集・承認・ダッシュボードを含む場合、初期100万〜500万円、年100万〜1,000万円、期間は2〜6か月。
- 中規模連携:ERP、人事、購買、設備、電力などと連携し、初期500万〜2,000万円、年300万〜1,500万円程度、期間6〜12か月が想定されます。
- 大規模基盤:海外・Scope 3等を含み、初期2,000万〜1億円以上、年1,000万円〜数千万円、12〜18か月以上も想定されます。
海外の統合型ESG管理サービスの公開価格では、基本プランがテナント単位で月額4,000米ドル、上位プランが月額12,000米ドルです(出典: 当該サービスの公式価格ページ、2026年8月確認)。
この価格には、導入設計や移行、連携開発の費用が含まれない場合があります。教育や国内向けの支援、追加のクラウド利用料も、価格に含まれないことがあります。そのため、ライセンス価格だけで比べないようにします。
開発費と運用費の内訳
費用は、開発費と運用費に分けて確認します。
- 初期費用:要件定義、データモデル、画面・ワークフロー、API・CSV連携、移行、テスト、教育。
- 構成比の例:要件定義約10%、設計10〜20%、開発40〜60%、テスト10〜20%。
- 運用費:ライセンス、クラウド、保守、サポート、基準改定、脆弱性対応、バックアップ、連携、教育。
- 個別連携:接続先1つにつき数十万〜100万円程度、1〜3か月程度の追加作業が生じる場合があります。
ESG情報管理システムでは、データ整理と移行の比率が高くなりやすいため、見積書では連携先ごとの費用を分けてもらいます。
MVPで始める段階導入と初期投資・定着リスクの抑制
全指標、全拠点、全基準を一度に実装すると、要件が固まらないまま費用が膨らみます。そこで、段階導入では、どこまでを初年度に含めるかを先に決めます。
- 初年度の範囲:環境・人的資本の必須指標、代表拠点、基本の証憑・承認・帳票に絞ります。
- 翌年度以降:Scope 3やサプライヤー、海外拠点、外部保証への拡大。
- 評価基準:機能数より、回収期間の短縮や差し戻し件数、未入力率を見る。
- 作業効率・整合:転記作業時間や証憑の確認時間、開示資料間の不一致件数。
数字をそろえておけば、追加投資の判断を経営層に説明しやすくなります。
ESG情報管理システムの開発会社・サービスの選び方
会社を選ぶときは、知名度や機能数より、自社のデータ構造と運用を理解しているかを見ます。
開示実務とシステムの両方に通じているかが、判断の分かれ目になります。定義や算定、証憑から、承認、報告、監査までを一つの業務として設計できるかを確かめます。
ESGデータと業務システムの経験
環境に加えて、人的資本や人権、労働安全の扱いを尋ねます。ガバナンスの扱いも、あわせて確認します。複数の会社や拠点にまたがる権限や組織再編の経験も確かめます。
単位換算や基準変更の対応、証憑や開示帳票の扱い、第三者保証の実績も確認します。導入社数だけでなく、担当範囲と成果も尋ねます。
移行や利用部門の教育、稼働後の基準改定を担当したかを聞きます。そのうえで、トラブル時の責任分界がどこにあるかを確認し、実行力を評価します。
連携とデータ移行の提案の具体性
RFPと移行サンプルを使い、連携とデータ移行の提案が具体的かを確かめます。
- 対象システム:会計、人事、購買、設備、電力、サプライヤー管理の一覧。
- 連携要件:項目、更新頻度、データ責任者、現行形式、エラー時の扱いをRFPに記す。
- 連携方式:変換や再送、監視、テストデータ、切替手順の説明を求める。
- 移行データ:Excelや証憑を渡し、欠損や表記揺れ、重複、過去値訂正の扱いを確かめる。
具体的な提案があると、開発後の追加費用を抑えやすくなります。そこで、移行費が「一式」の場合は、対象ファイル数や年度、クレンジングの範囲を明記してもらいます。検証の方法や移行後の責任分界も、あわせて書いてもらいます。
セキュリティと契約条件
ESG情報には、従業員や取引先の情報のほか、内部統制やリスク、未公表の経営情報が含まれる場合があります。そのため、セキュリティと契約条件は、項目ごとに比べます。
- 認証とアクセス:ISO/IEC 27001などの認証、暗号化、SSO、多要素認証、会社・拠点・指標ごとの権限。
- 運用時の保護:脆弱性対応、バックアップ、データ所在、再委託先、事故通知、監査ログの保管期間。
- 契約条件:障害時の復旧目標、サービスレベル、データのエクスポート形式、終了時の返却・削除、追加改修単価、基準改定への対応範囲。
経済産業省は2025年8月に情報セキュリティ監査基準と管理基準を改正しています(出典: 経済産業省「情報セキュリティ監査制度」、2025年)。そのうえで、価格や機能とあわせて、これらの項目を確かめます。
提案比較の共通条件と確認項目
公平に比べるには、同じRFPやサンプルデータ、評価項目を用意します。
- 共通条件:拠点・ユーザー数、指標、基準、連携先、証憑保存年数、権限、SLAの一覧。
- 導入・運用範囲:移行、教育、保守、将来費用を評価項目に含める。
- 費用比較:初期費用と5年間の総費用を分けて見る。
- 回答の確認:「標準機能で対応可能」とだけ書かれている場合は、画面や設定方法、制約、追加費用、対応時期の説明を求める。
- デモ検証:組織・係数の変更履歴、承認後の訂正、監査人向けの出力、終了時のデータ持ち出し。
▶ 詳細はこちら:ESG情報管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:ESG情報管理システム開発の発注/外注/依頼/委託方法について
導入後に失敗しない運用設計とセキュリティ
導入後も、入力責任者を明確にし、基準やマスタを更新し続けなければ、Excelの置き換えにとどまります。
収集から監査までの責任者を決め、月次や四半期、年度の運用予定に落とし込みます。
データオーナーと承認ルート
指標ごとにデータオーナーを置き、入力者や部門確認者、サステナビリティ部門の役割を定義します。経理や法務、経営承認の役割も定義します。入力期限と差し戻し期限を決め、未対応時のエスカレーションや承認後の訂正手順も定めます。
この運用により、年度末に作業が一部の担当者へ集中する事態を防げます。
マスタを変えるときは、理由や適用日を残し、承認者と旧値、新値も記録します。排出係数や組織階層、開示基準の版を履歴に残しておけば、前年との差が業務の変化によるものか、計算ルールの変更によるものかを説明できます。
監査証跡とバックアップ
監査ログには、ログインや閲覧、登録の操作を記録します。編集や削除、承認、差し戻しの履歴も残し、出力や権限変更も含めます。改ざん防止や時刻、保管期間を確認し、必要な証跡を短時間で取り出せるよう、検索・出力の方法も確かめます。
バックアップは取得だけでなく、復旧テストも行います。そのうえで、戻せる時点や証憑の復元、復旧中に入力されたデータの扱いを決めます。
年1回以上の訓練を行い、記録として残すと、委託先任せのリスクを減らせます。
現場教育と改善サイクル
入力者には、項目の意味と単位、証憑、推計値の扱いを手順書で示します。管理者には、異常値や差し戻し、組織変更への対応を教育します。係数の更新や基準への対応も、教育の内容に加えます。
役割別研修と、サンプルを使った年度末リハーサルを分けて行うと、理解が深まります。期限内入力率や差し戻し率、未確認証憑数を毎期確認します。さらに、連携エラーや資料間の差異、問い合わせ件数も見ます。
数値が悪化したら、画面だけでなく、入力項目や責任分界、締切を見直します。そのうえで、教育内容も改め、品質を継続的に高めます。
よくある質問(FAQ)
ESG情報管理システムの検討で多い疑問に、導入判断に役立つ形で答えます。
費用や対象範囲に加え、Excelや開示基準、運用体制との関係も押さえておくと、判断の材料がそろいます。
中小規模の企業でもESG情報管理システムは必要ですか?
必要かどうかは、企業の規模より、拠点数や開示先、データの分散で判断します。
担当者の作業負荷も、あわせて見ておくとよいでしょう。
対象指標と拠点を絞ったクラウド導入か、既存の業務基盤を使った小規模構成から始められます。初期負担を抑えながら、証憑と承認の管理を改善できます。
Excel運用から一度に切り替えるべきですか?
一度に全社で切り替える必要はなく、段階的に進められます。
代表拠点と優先指標でMVPを動かし、定義と入力、承認、帳票の流れが安定してから対象を広げます。こうすれば、現場の混乱と移行リスクを抑えられます。
費用を抑えるにはどうすればよいですか?
初年度の対象範囲を絞り、既存データを再利用する方法が有効です。
さらに、連携先も優先順位の高いものに限定すると、費用を抑えやすくなります。
要件定義と移行が曖昧だと、追加改修や手戻りで費用が増えます。まず、MUST要件やサンプルデータ、受入条件を整理します。5年間の運用費も含めて把握します。
第三者保証に備えるには何が必要ですか?
指標の定義や算定式、入力値を、証憑や承認、変更履歴とともに保存します。データ抽出の手順も、一貫して残します。
保証を依頼する相手が確認しやすいよう、データの出所から開示項目までの関係を示します。
推計値や例外処理も隠さず記録できる仕組みにします。
まとめ
ESG情報管理システムは、環境・社会・ガバナンスのデータを集め、定義や算定から、証憑や承認、監査ログを経て開示までをつなぐ業務基盤です。自社の開示範囲と運用体制に合う構成を選びます。
専用クラウドや業務基盤との統合型などの特徴を理解し、必要な範囲から導入します。
まずは対象データと責任分界の整理
導入の第一歩は、製品名を決めることより前に、分散した情報を洗い出すことです。Excelやメール、会計、人事などに散らばった情報が対象です。
指標や対象範囲、データオーナーを明らかにし、証憑や開示先、MUST要件も含めて整理します。そうすると、必要な機能と不要な機能を分けられます。
小さなPoCから始める段階的な拡大
代表拠点と優先指標でPoCを行い、入力と承認、証憑、帳票を実データで確かめます。権限と連携エラーも、実データで見ておきます。初年度はMVPとして始め、利用状況とデータ品質を測ります。
Scope 3やサプライヤー、海外拠点、第三者保証へ広げる計画を立てると、費用と定着リスクを管理しやすくなります。
▼関連記事一覧
・ESG情報管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・ESG情報管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・ESG情報管理システム開発の見積相場や費用/コスト/値段について
・ESG情報管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。