
金融・保険業界でAIによる業務効率化を進めるには、業務を洗い出して対象を絞り、小規模に効果を確かめてから本格導入へ広げます。進め方は3段階です。業務の棚卸し、小規模PoC(実証実験)、本格導入と社内体制の整備の順に、規制対応やデータ管理の要件を踏まえて取り組みます。
金融・保険のAI活用の全体像は、次の完全ガイドで体系的に解説しています。
業務ごとの事例や効率化の要点を広く確かめたい場合は、次の完全ガイドが参考になります。
AIシステム開発の工程ごとの進め方と注意点については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融・保険業界が抱える業務課題とAI活用の背景
金融・銀行・保険業界は、規制対応、リスク管理、大量の事務処理を同時にこなす必要がある業界です。デジタル化の遅れや人材不足が深刻になるなかで、AIによる業務効率化への関心が急速に高まっています。
日本銀行が2024年に実施したアンケート調査では、生成AIを試行または利用開始している金融機関が約6割に達しました。将来的な検討を含めると、8割を超えるという結果が報告されています。
金融・保険業界が直面している主な業務課題
金融・保険業界では、手作業による書類入力や確認作業が今なお多く残っています。銀行の融資審査では、膨大な書類と財務データを担当者が一つひとつ確認する工程が続いており、処理速度と品質のボトルネックになっています。保険会社でも、申込書・請求書・医療費明細などの紙書類が大量に届くため、データ化と審査に多大な工数がかかっています。
加えて、コンプライアンス対応の負荷も増しています。マネーロンダリング対策(AML)では、大量の取引データを監視して疑わしい取引を検出する必要があります。ルールベースのシステムは誤検知率が高く、担当者が膨大なアラートを手作業で確認する作業が慢性化しています。
金融庁は2025年3月に「AIディスカッションペーパー(第1.0版)」を、2026年3月には「第1.1版」を公表するなど、AI活用に向けた行政側の環境整備も進んでいます。
AI活用が加速している理由
金融・保険業界でAI活用が急速に進んでいる背景には、生成AI技術の進化と実用化コストの低下があります。従来、AIシステムの導入には大規模なシステム開発と高額な投資が必要でした。一方で、クラウドベースのAIサービスが普及し、中規模の金融機関や保険会社でも段階的な導入が現実的になっています。
また、人手不足の深刻化も背景にあります。少子高齢化が進むなか、金融機関の事務部門や保険会社のオペレーション部門では、人員の確保が難しくなっています。
そのため、AIによる自動化は、人員を増やさずに処理能力を高める有力な手段として注目されています。金融庁の2025年のアンケートでは、生成AIの活用を一般社員向けに認めている機関が約7割に達したことが報告されており、組織全体でAI活用を広げる動きが進んでいます。
AIで効率化・自動化できる金融・保険の業務領域
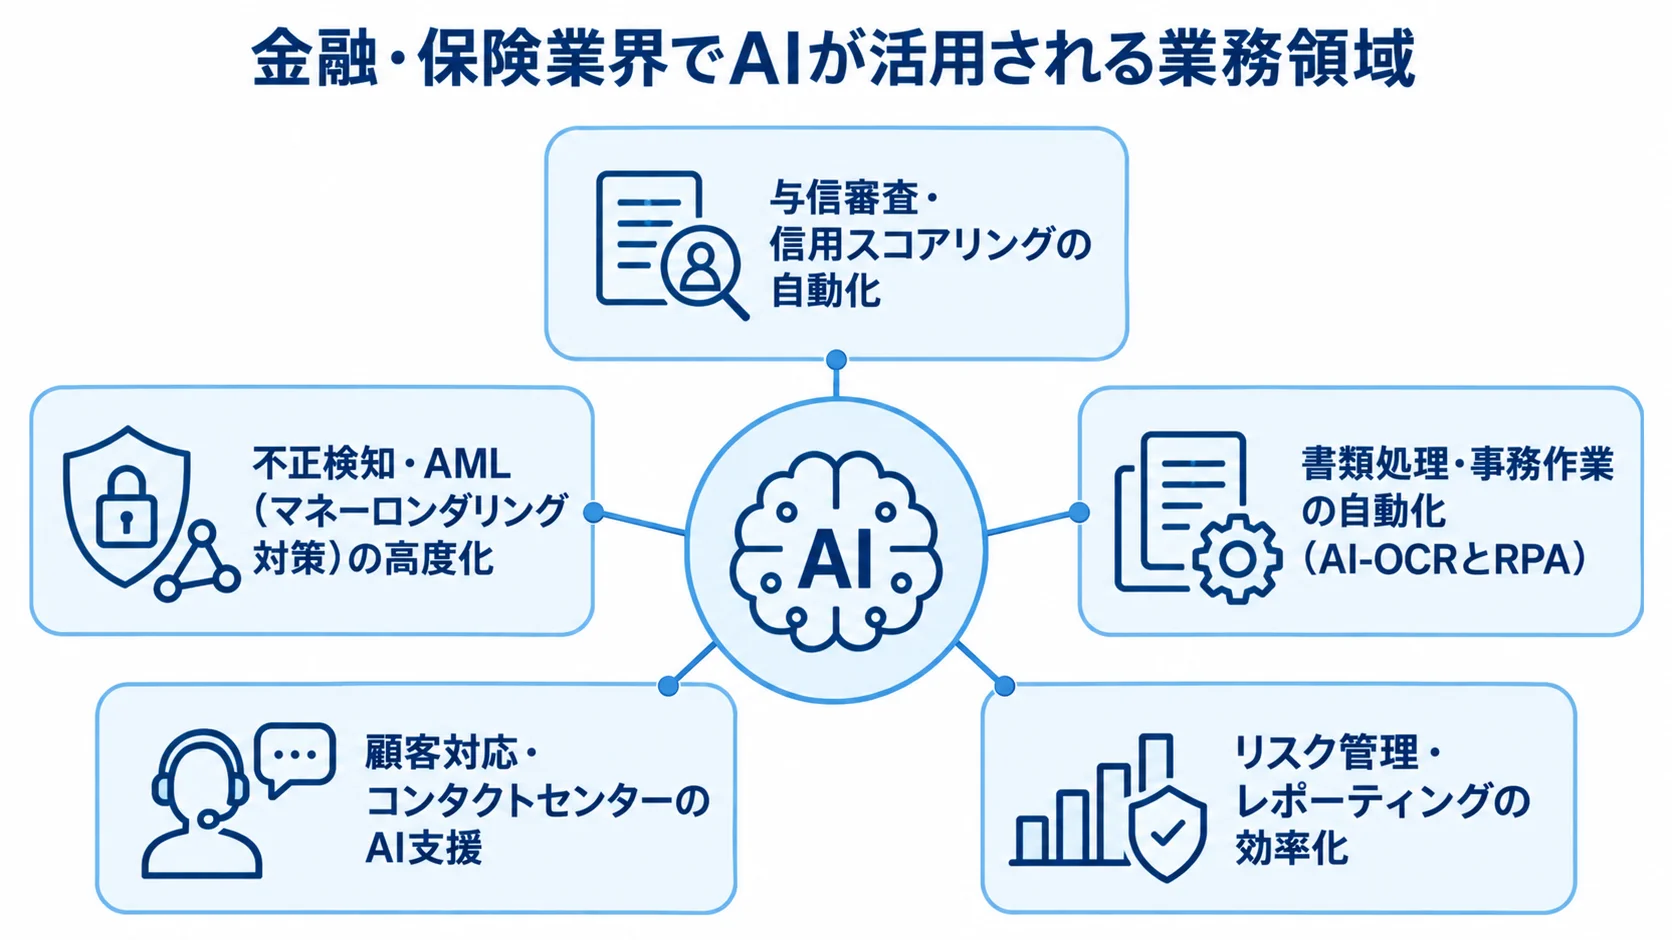
金融・保険業界でAIが特に効果を発揮する業務領域は、大きく5つに分けられます。領域ごとに、AIが業務をどう変えているかを説明します。
与信審査・信用スコアリングの自動化
AIを活用した与信審査では、従来の財務諸表や信用情報に加えて、入出金履歴や購買データ、行動パターンなど多様なデータを組み合わせて信用力をスコアリングできるようになっています。これにより、審査の精度向上と処理速度の大幅な改善が期待できます。
銀行では、AIモデルを自行で構築して融資審査のDXを進める動きが相次いでいます。AIの分析力と金融機関が蓄積してきた審査ノウハウを組み合わせることで、申込者の膨大なデータから個別の与信スコアを算出し、担当者の判断を支援する仕組みが実用化されています。また、生成AIを活用した「与信稟議作成」の支援も実証が進んでおり、担当者が記入する書類の作成時間を減らす効果が報告されています。
不正検知・AML(マネーロンダリング対策)の高度化
不正検知は、金融・保険業界でAI活用が最も進んでいる領域の一つです。クレジットカードの不正利用、マネーロンダリング、保険金詐欺など、取引パターンの異常をリアルタイムで検出するシステムにAIが使われています。機械学習モデルは人間では見つけにくい複雑なパターンを高速で分析できるため、検知精度の向上と誤検知の削減の両立が進んでいます。
AMLの分野では、グラフ分析の技術で口座間の送金ネットワークをグラフ構造として分析し、資金の流れを見える形にする取り組みが広がっています。ある金融機関では、Google CloudのAI基盤を使って取引履歴をグラフデータベース化することで、疑わしい取引の検知精度が約20%向上したことが報告されています。
従来の課題であった「アラートの約95%が誤検知」という問題には、AIによる高度なセグメンテーションとモデルのチューニングが有効とされています。また、横浜銀行では、NECのAI不正・リスク検知サービスを活用して、マネーロンダリングや特殊詐欺の取引モニタリング業務を高度化した事例が公表されています。
書類処理・事務作業の自動化(AI-OCRとRPA)
保険業界では、申込書・保険請求書・医療費明細などの大量の紙書類を、AI-OCRで読み取ってデータ化する自動化が急速に広がっています。AI-OCRは、フォーマットが異なる書類でも高い精度で文字を認識し、データ入力の工数を大幅に減らします。たとえば、ある保険会社では、AI-OCRの導入によって書類処理時間を従来比で約50%以上削減した事例が報告されています。
NTTデータグループは2025年に、ネオファースト生命と保険契約事務での生成AIのトライアル利用を始めています。RAG機能を搭載した生成AIを使い、データ入力や点検、不備案内の作成などの業務効率化を目指しています。また、日本生命では、AI-OCRの導入によって1日約120件届く新契約申込書類の処理業務を大幅に効率化した取り組みが公表されています。
顧客対応・コンタクトセンターのAI支援
金融機関・保険会社のコンタクトセンターでは、AIチャットボットやAI音声応答システムの導入が進んでいます。よくある問い合わせにAIが一次対応することで、オペレーターは複雑で高度な案件に集中できる環境が整いつつあります。たとえば、NTTデータが碧海信用金庫に導入した生成AIアシスタントサービスは、1日約4,000件の問い合わせ対応をAIが補助する事例として、2025年2月に公表されています。
保険会社では、事故受付にAI音声による自動応答を使う取り組みも実用化されています。三井住友海上火災保険は、自動車保険を対象に、顧客からの事故連絡にAI音声が自動で応答するサービスを本格展開しています。
アフラックは2024年12月に生成AI業務支援システム「Aflac Assist」を本格導入し、コールセンターの応対支援と営業資料の支援を包括的に行っています。同社は、30〜40%程度の業務時間削減効果を発表しています。
リスク管理・レポーティングの効率化
リスク管理部門では、大量の規制文書や法令改正の情報を素早く把握し、社内ポリシーへの反映や影響分析を行う業務が求められます。こうした業務では、生成AIが大量の法律情報の照会や解釈の支援に使え、コンプライアンス担当者の調査・分析にかかる工数を減らします。
月次・四半期のレポート作成でも、生成AIがデータを読み込んで草稿を作り、担当者が内容を確認・修正する流れへの移行が始まっています。金融庁のAIディスカッションペーパーでは、「責任あるAI」の観点から、リスクとデータマネジメントを中心に、セキュリティ、コンプライアンスまで含むガバナンス体制の整備が推奨されています。
AI導入と同時に、リスク管理体制の強化も重要な課題になっています。
金融・保険のAI業務効率化の進め方
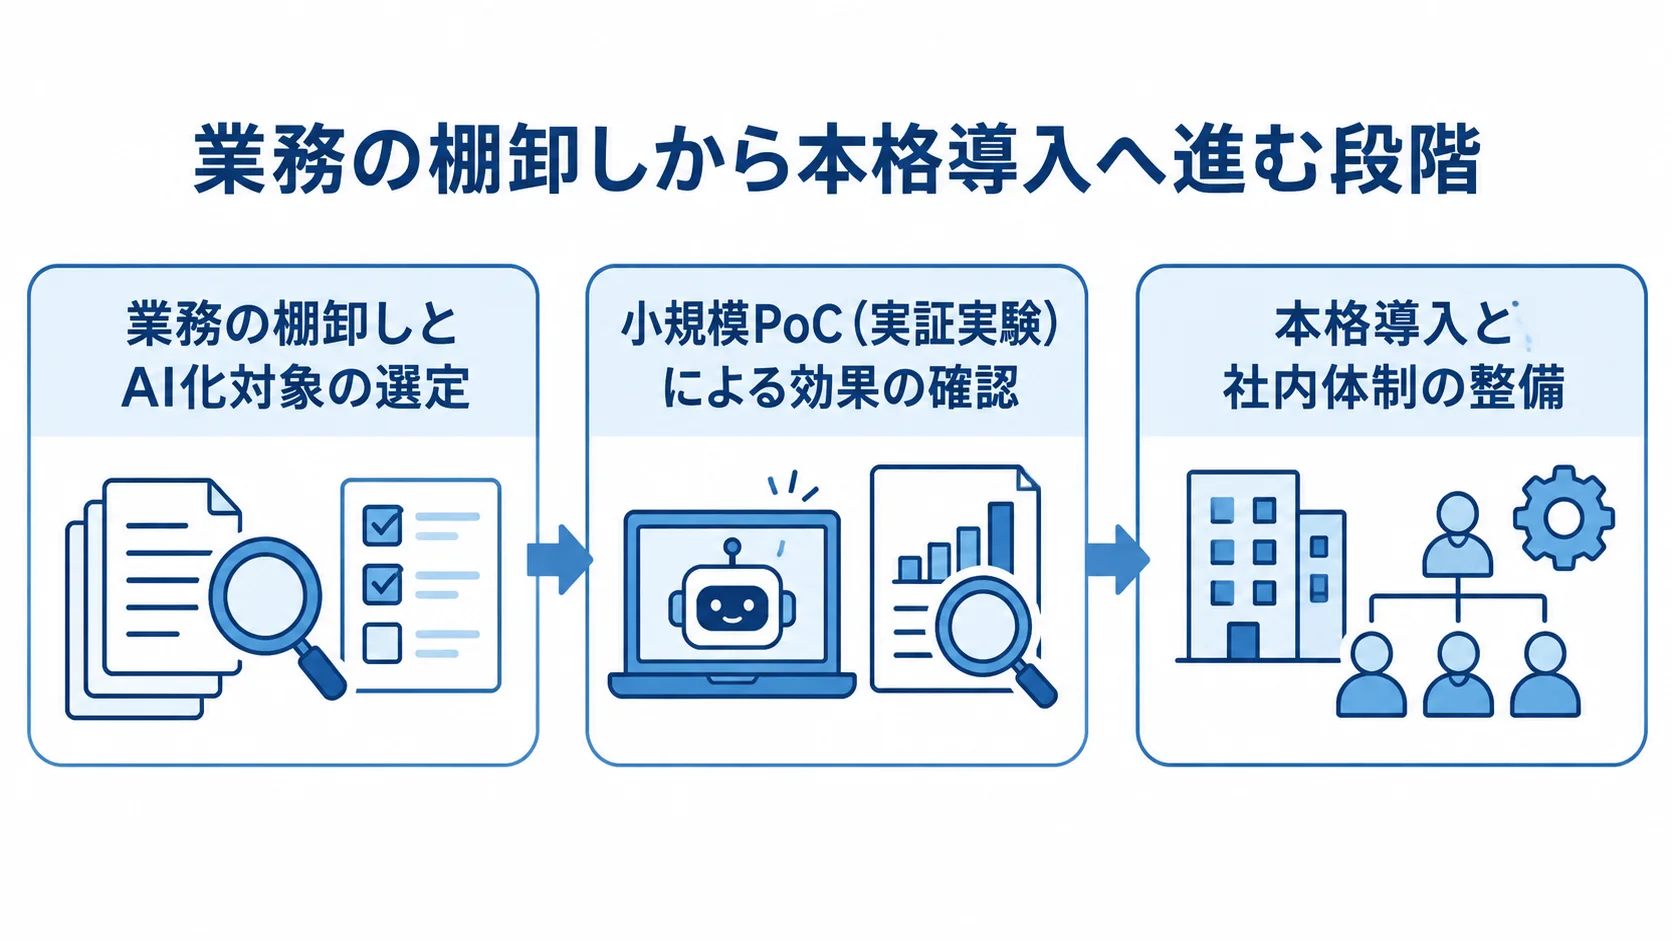
AI業務効率化を成功させるには、段階的に進めることが大切です。効果が見えやすく、リスクの低い業務から着手するのが定石です。その際は、規制対応やデータ管理の要件もあわせて押さえます。
ステップ1:業務の棚卸しとAI化対象の選定
最初のステップは、現在の業務フローを洗い出し、AI活用で効率化が見込める業務を特定することです。具体的には、業務量が多いこと、繰り返しが多いこと、判断基準が比較的明確なことという条件に当てはまる業務が、AI化の候補になります。書類処理や定型的な問い合わせ対応、データ入力作業などが典型例です。
この段階では、各部門のマネージャーや現場担当者へのヒアリングを通じて、業務課題の実態を確かめることが必要です。「どの作業に最も時間がかかっているか」「ミスが起きやすい工程はどこか」「ベテランのノウハウが必要な判断はどれか」といった観点で洗い出すと、AI化の優先順位がはっきりします。
金融・保険業界では個人情報や機密情報を扱う業務が多いため、AI化の対象範囲とデータの取り扱いポリシーも同時に検討してください。
ステップ2:小規模PoC(実証実験)による効果の確認
優先する業務が決まったら、全社展開の前に小規模なPoC(概念実証)を行います。特定の支店・部署・業務プロセスに絞ってAIを試験的に導入し、効果と課題を客観的に評価します。その際は、処理時間の短縮率やエラー発生率の変化などを指標として事前に決めておき、担当者の負荷変化や顧客対応品質への影響も含めると、評価の客観性が高まります。
金融・保険業界でのPoCでは、本番環境に近い条件でテストすることが大切です。実際の業務データに適切な匿名化・マスキング処理を施したものを使い、規制上の制約やセキュリティ要件を満たした環境で検証します。そのため、本格導入後のギャップを小さくできます。
PoCの期間は1〜3ヶ月程度を目安に設定し、結果に基づいて本格導入の判断とスコープの調整を行います。
ステップ3:本格導入と社内体制の整備
PoCで効果が確認できたら、本格導入の段階に進みます。本番環境へのシステム組み込み、既存の業務フローとの接続、セキュリティ設定の強化などを並行して進めます。特に金融・保険業界では、AIシステムの導入にあたって内部監査部門やコンプライアンス部門との連携が欠かせません。
AIが下した判断の根拠を記録して説明できる体制(AIガバナンス)を整えることも重要です。社内体制としては、「AIリスク審査チーム」のような横断組織を設けることも有効です。リスクとデータマネジメントを中心に、システム、セキュリティ、コンプライアンスの各領域をカバーするメンバーで構成し、導入案件を横断的に審査します。
これにより、導入リスクを事前に管理できます。たとえば、海外の大手金融機関では「責任あるAIチーム」として類似の組織が置かれており、国内でも参考にする動きが広がっています。
期待できる効果と定量的な成果のレンジ
AI業務効率化の成果は、定量的な指標と定性的な改善の両面から評価することが求められます。金融・保険業界の取り組み事例から見えてくる効果の幅を、順に見ていきます。
定量的な効果:処理時間削減と精度向上
書類入力や問い合わせ対応、不正検知などの業務で、次のような効果が報告されています。
- 書類・データ入力:AI-OCR導入で入力作業時間を30〜60%程度削減した事例が複数報告されています。
- 日本生命の帳票業務:生成AIを活用した帳票チェックの自動化により、1日あたり平均18分の業務時間削減効果が確認されたと報告されています。
- 問い合わせ対応:担当者1人あたりの応対件数の増加や、AI一次対応による有人対応率の低減効果が期待できます。
- 生成AIの業務支援:アフラックのAflac Assistは、30〜40%程度の業務時間削減効果を発表しています。幅広い業務への波及効果も確認されています。
- 不正検知の精度:取引監視での誤検知率の低減が継続的な課題となっており、AIの精緻化で検知精度を一定割合向上させた事例も報告されています。
たとえば、ある保険会社では、処理時間を従来比約60%削減したことが公表されています。
定性的な効果:品質・サービスレベルの向上
定量的な削減効果に加えて、AI業務効率化によって得られる定性的なメリットも重要です。審査業務をAI化すると、判断の属人化を防ぎ、担当者ごとのばらつきを抑えて、品質をそろえられます。ベテラン担当者のノウハウをモデルに組み込むことで、経験の浅い担当者でも一定水準の判断支援を受けられます。
顧客対応では、AIが24時間対応の一次窓口として機能することで、問い合わせへの即時応答が可能になり、顧客満足度の向上につながります。また、担当者がAIに定型業務を任せることで、顧客との対話や高度な案件への対応に集中でき、付加価値の高いサービスを提供できます。
従業員のエンゲージメントの面でも、単調な繰り返し作業が減ると、仕事の質が高まります。
運用定着とROI最大化のポイント
AI導入は出発点であり、継続的な運用改善がROIの最大化につながります。金融・保険業界特有のリスクも踏まえながら、運用を定着させるための要点を説明します。
KPIの設定とモニタリング体制の構築
AI導入後のROIを正確に把握するには、導入前から比較できるKPIを設定しておくことが大切です。時間削減効果は「削減時間×時間単価×対象人数×年間月数」で換算し、コスト削減額として見える形にします。また、精度系の指標(不正検知率、審査ミス率など)も定期的にモニタリングし、モデルの精度が落ちていないかを確かめます。
業務量の変動や法改正、市場環境の変化に応じて、AIモデルを再学習・更新する仕組みも必要です。特に与信審査モデルや不正検知モデルは、経済環境や詐欺の手口の変化によって精度が変わるため、定期的な見直しが欠かせません。モニタリングの担当者、頻度、エスカレーションルールを明確にした運用体制を整えておくと、問題の早期発見と対応につながります。
人とAIの役割分担と人材育成
AI業務効率化を定着させるには、「AIが行う業務」と「人間が判断・確認する業務」の役割分担を明確にすることが不可欠です。金融・保険業界では、AIの出力結果に対して最終的な責任を人間が負う「人間によるオーバーサイト(監督)」の仕組みが、規制上も求められています。そのため、AIは補助ツールとして位置づけ、重要な判断は人間が確認する流れを設計します。
人材育成では、現場担当者がAIツールを適切に使いこなすためのトレーニングが必要です。AIの出力を批判的に評価する力(AIリテラシー)を組織全体で高めると、活用が深まります。生成AIを一般社員向けに開放する際は、利用ガイドラインの整備とセキュリティ教育もあわせて実施することを推奨します。
コンプライアンスとAIガバナンスの同時整備
金融・保険業界でAI活用を進める場合は、規制上のリスク管理とAIガバナンスの整備が、業務効率化と同じくらい重要です。金融庁のAIディスカッションペーパーでは、AIの利用目的とリスク評価、説明責任、モニタリングの枠組みを整えることが推奨されています。
特に、AIが与信判断や保険審査に関わる場合は、判断の根拠を記録して説明できる「解釈可能性」の確保が求められます。
また、個人情報保護法や金融関連法規への適合、学習データの品質管理、第三者のAIシステムを使う際のサードパーティリスク管理なども、AIガバナンスの重要な要素です。規制環境は急速に変わっているため、法務・コンプライアンス部門がAI導入プロジェクトに早い段階から加わることが、リスクを抑えながら効率化を進めるうえで大切になります。
よくある失敗パターンと回避策
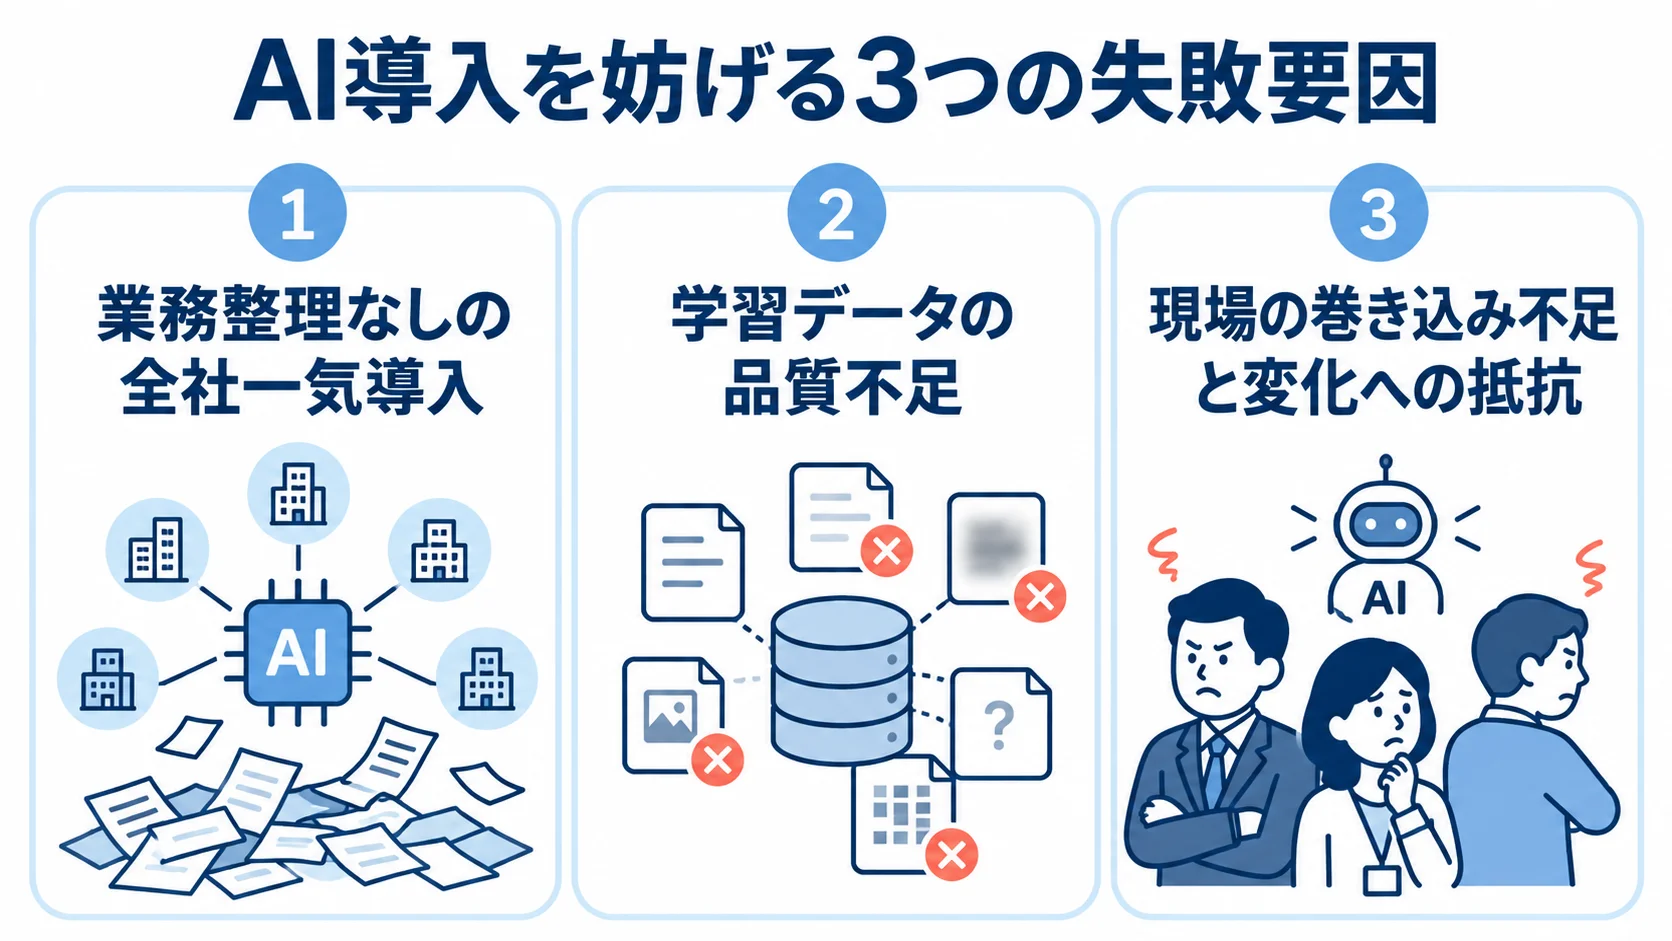
AI業務効率化は、適切に進めれば大きな成果を生みますが、よくある失敗パターンを知っておくと、無駄なコストと時間を抑えられます。金融・保険業界特有の状況も踏まえた、典型的な失敗と回避策を説明します。
失敗パターン1:業務整理なしの全社一気導入
AI導入で最もよく見られる失敗の一つは、「まずはAIツールを入れてから考える」という進め方です。業務フローの整理や課題の優先順位付けを行わずに全社展開しようとすると、現場の混乱を招き、導入が頓挫するケースがあります。
回避策は、前述のとおり「業務の棚卸し→対象業務の選定→小規模PoC→段階的展開」の順に進めることです。最初の取り組みで小さな成功事例をつくることは、社内でのAI活用推進の説得力を高め、次の展開を円滑にします。
失敗パターン2:学習データの品質不足
AI(特に機械学習モデル)の精度は、学習データの質と量に大きく左右されます。金融・保険業界では、過去の審査データや取引データを学習に使いますが、データに偏りがあったり、不正確なラベルが含まれていたりすると、実用に耐えないモデルができてしまいます。
回避策としては、AI導入前のデータ整備に十分な時間と工数を割くことが大切です。データのクレンジング(欠損値・異常値の処理)、正規化、ラベル付けの品質確認を丁寧に行うことが、高精度なモデル構築の前提になります。特に不正検知モデルでは、正例(不正事例)が少ないデータの不均衡にどう対処するかも検討が必要です。
失敗パターン3:現場の巻き込み不足と変化への抵抗
経営層や情報システム部門がトップダウンでAI導入を進めても、現場担当者の理解と協力がなければ定着しません。「AIに仕事を奪われる」という不安や、新しいシステムに慣れるまでの負担への抵抗が、定着の妨げになることがあります。
回避策として、早い段階から現場担当者をプロジェクトメンバーに加えることが有効です。AIは担当者の仕事を支える道具として位置づけ、実際にメリットを感じられる活用場面を示すことが大切です。そのうえで、試験導入の期間中に担当者から意見を集め、UIや業務フローを改善すると、現場に受け入れられやすいシステムになります。
まとめ:金融・保険のAI業務効率化を着実に進めるための要点
金融・銀行・保険業界のAI業務効率化は、与信審査、不正検知、書類処理、顧客対応、リスク管理といった幅広い業務領域で、具体的な成果を生み始めています。たとえば、書類処理の自動化では30〜60%程度の時間削減が、顧客対応ではAIによる応対効率の向上が、不正検知では精度の改善が報告されています。
成功のポイントは4つです。業務の棚卸しで優先順位を明確にし、小規模PoCで効果を検証します。そのうえで、社内体制とAIガバナンスを同時に整え、現場担当者を巻き込むことが大切です。
金融・保険業界特有のコンプライアンス要件を満たしながら、段階的かつ着実に取り組みを進めることが、持続的な成果につながります。まずは自社の業務課題を整理し、最も効果が見込める領域からAI活用を始めてみてください。
ここまでの要点を、より広い範囲から確かめたい場合は、次の完全ガイドが役立ちます。
まとめの内容に関連する詳しい解説は、次の記事で確認できます。
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。