
金融・保険業界のAI導入は、自社の課題を整理することから始め、ガバナンス設計からPoC(概念実証)を経て、本格導入と継続改善へと進めるのが基本です。
金融庁が2024年10月から11月にかけて実施した調査では、回答した金融機関の9割以上が従来型AIまたは生成AIを業務に活用しています。
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
金融・保険のAI活用の全体像は、以下の完全ガイドで体系的に解説しています。
まず全体を把握したい方は、次のガイドをご覧ください。
AIシステム開発の工程ごとの進め方と注意点については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
金融・保険業界でAIが注目される背景
金融・銀行・保険業界でAIへの関心が高まっているのは、業務量の増大と人材不足に加え、高度化するリスクへの対応や競合との差別化といった要因が重なっているためです。従来のルールベースによる業務処理では対応しきれない領域が広がっています。そのため、AIの活用が現実的な解決策として位置づけられるようになってきました。
デジタル化の加速と競争環境の変化
フィンテック企業の台頭や海外金融機関のデジタルサービス拡充により、既存の金融機関は顧客体験の向上とコスト競争力の強化を同時に求められています。インターネットバンキングやスマートフォンアプリを通じた取引が増えるなか、従来の人手によるオペレーションでは処理速度や精度に限界が生じています。こうした環境の変化が、AI導入を後押しする主要な要因となっています。
また、金融犯罪の手口は年々巧妙化しており、AI活用を急ぐ理由の一つになっています。フィッシング詐欺や不正送金では、従来のルールベースのシステムでは検知が難しいパターンが使われるケースが増えています。そのため、AIによるリアルタイムの異常検知が、被害防止に有効な手段として注目されています。
金融庁の方針とAI利活用の促進
金融庁は2025年3月に「AIディスカッションペーパー」を公表し、金融分野でAIを健全に利活用する方針を明確にしました。同ペーパーでは、生成AIの活用を一般社員向けに認めている金融機関が約7割に達することも示されています。そのため、導入は一部の先進的な機関にとどまらず、業界全体に広がっていることが確認できます。
同ペーパーでは、「AIの活用に躊躇することで中長期的に良質な金融サービスの提供が困難になるリスクがある」とも指摘されています。そのうえで、金融庁は「守り」だけでなく「攻め」の姿勢をとることを金融機関に求めています。このため、規制対応を意識しつつも、適切なガバナンスを整えて積極的に活用する姿勢が、業界全体のスタンスとして定着しつつあります。
金融・保険業界でAIが活用される主な業務領域
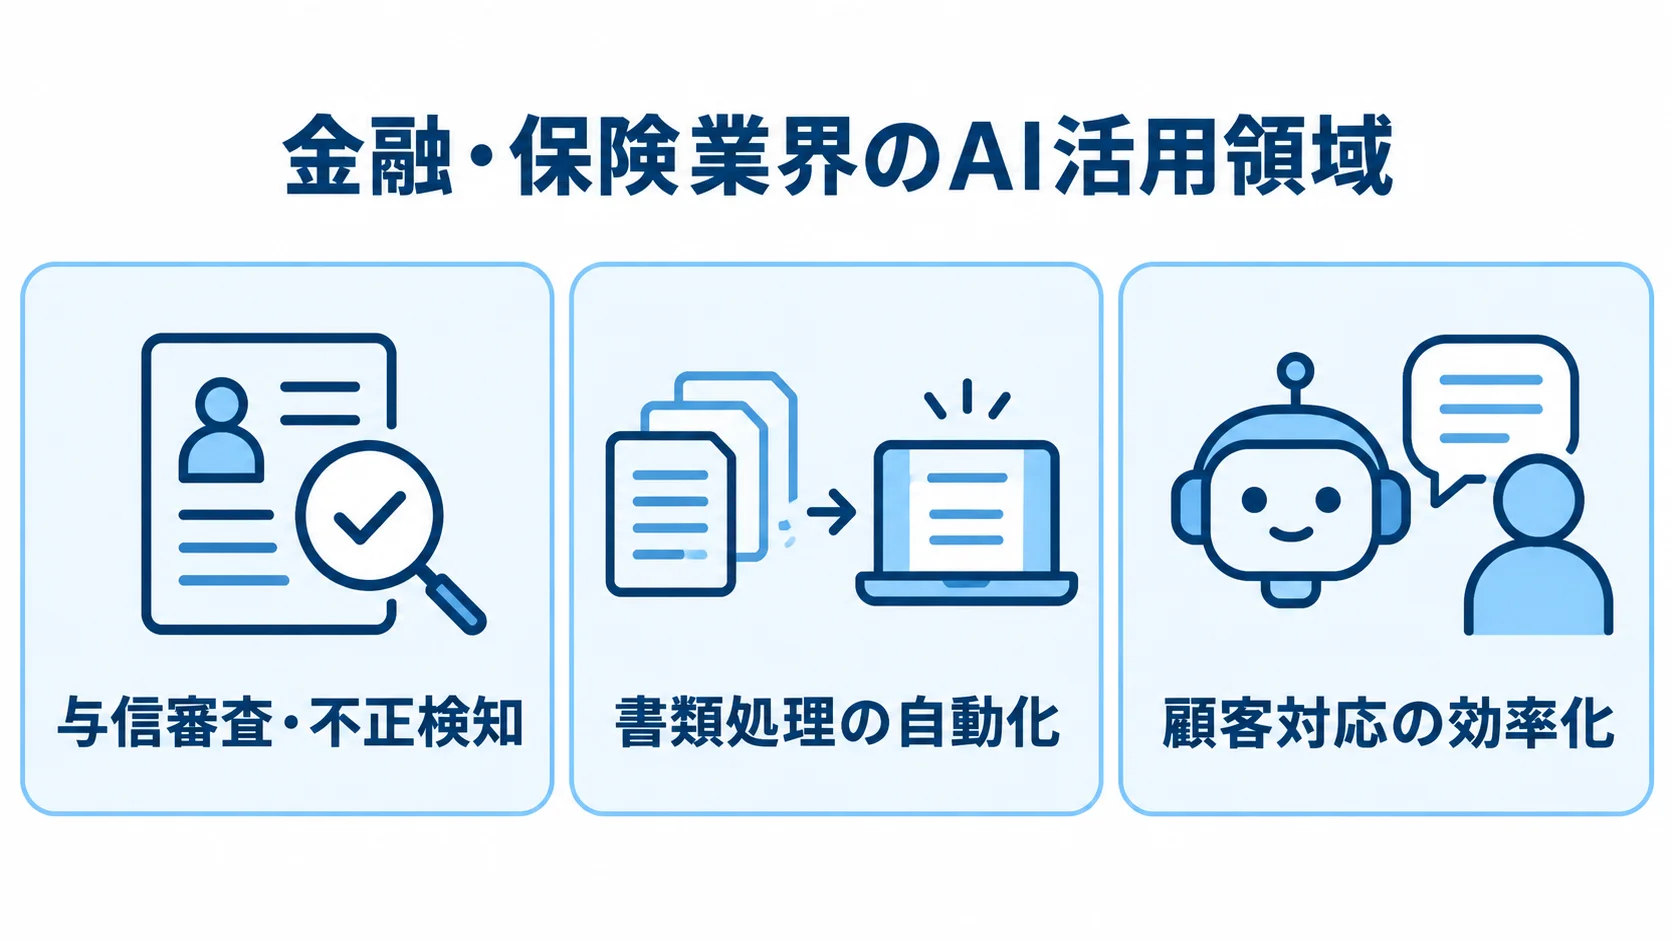
金融・保険業界におけるAI活用の対象業務は、多岐にわたります。与信審査や不正検知といったリスク管理の領域から、書類処理の自動化、顧客対応の効率化まで、業務特性に応じた活用が進んでいます。まずは全体像をつかみ、そのうえで自社に最適な導入領域を選ぶことが大切です。
与信審査・不正検知・リスク管理
与信審査では、顧客の返済履歴や属性データを学習したAIモデルが、従来の人的判断では見落としがちなパターンを検出します。その結果、審査精度の向上と処理スピードの改善が実現しています。また、与信判定業務の一部をAIで自動化し、業務コストを削減した事例も報告されています。
不正検知では、AIが過去の取引データから不正パターンを学習し、リアルタイムで異常な取引を検知する仕組みが整えられています。auじぶん銀行は、AIを活用したインターネットバンキングの不正送金対策を2025年より強化しており、従来のルールベース型では見逃されやすかった不正パターンへの対応力が向上したとされています。
連合学習(フェデレーテッドラーニング)技術を使い、各金融機関のデータを直接共有せずに不正検知モデルを共同で高精度化する取り組みも進んでいます。
書類処理の自動化・顧客対応の効率化
保険業界では、申込書や診断書などの紙文書をAI-OCRで読み取り、データ入力を自動化する取り組みが広がっています。日本生命は、新契約申込書類の処理業務にAI-OCRを活用し、新契約処理業務にかかるコストを大幅に削減することに成功しています。SOMPOひまわり生命保険も2024年7月から、保険金・給付金の請求書類の入力工程にAI-OCRエンジンを導入し、請求書類入力業務の削減を目指しています。
顧客対応では、AIチャットボットや生成AIによる問い合わせ対応の自動化が進んでいます。NTTデータは、NTTドコモビジネスと三菱UFJ銀行によるPoCを経て、生成AIエージェントによるコールセンターソリューションを金融機関向けに提供開始しました。さらに、碧海信用金庫では、AIアシスタントサービスを導入し、1日あたり約4,000件の問い合わせ対応をAIが補助する体制を整えています。
AI導入の全体ステップ
金融・保険業界でのAI導入は、一般の業界と比べて、規制対応や情報セキュリティの確保の観点から慎重な設計が求められます。そのため、5つのステップからなる次の流れに沿って進めることで、リスクを管理しながら成果につなげられます。
ステップ1:課題の整理と活用業務の特定
最初に取り組むのは、「AIで何ができるか」よりも先に、「自社のどの業務を最も改善したいか」という問いから出発することです。そのうえで、業務量が多く人手に頼っている領域や、ヒューマンエラーが起きやすい領域、対応速度が求められる領域を洗い出し、優先度を整理します。
金融・保険業界では、書類のデータ入力や確認業務がAIと親和性が高いとされています。加えて、定型的な問い合わせへの一次回答や、審査の一部判定支援も、AIと親和性が高いとされています。特に、小さく始めて効果が見えやすいテーマを選ぶことは、組織内の理解と支持を得るうえでも大切です。
ステップ2:ガバナンス設計とリスク評価
金融機関でAIを活用するには、社内規程の整備とガバナンス体制の構築が欠かせません。事前に明確にしておく必要があるのは、利用するAIの種類(クラウド型か自社構築か)と、個人情報の取り扱い方針です。さらに、AIの判断に人が介在する箇所の設計や、説明責任の確保方法も決めておく必要があります。
大手金融機関の中には、「リスク・データ管理・システム・セキュリティ・コンプライアンス」の5つの領域を担当する専任チームを、2024年に設立した事例もあります。
また、金融庁が公表したAIディスカッションペーパーでは、個人情報保護(機微情報の取り扱い、個人情報の第三者提供該当性等)や説明可能性の担保が、生成AI活用における主要な課題として挙げられています。そのため、これらの課題に対する自社の対応方針を整理してから、次のPoCフェーズに進むことが推奨されます。
PoCから本格導入への進め方
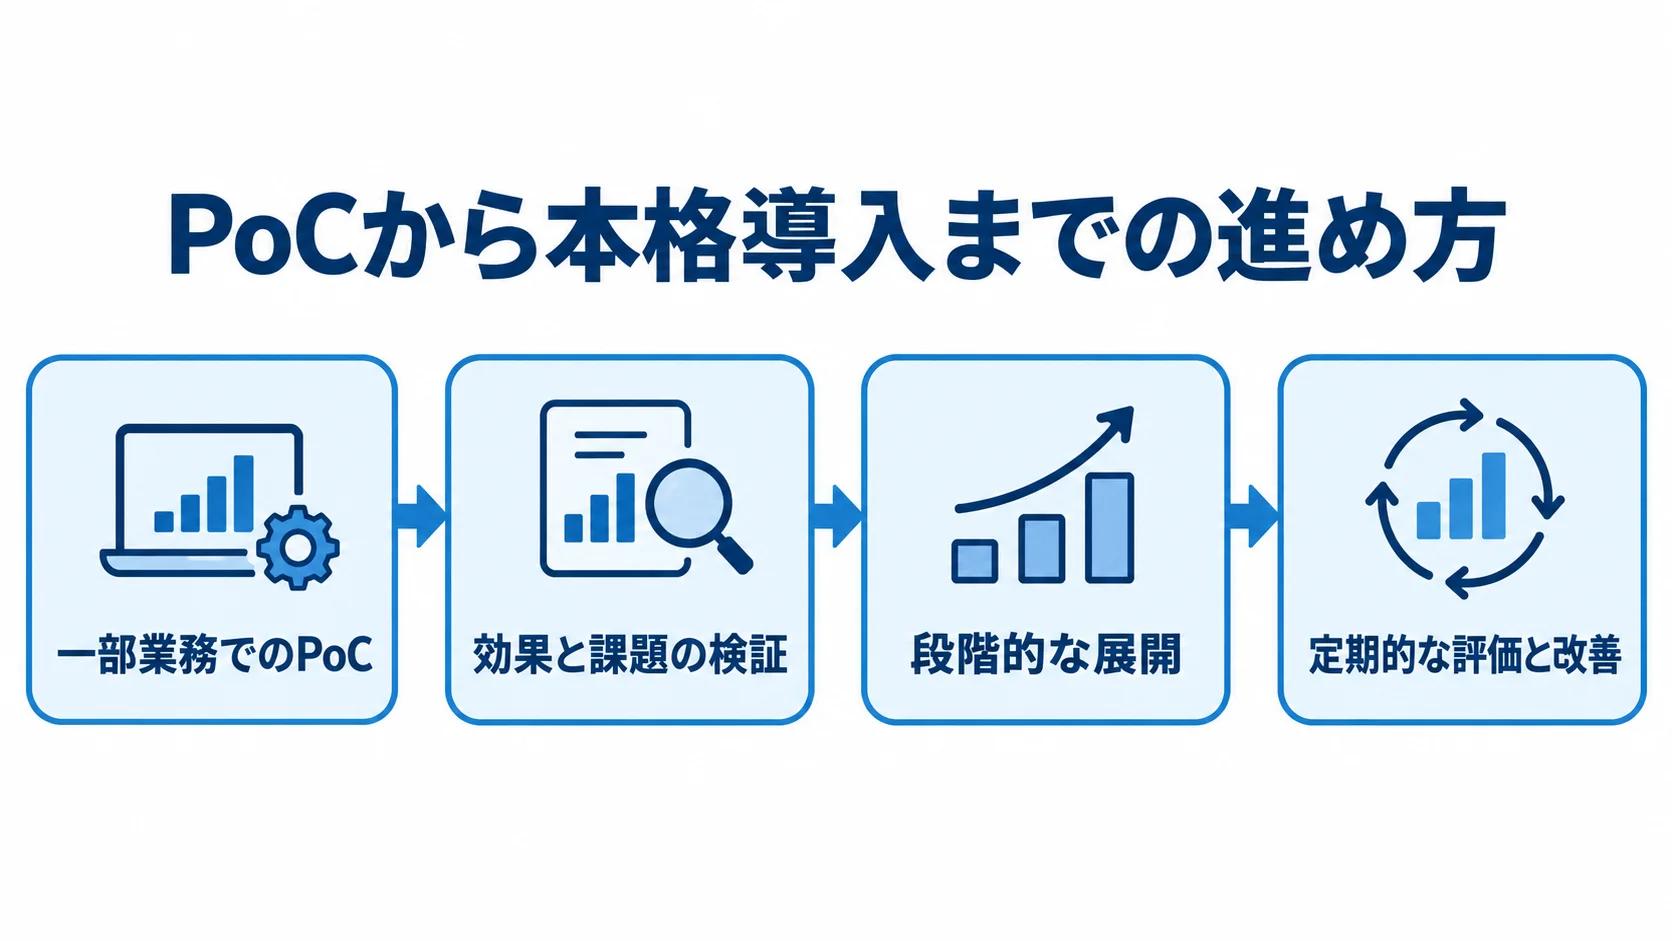
ガバナンス設計が整ったら、実際のAI活用に向けてPoC(概念実証)を実施します。PoCは特定の部署や一部の業務に絞り、短期間で効果と課題を検証するのが基本です。その結果をもとに改善を加え、段階的に適用範囲を広げていきます。
PoCの実施と効果検証
PoCでは、実際の業務データを使った検証が欠かせません。AIが金融機関独自の専門用語や業務ルールに対応できるかを確かめ、必要に応じてデータの追加学習や設定の調整を行います。
三菱UFJ銀行がNTTドコモビジネスと行ったPoC(2024年3月〜7月)では、実際の問い合わせを再現した試験を繰り返しました。そのなかで、AIが金融機関独自の用語を学習してデータを蓄積し、振り分け精度の向上を実現した事例があります。
PoCの期間は業務の複雑さによって異なりますが、3〜6か月程度が一般的な目安とされています。期間中は、処理精度や処理速度、エラー率といった定量指標と、現場の使いやすさや業務負荷の変化といった定性評価を組み合わせて効果を測ります。
本格導入と段階的な展開
PoCで一定の成果が確認できたら、本格導入のフェーズに移ります。本格導入では、利用部門の拡大、関連業務への適用範囲の拡張、システム連携の強化を、段階的に進めていきます。
段階的な横展開で大きな成果につなげた金融機関も報告されています。たとえば、七十七銀行は本部55業務に展開し、年間3万時間超の業務効率化を実現しました。また、京都銀行は融資稟議へのAI活用により、年間1万時間以上の削減を達成しています。
本格導入後も、継続的な改善が求められます。AIモデルは利用を続けることでデータが蓄積し、精度が向上するケースが多いため、定期的な評価サイクルを設けて改善を繰り返す体制を整えることが大切です。
よくある失敗パターンと回避策
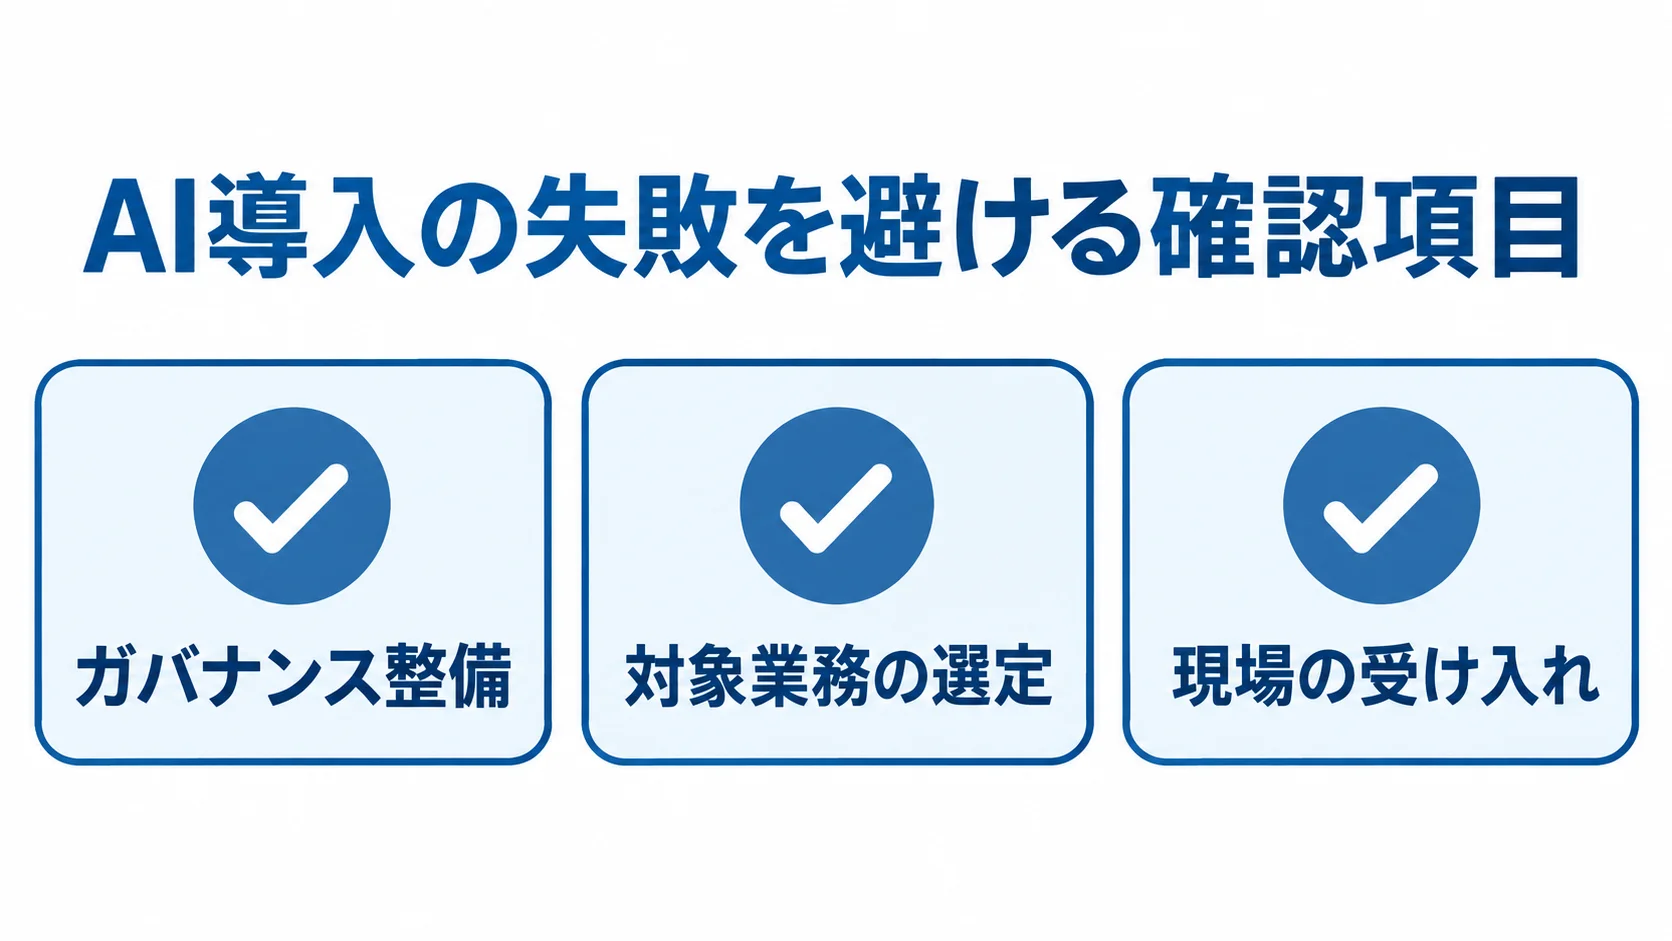
金融・保険業界のAI導入には、業界特有の障壁が存在します。失敗事例から学ぶことで、導入リスクを減らせます。代表的な失敗は3つあり、それぞれに回避策があります。
失敗1:ガバナンス整備の遅れによるPoC結果の未活用
AI活用の検討は進んでいても、社内規程の整備が追いつかず、PoCの結果を本格導入につなげられないケースがあります。たとえば、個人情報の取り扱い方針が未策定のままでは、実際の顧客データを使ったシステムを稼働できません。また、AIの判断に関する責任の所在が曖昧なまま運用を始めると、問題が発生した際の対応が困難になります。
回避策は、PoCの準備と並行してAIガバナンスの検討を始めておくことです。社内ルールの整備やデータ利用の基準づくり、担当部門と法務・コンプライアンス部門との連携体制を、早い段階で整えておきます。
失敗2:対象業務の選定ミスと過大な期待
高度な判断が求められる業務や、例外処理の多い複雑な業務をAI化の最初の対象に選ぶと、期待した効果が得られないケースがあります。AIは反復的で定型的な業務で強みを発揮する一方、専門的な判断や文脈の読み取りが必要な業務には、現時点では限界があります。
回避策は、最初の対象業務を定型度が高く、処理件数が多く、成果が見えやすい業務に絞ることです。まず成功体験を積み上げて社内の信頼を得てから、より複雑な業務へ適用範囲を広げると、長期的な導入の成功につながります。
失敗3:現場の受け入れ不足と運用定着の遅れ
システムの導入が完了しても、現場で利用が定着せず、ツールが使われなくなるケースもあります。AIへの不信感、操作への習熟不足、業務フローへの組み込み不足などが、主な原因として挙げられます。特に金融機関では正確性への要求が高く、AIの出力を信頼できるかを確認しながら運用することに、心理的なハードルがあります。
回避策として有効なのは、現場の担当者を早い段階から導入プロセスに巻き込むことです。PoCの段階から実際に使う担当者の意見を取り入れ、業務フローに自然に組み込まれる形でシステムを設計すると、運用定着の鍵になります。また、AIの出力に人が最終確認を行う仕組みを明確に設けることも、現場の安心感につながります。
運用定着とROI・継続改善のポイント
AI導入の成果を最大にするには、初期導入後の運用段階での取り組みが欠かせません。導入直後から継続的にPDCAを回し、ROIの効果を数字で追いながら運用の質を高める体制を整えることが、長期的な投資対効果を左右します。
KPIの設定とROIの可視化
AI導入の効果を測るには、導入前に明確なKPIを決めておく必要があります。書類処理であれば処理件数あたりの時間、不正検知であれば検知精度と対応コスト、顧客対応であれば一次解決率や対応時間などが、代表的な指標です。定量的な指標を定期的に計測することで、投資対効果を客観的に評価できます。
たとえば、AI-OCRを活用した書類処理では、30〜50%程度の処理コスト削減が報告されています。顧客問い合わせ対応のAI化でも、対応時間が大幅に短縮された例が見られます。自社の業務規模と処理件数を踏まえて、導入後に期待できる効果の範囲を試算しておくと、投資判断の根拠として使えます。
モデルの継続改善と人材育成
AIモデルは、業務の変化や規制改正、顧客ニーズの変化に応じて、継続的に更新する必要があります。特に金融分野では、マネーロンダリングや詐欺の手口が進化し続けており、不正検知モデルの定期的な再学習が不可欠です。社内にAIモデルの評価と改善を担える人材を育てるとともに、外部ベンダーと連携して改善サイクルを回す体制を整えることが重要です。
AI人材の育成は、すべてのスタッフに高度な技術スキルを求めるよりも、AIツールの使い方と出力の読み解き方を理解できる「AIリテラシー」を組織全体に浸透させることを目指すほうが現実的です。また、生成AIの活用を一般社員に認めて利用者の裾野を広げることで、業務改善のアイデアが現場から生まれやすくなります。
まとめ
金融・銀行・保険業界のAI活用には、規制対応や情報セキュリティへの配慮が必要です。一方で、適切な体制を整えれば、与信審査から顧客対応まで幅広い業務で効率化と高度化を実現できます。加えて、金融庁もAIの積極的な利活用を促進する姿勢を示しており、業界全体で導入が加速しています。
成功の鍵は、「自社のどの課題を解決したいか」から出発し、ガバナンス設計から継続改善まで、各段階を着実に進めることです。現場の担当者を早期から巻き込み、スモールスタートで成功体験を積み上げることで、組織全体にAI活用の文化が育まれていきます。
まずは自社の業務課題を整理し、AI活用の優先領域を特定することから始めてみましょう。外部の専門家やベンダーの支援も活用しながら、適切な導入計画を策定することをおすすめします。
関連知識を補う全体ガイドはこちらです。
この記事のまとめに関連する内容は、次の記事で詳しく解説しています。
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。