
金融・銀行・保険業界では、AI(人工知能)の活用が急速に広まっています。導入は、業務課題の整理、活用領域の選定、PoC、本格導入、運用・改善の順に進めるのが推奨されます。2025年時点では、日本銀行の調査で金融機関の約5割が生成AIを実務に導入し、試行中を含めると7割強に達することが確認されています。
このテーマに関連する内容は、次の記事で詳しく解説しています。
- ・金融・保険のAI活用の進め方|導入ステップと成功のポイント
- ・金融・保険のAI活用に強い開発会社・ベンダー6選|選び方も解説
- ・金融・保険のAI活用事例|与信審査・不正検知・書類処理を変える実例
- ・金融・保険のAIによる業務効率化・自動化|成果を出す進め方
AIシステム開発の工程ごとの進め方と注意点については、無料ホワイトペーパー「AIシステム開発の完全ガイドブック」で詳しく解説しています。
▼開発を相談する前に読みたい無料ホワイトペーパー
・AIシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
金融・保険業界でAIが注目される背景
金融・保険業界では、膨大なデータの処理、厳格なリスク管理、高度な顧客対応が求められています。さらに、人材不足やコスト効率化への圧力も高まっています。
AIは、業務変革の中核技術として位置づけられています。
膨大なデータとリアルタイム処理への要求
銀行・証券・保険の各業態では、日々莫大な量の取引データ、顧客データ、書類が生まれています。従来は人手でチェックしていた与信判断や不正検知は、取引件数の増加によって限界を迎えつつあります。
AIは膨大なデータをリアルタイムで処理し、人が見落としやすいパターンや異常値を瞬時に検出できるため、こうした課題の解決に適しています。
- 規制面:金融庁は2025年3月公表の「AIディスカッションペーパー(第1.0版)」で、AI利活用の促進と健全なガバナンスの必要性を論点として整理しています。
- 業界の動き:業界全体でも、本格活用に向けた制度面の議論が進んでいます。
DX推進とコスト効率化の圧力
低金利環境の長期化や保険料収入の伸び悩みを受けて、金融・保険各社はコスト削減と生産性向上を迫られています。コールセンターの人件費削減、書類審査の自動化、営業支援ツールの整備など、AI導入で実現できる効率化の余地は大きくなっています。
- 多くの機関が「実証実験(PoC)から本格導入へ」の段階へと移りつつあります。
- 日本銀行が2025年9月に公表したレポートによると、生成AIを何らか利用している金融機関のうち7割以上が、一般社員向けに活用を認めています。
- 「業務効率化・コスト削減」を目的に挙げる機関が増加しています。
- 「顧客サービスの向上」や「リスク管理」を目的とする機関も増えており、用途は内部業務から顧客接点へと広がりつつあることが分かります。
規制・コンプライアンス対応とAIの親和性
金融業界は、マネーロンダリング防止(AML)、KYC(顧客確認)、個人情報保護などの厳格な規制に縛られています。AIは、こうした規制対応でも強力なツールになります。たとえば、大量の取引履歴をパターン分析してマネロン疑義取引を自動でフラグ付けしたり、顧客書類を自動で読み取って照合し、KYCの手続きを効率化したりする使い方が実用化されています。
一方で、AIの判断がブラックボックスにならないよう、説明可能性(Explainability)を確保することが課題になっています。ハルシネーション(誤情報生成)のリスクへの対応も求められています。規制対応とAI活用を両立させるガバナンス設計は、金融・保険各社の重要な経営課題です。
金融・保険のAI活用事例|業務別に見る活用シーン
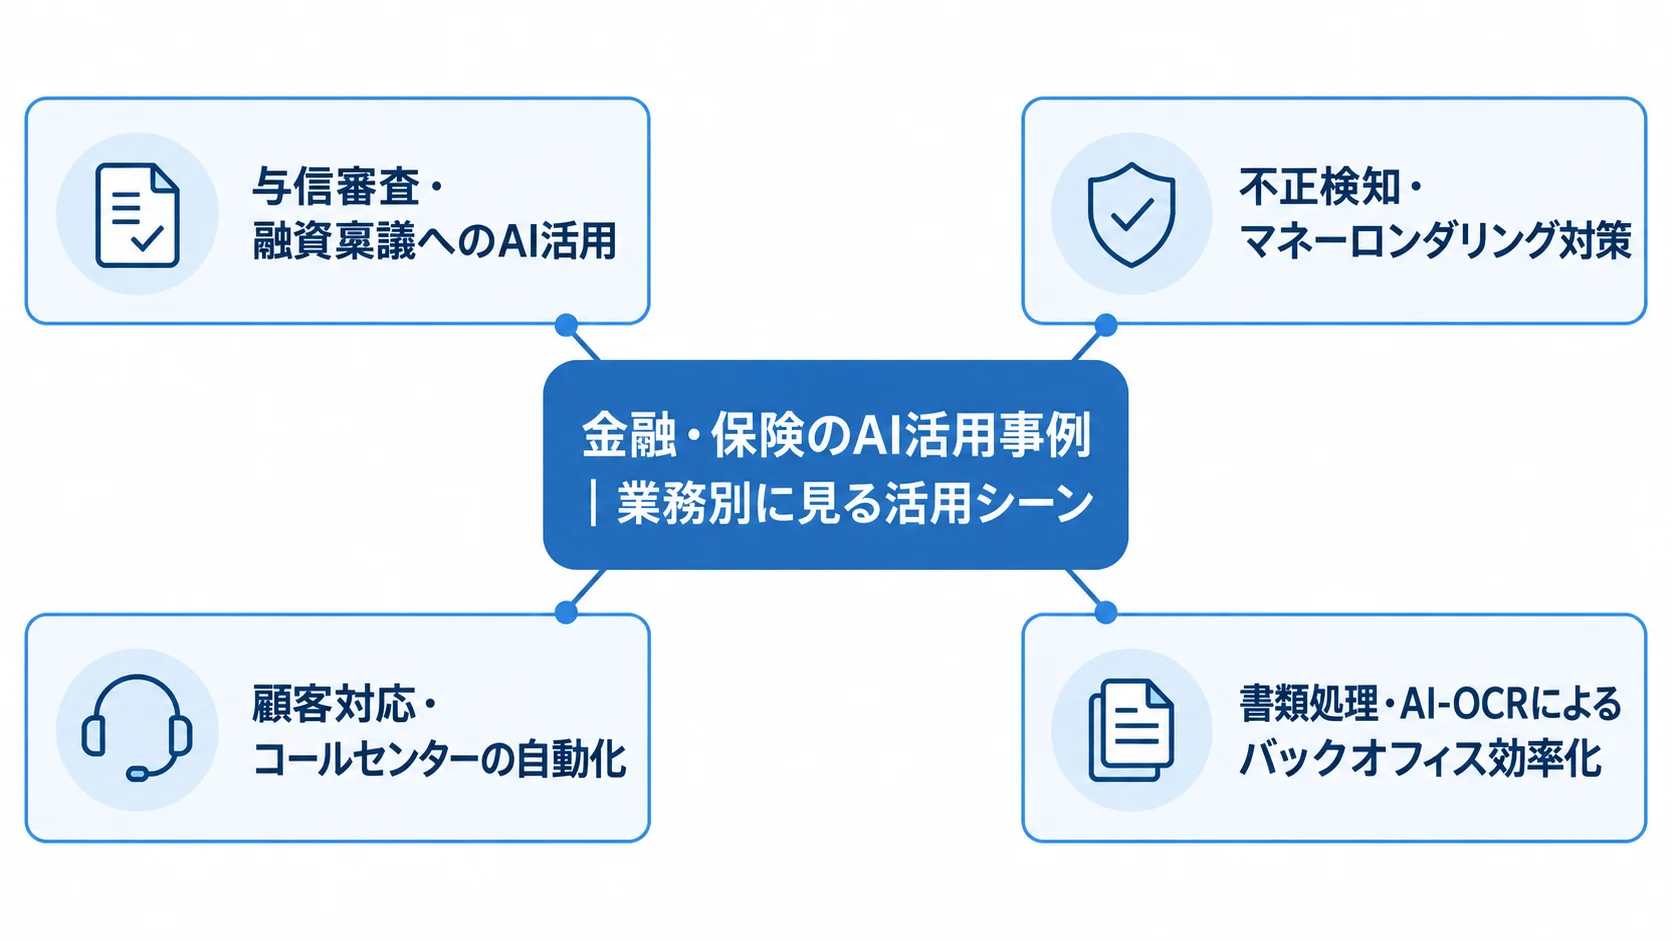
AIの活用シーンは、フロント業務から審査・リスク管理、バックオフィスまで多岐にわたります。業務ごとの特性に合わせた活用が広がっています。
与信審査・融資稟議へのAI活用
銀行・信用金庫の与信審査は、従来、担当者がさまざまな財務指標や取引履歴を手動で確認する属人的なプロセスでした。AIを使えば、財務データ、取引パターン、外部情報を組み合わせた多変量分析が可能になります。その結果、審査精度の向上と処理時間の大幅な短縮が期待できます。
ある地方銀行では、AIを活用した消費者ローン審査モデルを導入し、膨大なデータから個別の与信スコアを算出する仕組みを構築した事例が報告されています。また、融資稟議書の作成支援にAIを活用した実証実験では、年間数万時間規模の業務効率化が見込まれるとされています(横浜銀行の事例として複数のメディアで報道)。
不正検知・マネーロンダリング対策
不正取引の検知は、AIが最も高い効果を発揮する領域の一つです。特殊詐欺、SNS型投資詐欺、フィッシング詐欺など金融犯罪の手口が複雑化するなか、リアルタイムで大量の取引データをパターン分析するAIが、不正を防ぐ役割を担っています。
ある地銀系信用保証では、住宅ローンの不正検知AIシステムを導入し、申請書類に含まれる偽造や改ざんのパターンを自動で検出する仕組みを構築した事例があります。加えて、グラフニューラルネットワーク技術を使い、複雑な送金ネットワークからマネーロンダリングに関わるグループを特定する取り組みも、複数の金融機関で進んでいます。
金融庁も2025年6月に、マネーロンダリング等対策の取組と課題をまとめたレポートを公表しており、AI活用を含む高度化が推奨されています。
顧客対応・コールセンターの自動化
コールセンターや窓口対応では、AIチャットボットや音声AIで問い合わせ対応を自動化する取り組みが広がっています。ある信用金庫では、生成AIアシスタントを導入し、日々数千件規模の問い合わせ対応をAIが補助しています。その結果、オペレーターの負担軽減と回答品質の均一化が実現した事例が報告されています。
保険業界でも、大手保険会社がAIチャットボットで顧客からの問い合わせ対応を自動化し、対応時間を大幅に短縮した事例が複数報告されています。一例として、楽天生命は2024年4月にハイブリッド型AIチャットボットを契約者ページに導入しました。約7割の顧客が会話に「満足」または「やや満足」と回答するなど、高い評価を得ています。
書類処理・AI-OCRによるバックオフィス効率化
金融・保険業界は、契約書、申込書、本人確認書類、査定報告書など大量の書類を扱います。AI-OCR(光学文字認識)と生成AIを組み合わせると、書類の自動読み取りやデータの構造化、入力作業の省力化が実現できます。これまで担当者が手作業で行っていた転記や突合を自動化すれば、処理速度の向上とヒューマンエラーの削減が期待できます。
保険業界では、自動車事故の査定で、AIが事故車両の写真を解析して損傷箇所と修理費用を瞬時に算出するシステムが実用化されています。また、WEBでの新契約手続きでは、運転免許証やマイナンバーカードなどの本人確認書類をAIが自動で読み取り、照合する仕組みも広まっています。
引受審査の分野でも、AIによるリスク予測モデルが活用されています。ある大手生命保険では、特別条件付きでしか引き受けられなかった一部の傷病について、AI活用により無条件引受ができるケースが大幅に増加した事例が報告されています。
書類処理とAI-OCRの活用については、次の記事で解説しています。
金融・保険のAI活用の進め方|導入ステップと成功のポイント
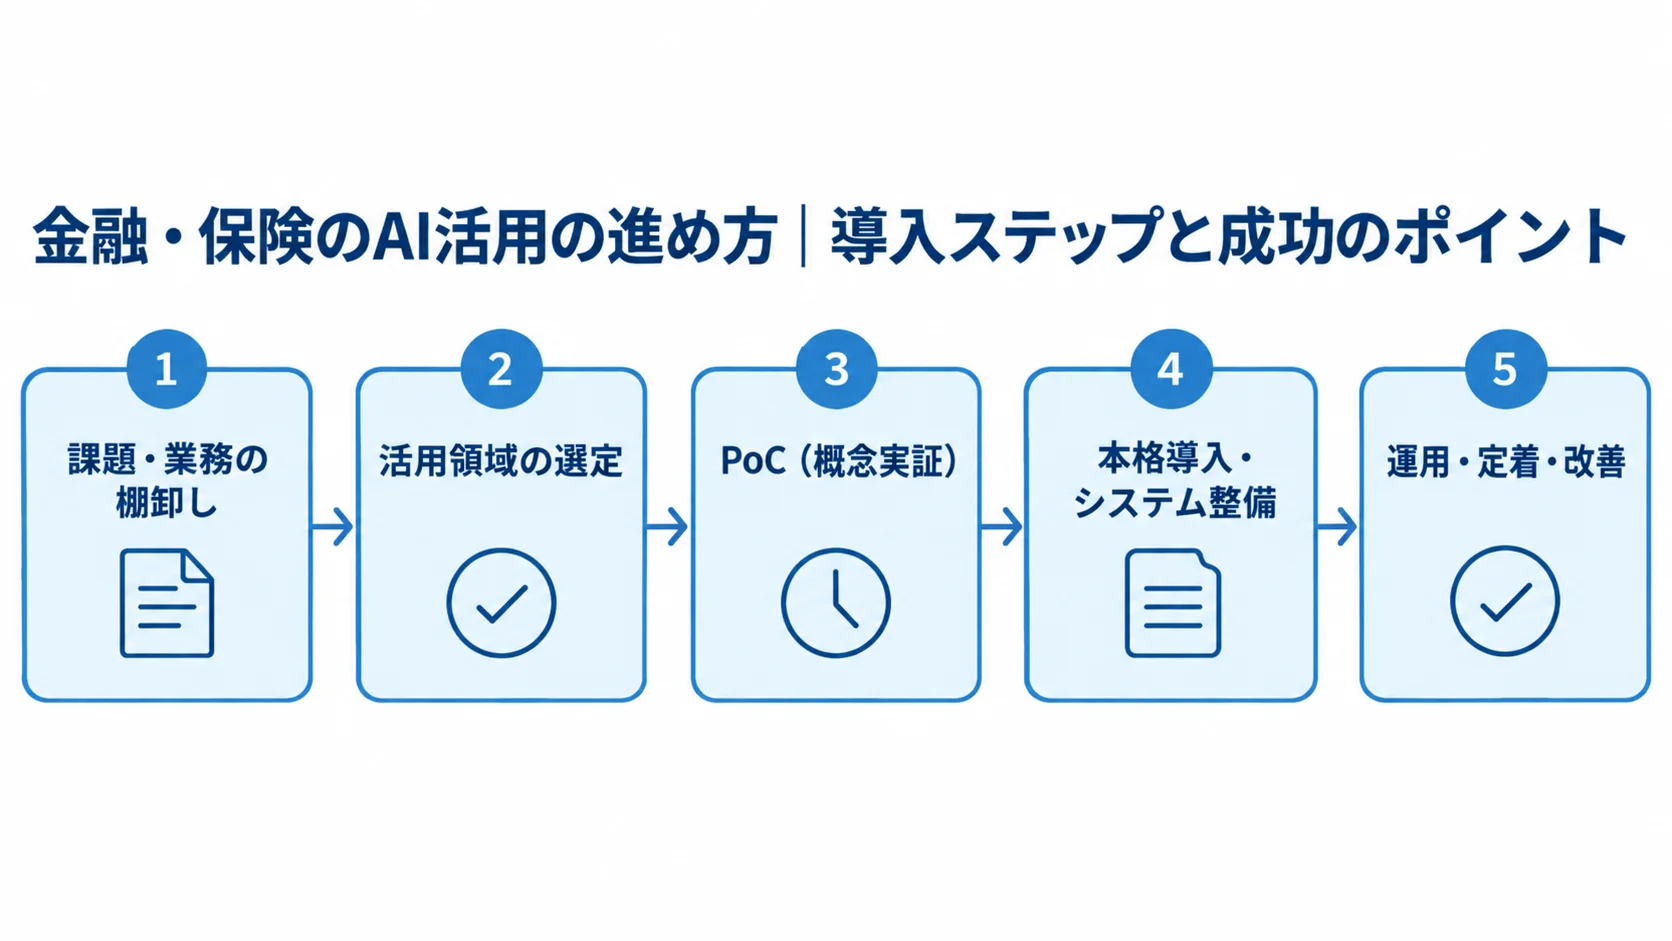
金融・保険業界のAI導入は、コンプライアンスや情報セキュリティの観点から、特に慎重なプロセス設計が求められます。
AI導入の全体ステップ
金融・保険業界でのAI導入は、一般的に次の5段階で進めることが推奨されます。
- 業務の課題を洗い出す:どの業務にどんな非効率やリスクがあるかを整理します。
- 活用領域を選ぶ:コスト、規制、データが使える状態かを踏まえて、優先する領域を絞ります。
- PoC(概念実証)で検証する:小規模な実証実験で、効果とリスクを確かめます。
- 本格導入とシステム整備:効果が確認できた領域で、本番環境にシステムを構築します。
- 運用・定着・改善:モデルの精度管理、監査対応、社員教育を継続して行います。
特に金融・保険では、PoCの段階から法務・コンプライアンス部門を巻き込み、規制上の問題がないかを並行して確認することが重要です。そのうえで、AIガバナンスのフレームワーク(把握→方針策定→体制構築→プロセス化)を早期に整えておくと、本格導入後のリスク管理をスムーズに進められます。
成功のための重要ポイント
現場で重視されている点は、4つあります。
- データ品質の確保:AIの精度はデータの質に左右されるため、取引履歴や顧客属性データの整備を先に進めます。
- 説明可能なAIの選択:審査や査定にAIを使うなら、判断の根拠を説明できるモデルを優先します。
- 内部ガバナンス体制の整備:推進・ガバナンス・審査の3層から成る体制を組み、各部門の役割をはっきりさせます。
- 段階的な自動化:まずAIが提案し、人間が最終判断する「ヒューマン・イン・ザ・ループ」から始めると、安全に進められます。
また、AIを導入する際は、社員の理解と協力が欠かせません。「AIに仕事を奪われる」という不安を和らげ、AIをツールとして使いこなすためのスキルアップ支援も大切な要素です。
AIガバナンスとリスク管理の考え方
金融庁は2025年3月と2026年3月に、AIディスカッションペーパーを公表しています。そこでは、金融機関がAIを使う際のリスク管理やガバナンスに関する論点が整理されています。
挙げられているリスクには、ハルシネーション(誤情報生成)や情報漏洩があります。さらに、AIモデルの偏り(バイアス)や判断の不透明性も挙げられています。そのため、各機関は運用ルールを継続的に見直していくことが求められています。
顧客に直接サービスを提供する場面でのAI活用については、より保守的に運用している機関が多いのが現状です。このため、顧客向けのAI活用は範囲と条件を段階的に広げていくアプローチが、実際には主流となっています。
リスク管理の考え方は、次の記事で詳しく解説しています。
AIによる業務効率化・自動化|期待できる成果と活用領域
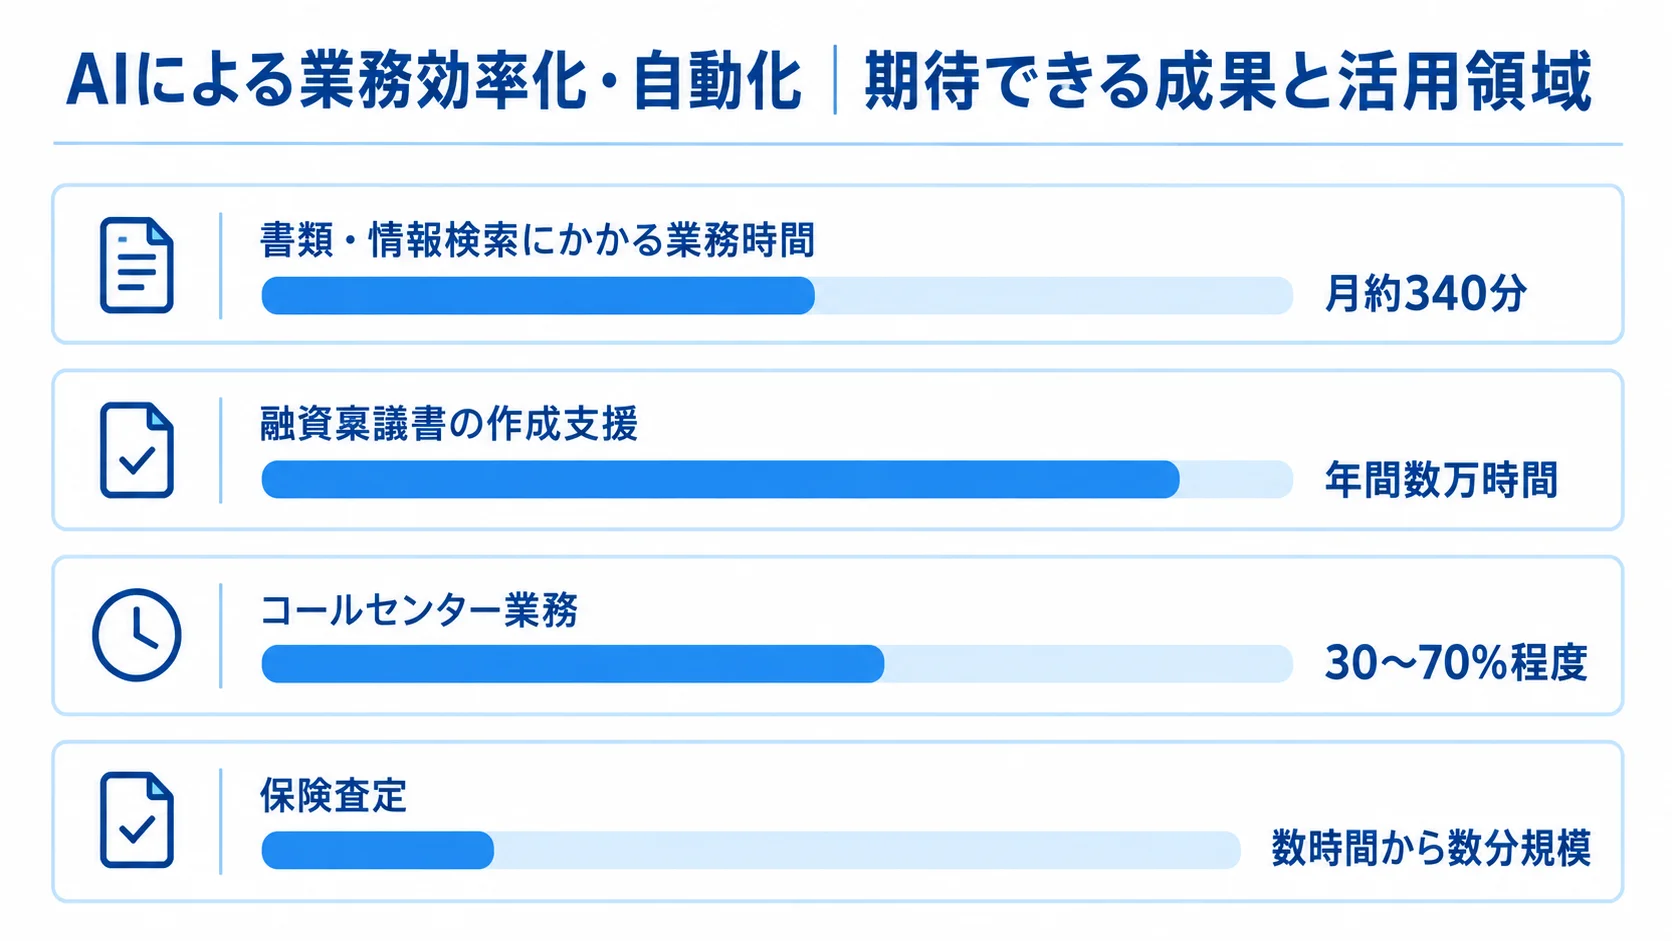
AIを活用すれば、さまざまな業務で大幅な効率化や自動化が期待できます。ただし、その効果は業務や規模によって異なります。
AI自動化で効率化できる主な業務領域
金融・保険では、審査や照会対応、事務処理などを対象に、自社の課題に照らして優先順位を決めます。
- 融資稟議書・査定書類の作成支援(生成AIで文書の下書きを自動生成)
- 本人確認書類・契約書のOCR読み取り・データ化(AI-OCRの活用)
- コールセンター・チャット問い合わせ対応の自動化(AIチャットボット・音声AI)
- 社内規程・マニュアルの情報検索の効率化(生成AI活用の社内RAGシステム)
- マーケティング・顧客提案資料の作成支援(生成AIによるパーソナライズ)
リスク審査・査定の自動化・高度化(機械学習モデルの活用)
期待できる定量・定性の成果
各種の報告では、次の4つの領域で効果が示されています。
- 書類・情報検索にかかる業務時間:生成AI活用の社内文書検索システムを導入したある証券会社では、1人当たり月約340分の業務時間削減効果が報告されています。
- 融資稟議書の作成支援:大手地銀の実証実験で、年間数万時間規模の業務効率化が見込まれた事例があります。
- コールセンター業務:AIチャットボットの導入により、問い合わせ対応時間が30〜70%程度削減されたとする事例が複数あります。
- 保険査定:AIによる写真解析で事故査定のリードタイムが大幅に短縮(数時間から数分規模)した取り組みが実用化されています。
定性的な成果としては、ヒューマンエラーの削減と、担当者が付加価値の高い業務に集中できる環境の整備があります。さらに、審査基準の均一化や顧客体験の向上も挙げられます。
特に金融・保険業界では、「審査の一貫性」や「対応品質の均一化」が顧客の信頼に直結します。そのため、AI活用による定性面の改善効果も大きい業界です。
ROIを高めるための運用定着ポイント
AI活用による効率化を継続的な成果につなげるには、導入後の運用定着が欠かせません。モデルの定期的な精度検証、現場からのフィードバック収集、データの継続的な更新といった運用サイクルを確立すると、導入当初より精度や効率が改善していくことが多くなります。
また、AI活用で得られたコスト削減や生産性向上の効果を定量的に計測し、経営層に示すことが、次の投資承認にもつながります。業務担当者、IT部門、経営層が連携してROIを管理する体制づくりは、金融・保険業界でAI活用の成否を分ける要素の一つです。
運用定着に関する内容は、次の記事で詳しく解説しています。
金融・保険のAI活用に強いパートナー・ベンダーの選び方
金融・保険業界でAI活用を成功させるには、業界特有の規制やコンプライアンス要件を理解したうえで、適切なシステムを設計・実装できるパートナーを選ぶことが大切です。
ベンダー選定の重要チェックポイント
金融・保険業界向けのAIベンダーを選ぶ際に確認したいポイントは、5つあります。
- 金融・保険業界の業務知識と規制理解:与信審査、査定、AML対応などの業務プロセスを理解しているかを見ます。
- セキュリティ・情報管理体制:金融機関の情報セキュリティ基準(FISC安全対策基準等)に準拠したシステム設計ができるかを確かめます。
- 説明可能なAI(XAI)への対応:審査や査定の結果について、根拠を説明できるモデル設計が可能かどうかを考えます。
- PoC実績・導入事例:同業種・同規模の導入実績があるかを確認し、参照先となる事例を提示してもらいます。
- ベンダーロックインへの対応:特定のクラウドやフレームワークへの依存度を見て、将来の移行のしやすさも考えます。
支援企業の種類と特徴
金融・保険業界向けのAI支援を行う企業は、大きく4つのタイプに分かれます。
- AI専門ベンダー:機械学習や生成AIの開発に特化した企業です。技術力は高い一方、業務知識の深さは企業によって差があります。
- SIer・ITコンサルティング:大手SIerや戦略コンサルは金融業界への導入実績が豊富で、ガバナンス設計まで支援できる場合があります。
- フィンテック・インシュアテック特化型:金融・保険業界向けのパッケージや特化型ソリューションを提供しています。既製品を使えば、短期間での導入も可能です。
- スタートアップ・ニッチ特化型:不正検知、与信スコアリング、AI-OCRなど、特定の機能に特化した企業です。
スタートアップやニッチ特化型は、専門性は高いものの、サポート体制や長期的な安定性の確認が必要です。
自社の課題や規模、IT体制に合うタイプを選ぶことが大切です。そのうえで、複数のベンダーにRFPを出し、提案内容、実績、費用感を比べてから判断するとよいでしょう。
パートナーとの協働スタイルと契約形態の選び方
ベンダーとの協働スタイルは、AI活用の成否に影響します。大きく分けると、要件定義から設計・開発、運用保守まで一貫して委託する「フルアウトソーシング型」と、自社チームと外部専門家が共同でシステムを構築・運用する「内製化支援型」があります。
金融・保険業界では、セキュリティ上の理由から内製化を志向する動きが強まっています。このため、初期はベンダーに依頼しつつ、段階的に内製化を進めるアプローチが増えています。
また、AI開発の契約形態には、成果を一括で納品する「請負型」と、継続的なサービス提供を行う「準委任型」があります。AI開発は要件変更が生じやすく、モデルの継続的な改善も必要になるため、実務では準委任型やサブスクリプション型の契約で、ベンダーと継続的に関係を築く形がよく選ばれています。
協働スタイルと契約形態の選び方は、次の記事で詳しく解説しています。
まとめ|金融・保険のAI活用を成功させるための要点
金融・保険のAI活用は、業界の背景を押さえるところから、導入の進め方、効率化の成果、パートナー選びまで一続きで考えることが大切です。成功に向けた要点は、次の5つです。
(1) 業務課題を起点に優先領域を絞る:与信審査・不正検知・書類処理など、ROIが高く規制リスクを管理しやすい領域から始めます。
(2) ガバナンスを早期に設計する:金融庁のAIディスカッションペーパーなどを参照し、ハルシネーション対策、情報漏洩リスク、説明可能性を踏まえた体制を整えます。
(3) PoCから本格導入へ段階を踏む:一度に全社展開せず、小規模な実証実験で効果とリスクを確かめてから本格展開します。
(4) 業界知識のあるパートナーを選ぶ:金融・保険の業務プロセスと規制を理解したベンダーとの連携が、AI活用成功の近道です。
(5) 導入後も改善を回し続ける:AIモデルは使い続けることで精度が上がるため、運用体制を整え、定期的な評価を行います。
2025年以降、金融・保険業界のAI活用は、実証の段階から定着の段階へと移りつつあります。まずは自社の業務課題を洗い出し、小規模に始めることが、競争優位を築く第一歩になります。
各テーマを詳しく知りたい方は、次の関連記事もあわせてご覧ください。
- ・金融・保険のAI活用の進め方|導入ステップと成功のポイント
- ・金融・保険のAI活用に強い開発会社・ベンダー6選|選び方も解説
- ・金融・保険のAI活用事例|与信審査・不正検知・書類処理を変える実例
- ・金融・保険のAIによる業務効率化・自動化|成果を出す進め方
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。