
清算システムは、取引を整理して相殺後の受け払い金額や証券数量を確定し、最終的な決済へつなぐシステムです。
開発では、対象業務、清算方式、決済との責任分界を先に整理し、必要な機能と接続範囲を定めます。これにより、取引の正確性と障害時の継続性を支えられます。
▼関連記事一覧
・清算システム開発の進め方
・清算システム開発でおすすめの開発会社6選と選び方
・清算システム開発の見積相場・費用
・清算システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
清算システムの全体像と役割
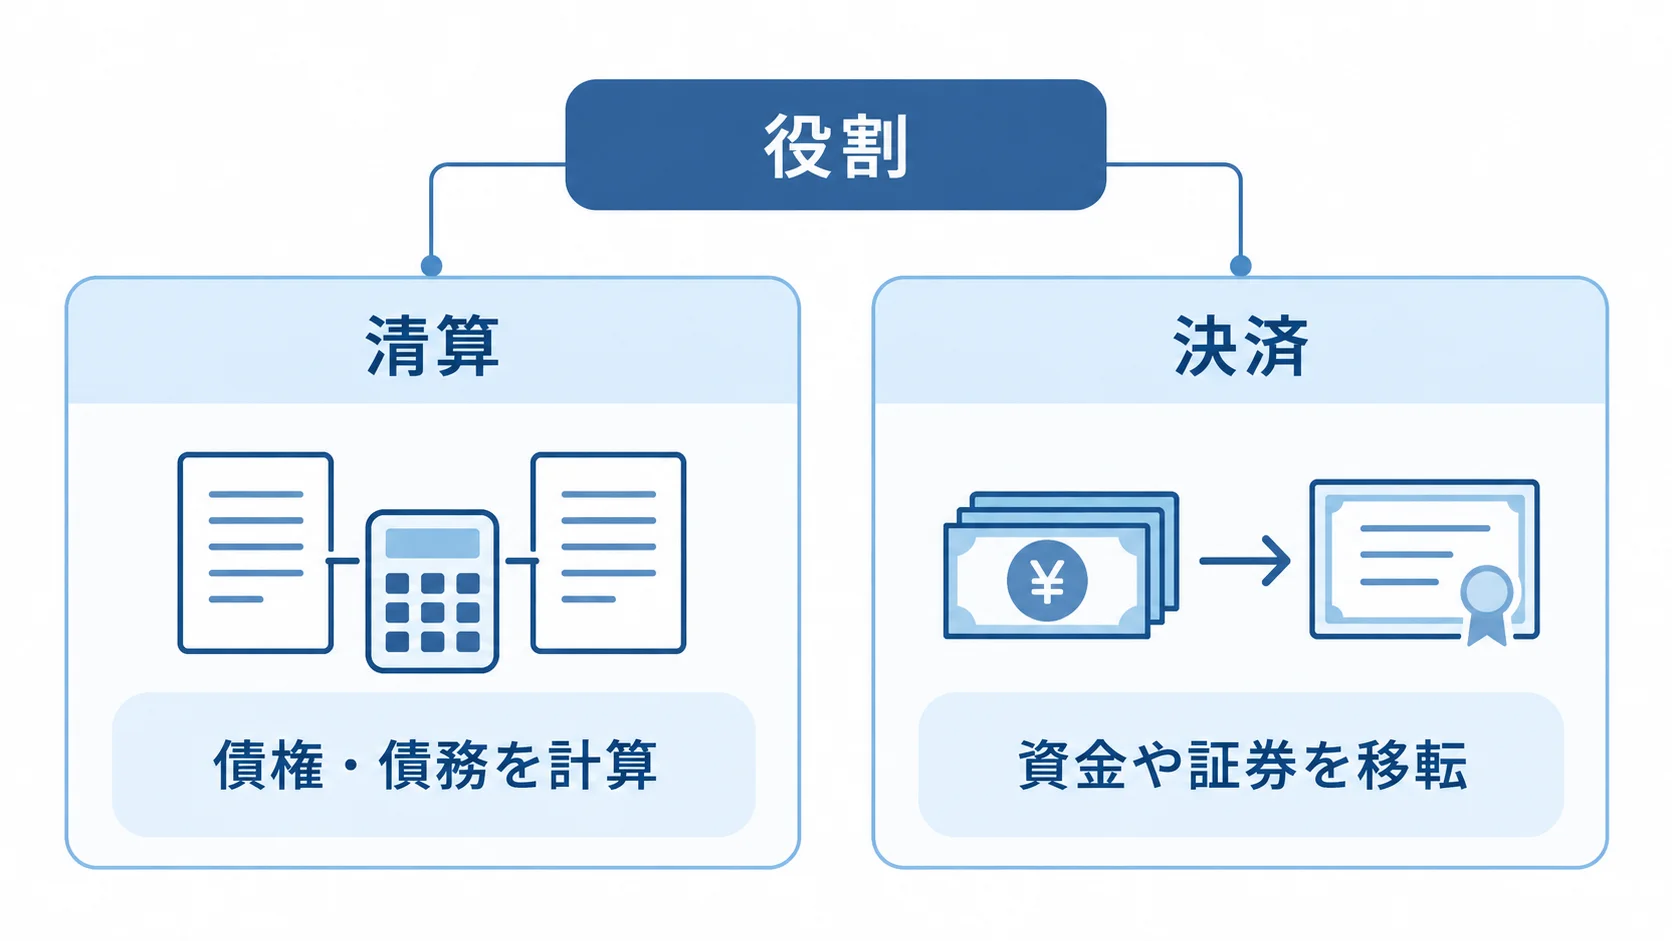
清算システムは、取引を参加者・商品・口座ごとに整理し、相殺後の受け払い金額や証券数量を確定します。そのうえで取引内容を検証して決済指図を作り、資金不足や二重処理を防ぎながら、障害時も処理の継続を支えます。
清算と決済の違い
清算と決済は、計算、資金移転、外部接続のどこを担うかで区別できます。
- 清算:取引当事者間の債権・債務の計算と、支払額の確定。複数取引のネッティングも含みます。
- 決済:確定した資金や証券の移転による取引の完了。銀行口座や証券口座の残高移動を担います。
- 外部接続:決済指図を外部網へ送り、その結果を受け取る役割。
- 例外管理:未決済、返却、再送の管理。
両者は役割を分けていても、実務では密接に連携します。そのため、自社と外部インフラの担当範囲は、業務フローとデータ項目の両方で定めておく必要があります。
清算処理の流れ
清算処理は、取引の検証から決済結果の照合まで、この順に進みます。
- 取引受付と形式・業務ルールの検証
- 約定照合、債権債務計算、ネッティング
- 証拠金・担保の計算と決済指図の作成
- 外部網への送信と結果照合
- 会計・規制報告
外部網からの受信結果は、会計・照合に反映します。
取消や訂正、部分約定、期限超過、通信断も起こります。そのため、正常時の処理だけでなく、状態を戻す場合や再実行する場合も設計します。
処理IDを一意に管理しておくと、再送による二重計上を防げます。さらに、中断時の再開地点や、外部受付が不明なときに照会してから再送する条件も決めます。これらを状態遷移図とイベントログの要件に落とし込むと、障害時の判断が安定します。
清算システムの種類と主要機能
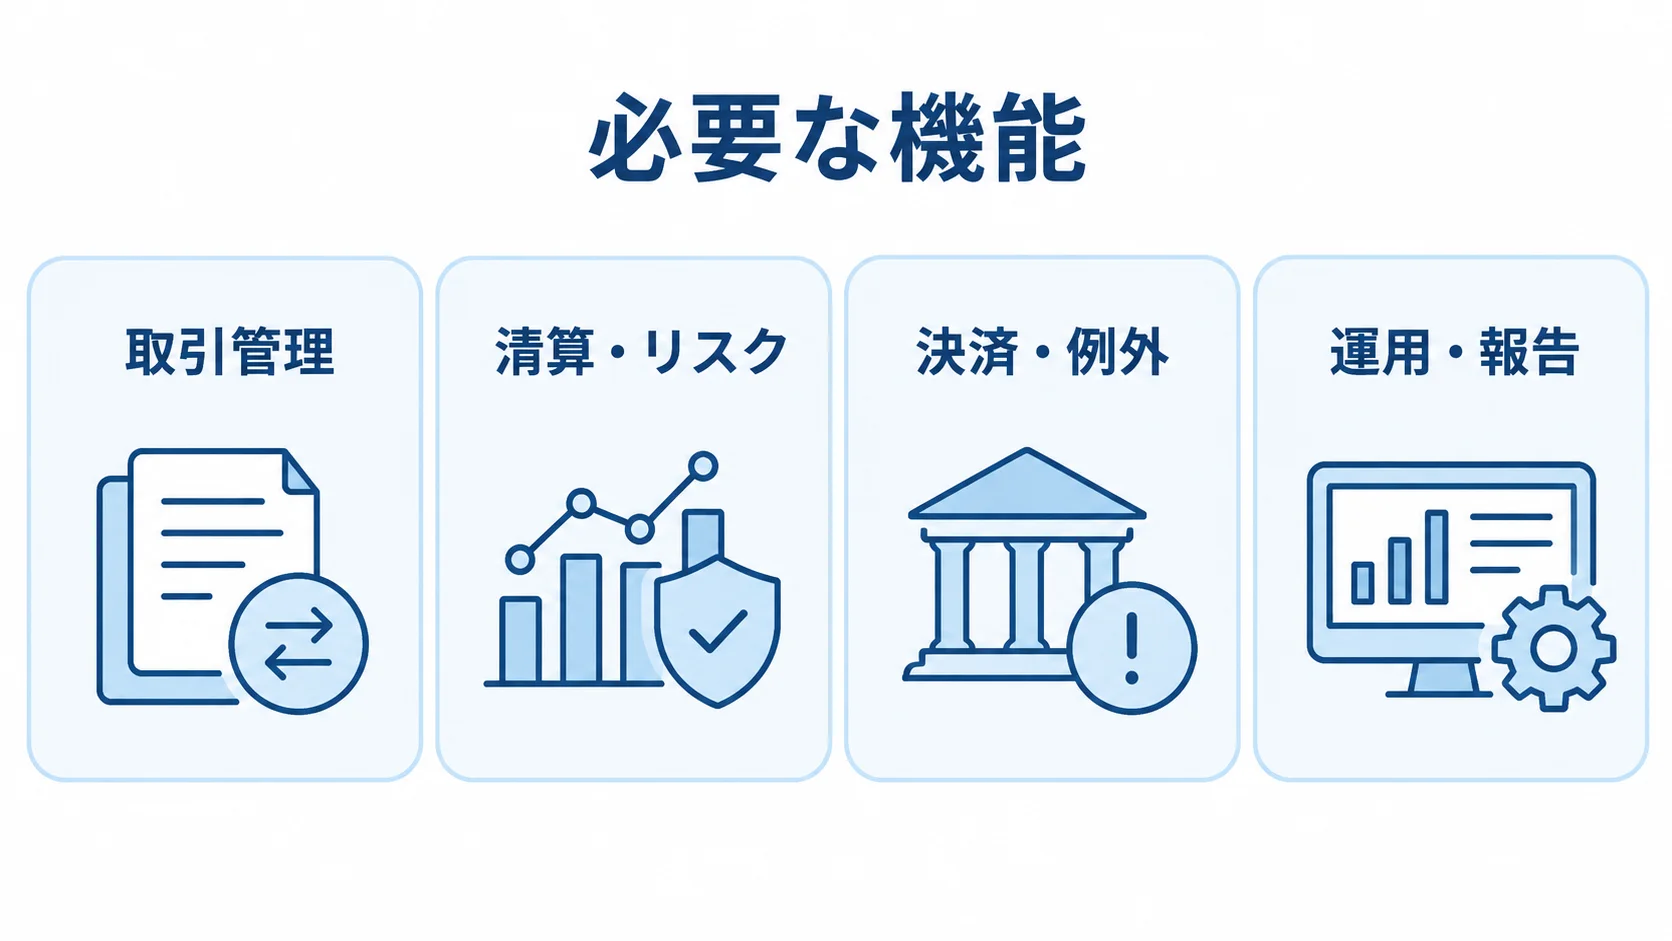
清算システムの構成は、対象商品、参加者数、相殺方式によって変わります。外部接続やリスク管理の深さも、構成を左右します。たとえば、社内取引の照合・請求額計算と、複数金融機関が参加する市場インフラでは、必要な可用性と試験範囲が異なります。
二者間清算と多者間清算の違い
清算方式の特徴は、参加者数と相殺の範囲によって異なります。
- 二者間清算:取引の相手ごとに、債権・債務を計算する方式。
- 多者間清算:参加者全体の取引をまとめて相殺する方式。
二者間清算は、参加者が少なく、相手ごとの契約や限度額を細かく管理したい場合に適しています。
多者間清算は、受け払いを圧縮して資金効率を高められる点が強みです。一方で、脱退・破綻・担保不足の影響が広がりやすく、リスク計算と危機対応も複雑になります。
中央清算機関が当事者の間に入る場合は、証拠金と担保の管理に加えて、デフォルト時の損失配分やポジション移管も扱うことがあります。そのため、自社が直接扱わない場合でも、接続先のデータ項目や締め時間は把握しておきます。
清算システムに必要な機能
清算業務に必要な機能は、取引の受付から報告・監視まで、対象範囲に応じて組み合わせます。
- 取引管理:受付、各種マスタ、照合、債権債務計算。
- 清算・リスク:両方式のネッティング、証拠金・担保管理。
- 決済・例外:DVP(Delivery Versus Payment)の指図、外部網連携、未決済管理、再送・取消・ロールバック。
- 運用・報告:会計・規制報告、監査証跡、監視・通知。
機能は、接続ゲートウェイや清算エンジン、リスク・担保管理などの部分に分けると、責任範囲が明確になります。
コア計算と接続層を分けておくと、電文の改訂や新しい決済手段への対応で、全体を作り直すリスクを抑えられます。
パッケージ、クラウド、スクラッチの選び方
方式を選ぶ際は、独自ルールの範囲と運用条件を踏まえて、それぞれの適合性を確かめます。
- パッケージ:標準機能が多く、独自ルールが限られる場合の候補。
- クラウド:監視や拡張を効率化しやすい方式。
- スクラッチ:独自のネッティングや担保モデルが競争力の中心になる場合の選択肢。
パッケージやマネージドサービスは、初期開発と運用の負担を抑えやすい点が特徴です。ただし、業務変更費や追加改修の制約に加えて、サポート期間と移行方法も確認が必要です。
クラウドでは、データの所在地や暗号鍵、回線、バックアップを契約と設計で定めます。さらに、障害時の責任分界や監査ログ、リージョン障害への対応も確認しておきます。
スクラッチでも、コア処理に対象を絞ったうえで、電文変換、監視、認証、テストデータ生成を共通の部品にすると、長期保守の負担を抑えられます。
清算システム開発の進め方と6段階
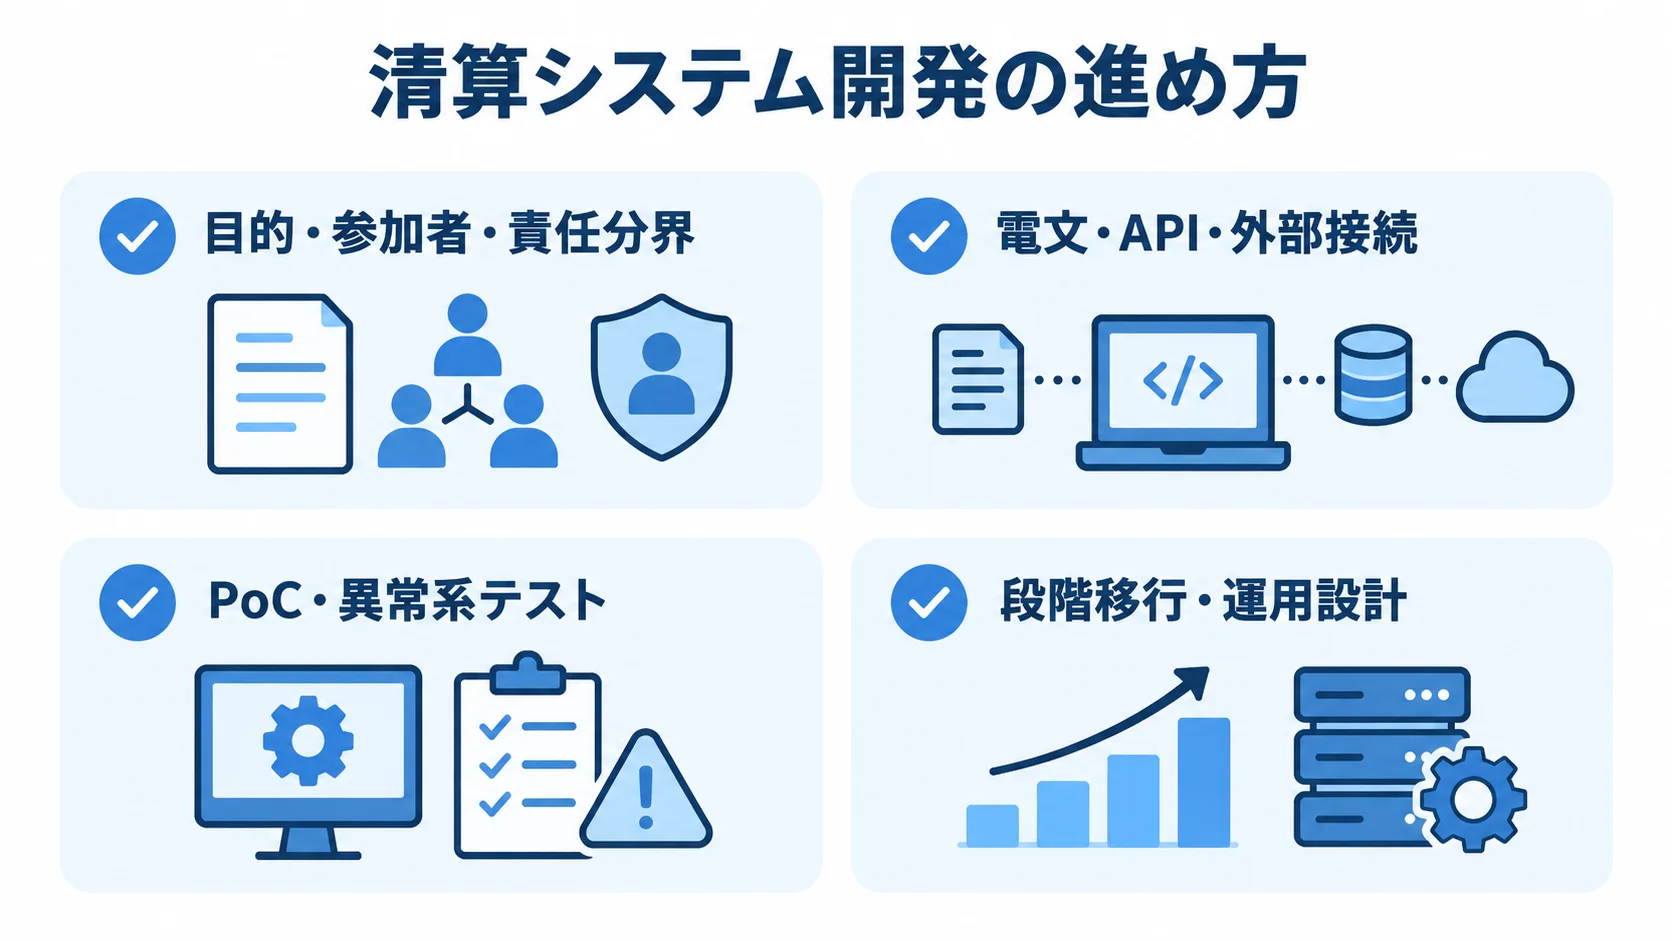
画面や帳票から考え始めると、清算ルールや外部接続の課題を見落としやすくなります。そのため、まず参加者、対象商品、最終決済先を定めます。そのうえで、データ状態、リスク計算、異常時処理を詰めていくのが安全です。進め方は6段階に分け、第1段階から順に確かめます。
1. 目的・参加者・責任分界の定義
第1段階では、参加者、清算対象、最終決済先を特定します。処理量や停止許容時間といった運用条件も、早い段階で決めておきます。
- 取引量:1日あたりとピーク時の件数。
- 処理時刻:締め処理の時刻。
- 復旧目標:許容停止時間、RTO(目標復旧時間)、RPO(目標復旧時点)。
- 証跡:保存期間。
要件が曖昧なまま進めると、冗長化や性能試験を後から加えることになり、費用と期間が膨らみます。
勘定系、決済代行、資金移動、証券管理、会計、顧客管理との境界も、一覧にして整理します。
正本データ、更新権限、連携頻度、エラー時の責任者を決めておくと、二重管理や照合できない状態を避けられます。
2. 電文・API・外部接続の洗い出し
第2段階では、接続先ごとに、通信や電文、障害時の条件を調べます。そのうえで、仕様変更に備えた構成を決めます。
- 接続先:日銀ネット、証券決済網、銀行間網、SWIFT、取引所、決済代行、社内基幹。
- 仕様:通信方式、認証、電文形式、送受信時間。
- 例外対応:再送条件、受付結果、障害通知。
ISO 20022のように仕様が改訂される電文には、変換層とバージョン管理を設けます。
日本銀行は、日銀ネットのISO 20022電文を、2025年11月に2019年版へ改訂しました(出典: 日本銀行「日銀ネット等におけるISO20022に関する取り組み」)。
今後は、短期間で定期改訂する可能性も示されています。そのため、試験環境、仕様更新手順、影響分析を、RFPの必須項目にします。
3. PoCと異常系テストによる実現性の検証
この節では第3・第4段階を扱います。第3段階のPoCでは、画面表示だけでなく、計算と異常時の処理を実際に近いデータ量で試します。
- 清算処理:ネッティング、証拠金再計算、部分約定。
- 通信・時刻:電文再送、通信断、時刻ずれ。
- 例外取引:資金不足、取消、返却、外部受付結果の不明。
計算の正しさに加えて、同じデータを再実行しても結果が重複しないかも確かめます。
第4段階の本番試験は、システムや接続、性能の確認に加えて、セキュリティや災害対策、参加者受入を分けて計画します。
金融庁の監督指針では、テスト計画の作成と、ユーザー部門が参加する十分な試験が評価項目になっています(出典: 金融庁「清算・振替機関等向けの総合的な監督指針」)。
4. 段階移行と運用設計の確定
この節では第5・第6段階を扱います。第5段階の段階移行では、移行の対象と時点を決めたうえで、新旧の並行稼働や参加者ごとの切替を計画します。参加者が多い案件では、一斉切替に頼らない計画が必要です。
- 移行データ:残高、未決済、参加者マスタ、担保情報、監査ログ。
- 切替判定:新旧で同じ取引を計算して、差分基準と中止条件を定める。
- 参加者対応:接続先別のリハーサルと受入期限を設ける。
第6段階の運用設計では、監視項目やアラートの優先度、再処理の権限と承認者を決めておきます。
連絡先、手作業の範囲、復旧後の照合も定めておきます。
金融庁は、障害やサイバー攻撃に備えた計画を重視しています。このため、継続計画を見直し、訓練で実効性を確かめます(出典: 金融庁「振替機関に関する監督上の評価項目」)。
▶ 詳細はこちら:清算システム開発の進め方
清算システムの費用相場とコストの内訳
清算システムには標準的な価格表がほとんどないため、ここでの数字は、公開相場と金融・決済基盤の要件を組み合わせた編集部の推定です。2026年時点の発注検討用です。
ここでの金額は税別の初期構築費です。
接続料や外部サービス料、専用回線、機器、運用要員は、別に計上される場合があります。
正式な予算は、工程や人員の内訳を分けた見積で確認します。試験、移行、保守も別項目にしてもらいます。
規模別の初期費用と開発期間の目安
初期費用は、方式や対象範囲によって変わります。
- 調査・PoC・要件定義:300万〜1,500万円。
- 周辺清算・照合基盤:3,000万〜1.5億円程度。
- 中規模の個社向け基盤:1億〜5億円程度。
- 大規模な銀行・証券バック基盤:5億〜30億円以上の可能性。
周辺基盤は、パッケージやクラウドを使う想定です。
一方で、中規模基盤は独自ネッティングや担保管理、複数接続を含み、冗長化や移行も必要になります。
期間の目安は、PoCや要件定義が1〜3か月、周辺基盤が6〜12か月です。
中規模は12〜24か月、大規模は24〜48か月が目安です。
市場インフラ級で、多数参加や制度変更、24時間運用、災害対策、段階移行があれば、3〜6年以上の場合もあります。
相場の幅は、機能数よりも、接続先の数や例外処理、性能・障害試験、受入体制に左右されます。
費用を押し上げる主な要因
費用は、計算の複雑さや接続数、運用要件によって膨らみます。見積では、要因ごとの内訳を確認します。
- 清算ルール:商品評価、集約、相殺、証拠金、担保、DVP、参加者別限度額。
- 外部接続:接続数、電文変換、認証、再送、試験環境、仕様改訂。
- 可用性・異常系:二重化、災害対策、切替訓練、通信断・重複送信の試験。
- 移行・運用・規制:未決済移行、教育、監査、制度改定、脆弱性対応、24時間監視。
高可用性や異常系の試験には、画面開発とは別に、専門の工数が必要です。
移行や運用の費用は、初期費用だけでなく年間費用にも含めて比べます。
ランニングコストの見積もり方
月額費や保守費は、運用要件によって異なります。そのため、想定レンジと含まれる作業を並べて比べます。
- 周辺機能:クラウド、監視、保守、規制改定、サポートで月50万〜500万円程度。
- 金融機関向け基盤:専用運用、高SLA、冗長基盤、有人監視を含み月500万〜数千万円程度。
- 年間保守費:初期開発費の15〜25%程度。
制度改定や性能増強、セキュリティ対応は、別枠の予算として示してもらいます。そうすると、年次の比較がしやすくなります。
月額以外に、時間外対応や接続先の追加、保管、復元が従量課金になる場合があります。
監査や試験環境も、従量課金の対象になることがあります。
通常運用と追加作業の単価、監視時間に加えて、SLA違反時の扱いや終了時のデータ返却費用も確かめておきます。
▶ 詳細はこちら:清算システム開発の見積相場・費用
清算システムの開発会社・サービスの選び方
開発会社を選ぶ際は、知名度や価格に加えて、清算業務、外部接続、異常系、稼働後の責任を確かめます。
候補には、個別開発会社、パッケージ、運用込みのマネージドサービス、既存基盤の内製支援があります。それぞれを比べます。
業務知識と接続実績の確認
提案者には、担当範囲や障害対応を聞きます。そのうえで、必要な業務知識と接続経験を見極めます。
- 業務経験:清算、決済、証拠金、担保、DVP、参加者破綻処理。
- 接続経験:日銀ネット、証券決済網、銀行間網、SWIFT、ISO 20022。
- 担当実績:担当工程、障害対応、制度変更への対応。
匿名化した事例の説明を求め、「金融向けの実績がある」という言葉だけで判断しないようにします。
業務アーキテクトや金融業務SEのほか、リスクモデル、接続・インフラ、テストの各担当も確認します。提案時と開発・運用時で担当者が交代する場合に備えて、役割、稼働率、代替要員、引き継ぎ方法を契約に明記します。
品質保証・運用・委託先管理の比較
品質計画や納品物、受入基準、委託先管理を確認して、稼働後の統制を比べます。
- 品質計画:要件追跡、テスト自動化、性能試験、障害注入、切替訓練、参加者受入試験。
- 納品物:コード、設計書、電文仕様、テスト証跡、運用手順、障害記録。
- 委託先統制:アクセス権、脆弱性管理、ログ、インシデント報告、監査、海外拠点の所在。
受入基準を「重大な不具合がない」だけで済ませず、未決済件数や再送結果、復旧時間、照合差異の許容値で定めます。
金融庁は2025年7月に指針を改正し、清算・振替機関等を対象に含めました(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正」)。また、委託先や再委託先の管理状況を、発注者が把握できる状態にしておきます。
見積比較で確認する項目
工程や要件別に費用を分け、見積の前提と対象外をそろえて比べます。
- 工程:企画・調査、要件定義、基本設計、詳細設計、開発、接続、テスト、移行、教育、リリース、保守。
- 工数項目:業務ルール、画面・帳票、外部接続、性能、セキュリティ、異常系、運用。
- 契約条件:前提、対象外、変更単価、承認手順。
見積に一式表記が残る場合は、前提条件と対象外を別紙で示してもらいます。
見積が安くても、試験環境、リハーサル、時間外対応、仕様改訂が対象外なら、追加費用が発生します。データ返却、監査、引き継ぎが含まれるかも、あわせて確かめます。
各社には同じRFPとサンプルデータを渡し、金額と前提条件をそろえて判断します。
▶ 詳細はこちら:清算システム開発でおすすめの開発会社6選と選び方
清算システムの発注・外注・委託の進め方
実装を委託しても、業務ルールと受入基準は発注者が保持します。清算対象や計算の正解、参加者との責任分界、障害時の判断、監査証跡まで外部任せにすると、変更や障害対応の意思決定が遅れます。
RFIから受入試験までの発注手順
発注は、情報収集から段階を追って進めます。要件が固まる前に大規模開発へ移らないよう、各段階で内容を確かめます。
- RFIで業務、参加者、取引量、接続、可用性、監査、移行条件を示し、方式と概算を集める。
- 要件定義で現行業務と将来業務の差を整理する。
- RFPに機能、電文、性能、異常系、安全性、運用、試験、納品、契約条件を記載する。
- 提案比較後、難しい計算や接続をPoCで検証する。
- 契約、設計・開発、総合試験、移行リハーサル、参加者受入試験を経て本番切替する。
各段階で、継続、見直し、中止のいずれにするかを判定します。これにより、要件が決まらないまま開発へ進むのを防げます。
準委任・請負・混合契約の使い分け
要件の確定度や成果物に合わせて、契約形態を検討します。
- 準委任:変わりやすい調査・要件定義で、作業時間や専門人材を確保する場合。
- 請負:成果物と受入基準が確定した開発工程で、完成責任を明確にする場合。
- 混合型:要件定義・PoCは準委任、確定後の開発は請負、運用改善は準委任。
契約では、仕様変更の定義や瑕疵・不具合、障害時の初動と復旧を確認します。加えて、再委託の承認や海外拠点の管理、知的財産権も押さえます。
契約が終わるときに備えて、ソースコードと設計書の引き渡し、データ返却、移行支援、損害賠償の範囲を定めます。
停止の影響が大きいため、責任分界表を契約書と運用手順の両方に反映します。
発注者が保持すべき情報と判断
発注者は、業務判断に必要な定義と受入条件を管理し、変更を追跡できる状態にします。
- 業務情報:用語集、計算ルール、参加者・商品・口座の定義。
- 検証情報:正解データ、受入基準、障害時の優先順位。
- 変更履歴:変わったルールと、それを確認したテスト。
業務担当者が開発会議と受入試験に加わり、仕様をシステム担当と一緒に決める体制が必要です。
全銀ネットは2026年3月に、資金決済システムの将来像に関する検討結果を公表しました。
2026年4月には、新決済システムに関する情報提供を募集しています(出典: 全国銀行資金決済ネットワーク「資金決済システムの将来像に関するスタディグループにおける検討結果」、「新決済システムに関する情報提供に向けた事業者の募集」)。
発注者は、全銀ネットの検討結果や情報提供の募集を踏まえ、接続方式や制度が変わる可能性に備えて、拡張可能なデータモデルと接続層を発注条件にします。
▶ 詳細はこちら:清算システム開発の発注・外注・委託方法
2026年の清算システム開発で押さえる最新動向
2026年の発注では、稼働時の機能に加えて、制度・電文・接続方式の変更への追随性も評価します。金融インフラは長く使われるため、変更を安全に取り込む仕組みも、初期機能と並んで大切です。
ISO 20022とデータモデルの変更耐性
ISO 20022の電文を扱う場合は、項目の意味や相手先ごとの差を管理できるデータモデルを設計します。
- 項目定義:業務上の意味、必須・任意、桁数、文字種、コード値、版、エラー理由。
- 接続差分:相手先ごとの違いを接続アダプターで吸収。
- 改訂対応:旧版との並行処理、変換試験、後方互換性の確認を自動化。
XMLを送るだけでは不十分です。業務上の意味を正規データモデルへ変換して、項目変更に備えます。
長期保存する場合は、電文原文、正規化データ、処理結果、操作履歴を分けて保管します。こうして分けておくと、監査や照合の際に、受信原文から変換後の値、計算、送信結果まで追跡できます。
レジリエンスとサイバーセキュリティの設計
機密性だけでなく、完全性と可用性も同時に確保する設計が必要です。
- セキュリティ:認証・権限分離、相互TLS、鍵管理、脆弱性対応、監査ログ、特権操作記録。
- 想定事象:通信断、データ破損、外部停止、ランサムウェア、災害、参加者破綻。
- 継続手順:二重決済を避けながら業務を継続する手順を実装し、訓練する。
障害を検知した後の対応も、設計の段階から決めておく必要があります。金融庁の監督指針は、危機時の意思決定、継続計画、障害報告、委託先を含むリスク管理を重視しています。
選定時は、重大障害の連絡網や復旧目標を確認します。あわせて、代替運用、証跡提出、再発防止の責任分界も見ておきます。
清算システムに関するよくある質問(FAQ)
必要な機能や費用は、対象業務と責任分界によって異なります。
企画の段階でよくある疑問を、順に取り上げます。
清算システムと決済システムは同じものですか?
両者は同じものではありません。清算は取引を集約し、相殺後の債権・債務や決済金額を確定します。
一方、決済は確定した資金や証券を移転する役割を担います。実務では電文や結果データで連携するため、責任分界は両者をまとめて設計します。
清算システムの開発費用は数百万円で収まりますか?
費用は画面数よりも、接続先や計算ルール、異常系、可用性によって変わります。調査だけの場合と、移行や参加者試験まで広く含む場合とでは、金額の幅が大きく異なります。
- 調査やPoCだけの場合:300万〜1,500万円程度の可能性があります。
- 広く含む場合:外部接続や独自ネッティング、証拠金、冗長化に加えて、移行や参加者試験まで含むと、3,000万〜1.5億円以上になり得ます。
規制・監査、運用範囲も含め、スコープを分けて見積を取ります。
パッケージとスクラッチ開発はどちらが良いですか?
パッケージとスクラッチのどちらが合うかは、標準機能で業務が収まるか、独自ルールや既存基盤との連携が競争力になるかで変わります。
- パッケージやマネージドサービス:標準業務が多く、短期での導入を望む場合の候補。
- スクラッチ:独自ルールや既存基盤との深い連携が競争力になる場合の候補。
- 一部だけ独自開発の構成:コア計算だけを独自に開発し、接続・監視・認証・帳票には標準機能を使う方法も有効です。
PoCでは、適合率と追加改修の工数を比べます。
開発会社やサービスを選ぶときの最重要ポイントは何ですか?
清算業務を理解し、接続や異常系、移行、運用まで担える体制があるかどうかが重要です。
同一電文の再送や通信断、資金不足、参加者破綻、制度改訂への対応について質問します。回答は、機能、試験、契約の資料で確かめます。
まとめ
清算システムは、取引を整理して相殺後の債権・債務を確定し、最終決済へつなぐ役割を担います。開発では、参加者、清算対象、最終決済先を明らかにしたうえで、清算と決済の責任分界を定めます。
機能は、取引受付から監視まで業務の流れに沿って整理します。特に、ネッティングや担保、DVP、外部接続の扱いを押さえておくことが大切です。
費用は、PoCの300万〜1,500万円から大規模基盤の5億〜30億円以上まで幅があります。主な変動要因は接続先、異常系、高可用性で、移行や規制・監査も費用を左右します。
2026年は、ISO 20022や決済インフラの将来構想も進んでいます。こうした動きを受けて、仕様変更に耐えるデータモデルと接続層を発注条件に含めます。
開発会社やサービスは、価格や実績に加えて、業務知識、外部接続、試験の体制で比べます。さらに、障害対応、委託先管理、終了時の移行支援も見ておきます。
判断の際は、正常系のデモに加えて、再送や通信断、資金不足、参加者破綻などを題材に、設計力と運用力を確かめます。
▼関連記事一覧
・清算システム開発の進め方
・清算システム開発でおすすめの開発会社6選と選び方
・清算システム開発の見積相場・費用
・清算システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。