
遺言信託管理システムは、申込から受託、長期の定期照会、相続発生後の執行までを一貫して管理するシステムです。対象業務、管理するデータ、開発方式を整理すると、開発の全体像をつかめます。
各テーマの詳細は、下に並べた関連記事で解説しています。
▼関連記事一覧
・遺言信託管理システム開発の進め方
・遺言信託管理システム開発でおすすめの開発会社6選と選び方
・遺言信託管理システム開発の見積相場・費用
・遺言信託管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
遺言信託管理システムの概要
遺言信託管理システムは、遺言信託や遺産整理の案件について、状態と期限を管理する仕組みです。担当者の記憶や個別の表計算ファイルに頼らず、案件を追跡できます。
誰がいつ書類を確認し、どの承認を得て、次に何をするのかを追えることが大切です。遺言書をファイルとして保存するだけでは、その流れは残りません。
遺言信託で管理する業務範囲
基本となる業務範囲は、相談・申込から完了報告までです。そこには、顧客・家族情報の収集、財産確認、遺言書文案の作成支援、社内審査、受託が含まれます。
受託後は定期照会と変更管理を行い、死亡連絡を受けると遺言執行と財産の払出しへ進みます。業務によっては、相続人への連絡や戸籍・証明書の徴求も対象になります。
税務・法務の専門家とのやり取り、信託会計、当局向け報告まで対象に含む場合もあります。その場合、企画時に対象範囲を決めておかないと、会計連携や払出し機能を後から追加することになります。
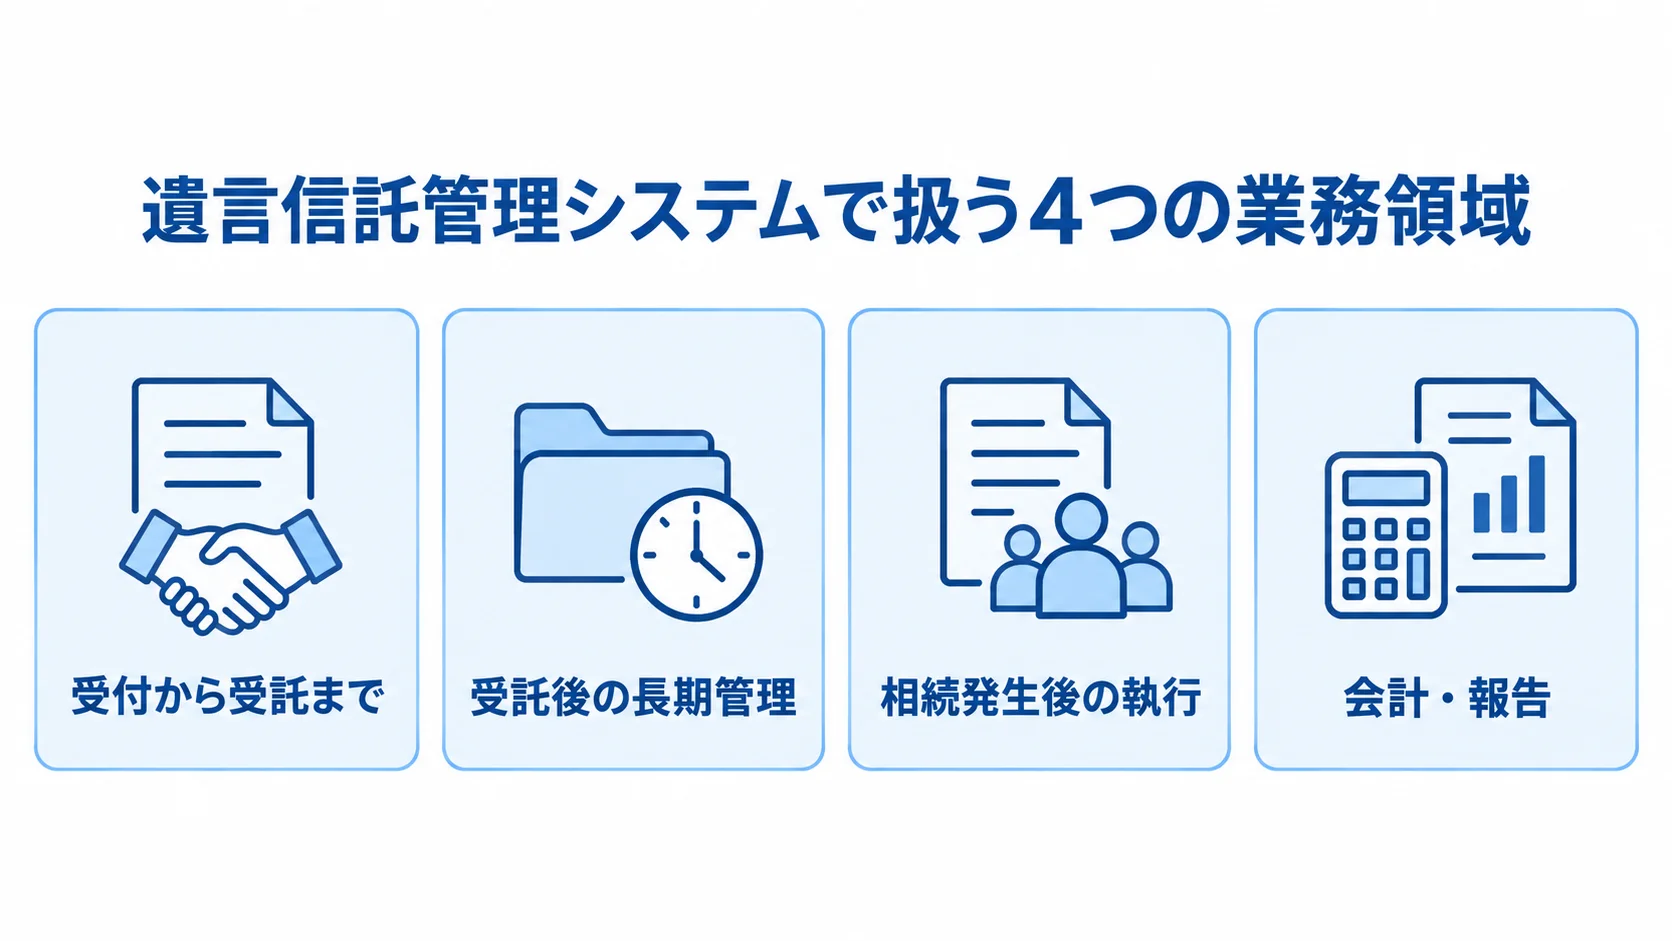
企画段階では、次の4つの業務領域ごとに、システム化するか既存システムに残すかを決めます。
- 受付から受託まで:相談、申込、審査の管理
- 受託後の長期管理:定期照会と変更の記録
- 相続発生後の執行:死亡連絡から払出しまでの処理
- 会計・報告:会計連携と当局向け報告の検討
遺言信託と遺言代用信託の違い
両者は、相続時に実現する内容と、管理する信託業務の比重が異なります。
- 遺言信託:遺言書の作成支援・保管と遺言執行が中心で、契約者の意思を相続開始後に実現する仕組み。
- 遺言代用信託:生前に信託契約を結び、死亡後の受取人と払出し方法を定めるもの。契約・残高管理や決算も扱う。
同じ画面で両者を管理する場合でも、契約成立の条件・財産の持ち方・相続時の処理・承認者・会計処理が同じとは限りません。そのため、要件定義では商品区分を必須項目にします。
案件・契約・財産・書類・執行イベントを別の概念として定義すると、機能追加や監査に対応しやすくなります。
遺言信託管理システムの主な機能とデータ
機能一覧は、画面ごとではなく業務イベントとデータのつながりから考えます。なかでも死亡連絡後の流れは、一つのケースとして扱います。
まず、対象契約を特定し、最新の遺言書と定期照会の結果を確認します。次に必要書類を依頼し、承認を経て執行タスクへ移します。
申込から執行までのライフサイクルの管理
案件管理では、次の業務状態を順に管理します。状態ごとに担当部署と期限を決めておきます。
- 相談
- 申込
- 審査
- 受託
- 定期照会
- 変更
- 死亡連絡
- 執行準備
- 払出し
- 完了
必須書類、承認者、次の状態へ移る条件を定義しておけば、滞留している案件を一覧で把握できます。受託から相続発生までの空白期間が長いことが、短期のプロジェクト管理との違いです。
定期照会では、担当者が交代しても経緯を追えるよう、次の記録を残します。
- 照会時期:前回の確認日と次回期限。
- 連絡と変更:連絡方法、家族・財産・住所の変更、連絡未達の履歴。
- 確認の証跡:「実施済み」だけでなく、確認日・確認者・内容、添付証憑、例外理由を保存する。
家族関係・財産台帳・書類の関連付け
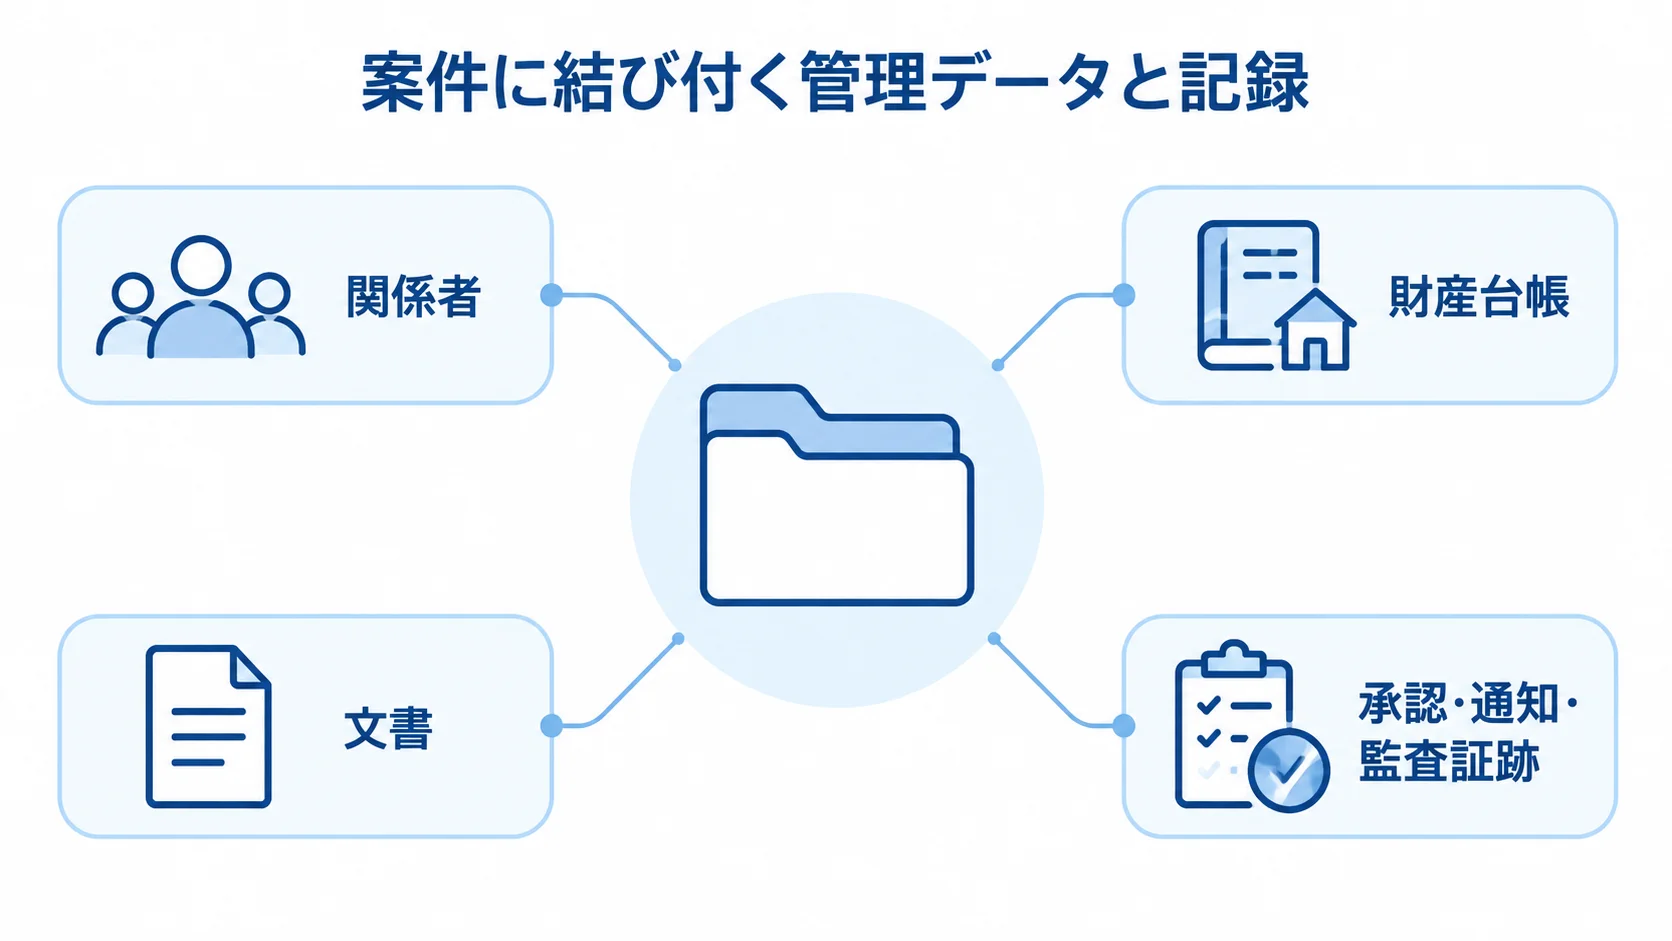
管理対象は関係者、財産、書類に分けます。そのうえで、それぞれを根拠情報や更新履歴と結び付けます。
- 関係者:委託者・受託者・受益者・相続人・遺言執行者・専門家の役割付き管理
- 財産台帳:種類・評価日・額・名義・証憑・更新履歴の記録
- 文書:遺言書文案・本人確認書類・戸籍・財産資料・稟議書・執行完了資料の分類
家族関係図では、続柄・順位・連絡先・遺留分の確認事項を整理できます。ただし、自動判定に任せず、根拠書類と担当者の確認結果を結び付けます。
財産には、預貯金・不動産・有価証券・非上場株式・債務などがあります。金額や名義の変更は相続時の判断に影響するため、最新値だけでなく、変更者と変更時期も版管理します。
文書については、閲覧権限と保存期間を別々に設定します。
承認・通知・監査証跡の標準機能
担当者が自由に状態を変えられると、承認漏れや職務分掌違反を見つけにくくなります。そのため、リスクの高い操作には申請・承認・差戻し・再申請の手順を設けます。
申請・承認の対象となる操作と、管理者へ通知する状態を整理します。
- 承認対象:申込内容と遺言書の版の確定、受託判断、執行計画、払出しなど。
- 通知対象:期限間近の案件、書類不足、連絡未達、長期滞留の案件。
監査ログには、操作の内容を残します。対象はログインや閲覧から、権限変更、データ連携の成否までで、登録や削除、出力も含みます。あわせて、時刻の正確さ、改ざん防止、検索しやすさも設計します。
出力時のマスキングと、監査担当者の閲覧権限も決めておきます。操作ログは、障害調査に使うだけでなく、相続人や財産情報の扱いについて説明責任を果たすための業務データでもあります。
開発方式の選び方:パッケージ・クラウド・スクラッチの比較
方式を選ぶときは、初期費用に加えて、業務の独自性と既存システムとの連携を見ます。データの保管条件、法改正への対応、運用人員も判断材料になります。
標準的な業務を早く整えたいなら、パッケージやクラウドが候補になります。独自商品や複雑な基幹連携を優先する場合は、個別開発の比重が高くなります。各方式の特徴と制約を比べて決めます。
パッケージが向く場面:共通業務の早期標準化
パッケージでは、顧客・契約・財産・書類・タスク・承認など、金融機関に共通しやすい機能を利用できます。そのぶん、ゼロから画面や権限を設計する範囲を抑えられます。
要件定義から導入までを短くしやすく、標準機能に合わせて業務手順を整理するきっかけにもなります。ただし、独自処理を追加しすぎると、更新時の検証や帳票の差分が複雑になります。
アドオンが増えるほど、障害時にどこまでを誰が受け持つかも複雑になります。デモでは画面だけでなく、例外シナリオも確かめます。
- 長期未更新の案件:受託後の管理方法の確認
- 変更や差戻し:遺言書の差替えと承認の流れを試す
- 関係者・権限の変更:相続人の増加や権限変更の扱い
クラウドが向く場面:運用負担と拡張性の重視
クラウド型は、サーバーやバックアップ基盤を自社で個別に持たず、利用料を払って使う方式です。拠点や利用者が増えても対応しやすいという利点があります。
ソフトウェアの更新や監視も標準化しやすいため、少人数で業務を始める場合や、複数拠点で案件情報を参照する場合に検討の対象になります。採用時は、契約書と設計書で次の条件を確認します。
- データと接続:保管場所、再委託先、接続元の制限。
- 認証とバックアップ:認証方式と、バックアップの世代数。
- 復旧と返却:復旧時間と、データの返却方法。
金融庁の金融分野向けサイバーセキュリティガイドラインは、2025年7月にも一部改正されています。そのため、採用時点の最新版と自社の監督・監査要件を照合します(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正、2025年)。
スクラッチ:独自商品と複雑な連携に合わせた個別開発
スクラッチ開発は、自社の商品設計や執行ルールに合わせて実装できます。既存の勘定系や顧客管理などとの連携も、細かく制御できます。
標準パッケージでは表現しきれない重要な例外処理がある場合にも向いています。一方で、発注側は要件定義やテストデータ作成、移行を継続して担い、監査資料、脆弱性診断、保守体制も手当てする必要があります。
まず案件・書類・期限・承認を導入します。そのうえで、会計や高度なシミュレーションを次の段階に分けると、初期のリスクと投資を抑えやすくなります。
遺言信託管理システム開発の進め方
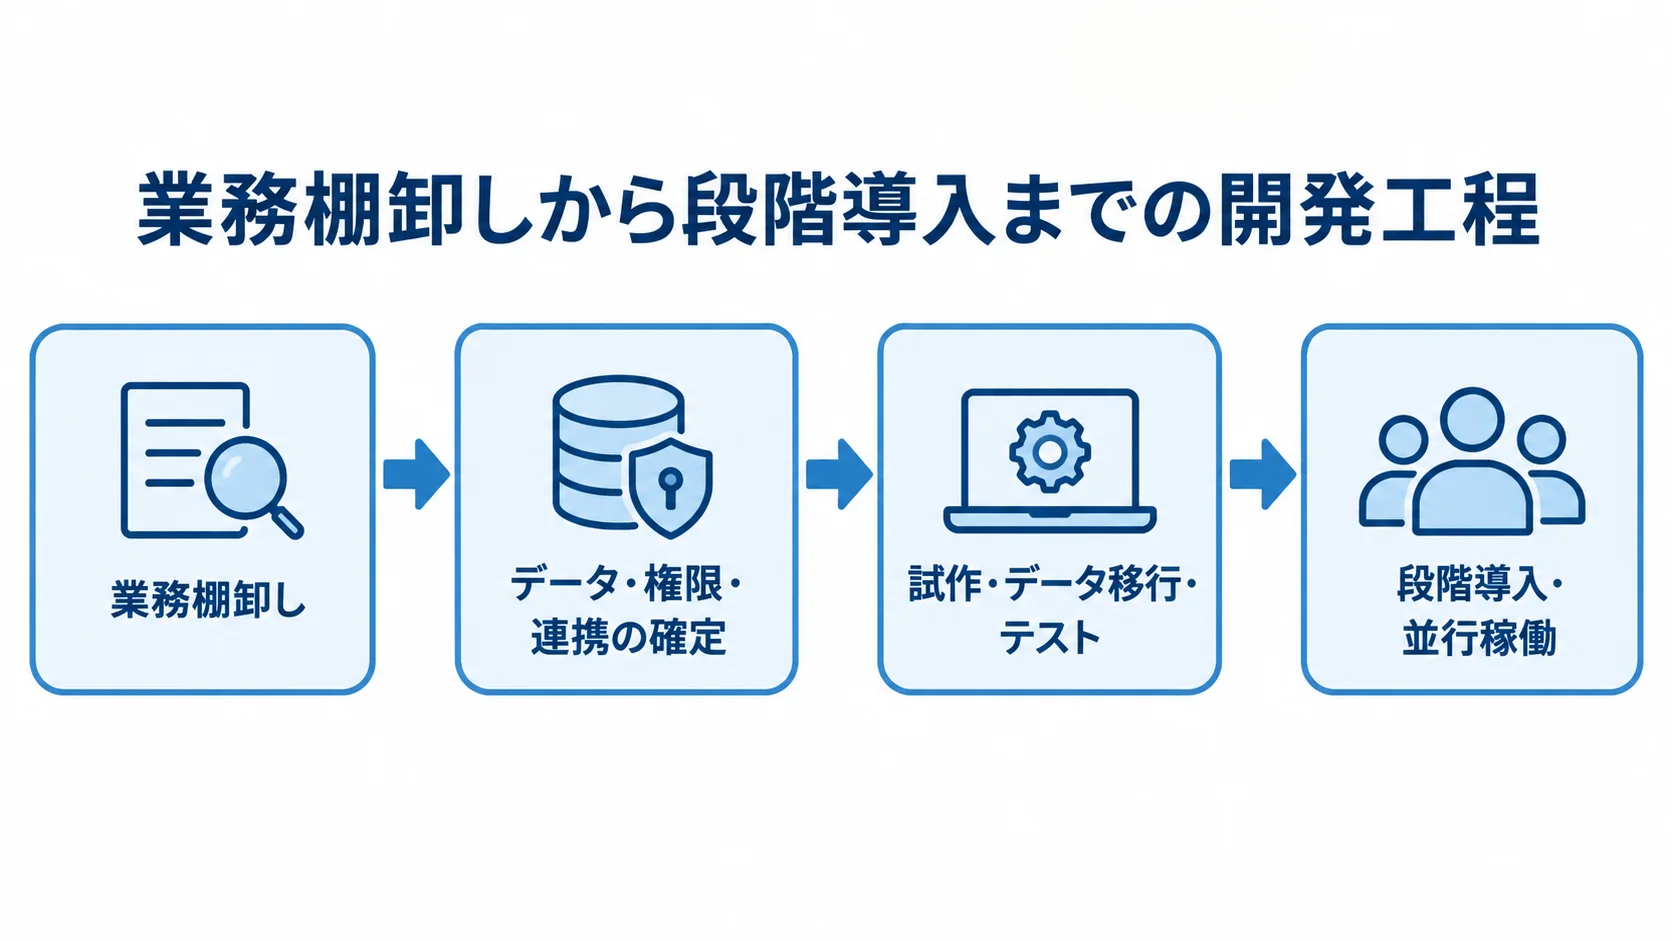
開発は画面の制作から始めず、業務棚卸しとデータモデルを先に決めます。権限・監査と連携を設計したうえで、試作、移行、段階リリースへ進めます。数十年の空白期間と相続発生後の緊急対応を想定した順序です。
要件には、通常ケースと例外ケースの両方を含めることが欠かせません。各工程で決める内容を、順に整理します。
業務棚卸しによる現状と目標の差の確認
現行の受付票や顧客台帳、財産一覧を集めます。期限管理表や稟議書、書類の保管場所も対象です。会計処理と定期照会の手順も確認します。
標準の手順に加えて、次のような例外も聞き取ります。
- 連絡がつかない
- 財産評価が確定しない
- 相続人の関係が複雑
- 遺言書を変更した
- 担当者が退職した
業務ごとに、開始条件、入力情報、判断者を整理します。承認条件・必要書類・期限・完了条件・例外対応も、あわせて書き出します。システム化の目的は、入力画面を増やすことではありません。
案件の滞留・書類漏れ・二重入力・期限超過・担当者依存を減らすことが、取り組みの狙いです。目的と指標を先に決めておくと、不要な機能を削りやすくなります。
要件定義でのデータ・権限・連携の確定
要件定義では、データ、権限、連携の設計項目を確定します。
- データ:顧客・関係者・契約・財産・書類・タスク・承認・会計イベント・監査ログの設計
- 権限:部署・役職・案件担当・操作・情報の機微性の組み合わせ
- 職務分掌:閲覧可・出力不可、登録可・確定不可、自分の申請は承認不可などの定め
- 連携仕様:方向・頻度・再送・照合キー、障害時の手作業の記載
名前や住所の変更履歴、財産の評価日・遺言書の版、関係者の役割も決めておきます。データ設計を後回しにすると、移行と検索が難しくなります。そのため、顧客・契約・案件のどれを主キーにするかは、業務側と合意しておきます。
職務分掌は、画面・API・帳票出力のすべてに適用します。
連携先には、顧客管理、勘定系、本人確認、文書管理、会計・税務系があります。連携方式と障害時の対応は、設計段階で明らかにしておきます。
試作・データ移行・テストの一体的な進め方
試作・移行・テスト・リリース準備を順に進めます。文書の確認だけでなく、業務担当者が実際に操作して確かめます。
- 案件検索・定期照会・書類差替え・承認・死亡連絡・執行準備の試作品の作成
- 表計算や紙台帳からの取込対象・重複判定・欠損値・古い書類・原本照合・移行後の責任者の決定
- 単体確認に加え、受託後10年更新がない案件・担当交代・相続発生・書類不足・承認差戻し・連携先停止・権限剥奪・災害復旧のテスト
- 段階導入・並行稼働の準備と、戻し手順・問い合わせ窓口の用意
たとえば、同じ顧客に複数の契約がある場合や、相続人の一人だけ連絡先が変わった場合には、仕様の漏れを早い段階で見つけられます。
工程の詳細は遺言信託管理システム開発の進め方をご覧ください。
遺言信託管理システムの費用相場とコストの内訳
遺言信託管理システムの公開価格は少ないため、示すのは予算検討用の目安です。業務範囲と、2026年公開の一般的な業務システム相場を組み合わせて考えています。
正式な見積りでは、発注側が利用者数・案件数・既存連携・移行量・24時間運用の有無を提示し、開発会社が監査・セキュリティ水準も含めて再計算します。
方式別の費用相場:50万円から数億円まで
管理機能を絞った導入から基幹連携まで、費用の幅は開発方式と業務範囲によって広がります。
- 最小構成のクラウド:案件・書類・タスク管理を中心に初期50万〜300万円、月額10万〜100万円程度です。
- パッケージ導入:標準ワークフロー、顧客・財産・書類・承認、帳票、軽微な連携を含み、1,000万〜5,000万円程度です。
- 中規模の個別開発:3,000万〜1億円程度を見込みます。
- 大規模基幹連携型:会計・勘定系・本人確認・文書保管・複数拠点・移行・BCPを含み、1億〜数億円以上になる場合があります。
一般的なシステム開発の人月単価は、スキルや地域により60万〜200万円程度という公開相場があります(出典:2026年公開「システム開発の費用・相場」調査)。
金融・信託業務では、業務設計・セキュリティ・監査・移行・テスト・法改正対応も加わります。そのため、単価だけでなく、工程ごとの人月とレビュー・検証の担当者も確認します。
要件定義・開発・移行・監査別の費用内訳
初期費用は工程ごとに分けて考えます。初期費用には、要件定義・設計と、画面とAPIの開発が含まれます。帳票やテストも対象です。さらに、PM・インフラ・移行と、教育と監査資料も含まれます。
初期仮説では、要件定義10〜20%、設計・開発40〜50%、テスト15〜25%、PM・監査資料10〜15%、インフラ・移行10〜25%程度で構成を見ます。
これは合計が100%になる固定の配分ではなく、案件の特性によって変わります。見積りでは、金額を押し上げる要因の範囲も確認します。
- 連携とデータ:既存基幹との複雑な連携、紙・表計算からの名寄せ。
- 業務機能:財産評価履歴、電子署名・本人確認、相続発生後の払出し。
- 統制と継続:厳格な権限、複数拠点のBCP、監査ログの長期保存。
電子署名や本人確認も、費用に影響します。「連携一式」「移行一式」「テスト一式」と書かれている場合は、対象本数・データ件数・シナリオ数・除外条件を質問します。
5年TCOによるランニングコストまでの比較
長期的な負担を比べるには、5年TCOで費用を並べて見ます。5年TCOには、次の費用を含めます。
- 継続費用:月額利用料・保守・法改正対応・追加帳票・診断・バックアップ・監視・教育・問い合わせ・データ抽出。
- 5年間の総額:初期費用に、60か月分の利用料・保守料を加えた額。
- 追加費用:移行・追加開発・障害対応・契約終了時のデータ返却。
法令や監督方針の変更に伴う更新が、月額保守に含まれるか、個別見積りになるかを確認します。保守契約には、受付時間・一次応答・復旧目標を明記します。重要度とパッチの扱い、復元の方法も定めておきます。再委託先と返却形式も、契約に書いておきます。
初期見積りと運用見積りは分けて比べます。費用の詳細は遺言信託管理システム開発の見積相場・費用をご覧ください。
遺言信託管理システムの開発会社・サービスの選び方
会社やサービスは、知名度や価格だけでなく、信託・相続実務を要件に落とし込む力で評価します。加えて、金融分野のセキュリティ、既存連携、移行、保守も見ます。
公開されている事例が、自社と同じ契約形態や業務範囲、監査水準とは限りません。そのため、提案時に確認する質問を用意しておきます。
信託・相続の業務知識の担当者単位での確認
会社案内に業界名が載っているかだけでなく、業務を理解した担当者がどこまで参加するかを確かめます。
- 業務知識:受託審査・遺言書の版管理・定期照会・相続人確認・執行・払出し・信託会計・当局報告への理解。
- 担当者の経験:参加者の経歴と、処理条件・証憑・承認・例外を説明する力。
提案では、標準機能と追加開発を分けてもらいます。設定対応、アドオン、別システムに残す機能が明確であれば、将来の費用を見積もりやすくなります。
サービス型では、業務変更や法改正をシステムに反映する頻度も確認します。さらに、利用者が変更内容を確認し、承認できるかも判断材料になります。
開発後の運用・監査・障害対応の評価
提案時には、運用体制と引き継ぎに必要な情報を確認します。
- 運用・障害対応:責任者・窓口・障害重要度・復旧手順・復元訓練・脆弱性報告・パッチ・変更管理・再委託
- 引き継ぎ:データモデル・API仕様・権限一覧・運用手順・テスト結果・障害履歴・復旧方法を受け取れる契約
FISC第13版は、金融機関等の開発・導入・運用における安全対策を基準と解説で示しています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」、2025年)。発注側はこれを基に自社での適用範囲を整理し、提案側に証跡を求めます。
業務を理解する人が一人だけの体制や、ソースコード・設定情報・ログの保管場所が分からない体制は、安価でも長期運用のリスクになります。
提案書の同一シナリオでの比較
複数の提案を比べる際は、入力条件と評価軸をそろえます。
- 共通の前提:対象範囲・データ件数・テストシナリオの統一
- 評価軸:業務適合性・セキュリティ・連携・移行・操作性・期間・初期費用・5年TCO・保守・体制。
例外時の処理も説明してもらうと、価格以外の判断材料になります。たとえば、休日の相続連絡、一部相続人の情報不足、遺言書の原本と電子データの不一致への対応を確認します。
連携先が停止したときの対応も確認します。デモで扱えず個別開発が必要な場合は、その費用と納期を見積書に明記してもらいます。
選定の詳細は遺言信託管理システム開発でおすすめの開発会社6選と選び方をご覧ください。
遺言信託管理システムの発注・外注・委託の方法
外注がうまくいくかどうかは、開発会社を決める前に、業務の優先順位と、どこまでを誰が受け持つかを整理できるかで決まります。業務知識を外部に任せきってしまうと、現場で使えない機能や、監査に説明できない処理が残ります。
業務側にプロダクトオーナーを置き、情報システム・法務・コンプライアンス・監査・現場責任者が意思決定に加わります。
RFPの記載項目:機能・データ・非機能
RFPには、機能とデータ、非機能の両面を記載します。
- 業務・データ:対象商品・部署・利用者数・年間案件数・保存期間・案件状態・顧客・家族・財産・契約・書類の項目・帳票・承認・通知・検索・連携・移行対象。
- 非機能・委託条件:可用性・RTO・RPO・認証・暗号化・アクセス制御・ログ・脆弱性対応・監査・データ所在地・再委託・障害連絡・終了時の返却。
優先順位は、必須・早期導入・将来拡張・対象外に分けます。全機能を要求すると見積りを比べにくくなり、開発期間も膨らみます。
初期リリースを案件・書類・期限・承認・監査ログに絞る方法もあります。相続税シミュレーションや高度な分析は、データ品質と運用が安定してから追加します。
契約・SLA・検収条件の具体化
契約・SLA・検収で定める条件は、具体的に決めます。
- 契約:準委任・請負の範囲、成果物、変更管理、瑕疵対応、検収、知的財産、秘密保持、個人データ、再委託、監査権、データ返却、終了時の移行支援。
- SLA:障害重要度、受付時間、一次応答、暫定対応、復旧目標、原因報告、バックアップ復元、事故通知時間。
- 検収:書類不足・差戻し・重複顧客・相続人変更・連携エラー・権限剥奪・災害復旧の対象。
要件が固まっていない工程まで固定価格にすると、変更の交渉が増えてしまいます。そのため、確定済みの帳票や連携仕様は、対象と受入条件を明確にしておきます。
検収条件を具体化しておかないと、条件が曖昧なまま稼働日だけが先に決まってしまいます。
発注側によるプロジェクト判断の保持
発注側は週次会議だけに頼らず判断を管理し、開発側との認識をそろえます。
- 判断管理:週次会議に加えて、要件・課題・リスク・変更・決定・未解決の例外を台帳に記録。
- 業務側の判断:画面承認だけでなく、データ定義・権限・例外・移行判定・運用手順の決定。
- 用語と体制:「契約」「案件」「受託」「執行」「完了」の意味の統一、委託先の責任者、API・データ境界、障害時の指揮系統の定め。
- 委託先間の責任:案件ID・照合キー・ログ・権限・バックアップの責任を、一つの設計書にまとめる。
導入後も自社で改善を続けられるよう、運用担当者への教育と設定変更の手順も納品物に含めます。発注方法の詳細は遺言信託管理システム開発の発注・外注・委託方法をご覧ください。
セキュリティ・法令・導入後運用のチェックポイント
本人確認情報・家族関係・財産・遺言内容・相続人の連絡先など、漏えいしたときの影響が大きい情報を扱います。そのため、企画段階から安全管理措置と事業継続を設計します。
検討は、システム機能だけでなく、契約・組織・運用まで含めて進める必要があります。そのうえで、情報の扱いと復旧手順を合わせて整えます。
金融分野の個人情報保護:データ項目ごとの適用
個人情報保護委員会の金融分野向けガイドラインは、個人情報の適正な取扱いに関する具体的な指針を示しています(出典:個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」)。
要件定義では、情報のライフサイクルと利用経路に沿って保護策を決めます。
- 取得・利用:利用目的・取得項目・閲覧者・外部提供を、データ項目ごとに整理。
- 保存・廃棄:保存期間・削除と廃棄・本人請求・委託先の監督の定め。
- 複製データ:検索結果・CSV・帳票・API・バックアップ・テストデータの扱い。
- 委託先管理:本番情報を開発環境へ複製する場合のマスキング・匿名化、持出し制限、廃棄証跡。
- 再委託先管理:所在・アクセス範囲・監査方法・事故時の連絡を、契約で確認。
FISC・サイバー対策・セキュリティバイデザインの確認
FISC第13版や金融庁のガイドラインへの対応は、製品の導入とは別に考える必要があります。業態や重要度などに応じた対策を、要件定義で決めます。
- 認証・アクセス:認証、多要素認証、特権ID管理。
- 保護・検知:暗号化・脆弱性診断・監視・ログ分析。
- 対応・委託:インシデント対応と委託先管理。
対策の範囲は、自社の業態、システムの重要度、外部接続、委託範囲によって決まります。要件定義で定めておけば、後から高額な作り直しを防ぎやすくなります。
2025年の金融業界横断サイバー演習には、過去最多の177先が参加しました。演習では、初動、調査、顧客対応、復旧、テレワーク対応などが確認されています(出典:金融庁「金融業界横断的なサイバーセキュリティ演習(Delta Wall 2025)」、2025年)。
相続発生の連絡や、払出し直前の障害を想定します。そのうえで、業務継続と手作業への切替えを訓練します。
BCP・法改正・担当者交代を含む運用計画
BCP、ルール変更、担当者交代に備えて、運用計画には次の管理事項を含めます。
- 復旧目標:RTOは何時間以内に復旧するか、RPOはどの時点まで戻せるかを業務ごとに決める。
- 業務継続:検索停止と払出し承認・本人確認の停止で許容時間を分け、復元テスト・代替連絡網・紙受付・復旧後の再入力と照合を手順化。
- 変更対象:法改正等が影響する画面・帳票・承認・保存期間・通知・項目・外部連携の管理。
- ルール管理:ルールをプログラムに埋め込みすぎず、変更履歴と適用開始日を残す。
- 引き継ぎ:業務用語・判断基準・運用手順・障害履歴・未解決課題を、システムと文書に記録。
よくある質問(FAQ)
企画や見積りの段階でよく出る疑問に答えます。正解は、自社の商品、業務範囲、監査要件によって変わるため、現行業務と照らし合わせて判断します。
遺言信託管理システムはパッケージとスクラッチのどちらが良いですか?
共通業務を短期間で整え、運用負担を抑えたい場合は、パッケージやクラウドが合っています。独自商品や複雑な執行ルール、深い基幹連携を優先する場合は、個別開発が候補になります。
どちらを選ぶ場合も、個別開発を含む各方式を5年TCOと法改正対応の面から比較します。業務独自性と運用体制も選定材料です。
遺言信託管理システムの開発期間はどれくらいですか?
最小構成のクラウド導入は1〜3か月、パッケージ導入と軽微な追加開発は3〜9か月が目安です。
中規模の個別開発は6〜15か月、大規模な基幹連携型は12〜24か月超が目安です。期間は画面数よりも、業務の合意・連携・移行・審査・受入テスト・並行稼働によって変わります。
小さく始める場合は何から作れば良いですか?
最初は、案件・契約・書類をつなぐ範囲から始めます。そこに期限と担当者を加えます。承認と監査ログも、同じ範囲でつなぎます。そうすると、業務の効果を確かめやすくなります。
まず、定期照会の期限通知と書類の版管理を整えます。データ品質と現場の定着を確かめてから、相続税シミュレーション・会計連携・分析・顧客向け機能を段階的に追加します。
法改正や監査に対応できるシステムにするにはどうしますか?
ルールの適用開始日・根拠・変更者・承認者と、影響を受ける画面・帳票・連携を管理します。あわせて、改修の前後のテスト結果を保存します。
設定変更で済む項目と、プログラム改修が必要な項目を分けます。それらを保守契約と年間計画に組み込めば、変更のたびに大規模な作り直しを避けられます。
まとめ
遺言信託管理システムは、申込から受託、長期の定期照会、相続発生後の執行まで、状態・期限・証憑・承認・履歴を一元的に管理する役割を担います。遺言書の保管は、その一部にすぎません。
まず、遺言信託と遺言代用信託の対象範囲を分けます。そのうえで、案件・契約・家族のデータ関係を定義します。財産と書類も、同じ関係の中に含めます。会計と監査の記録も、あわせて定義しておきます。
最初に決めるべき優先順位
方式は、初期費用に加えて、5年TCO・法改正・保守・データ返却・セキュリティ・既存連携の面から比べます。費用は、最小構成のクラウドの50万〜300万円から、大規模な基幹連携型の1億〜数億円以上まで幅があります。
対象範囲と見積りの条件をそろえることが、比較の前提になります。発注時には、RFPに非機能要件・SLA・検収シナリオ・再委託・移行・障害対応を含めます。
導入前の次の一歩
まず、現行の台帳・書類・ワークフローを集め、通常と例外の業務フローを作ります。そのうえで、必須機能・将来機能・対象外を分け、複数の提案を同じ条件で比べます。
数十年後の担当者が案件を引き継ぎ、相続発生時に安全に執行できるかを見て設計します。その結果、短期的な画面の便利さだけに偏らないシステムになります。
▼関連記事一覧
・遺言信託管理システム開発の進め方
・遺言信託管理システム開発でおすすめの開発会社6選と選び方
・遺言信託管理システム開発の見積相場・費用
・遺言信託管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。